“一家排榜单头部,一家央企底子,同时往外撤。问题就不在管理水平了——在账。
一家常年排在百强榜榜首的物企,最近给武汉一个小区贴了张告知函。
落款写着,计划 2026 年 12 月 15 日退出。
理由只有一行:实际收入已经支撑不住服务的支出。
不是小公司扛不住。是排榜首的那家,主动不干了。
几乎同时,另一家央企背景的物企也在南京一个 2000 多户的老小区发了退场函。去年 1 月才进场,干了一年多,也走了。
一个榜单头部,一个央企底子,手里从来不缺钱。
这类公司同时往外撤,问题就不在管理水平了。
在账。
据经济日报援引克而瑞数据,2025 年 500 强物企平均收缴率降到 71%,连续四年下滑。中指研究院一位分析师的判断是,单个项目 85% 才到盈亏平衡线,低于 60% 大概率深亏。71 到 85,差着十几个点。
这十几个点,谁都补不上。
物业费按成本倒推、备案后长期固定,人工物料却年年涨。收入封了顶,成本敞着口。
循环就这么转起来:收不齐就减服务,服务差了更不交。两边都在做理性选择,一起滑向更差的结果。
02P A T H S三条路,动的是三笔钱
也有没撤的小区。三条路摆在一起看,动的不是同一笔钱。
北京回龙观,一家物企服务 38 个经适房小区、近 4 万户,物业费每平方米每月 0.55 到 0.65 元,收缴率常年 97% 以上。人工缺口靠小区内部的停车管理费补——钱没变多,只是换了个口袋。
宿迁的路子相反:业委会请第三方审账,每笔贴上公示栏;全市 316 个小区降费,平均降幅两成,惠及 35.5 万户。钱收少了,但少收换来了愿意交。
开封翠北是第三条。2019 年改造后连着 3 家物业因收费难撤场,后来由街道指导引入积分制,消费攒积分抵物业费。纯市场化,不靠财政兜底。
前两条,都在小区内部重新分钱。
只有第三条,接进来一笔原本不在小区账上的钱。
这就是消费返物业费。
03F L O W100 块钱走一遍,就清楚了
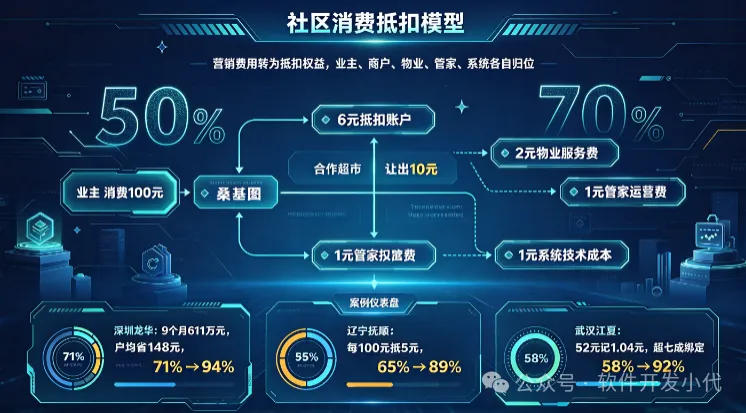
说白了就一句话:业主在周边合作商户正常消费,商户让出原本要投给外部渠道的一部分获客预算,按约定比例记成抵扣额度,缴费时冲抵物业费。
对业主来说,是本来就要花的钱多了一个去处;对商户,是获客预算换了个交付方式。
别把它当优惠活动。它更像给小区接了一根管子。
图 2 · 商户让出的那 10 块,本来就是印传单、投信息流、发券的钱业主在合作超市花 100 元,门店让出 10 元——这 10 元本来就是印传单、投信息流、发券的钱。
业主没多花,商户没多让,物业没自己贴。
那 10 块,换了个对象付出去。
跑出数据的地方已经不少。
深圳龙华一个 2842 户社区,9 个月社区消费 611 万元,742 户完成抵扣,户均省 148 元,收缴率从 71% 到 94%。
辽宁抚顺一个老旧小区定每消费 100 元抵 5 元,半年后收缴率 65% 到 89%。
武汉江夏一个小区,消费 52 元实时记入 1.04 元,半年超七成业主绑定,收缴率 58% 到 92%。
04L I N E S四条线,越过一条性质就变了
额度只来自真实消费后的让利,不靠预存生成。
只抵本人的物业费,不能换成现金,不能转卖,不跨小区流转。
不按带进来的人数算报酬。
宣传上不写“全年免物业费”这类话。
这不是道德要求,是能不能活下去的技术前提。
管子那头得有真实水流。不然进来的钱,是后来者的钱。
05L E D G E R五本账,月末得对平
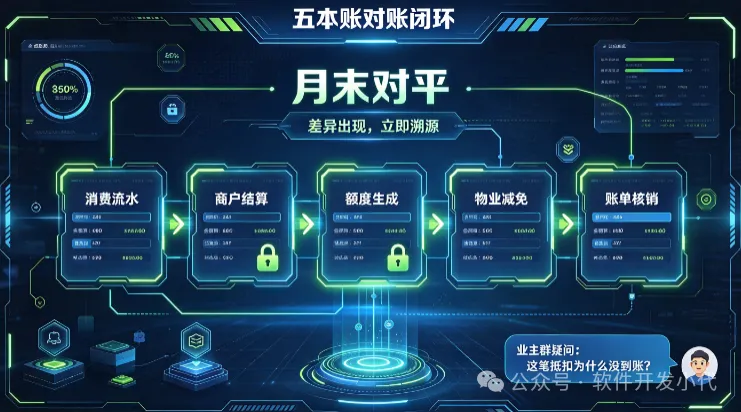
还有个更实在的难点:五本账,月末得对平。
消费流水、商户结算、额度生成、物业减免、账单核销,一本对不上,业主当晚就在群里问。
据公开报道,有的地方靠月底人工汇总,一个小区能扛;铺到十几个小区,就得靠配置和分账规则。
最后说一句在前面:消费返物业费补的是物业费收缴率,不是服务。
抵扣来自商家让利,物业费标准没动。电梯坏了没人修,抵了钱业主照样不认。
所以三条路不是三选一,是有顺序的。
账不清楚,接进来的钱留不住;服务跟不上,抵得再多也换不回缴费意愿。
下回在公告栏看见那张收支表,
多站一会儿。
它比任何“能抵多少”都更能说明,这个小区还接不接得住一根管子。