一家成立没几年的AI公司,年化收入可能已冲到670亿美元,近一半的《财富》500强企业都在用它,但花在AI上的钱只占它们总费用的0.1%。
这个数字,来自Anthropic几天前递交美国证监会的S-1招股书。长期跟踪AI的投资人加文·贝克,在一场访谈里对着这份文件连说了几次“太惊人了”。
AI的钱,没有想象中那么集中
此前市场一直有说法:Anthropic收入高度集中在少数大客户手里,甚至传过80%收入来自8个客户。只要一个大客户收缩,故事就讲不下去了。
但S-1给出了另一份答案:支出超1000万美元的客户账户只有250个,年支出超10万美元的客户却有1.1万到1.2万个。盘子,比想象中分散得多。
Ramp数据显示,约1%的企业贡献了90%的AI支出,行业整体仍很集中。但加文更看重另一面:AI普及还非常早——公司年化收入已做到670亿美元,渗透率却这么低,大多数企业还没上车。
对我们的启发很朴素:别被“AI是不是泡沫”这种大词带走,多看看客户结构、收入质量。招股书里的数字,比传闻可靠。
“AI的钱,比想象中分散得多”
算力比想象中还紧:今天抢不到,明年更贵
先看算力。加文说,整个10月,几乎所有GPU租赁价格天天在涨。紧张的不只是现货:Silicon Data创始人卡门·李表示,市场已进入远期升水状态——想预订一年后才交付的GPU集群,也要付很高的价格。
加文投的公司,2026年年中才拿到一套4000块Blackwell GPU集群,想给2027年9月再订一套同等规模的,一看报价就愣住了。所有人都知道2027年会有大量新增算力上线,可就算全算进去依然难找。
这些判断私募圈早就传开,公开市场却还没反应。对投资者来说,远期曲线往往比现货价格更有信息量——它说的是未来一年,不只是今天。
“今天的算力抢不到,明年的算力更贵”
买得到算力,不等于开得动算力
算力这么紧张,抢到GPU就赢了吗?加文不这么看。
他举了个反面案例:CoreWeave。这家英伟达投资的云计算公司,GPU集群运营能力很强。问题在于,它早前签了大量长期合同,把未来算力锁死在远低于市场价的位置——用加文的话讲,算力卖得太便宜了,市场因此给它估值和债券施压。
他觉得埃隆的第一性原理推导更简单:既然判断算力还要涨,就别急着签长约,把算力留到现货市场卖,先收一大笔预付款。
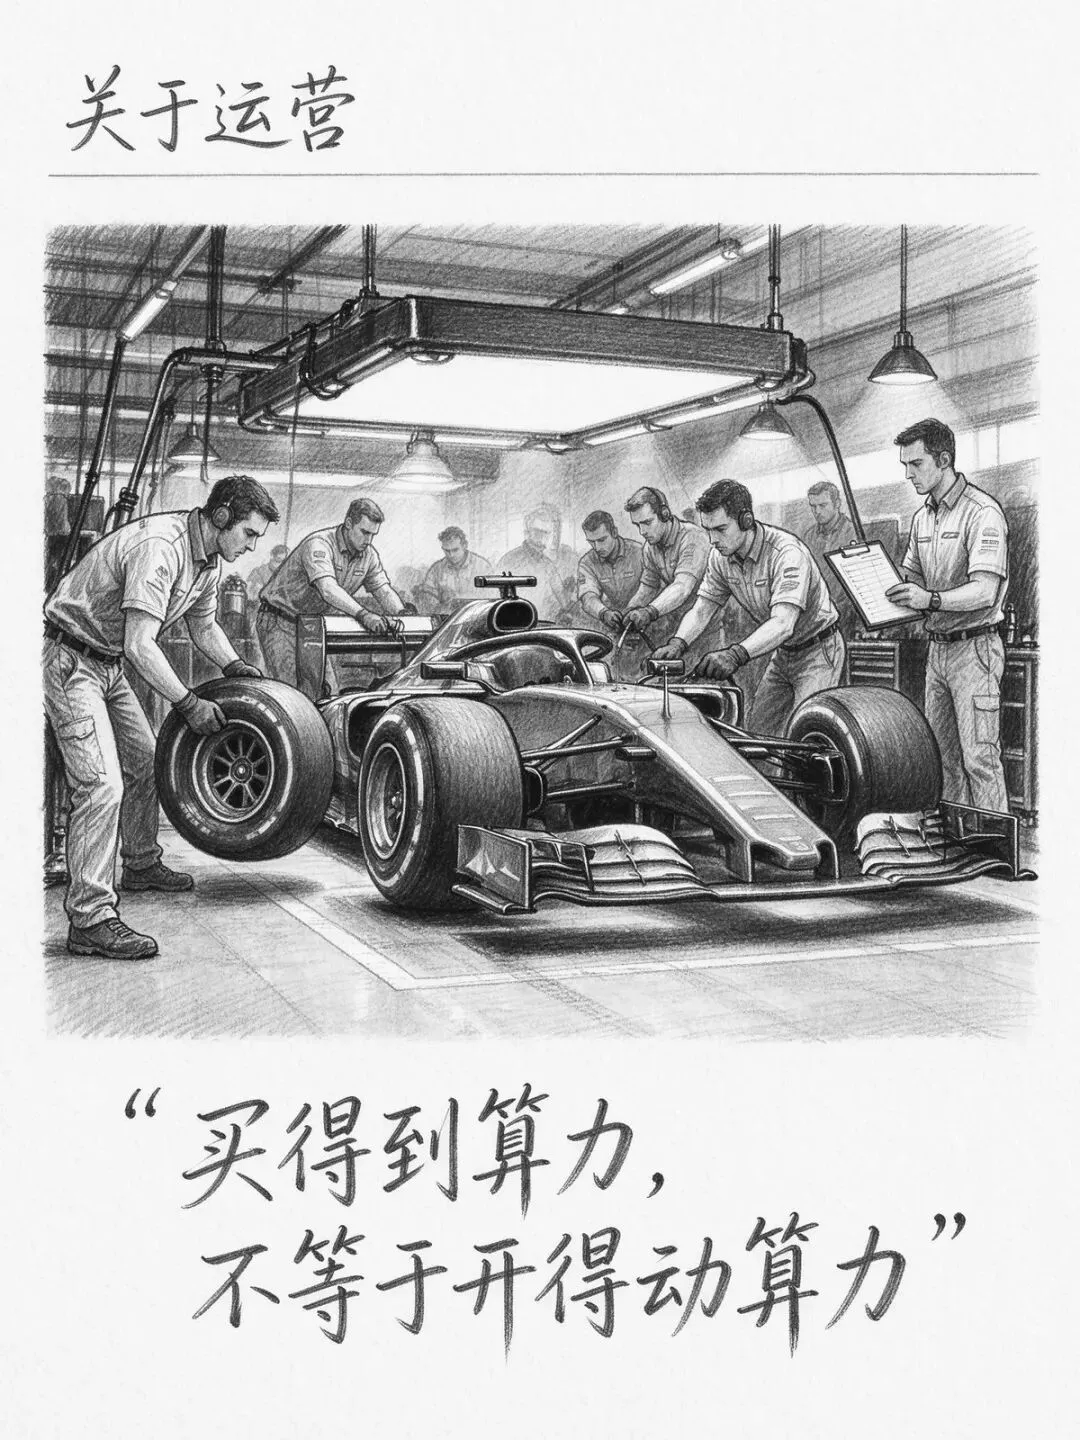
加文还打了个比方:运营GPU集群,就像经营一支F1车队——每场比赛都要把设备运到新城市,重新卸货、安装、调试;有人换轮胎,有人修尾翼,有人定策略,环环相扣。很多人买块地、搞到电力、拿到客户协议,就觉得自己能进这行,市场正在清理这类玩家。
放到任何行业都一样:资源不稀奇,能把资源稳定变成产出和现金流的能力,才是护城河。
“买得到算力,不等于开得动算力”
2027年,AI的钱可能要自己养活自己了
更反常识的判断,关于钱:外部融资需求可能正接近峰值。
逻辑是:云计算公司此前签下的低价长约,会陆续按市场价重新定价;更多算力放到现货市场卖;新增收入又以高利润率变成经营现金流。到2027年,AI基础设施需要的巨额资金,可能有比预期更大的一部分,能靠企业自己赚的钱解决。
与此同时,资金源头也在换挡:早期是种子基金和大型VC押注AI实验室,现在对冲基金和IPO前投资者成了主力,接下来共同基金、保险公司、主权基金会更深参与。他特别提到,Anthropic和SpaceX一旦上市,会释放大量被非流动性额度绑住的共同基金资金;阿联酋的穆巴达拉等主权基金,在AI上更是积极。
下一轮的关键,从“谁融到的钱多”变成“谁真能产生现金流”。烧钱讲故事的阶段,可能要过去了。
“AI的钱,开始学会自己养活自己”
最后聊聊加文这个人。他自称“负责任的乐观主义者”:一边对AI长期乐观,一边主动寻找可能推翻自己判断的证据。
比如,Anthropic把74%的算力投入模型训练。看多的人说,推理占用的算力还少,未来转向推理能创造更多收入;看空的人说,一旦训练需求下降,GPU涌向推理市场,价格承压。同一个数字,两种读法。
他说自己上X发观点,不是为了证明自己是对的,是为了学习。AI行业的公众形象并不好,他希望更多人看到AI积极的一面——数据中心建在家乡,对很多小城镇是实实在在的工作机会。
“真正的乐观,是主动寻找看空的理由”
AI这轮上千亿美元的投入,最后会变成泡沫,还是下一轮增长的底盘?你怎么看?欢迎在评论区聊聊。