百强县如何“链”就的湖北观察与解析(经验与启示篇)
郭秦川
县域是我国国民经济的基础单元,中西部内陆县域如何摆脱传统路径依赖、实现规模扩张向质量效益转型,是中国式现代化进程中的重大现实命题。湖北仙桃、潜江、大冶、宜都、枝江、汉川、天门、枣阳 8 个县级市连续四年全部入围赛迪全国百强县,入围数量居中部第一、全国第四,2025 年诞生 4 个千亿县级市,8 市 GDP 合计 7921.19 亿元,占湖北省 GDP 比重约12.6%。样本覆盖省直管市、都市圈近郊、资源转型城市、平原农业大县、鄂北岗地等多元类型,既走出中部内陆县域规模跃升的实践路径,也集中暴露中西部县域普遍的结构性矛盾。本文从经济学视角客观梳理其发展特征、优劣势、机遇挑战、可复制经验,提炼面向全国特别是中西部县域的启示,为内陆县域高质量发展提供实证参考。
一、主要发展特点
(一)总量实现量级跨越,内部梯队分化显著
2020 年 8 市尚无千亿县,到2025 年形成清晰三级梯队:千亿俱乐部(仙桃 1190.77、潜江 1014.5、大冶 1001.6、宜都1003.44 亿元);准千亿梯队(枝江 959.81、汉川941.19 亿元);800 亿级梯队(天门 831.53、枣阳 874.58 亿元)。经历一轮完整经济周期:2020 全域负增长→2021 集体补偿性反弹→2022‑2024 增速回落分化→2025 格局进一步撕裂,分化为高韧性组(枝江、大冶依靠产业迭代保持增长韧性)与承压组(汉川、枣阳受传统支柱行业周期冲击增速下行),二元分化格局显现。
(二)区位禀赋决定三类发展模式
1、省直管扁平化模式(仙桃、潜江、天门):行政层级少,要素统筹权限大,经济底盘厚实;短板是远离中心大城市,高端科创要素供给不足。
2、都市圈紧邻外溢模式(汉川):紧邻武汉,区位红利突出;风险在于容易被动承接低端产能,产业链协同不足时抗周期能力偏弱。
3、省域副中心外围配套模式(大冶依托黄石;宜都、枝江依托宜昌;枣阳依托襄阳):承接副中心城市产业外溢与技术辐射,深度嵌入都市圈产业链分工体系。
(三)产业结构分化为三类,根植性集群特征突出
1、工业主导型(大冶、宜都、枝江、汉川):第二产业占比≥51%,制造业作为经济底盘;
2、服务业主导型(仙桃、潜江、天门、枣阳):第三产业占比接近或超过 47%,第二产业基础扎实,未出现产业空心化;
3、特色农业赋能型:一产占比不高,但打造潜江小龙虾、枣阳皇桃、宜都‑枝江柑橘等百亿级全产业链富民产业。
各县坚持 “一县一主业” 差异化赛道:资源型县域推动资源向下游材料制品延伸;平原县域发展轻工+农产品全链条;配套型县域做中心城市产业链配套;普遍不追求产业大而全,着力培育“搬不走”的本土根植性产业集群。但多数县域产业链停留在中游加工环节,终端品牌、链主企业供给不足。
(四)需求侧 “三驾马车” 冷热不均,存在负反馈风险
1、投资端:工业投资两极分化,仙桃、大冶工业投资、技改投入韧性较强;天门、汉川出现第二产业实体投资收缩,基建投资成为稳增长缓冲垫;房地产整体进入缩投资、去库存阶段,土地财政空间持续压缩。部分地区出现依靠基建替代制造业投资的苗头,潜藏产业空心化风险。
2、消费端:全部实现社零总额正增长,餐饮文旅等服务消费修复强劲,汽车家电大宗商品消费偏弱;乡村消费具备韧性,部分地区消费疲软根源来自工业景气下行传导至就业与居民收入预期,形成“工业下行‑就业‑收入‑消费”负反馈链条。
3、外贸端:进出口全部正增长,但整体外贸依存度偏低;分为出口导向型(汉川、仙桃、天门轻工纺织输出)、大宗原料进口驱动型(潜江化工原油进口)两类,高附加值出口产品供给不足。
(五)财政金融要素运行分化为三类模式
1、工业强财政‑资金本地循环(大冶、宜都、枝江):财政自给率 50.9%‑86.7%,存贷比91.6%‑111.6%,金融资金在实体经济内部高效循环,形成产业‑财政‑金融‑居民收入良性循环。
2、人口产业中等‑储蓄沉淀型(仙桃、汉川、枣阳):经济体量大,但财政紧平衡;住户储蓄规模高,存贷比仅 53%‑60%,存在本地储蓄外流、信贷对本土实体支撑不足问题。
3、人口大市‑高度依赖转移支付(天门):财政自给率仅 32.1%,民生刚性支出占比高,生产性产业投入空间受限;存贷比 48.1%,资金外流矛盾最为突出。
(六)创新、人口与公共服务呈现结构性特征
1、创新整体短板:缺少大院大所,普遍采用“研发在中心城市,生产落地县域”离岸科创模式,本地原始创新薄弱,高端人才持续被武汉、宜昌、襄阳虹吸,研发投入强度整体低于东部百强县。
2、人口约束:8县级市人口自然增长率全部为负,人口外流、老龄化构成中长期发展天花板。
3、公共服务分化:宜都、枝江人口规模较小,人均公共服务资源较好;仙桃、天门等人口大市,教育医疗硬件总量大,但人均指标被人口摊薄;紧邻大城市县市面临公共服务资源被中心城市虹吸现象。
二、发展优势
1、多元禀赋叠加,根植性产业集群成型:既有矿冶、磷矿、油气等资源基础,也有江汉平原农业水土禀赋,形成一批全国级特色块状产业集群,资源型、农业型、都市配套型多条崛起路径并行,证明内陆县域不只有单一发展路径。
2、融圈入群区位优势显著:全部纳入武汉、宜荆荆、襄阳三大都市圈辐射范围,可依托中心城市科创、市场、产业外溢,通过离岸科创、科创飞地弥补县域科研资源短板,构建“中心搞研发、县域搞转化生产”的分工模式。
3、制度改革红利释放:实施湖北强县工程,推行“百强进位、百强冲刺、百强储备”梯队培育;省直管市扁平化管理,落实“县直报省、省直达县”,减少行政层级损耗;考核逐步弱化单一 GDP 导向,增加创新、居民收入、能耗、就业质量指标,实施分类施策,激发县域发展自主权。
4、存量产业底盘厚实,转型空间充足:纺织、化工、冶金、装备制造传统产业体量较大,通过智能化、绿色化技改可释放内涵式增长潜力;农产品精深加工、农文旅融合拓展工农双向增值空间,农业大县同样具备跻身全国百强的现实可能。
5、基础设施条件持续改善:长江黄金水道、货运铁路、高速公路、园区载体逐步完善,交通基础设施可以根据主导产业定位进行适配布局,为产业落地提供硬件基础。
三、短板与问题
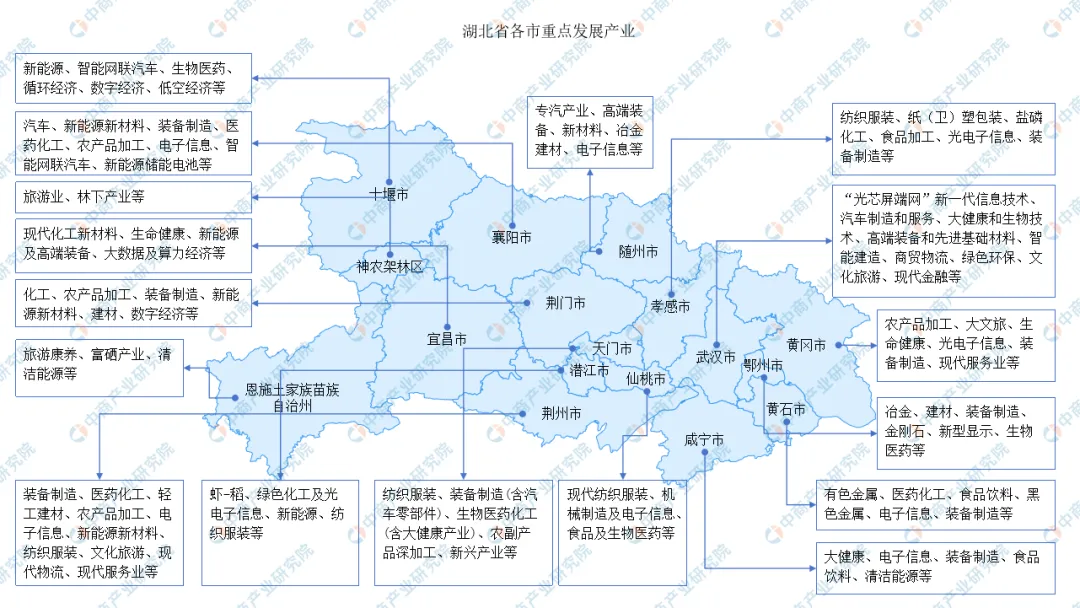
1、产业结构性风险突出:部分县市“一业独大”,汉川纺织服装、枣阳传统燃油车零部件、潜江石化等支柱行业受周期波动影响大;产业链大多处于中游加工配套,链主企业、终端自主品牌不足,大中小企业融通水平不高;部分区域存在纺织、化工新材料赛道同质化招商竞争。
2、创新能力短板明显:本地高校科研院所稀缺,原始创新能力薄弱,高度依赖外部科创成果外溢;高新技术产业占比整体不高,高端人才持续向中心城市流失,人才要素约束长期存在。
3、要素保障多重压力叠加:化工、冶金类县域面临能耗、环保硬约束;部分人口大县财政自给率偏低,高度依赖上级转移支付;普遍存在“存款留在本地,信贷流向外地”资金外流;房地产下行背景下土地财政空间收缩。
4、区域协同深度不足:部分近郊县只承接低端产能,没有深度嵌入都市圈高端产业链;跨行政区产业链分工协作机制不完善,相邻县市存在同质化竞争,行政壁垒制约要素自由流动。
5、人口中长期约束:全部县市人口自然负增长,人口外流、老龄化制约劳动力供给、本地消费市场扩容,劳务输出带来社保、公共服务配套压力。
6、“规模先行、质量追赶”差距客观存在:虽然实现千亿GDP突破,但对比江浙头部百强县,人均GDP、居民可支配收入、研发投入强度、高新技术产业占比仍存在质的差距,千亿规模不等于高质量发展。
四、机遇与挑战
(一)发展机遇
1、中部崛起、长江经济带战略赋能:国家推动中部地区崛起,支持内陆地区推进新型工业化,为中部县域承接产业转移、发展新材料、先进制造、农产品精深加工提供宏观政策环境。
2、都市圈一体化加速:武汉、宜荆荆、襄阳都市圈建设提速,产业分工细化,中心城市研发成果外溢、配套环节向外疏解,为周边县域带来配套制造、中试转化、科创飞地发展机遇。
3、传统产业数字化绿色化转型窗口期:智改数转、绿色低碳改造为冶金、化工、纺织等传统产业提质增效,传统产业可以通过技改焕发新动能,不完全依赖新建重大项目。
4、消费升级带动农业全链条增值:预制菜、农文旅、品牌农产品市场扩张,农业大县可以把水土资源转化为产业链价值,拓宽富民增收路径。
5、制度改革持续深化:强县工程持续推进,扩权赋能、分类考核、要素市场化改革不断落地,进一步释放县域改革红利;科创飞地、离岸研发模式为破解县域创新短板提供可行方案。
(二)现实挑战
1、外部周期波动传导压力:纺织、石化、汽车零部件均属于强周期行业,全球大宗商品价格、外需波动会直接传导至县域工业、投资、就业、消费,放大经济下行压力。
2、中心城市要素虹吸效应持续:高端人才、优质医疗教育资源持续向省会、省域副中心集聚,县域“引才难、留才难”长期存在。
3、多重要素约束收紧:能耗双控、生态环保、土地指标约束趋严;地方财政紧平衡,债务风险防控压力上升,依靠大规模基建拉动增长的空间收缩。
4、人口负增长与老龄化不可逆:劳动力总量缓慢下行,本地消费市场天花板显现,劳务输出带来的人力资本流失难以短期逆转。
5、对标东部县域追赶难度较大:东部县域经过长期积累,在市场化环境、产业链完整度、品牌、创新生态具备优势,中部县域不宜简单复制东部指标与产业结构,需要走出适配内陆禀赋的追赶路径。
五、经验与观点
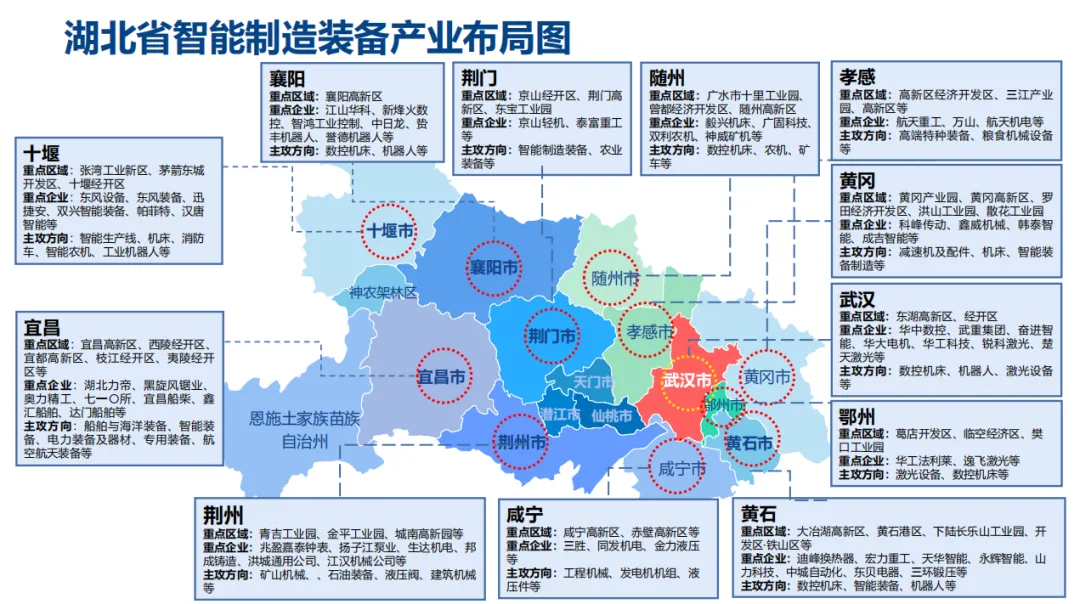
经验一:立足资源禀赋培育根植性特色产业集群,坚持“一县一主业”,拒绝产业全能化
不盲目跟风热门赛道,充分用好资源、区位、农业禀赋,打造搬不走的本土产业集群。资源型县域不是简单关停传统产业,而是从卖原矿原料向材料、制品延伸,培育第二增长曲线破解“资源诅咒”;平原无矿县域做强轻工产业与农产品全链条;农业大县跳出“农业等于低产值”,推进养殖‑加工‑预制菜‑文旅品牌全链条增值。不追求大而全,集中力量锻造长板。
经验二:深度融入都市圈城市群分工,区分低端产能转移和产业链协同配套
融圈入群不等于被动承接落后淘汰产能,主动争取中试基地、零部件配套、科创成果转化,构建“研发在中心城市,生产落地县域”离岸科创模式,弥补本地科研资源短板。省直管县市推进跨区域一体化,破除行政壁垒,规避内部同质化内卷;远离特大中心城市的县域主动对接本省省域副中心城市产业链。
经验三:存量技改焕新与增量项目引进双轮驱动,不简单推倒旧产业
中部县域传统产业占比高,不能把传统产业简单当作包袱。把工业技改摆在突出位置,走内涵式增长,推动纺织、冶金、化工实施“智改数转网联”;新兴产业优先选择与本地产业基础具备协同基础赛道,依托既有产业基础布局新赛道,避免脱离县情盲目布局风口产业。
经验四:用好制度供给,实施强县工程,推行分层分类政策与考核导向
适度扩权赋能,扁平化管理减少行政层级损耗,提升审批、要素统筹效率;对千亿县、准千亿县、800 亿梯队、农业县、资源转型县实施差异化政策,不搞一刀切;优化考核指挥棒,弱化单一GDP权重,增加创新、居民收入、能耗、就业质量等高质量指标,引导从规模扩张转向质量效益。
经验五:工农双向融合,推动一二三产联动,拓宽富民增收渠道
守住粮食安全底线,推动“粮头食尾、农头工尾”,把农业资源转化为加工、品牌、文旅价值;证明农业大县完全可以同时做强工业,实现农业固本、工业强县双向并行。
经验六:基础设施与主导产业相匹配,硬件建设服务产业定位
交通、能源、园区规划要匹配主导产业,避免交通‑产业规划两张皮;重化工需要港口、货运铁路、管道配套;缺少水运条件的县域理性避开大运量重化工;补齐教育医疗公共服务,依靠产教融合定向培育本土技能人才,以产业就业 + 公共服务留人。
经验七:强化风险防控,增强产业抗周期能力
改变部分地区“一业独大”格局,培育多元增长曲线;严守能耗、环保、安全生产底线;优化县域金融配置,破解储蓄外流;合理管控基建、地产投资,防范脱实向虚,守住财政债务安全底线。
六、对全国县域经济发展的启示
(一)资源型县域:资源不等于诅咒,关键在于延链升级
资源县出路不是简单关停传统产业,要推动从输出原矿原料向精深材料、制品升级,同步布局接续替代产业,构建多元产业结构;严守生态、能耗红线,把生态约束前置到产业选择环节,实现传统产业绿色转型。
(二)大城市周边近郊县域:融圈入群要拒绝低端锁定
承接外溢不等于承接落后产能,重点争取中试转化、配套制造、科创成果落地;警惕过度依赖单一劳动密集型产业带来的周期收缩风险,主动嵌入都市圈中高端分工链条。
(三)农业主产县域:农业大县不等于经济弱县
不能把农业视为发展包袱,守住粮食安全底线,延伸农产品精深加工、预制菜、农文旅全产业链;适度发展根植性轻工配套,走“农业固本+工业强县” 路径。
(四)内陆无资源、远离特大中心城市普通县域:不求全能,锻造长板
摒弃“大而全”工业思维,集中资源打造 1‑2个根植性主导产业;创新破解创新人才短板,推广科创飞地、离岸研发模式,不必硬在本地建设大型科研院所;依靠职业教育培育本土技能工人,柔性引进外部人才,不求所有、但求所用。
(五)制度与考核层面启示
1、坚持分类施策:对千亿标杆县、准千亿县、农业县、资源转型县设置差异化政策目标,不搞一刀切。
2、优化考核导向:降低唯 GDP 倾向,增加创新投入、居民收入、能耗、就业质量等质量指标,防范为冲 GDP 盲目上马脱离本地基础的新兴赛道。
3、防范县域金融风险:重视存贷比指标,警惕“储蓄在本地、信贷向外流”;建立风险补偿机制,引导金融资源浇灌本土实体经济;不能过度依靠基建投资拉动,防止制造业底盘弱化。
4、正确看待人口约束:县域竞争本质是产‑城‑人协同,优先做强产业岗位,依靠产业就业留住人口,不能单纯依靠房地产造城吸引人口,正视人口负增长、老龄化中长期现实。
(六)理性看待中部与东部县域差距
中西部县域追赶不能简单对标江浙县域的产业结构与经济指标。湖北 8县级市属于“规模先行、质量追赶”阶段,要优先做强根植性本土产业集群,循序渐进提升创新能力、人均效益,走符合自身资源禀赋的差异化高质量发展道路。
总体观点:县域经济竞争本质是产业链竞争,而非简单 GDP 数字竞赛。湖北 8 个百强县实践表明,中部内陆县域崛起有多条可行路径:依托矿产资源可以崛起,没有矿产依靠水土农业资源、都市圈协同同样可以跻身全国百强。内陆县域高质量发展核心逻辑,就是立足自身比较优势锻造根植性产业长板,深度融入城市群分工,兼顾传统产业升级和新兴产业培育,统筹产业、就业、人口、公共服务协同共进。
注:2026年10月22日撰稿,数据资料来源湖北省人民政府、8个县级市人民政府及相关部门官网。