本文作者——宋西|萨拉曼卡大学社会学硕士
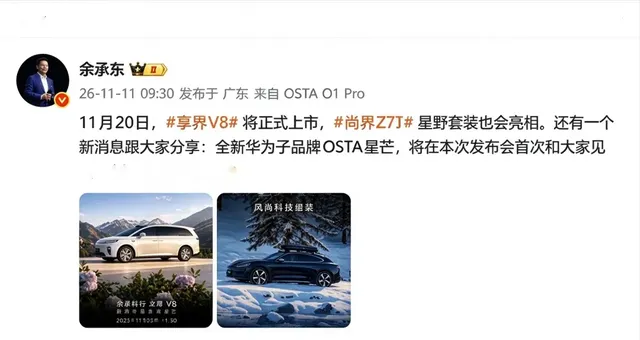
阔直板打头阵,华为星芒要做的不是“又一个手机品牌”11月20日,OSTA星芒将第一次公开亮相。
这个名字在11月11日才被华为正式放出,全新子品牌,首款产品OSTAO1Pro,可能选用一种叫“阔直板”的新形态。
余承东的表态很明确:希望通过这个全新品牌探索更多AI新可能。
距离华为上一次动“子品牌”这三个字,已经过去六年。
2020年出售荣耀时,华为在声明中写得很清楚:产业技术要素不可持续获得,消费者业务承受巨大压力。
那一次是被迫收缩,为的是让荣耀脱离制裁影响,保住产业链、渠道和市场。
而这一次,星芒是在华为手机业务恢复之后主动推出来的。
同样是子品牌,处境已经完全反转。
星芒首款产品OSTAO1Pro可能选用“阔直板”设计。
与传统细长比例的直板机相比,这种形态增加的是横向显示空间,方向是改善阅读、视频和多任务操作的体验。
相关参数和定位尚待官方确认,但形态本身已经传递出信号:星芒不打算走常规的性价比补位路线,而是想在外观和交互上先跟现有系列拉开距离。
这就带来一个问题:华为已经有Mate、Pura、nova、畅享,从千元到万元铺得相当完整,为什么还要再开一个品牌?
Mate承担高端旗舰和商务定位,Pura主打影像与设计,nova面向年轻消费群体,畅享覆盖大众市场。
这套矩阵已经很完整。
如果星芒只是把原本属于nova或Pura的用户重新分配一遍,对华为的意义约等于零。
成熟系列的品牌认知已经固定,用户期待也固定。
把新交互、新形态塞进Mate,用户不一定买账,还容易伤到旗舰的产品路线。
独立品牌则提供了探索空间:可以试新设计、新交互,甚至试跟传统手机不太一样的使用场景。
成了,形成新的品牌特色;不成,也不至于动摇主系列。
星芒更像华为的产品创新试验场,这是依据于现有信息的判断,并非华为已经公布的规划。
试验场也需要支撑。
华为目前的底气,可以从三个层面来看。
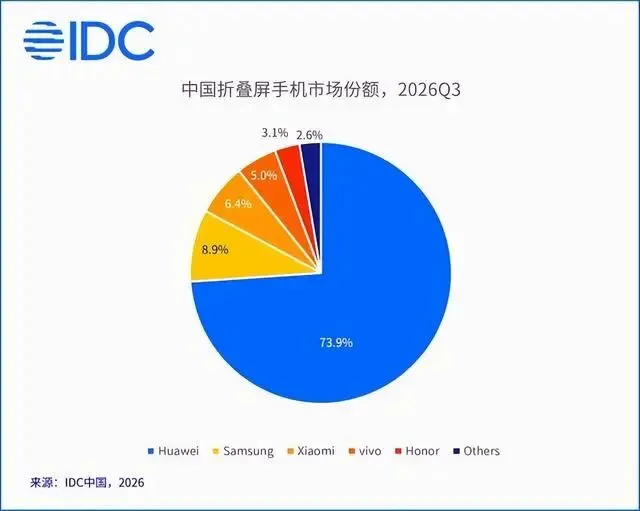
份额层面,IDC数据显示,2026年第三季度中国智能手机市场出货量约5806万台,同比下降15.2%,大盘并不景气。
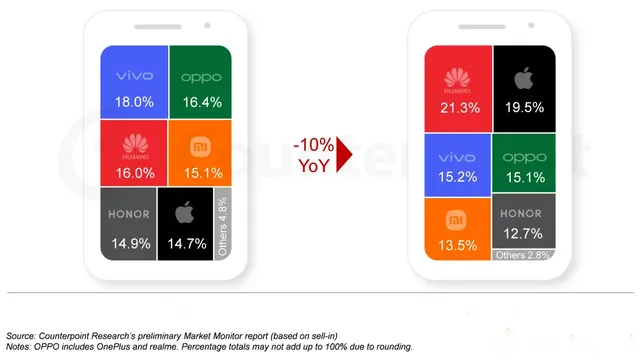
但华为市场份额达到21.1%,是头部厂商中唯一实现同比两位数增长的品牌,出货量同比增长17.3%,位居全国第一,领先苹果的17.8%达3.3个百分点。
Counterpoint和Omdia统计方法略有差异,结论一致:华为稳居第一。
2025年华为已经以4670万部的全年出货量重回中国手机市场第一,进入2026年这个领先优势一直延续。
芯片层面,首款全面落地“韬定律”的麒麟9050系列芯片实现规模量产,搭载机型包括MateXT2三折叠手机、Mate90系列等。
手机能不能稳定交付,这一关华为已经过了。
生态层面,截至2026年9月底,HarmonyOS6和HarmonyOS7终端设备数(包括手机、平板和PC)已经突破9000万。
华为手里不只是一套硬件体系,还有一套逐渐成熟的操作系统和应用生态。
三条线凑齐,才轮得到一个独立品牌去折腾。
但星芒真正要抢的,可能还不是手机市场的份额,而是AI终端的入口。
过去十几年,手机竞争围绕硬件展开:芯片、屏幕、摄像头、续航、工业设计。
每年发新机,核心是让消费者看到参数更强。
AI正在改变这个逻辑。
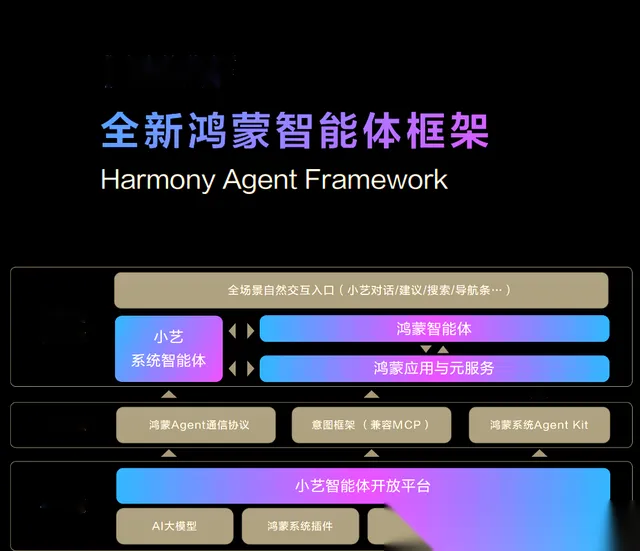
华为在推动操作系统向Agent智能体架构演进。
根据华为2026年9月公布的数据,鸿蒙智能体框架2.0可以连接应用、Skills和第三方智能体,小艺能够调用2100多项系统能力,并连接500多个伙伴精选Skills和2000多个鸿蒙智能体。
这意味着,手机正在从“用户逐个打开应用”变成“用户提需求,系统调服务”。
比如安排一次出行,过去要查路线、订票、找酒店,切换好几个应用;系统级AI有机会把这些步骤串起来,由智能体协助完成。
但这里卡着一个硬门槛:应用权限。
市面上AI手机不是没出现过,可很多应用并不开放自动化操作权限。
支付、交易、隐私、数据安全都压在里面,第三方不会轻易交出操作权。
光有模型和算力不够,还得应用生态配合。
这恰恰是鸿蒙的价值所在,华为有自己的操作系统,也在持续拉开发者和服务伙伴进来。
星芒如果把新AI能力和新硬件形态绑在一起,就有机会成为鸿蒙探索新交互、新场景的一个入口。
机会在这儿,压力也在这儿。
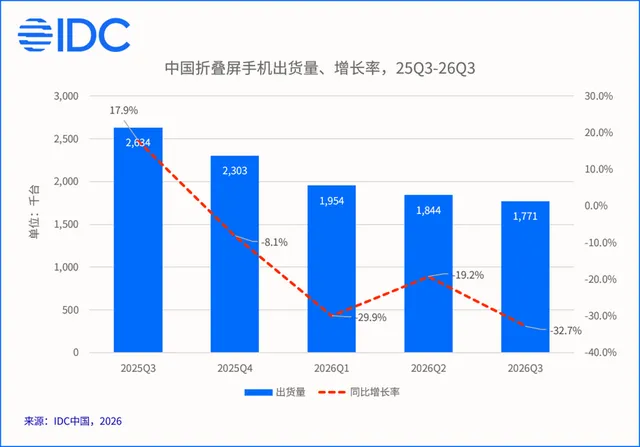
中国智能手机出货量已经连续六个季度下滑,这个速度较上半年约4%的降幅明显加快。
IDC指出,存储等元器件成本上升导致终端涨价,抑制了消费需求,换机周期拉长。
这个时候多开一个品牌,研发、库存、渠道、管理,全是成本。
如果星芒只是把原本属于nova或Pura的消费者重新分配一次,意义有限;只有吸引其他品牌用户、创造新的产品需求,才能真正带来增量。
而阔直板这条道上,已经有人先动了。
OPPO的阔直板工程机多次曝光,定位旗舰;vivo规划的是6.5英寸以内的小尺寸阔直板,预计2027年推出;荣耀、小米也被曝在测试类似产品。
酷派更直接,已推出999—1399元的百元级阔直板CoolXWide。
千元、中端、高端,阔直板已初步形成完整布局雏形。
星芒首款手机定价怎么定、差异化怎么打,直接决定它是增量还是内耗。
六年前卖荣耀,是为了保住产业链;六年后推星芒,是在手机业务恢复之后,为下一轮终端竞争寻找新的可能。
荣耀帮华为守住了过去,星芒能不能成为华为探索AI终端的新载体,还要看11月20日它拿出来的产品,够不够不一样。
#头条精选-薪火计划#