当前位置:首页>排行榜>2026 A股医疗器械百强市值榜,谁在称王,谁在掉队?

2026 A股医疗器械百强市值榜,谁在称王,谁在掉队?

  • 更新时间 2026-11-15 10:30:00
2026 A股医疗器械百强市值榜,谁在称王,谁在掉队?

导读: 经历了集采洗礼、医疗反腐与宏观周期的多重考验,中国医疗器械产业在2026年迎来了关键的分水岭。当我们复盘A股医疗器械TOP100市值榜单,这不再仅仅是一份财富数字的排名,而是一张透视中国医疗产业底层逻辑重塑的“X光片”。从“概念叙事”到“业绩兑现”,从“国内内卷”到“出海破局”,冰火两重天的背后,是技术壁垒、全球化能力与经营韧性的综合较量。
01 宏观底色:告别“概念叙事”,资本回归“业绩兑现”

要读懂医疗器械的市值排行,首先要看懂当前生物医药板块的宏观资金面。
今年10月,清华大学全球证券市场研究院发布了《中国生物医药上市公司市值发展报告·2026》。报告指出了一个残酷但理性的现实:现阶段中国生物医药行业呈现板块市值占比回落,市场的投资逻辑已经发生了根本性逆转——从过去盲目追捧的“概念叙事”,全面转向了看重确定性的“业绩兑现”。
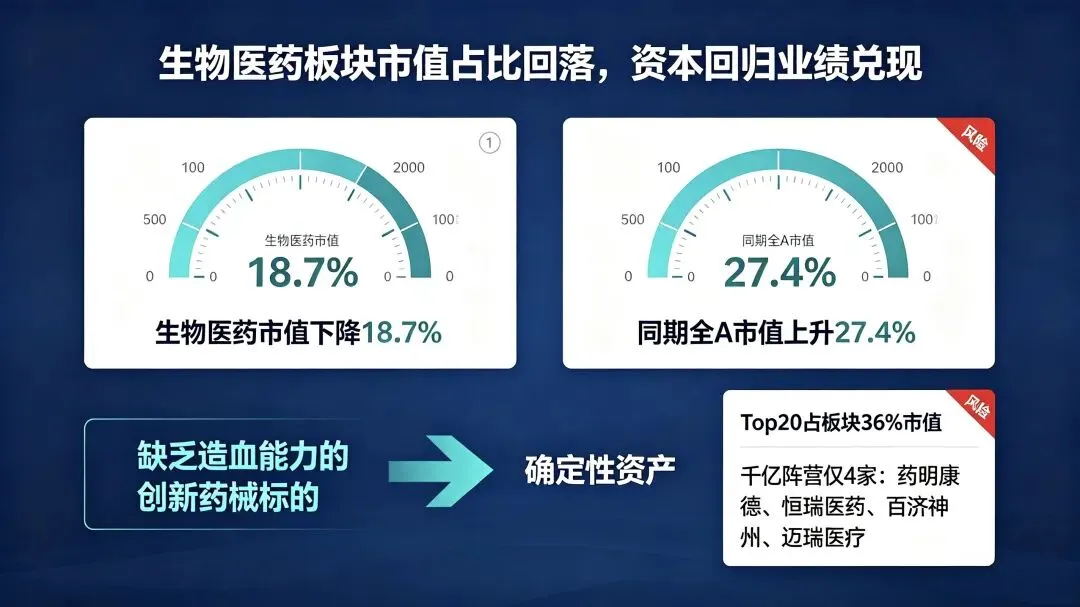
数据印证了这一趋势。从A股市场全景看,截至2026年9月,生物医药板块整体总市值约为6.71万亿元,占市场权重降至5.3%。在这期间,行业整体市值下降了18.7%,而同期全A总市值却上升了27.4%。这一降一升,折射出资本正在加速撤离缺乏造血能力的创新药械标的。
然而,在马太效应加剧的当下,头部企业的吸金能力依然强劲。生物医药板块创新链中,Top20公司占据了板块整体36%的市值。其中,药明康德、恒瑞医药、百济神州、迈瑞医疗4家构成了仅有的“千亿阵营”。
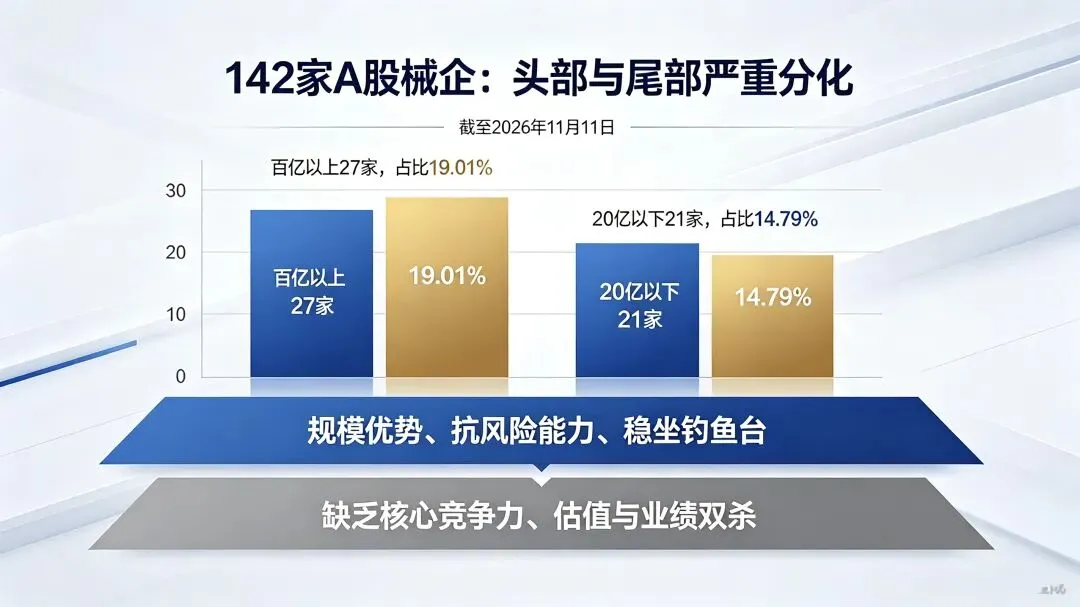
具体到医疗器械领域,同花顺问财数据显示,截至2026年11月11日,142家A股医疗器械上市公司中:百亿市值以上的企业共有27家,占比19.01%;· 市值在20亿以下的企业共有21家,占比14.79%。
这两组数据的背后,是行业极其严重的两极分化。 头部企业凭借规模优势和抗风险能力稳坐钓鱼台,而缺乏核心竞争力的中小型企业则在集采常态化下,面临估值与业绩的“双杀”。
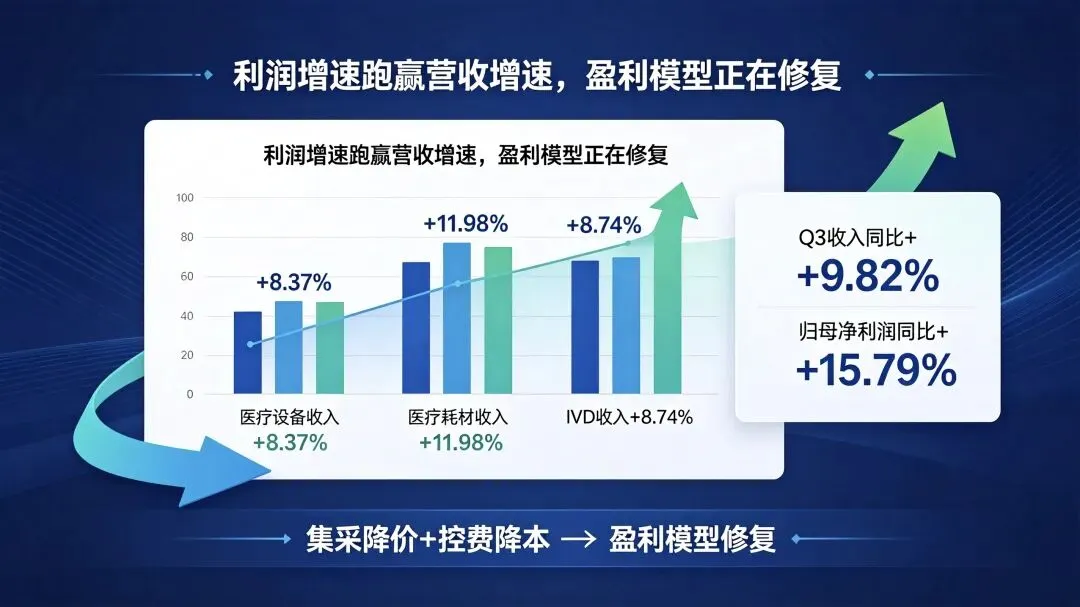
那么,支撑起这100家上市械企市值的底气从何而来?从宏观面看,经历了前期的阶段性承压后,行业的基本面正在触底反弹。据国金证券研报数据,医疗器械板块2026年第三季度收入同比增长9.82%,归母净利润同比增长15.79%。三大核心细分板块均实现正增长:医疗设备收入同比增长8.37%,医疗耗材增长11.98%,体外诊断(IVD)增长8.74%。
利润增速跑赢了营收增速,这说明企业在经历了“集采降价+控费降本”的阵痛期后,盈利模型已经得到了有效修复。

02 塔尖之争:A股器械市值TOP10全景图

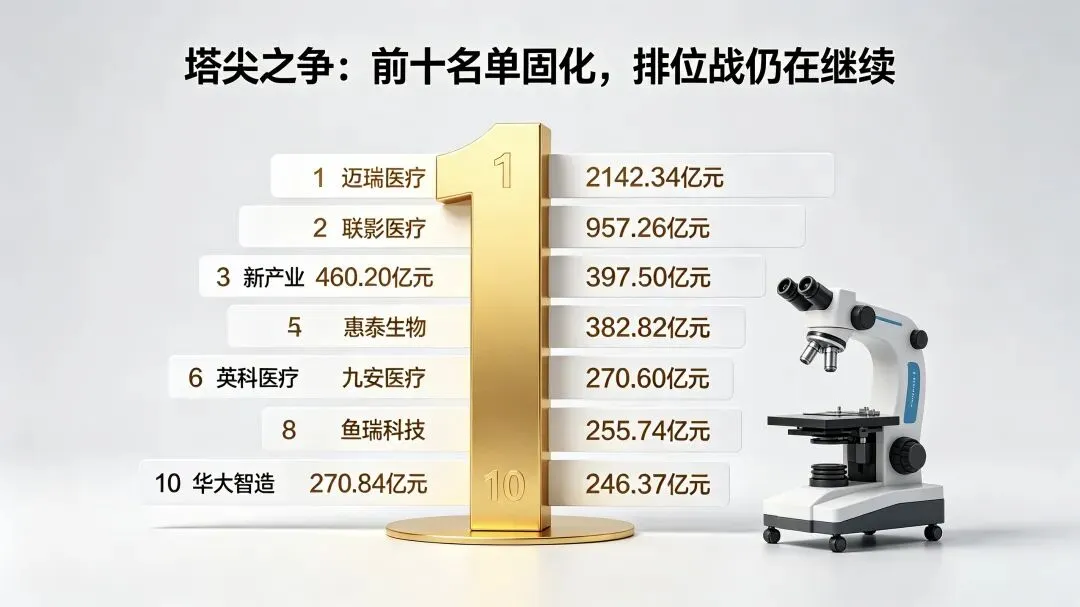
纵观截至2026年11月11日的A股医疗器械上市公司市值排行榜,前十大企业的名单已基本固化,但排位战依然暗流涌动。
榜单前十名分别为:迈瑞医疗、联影医疗、新产业、惠泰医疗、万泰生物、英科医疗、九安医疗、鱼跃医疗、奕瑞科技、华大智造。
其中最引人注目的,莫过于迈瑞医疗的一骑绝尘。它以2142.34亿元的市值断层领先,不仅稳居榜首,更是医疗器械板块中唯一一家真正意义上进入“千亿阵营”的巨无霸。 
排在第二的是高端影像设备龙头联影医疗,市值957.26亿元,正蓄力冲击千亿;
第三位则是国产化学发光龙头新产业,市值460.2亿元。
深入剖析这些头部企业的前三季度财报与战略布局,我们能清晰地看到它们穿越周期的三大核心武器。

03 巨头拆解:谁在定义医疗器械的“中国高度”?

迈瑞医疗:大象起舞,新兴业务构筑第二曲线

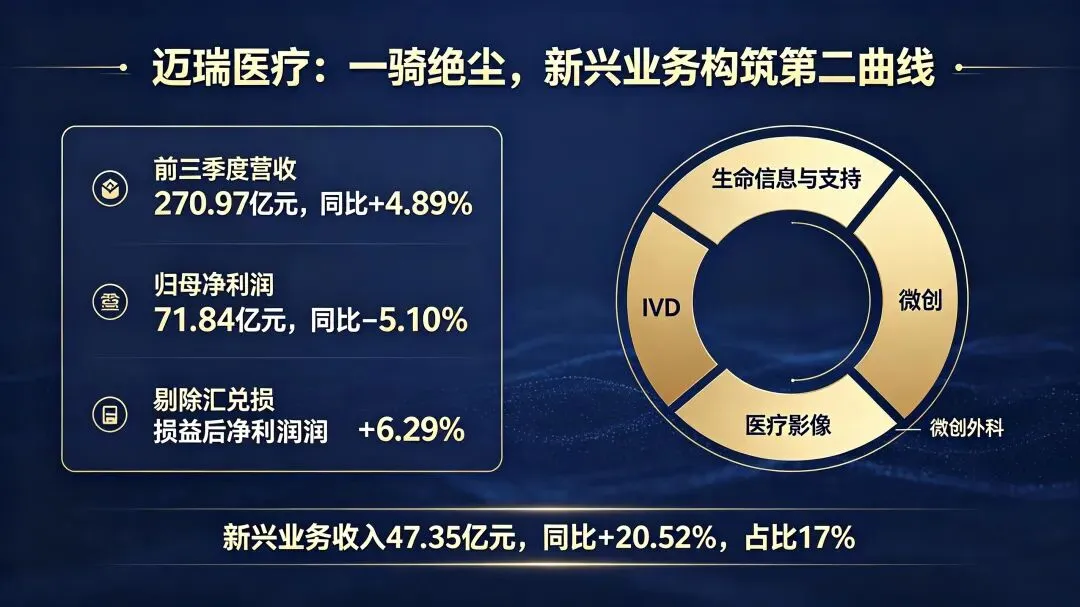
作为行业的“营收与净利润双冠王”,迈瑞医疗前三季度交出了营收270.97亿元(同比增长4.89%)、归母净利润71.84亿元(同比下降5.10%)的成绩单。
表面上看,利润端似乎出现了短期承压。但深究其因,主要是受汇兑损益影响。若剔除汇兑损益影响,其前三季度净利润实则同比增长6.29%,在如此庞大的高基数上,依然保持了稳健的步伐。
迈瑞的财报,其实是观察中国头部械企全球化进程的一面镜子。
· 海外市场高歌猛进,前三季度收入达143.64亿元,同比增长11.04%,国际业务底盘越发稳固。· 国内市场虽然尚未完全复苏(收入127.33亿元,同比下降1.28%),但迈瑞预计2026年国内业务有望回正,2027年后进入稳健增长通道。这种底气,源于其对院内高端市场的持续渗透。
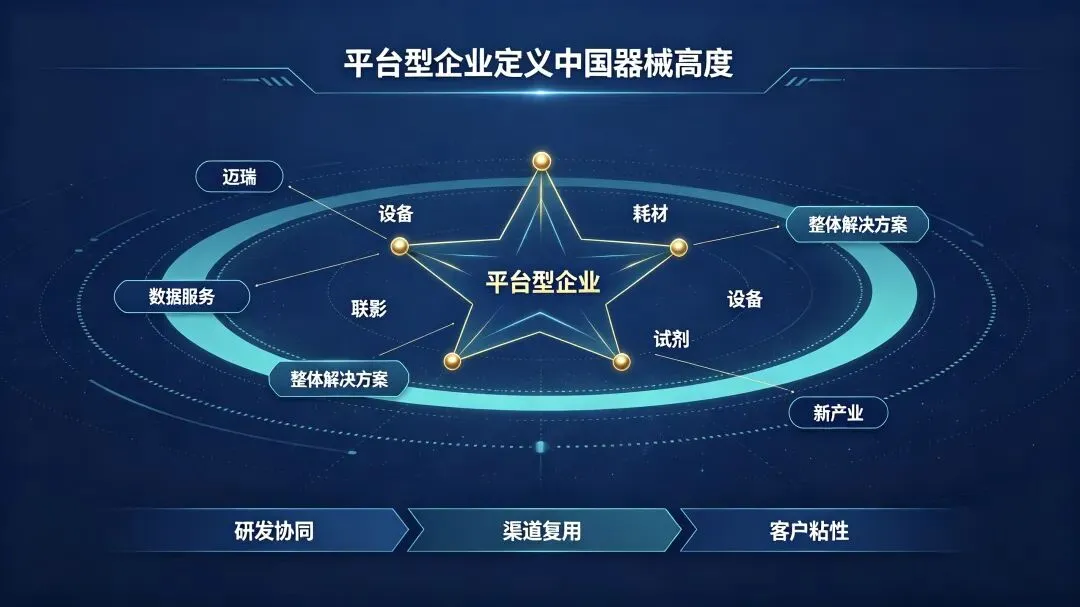
更值得关注的是其业务结构的重塑。前三季度,迈瑞的新兴业务(微创外科、微创介入等)实现收入47.35亿元,同比大增20.52%,占公司整体收入的比重达到17%。特别是在国内市场,新兴业务与体外诊断业务的合计营收,占比已接近国内业务收入的四分之三。迈瑞正成功从单一的设备供应商,转型为涵盖生命信息与支持、IVD、医疗影像及微创外科的综合性医疗器械平台。

联影医疗:硬核技术突围,亚太区成海外增长引擎

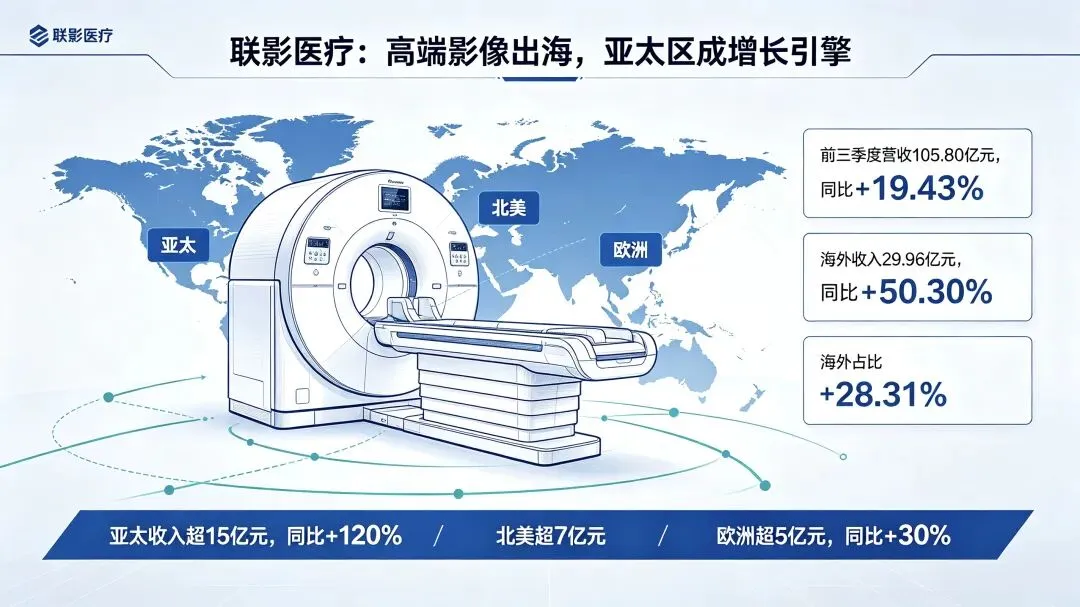
排在第二的联影医疗,前三季度实现营收105.80亿元,同比增长19.43%;归母净利润10.35亿元,同比下降7.60%。不过,单看第三季度,其净利润实现了1.38亿元,同比增长13%,回暖势头明显。
作为国产高端影像设备的扛旗者,联影的看点在于“高端出海”。前三季度,联影海外业务收入高达29.96亿元,同比增长50.30%,海外业务占比提升至28.31%。
其中,亚太发达市场成为其高端产品拓展的桥头堡,亚太收入超15亿元,同比激增超120%。同时,北美市场收入超7亿元,欧洲超5亿元(同比增长近30%)。这标志着中国高端医疗装备已经在全球最严苛的市场上,与国际巨头展开了正面硬刚。

新产业:IVD龙头的流水线战役

国内IVD集采落地后,价格政策逐渐明朗,市场迎来了修复期。新产业前三季度实现营收37.01亿元(+7.97%),归母净利润13.91亿元(+15.42%)。
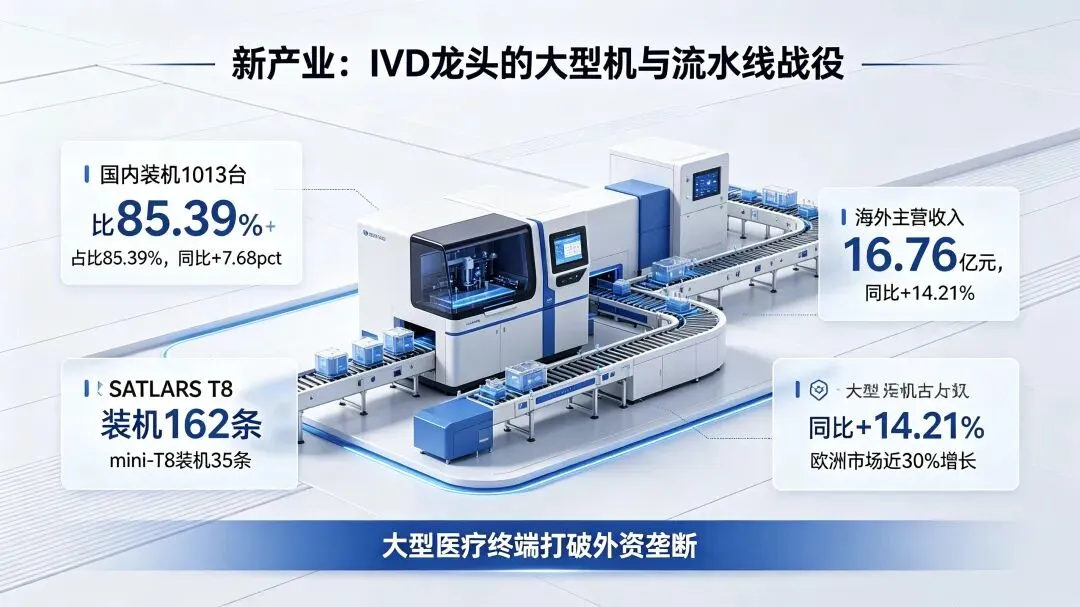
新产业的核心战略是“大型机与流水线”的装机放量。前三季度,其国内市场完成全自动化学发光仪器装机1013台,大型机占比高达85.39%(同比提升7.68个百分点);SATLARS T8流水线实现装机162条,三季度新上市的mini-T8也实现了35条装机。流水线的快速放量,意味着其在大型医疗终端打破了外资垄断,取得了实质性突破。
在海外市场,新产业同样取得16.76亿元的主营收入,同比增长14.21%。尤其是在人民币对欧元升值的背景下,其欧洲市场依然实现了近30%的逆势增长。

惠泰医疗:迈瑞赋能,心血管平台的协同红利

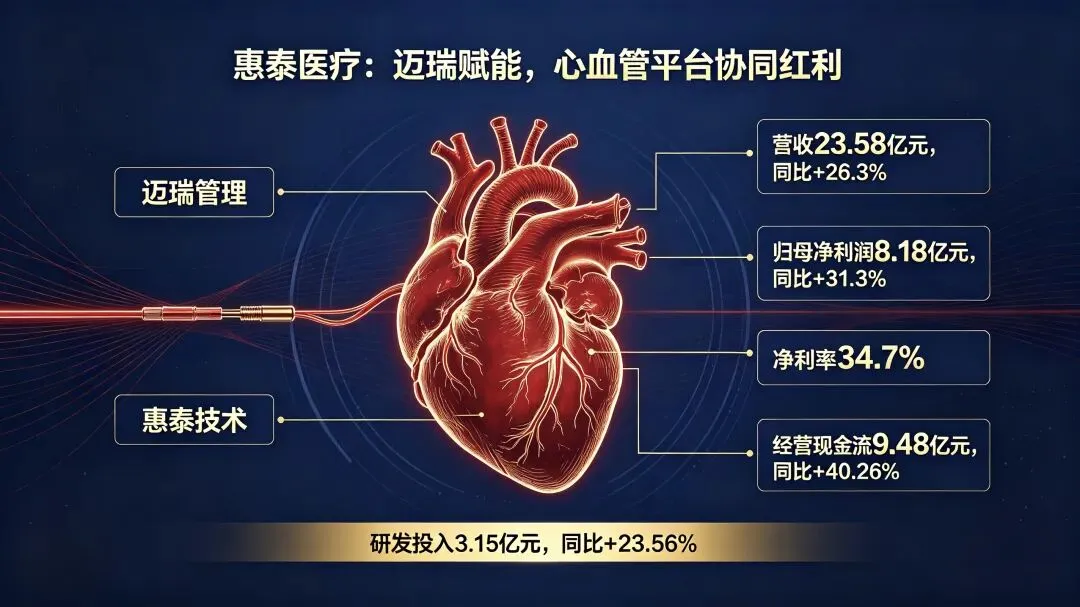
市值逼近400亿的惠泰医疗,前三季度表现极为抢眼。营收23.58亿元(+26.3%),归母净利润8.18亿元(+31.3%)。其归母净利率高达34.7%,经营现金流净额达9.48亿元,大增40.26%。
惠泰的狂飙,与迈瑞的入主密不可分。自迈瑞系背景的赵宇翔当选董事长并全面负责营销工作后,惠泰正在进行系统的销售队伍与渠道梳理。在研发端,迈瑞的电生理设备与耗材研发团队与惠泰深度融合,迈瑞研发管理人员全职加入惠泰。前三季度惠泰研发投入达3.15亿元,同比增长23.56%。“迈瑞的管理+惠泰的技术”,正在重塑国产心血管介入领域的竞争格局。

万泰生物:疫苗阵痛与诊断业务的坚韧

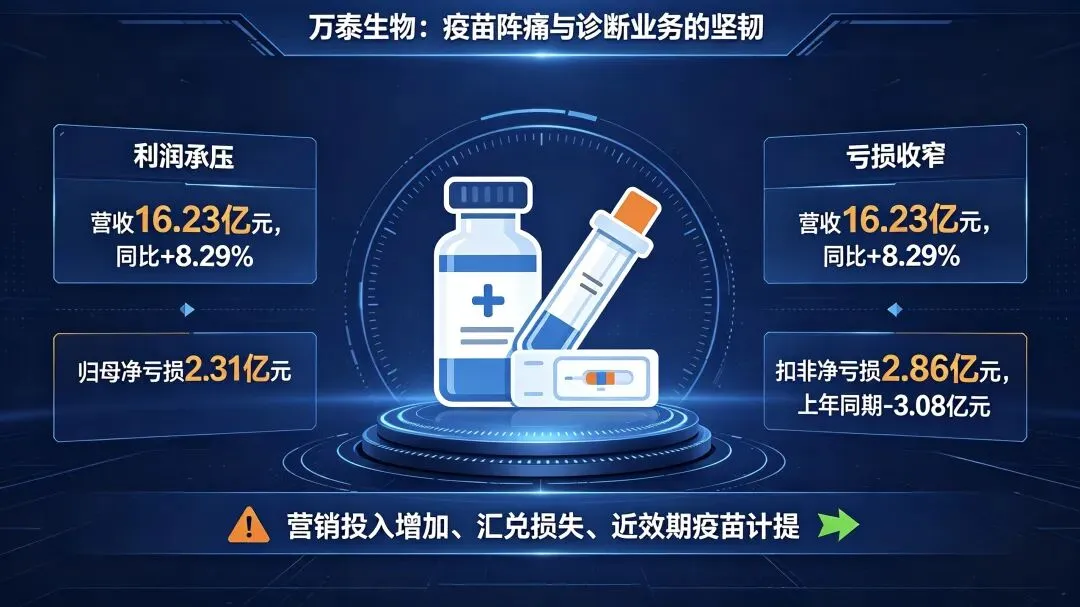
排在第五的万泰生物,处于市值302.82亿元的位置。其前三季度营收16.23亿元(+8.29%),但归母净亏损达2.31亿元(上年同期为亏损1.73亿元)。
利润的下滑,主要源于营销投入增加、美元汇兑损失及部分近效期疫苗计提存货跌价准备。但值得注意的是,其扣非净亏损为2.86亿元,较上年同期的3.08亿元有所收窄,这得益于九价HPV疫苗收入规模的增加和整体毛利的提升。万泰正处于产品结构切换的阵痛期,未来能否靠九价HPV疫苗打赢翻身仗,仍需时间验证。

04 中坚力量与细分龙头:寻找各自领域的“破局者”

除了前十名的神仙打架,在百强榜单的中段,我们同样能看到许多极具韧性的细分赛道龙头。它们或许不具备千亿市值,但正在各自的领域内演绎着精彩的突围战。

骨科板块的冰火两重天

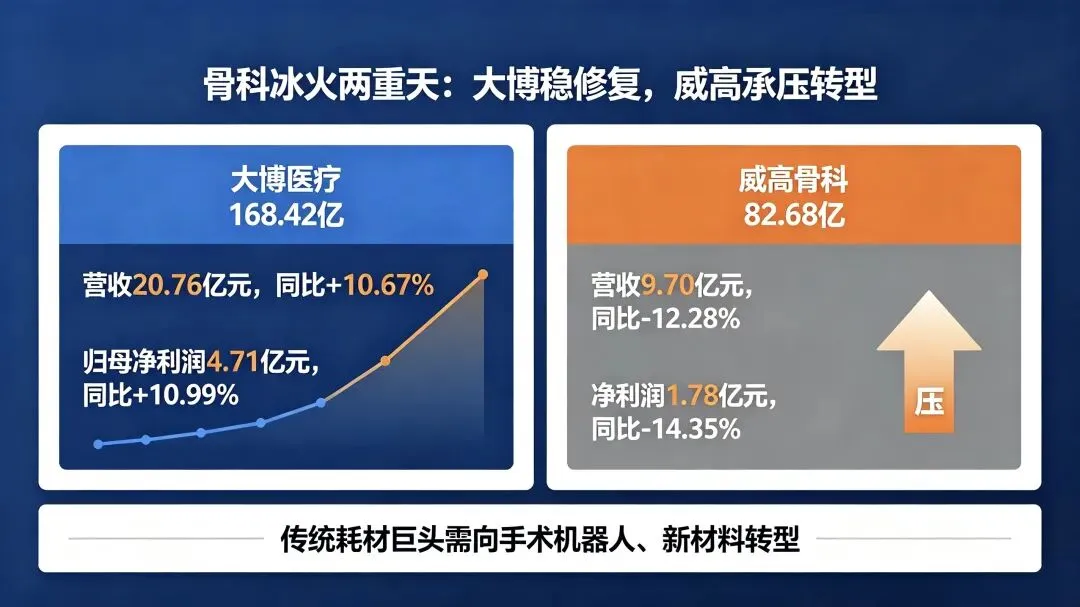
人工关节与脊柱集采,曾让骨科企业经历了一场灵魂洗礼。在百强榜中,大博医疗以168.42亿市值位列第15位,前三季度营收20.76亿元(+10.67%),归母净利润4.71亿元(+10.99%)。大博医疗已经成功走出了集采阴霾,恢复了稳健的盈利能力。
而曾经的“骨科一哥”威高骨科,市值则回落至82.68亿元。前三季度营收9.70亿元(-12.28%),净利润1.78亿元(-14.35%)。反映出在集采后遗症与市场竞争加剧的双重压力下,传统耗材巨头仍需加速向手术机器人、新材料等高附加值领域转型。
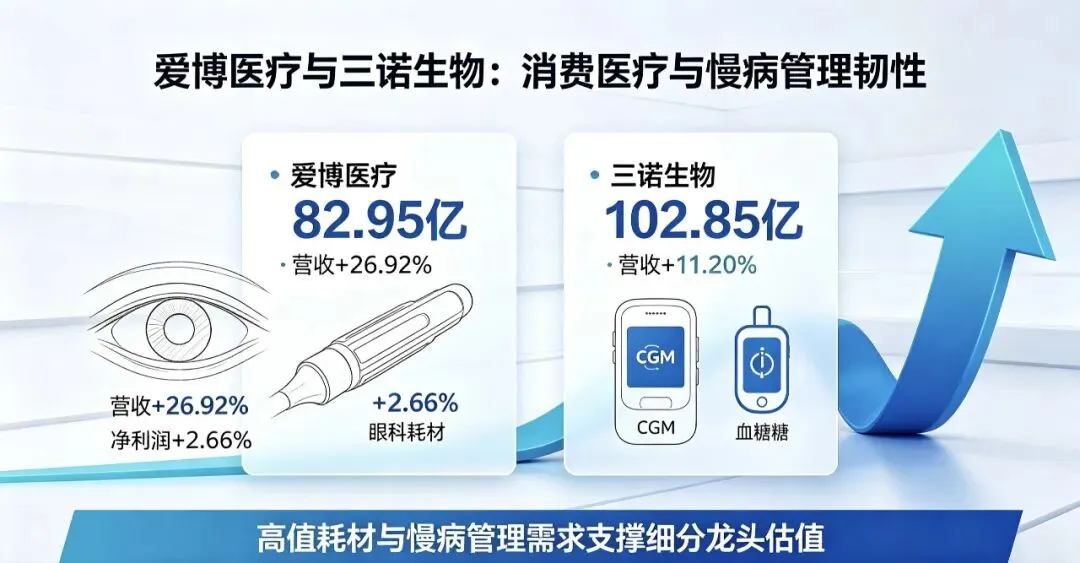
此外,爱博医疗(82.95亿)在眼科高值耗材领域表现亮眼,前三季度营收大增26.92%,净利润增长2.66%。三诺生物(102.85亿)作为慢病管理(CGM)龙头,保持了11.20%的营收稳增。这些企业代表了国产企业在消费医疗与慢病管理领域的强劲需求。

医疗设备与硬件出海

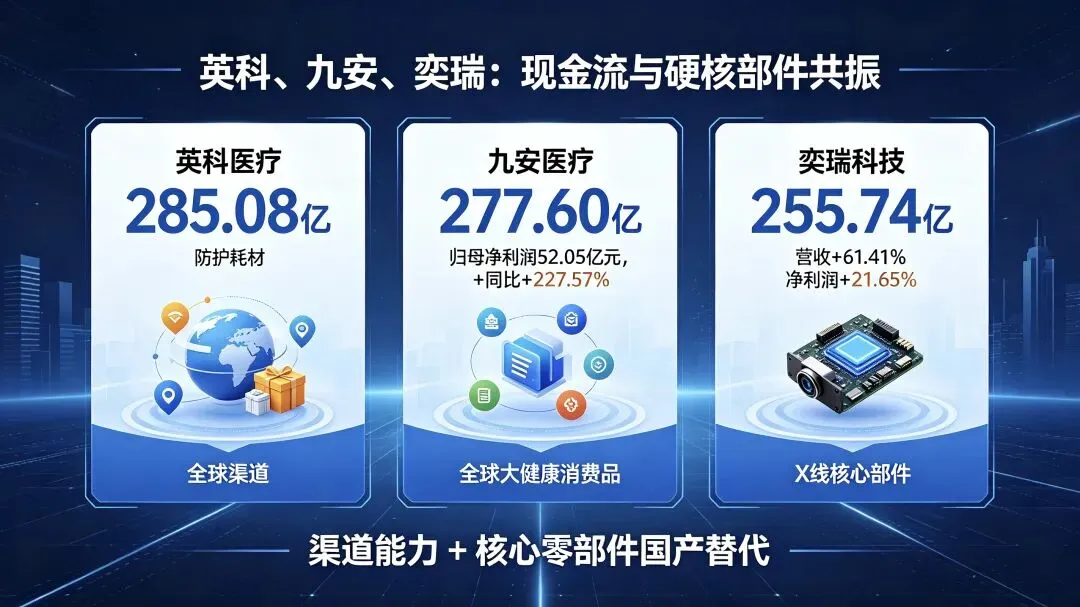
英科医疗(285.08亿)与九安医疗(277.60亿)这两家曾经靠防疫物资“暴富”的企业,依然凭借强大的现金流和渠道能力留在前十。九安医疗前三季度归母净利润高达52.05亿元,同比暴增227.57%,展现了其在全球大健康消费品领域的敏锐嗅觉。
此外,作为X线核心部件供应商的奕瑞科技(255.74亿),前三季度营收大增61.41%,净利润增长21.65%,强劲的业绩证明了中国在医疗设备上游硬核零部件领域的国产替代正在加速。

机器人赛道的“长坡厚雪”

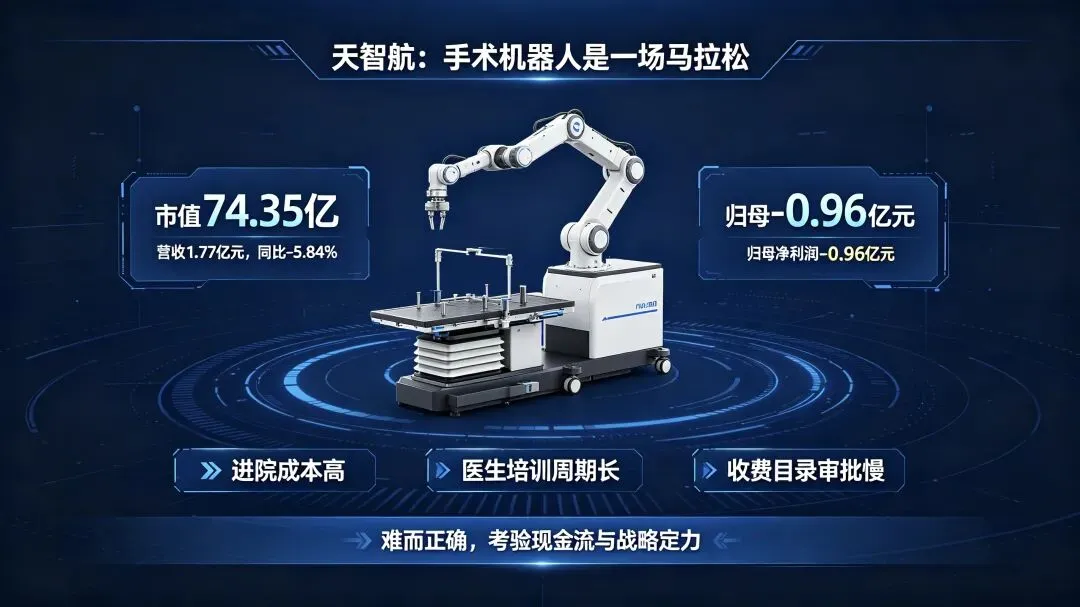
被称为“骨科手术机器人第一股”的天智航,以74.35亿市值入榜。前三季度营收1.77亿元(-5.84%),归母净利润亏损0.96亿元。虽然亏损仍在,但其机器人销售收入在2025年曾实现翻倍增长。手术机器人的商业化注定是一场马拉松,高昂的进院成本、医生培训周期和漫长的收费目录审批,考验着企业的现金流与战略定力。这是“难而正确”的事。

05 资本大撤退:那些暴跌与暴利并存的“魔幻”数据

在这份百强榜单的数据中,有些企业的利润增速堪称“魔幻”,这往往是资本运作、资产处置或突发订单带来的阶段性现象。
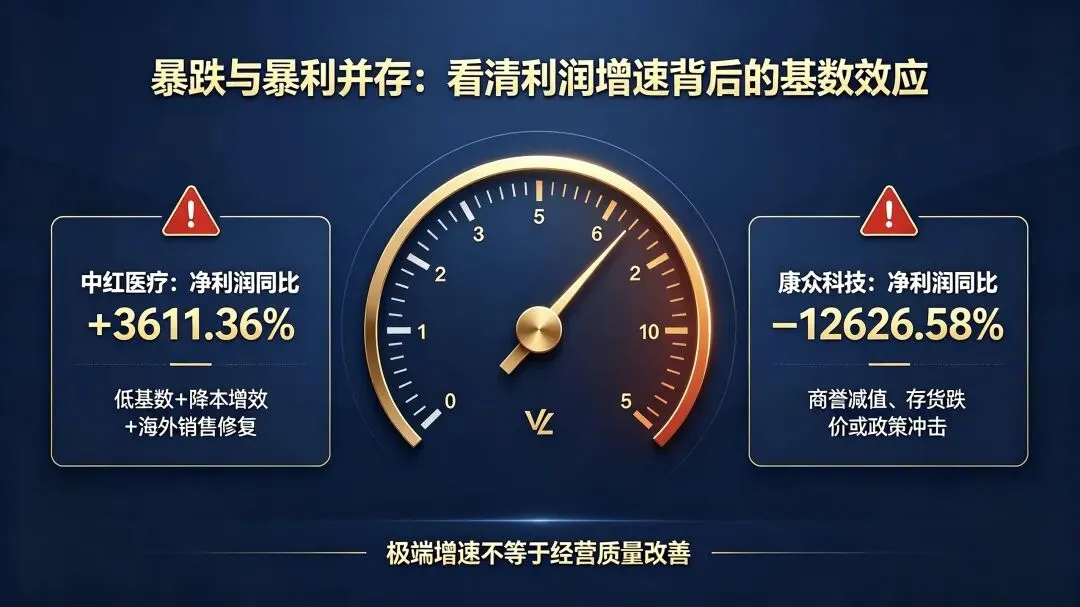
中红医疗:营收同比增长20.44%,但归母净利润同比暴增3611.36%。这主要是由于上年同期基数极低,以及公司通过降本增效、扩大海外销售带来的修复。
康众科技:净利润同比暴跌-12626.58%。这类极端的利润下滑,多与商誉减值、存货跌价或核心产品遭遇政策/竞争重创有关。
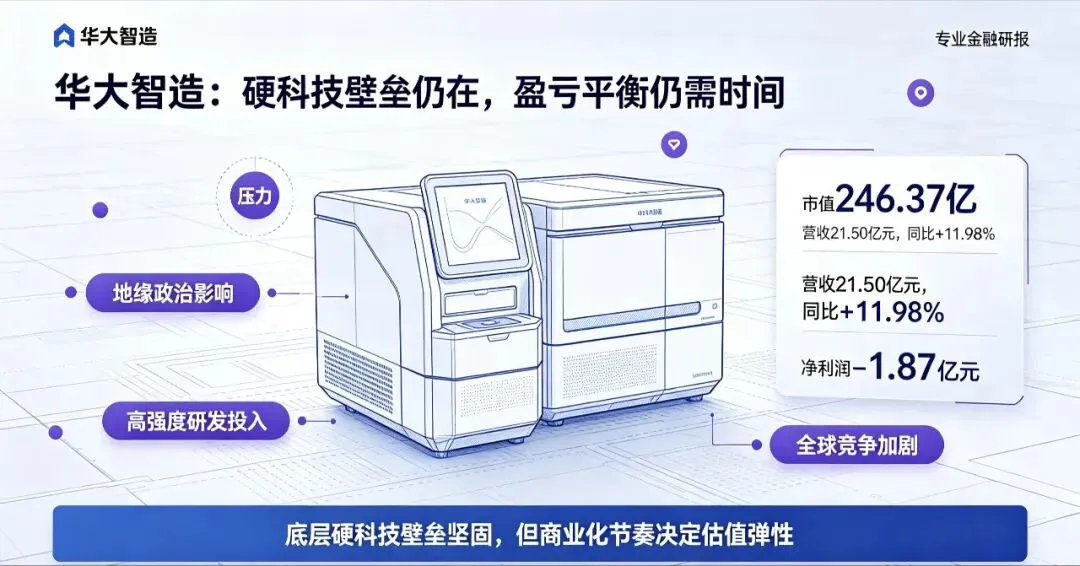
华大智造:市值246.37亿,前季度营收21.50亿(+11.98%),但净利润亏损1.87亿元。作为基因测序仪龙头,受制于全球地缘政治影响及高强度的研发投入,华大智造依然在盈亏平衡线附近挣扎,但其底层硬科技的壁垒依然坚固。
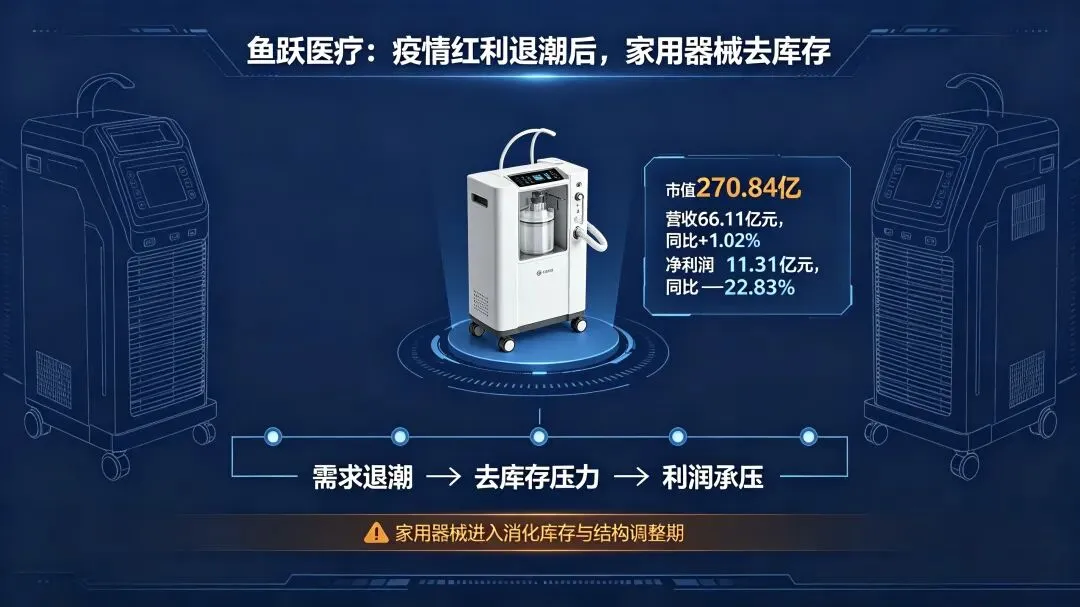
鱼跃医疗:作为家用器械龙头,市值270.84亿,前三季度营收66.11亿,微增1.02%,净利润11.31亿,下降22.83%。反映出在疫情相关产品需求退潮后,家用呼吸与制氧业务的去库存压力。
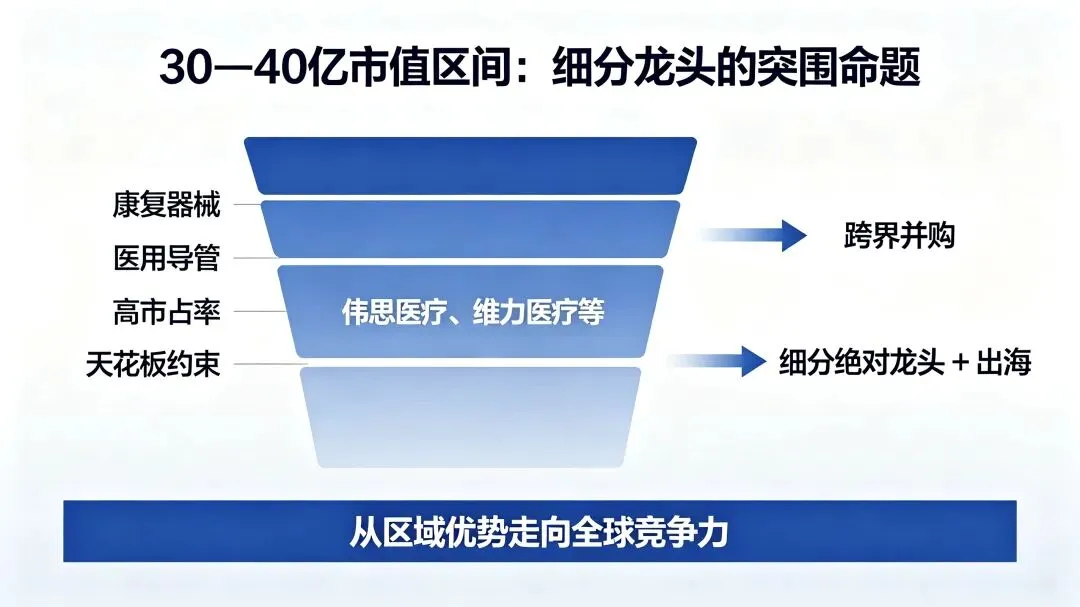
此外,榜单中大量企业(如伟思医疗、维力医疗等)的市值徘徊在30-40亿区间。它们在各自的细分赛道(如康复器械、医用导管)可能拥有极高的市占率,但受限于行业天花板,难以获得资本市场的超额溢价。这也意味着,对于中小市值的械企而言,未来的出路要么是跨界并购,要么是死磕细分赛道的绝对龙头并成功出海。

06 结语:在“内卷”与“出海”的交织中,迈上新的台阶

通过这份2026年A股医疗器械百强市值榜单,我们可以清晰地勾勒出行业未来发展的三大趋势:
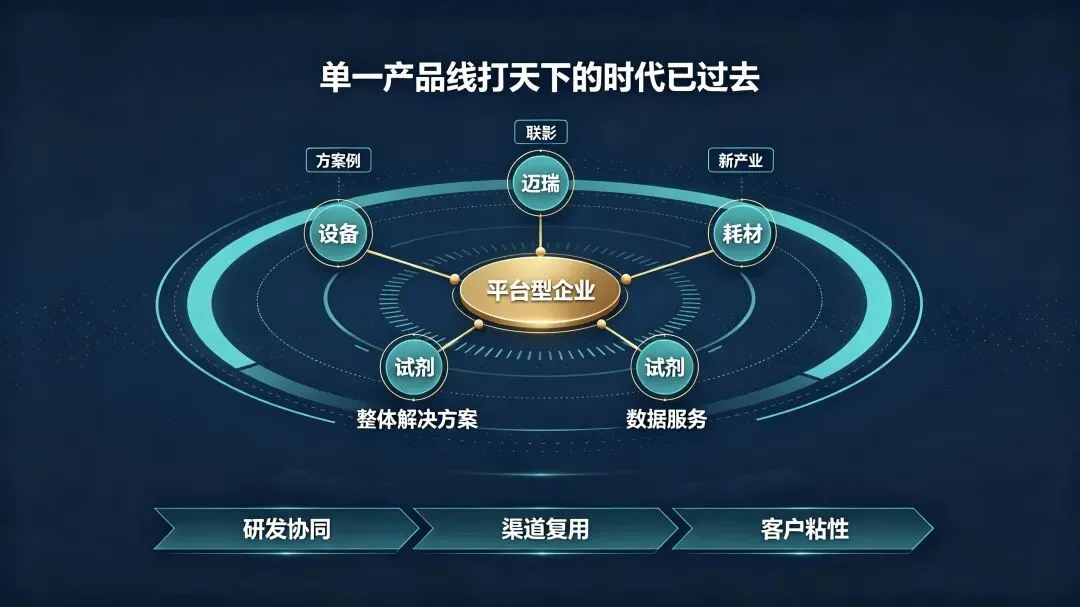
平台化与生态化:迈瑞、联影、新产业的成功表明,单一产品线打天下的时代已经过去。未来的巨头必须是平台型企业,能够提供覆盖设备、耗材、试剂的整体解决方案。
全球化是唯一的增量:无论是联影的高端影像出海、新产业的欧洲突围,还是惠泰心血管耗材的海外渗透,“国内复苏+全球商业化”的双轮驱动已经成型。 在国内集采常态化(甚至内卷化)的背景下,谁能抢占欧美及新兴市场,谁就能获得资本市场更高的估值。
硬科技与数智化:从手术机器人(天智航)到核心零部件(奕瑞科技),从基因测序仪(华大智造)到AI诊断。打破外资“卡脖子”的底层技术创新,永远是穿越周期的硬通货。
综合来看,当前国内医疗器械市场正在逐步修复,同时龙头企业纷纷加大马力开拓海外市场,并逐步在海外高端市场获取认可。在经历了一轮深度的去泡沫化后,中国医疗器械行业正在恢复元气,并迈上新的台阶。
正如丘吉尔所言:“不要浪费一场好危机。”集采与反腐并非行业的终结,而是高质量发展的起点。榜单上的企业沉浮,不过是历史长河中的一瞬。在这个充满不确定性的时代,唯有那些敬畏市场、尊重临床、深耕技术、放眼全球的企业,才能在下个十年的答卷上,写下属于自己的名字。

随机文章