产品对比场景选择保障边界
关注【奶爸宠物险】,专注宠物保险干货科普,帮你看懂条款、避开套路,选对适合自家毛孩子的保障。
本篇比较平安宠无忧·萌宠责任险升级款与华泰萌护卫中高端宠物医疗险(互联网)计划一,重点看第三者人伤、财损及宠主或同住家属相关意外需求,不把宠物医疗与责任保障放在一起打总分。
带着一只行动不太方便的宠物去复诊,很多家庭担心的不只是宠物自己的检查和治疗费用:路上或医院里如果不小心碰到别人,是否涉及人身损害?碰坏了物品怎么办?如果宠主或同住家属也在意外中受伤,现有宠物医疗险能不能处理?
这几个问题,分别对应不同的保障对象。宠物医疗险主要解决宠物自身因疾病或意外产生的医疗费用;第三者责任则关注宠物造成他人人身或财产损失后,保险责任范围内的费用。两者都和“宠物”有关,但不是同一笔保障。
01先把四类保障对象分清楚
第一类是宠物自己。比如宠物因意外或疾病就医,重点看年度累计限额、门诊和手术分项限额、免赔额、报销比例、医院范围及等待期。
第二类是第三者人身损害,通常要拆开看第三者身故伤残责任和第三者医疗责任。两者的限额、赔付条件以及是否存在每次事故限制,不能混在一起理解。
第三类是第三者财产损失,例如宠物造成他人物品损坏。财损并不等同于第三者医疗,医疗责任中的免赔额和报销比例不能直接套到财损上。
第四类是宠主或同住家属相关意外。它保障的是特定身份下的人员风险,也不能直接当作一份覆盖日常各种事故的个人意外险。最终仍要核对被保险人身份、事故原因、责任条款和除外责任。
02两款产品,解决的问题并不相同
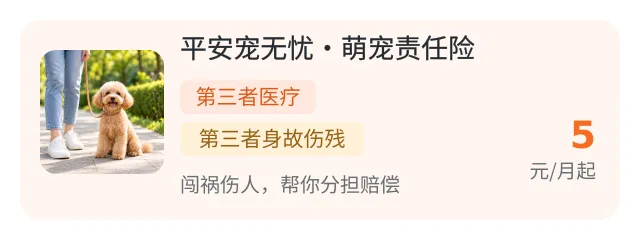
平安宠无忧·萌宠责任险的所选方案为升级款,产品类型是宠物责任险。当前确认的第三者责任包括:第三者身故伤残限额10万元、第三者医疗限额1万元、财产损失限额1000元,法律费用限额1万元;另有宠主意外责任。
升级款的第三者责任还确认了单次事故限额2000元。第三者医疗免赔额为200元,报销比例为80%;财产损失免赔额为0元,赔付比例为50%。这些数字分别对应不同责任,不能把第三者医疗的80%理解为财产损失也按80%赔付。
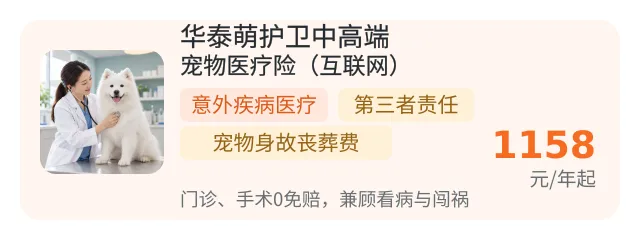
华泰萌护卫中高端宠物医疗险(互联网)的所选方案为计划一,主要定位是宠物意外、疾病医疗组合,同时包含宠物死亡保险金(丧葬费)以及宠物第三者责任。
计划一的宠物第三者责任包括第三者身故伤残10万元、第三者医疗1万元和法律费用1万元。其中,第三者医疗单次限额为2000元,免赔额100元,报销比例为100%。这说明它在第三者医疗这一项上有明确的医疗责任配置,但不能据此推断财产损失或宠主、同住家属相关意外也按同样规则处理。
03第三者人伤:相同的大项下,还要看怎么赔
两款方案在第三者身故伤残限额、第三者医疗限额和法律费用限额上,已确认的金额分别相同:身故伤残10万元、第三者医疗1万元、法律费用1万元。
第三者医疗要把限额与赔付条件分开看。平安宠无忧·萌宠责任险升级款的第三者医疗限额为1万元,第三者医疗免赔额为200元,报销比例为80%;其第三者责任另列单次事故限额2000元,使用时还要结合具体责任约定。华泰萌护卫中高端宠物医疗险(互联网)计划一的第三者医疗限额为1万元,第三者医疗单次限额为2000元;
第三者医疗的免赔额和报销比例应单独查看合同约定,不能套用该计划的宠物医疗参数。两款方案的上述1万元限额都不能直接理解为每次事故可报1万元,也不能仅凭限额相同就判断实际赔款相同。
这里的“单次限额2000元”不能理解为年度内只能发生一次事故,也不能把1万元直接拆算成若干次固定赔付。实际仍要看事故是否属于承保责任、责任认定、医疗费用合理性、免赔额、累计限额及其他条款约定。
医院定义也很关键。华泰计划一的宠物医疗部分区分定点医院和非定点医院:定点医院报销比例为80%,最高可到90%;非定点医院为50%,最高可到60%,并存在连续未理赔后的比例调整规则。这里的医院比例属于宠物医疗责任,不能直接套用到第三者医疗责任。
萌宠责任险升级款的第三者医疗医院适用范围,需要结合投保页面、保险条款和电子保单确认。两款产品都不能简单理解为所有医疗机构都适用。涉及第三者受伤时,还要留存事故经过、身份信息、就诊资料和费用凭证,并按保险公司要求处理。
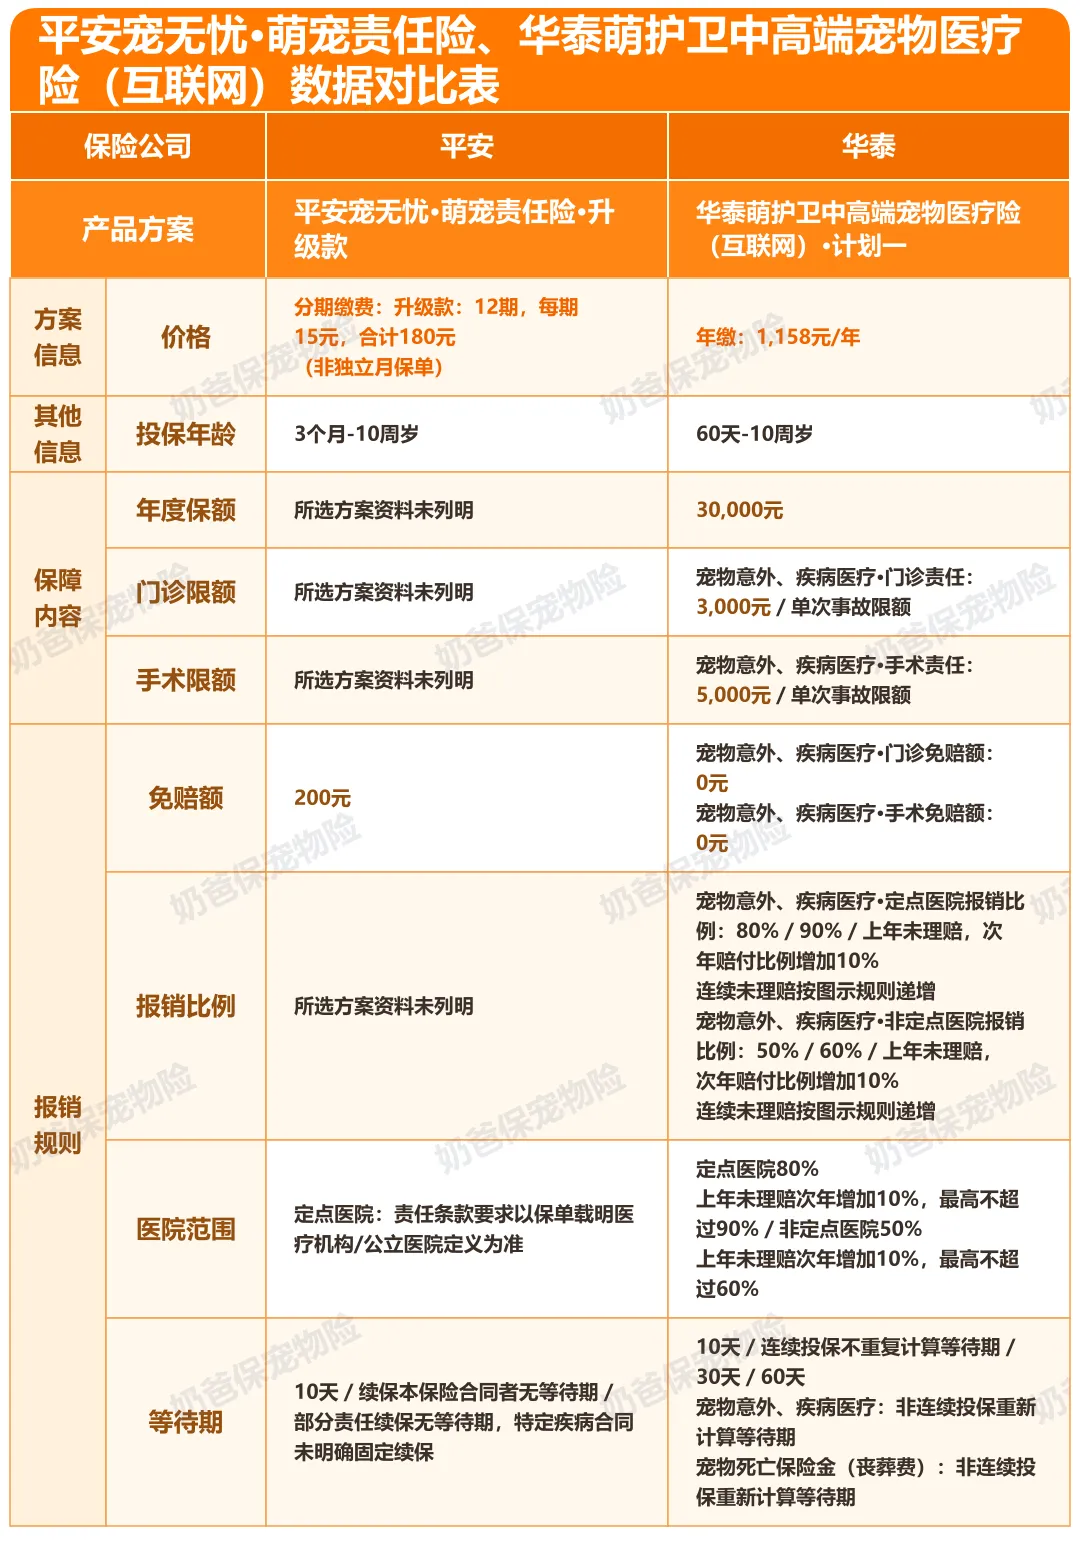 平安宠无忧·萌宠责任险、华泰萌护卫中高端宠物医疗险(互联网)数据对比表
以上表格数据仅供参考,具体数据要看产品投保页面。
04财损、家属意外和法律费用,要单独看
如果读者最担心的是宠物撞坏物品、抓坏家具或造成其他财产损失,萌宠责任险升级款已经确认有第三者财产损失责任,限额1000元,免赔额0元,赔付比例50%。这类责任的实际赔付仍受事故因果、损失认定、责任范围和除外条款约束,不能把“免赔额为0”理解为发生任何损坏都可以赔。
华泰计划一已确认有宠物第三者责任中的身故伤残、第三者医疗和法律费用责任。对于财产损失是否属于相应承保范围,应以具体投保页面、保险条款和电子保单为准,不能因为医疗险附带了第三者责任,就自行推定财损一定包含,也不能反过来直接认定不保。
萌宠责任险升级款还确认有宠主意外责任:宠主或同住家属医疗每次事故限额2000元,免赔额200元;宠主意外另有死亡赔偿金10万元及其他保障1万元的限额记录。
不过,宠主意外的免赔额和限额不能套用第三者责任参数,相关赔付比例也不能据此推定。它更像是围绕宠物照护场景设置的特定人员意外责任,不能当作普遍适用的个人意外险。华泰计划一是否覆盖宠主或同住家属相关意外,也应按自身条款判断。
法律费用同样要独立理解。两款方案均确认法律费用限额1万元,但法律费用责任不等于医疗费用,也不等于保险公司会替投保人处理所有争议。是否触发、哪些费用可以计入、单次或累计如何计算,都要看条款和实际案件材料。本文不提供法律服务或个案责任认定。
05医疗保障数据怎么读
这张表里,萌宠责任险的宠物自身医疗项目标注为“不适用”,不是在医疗保障上作低分判断,而是因为它的核心用途是责任保障。相对应地,华泰计划一的年度医疗限额、门诊限额和手术限额,服务于宠物自身就医,不能拿来替代第三者财损或宠主意外责任。
价格方面,不能只看一个裸价。年缴、独立月缴、全年保单分期,含义不同;如果页面展示的是分期,还应同时看期数、每期金额和合计保费。当前选择时,应以对应宠物年龄、方案和投保页面实际显示为准,不根据总价除以12推算月缴,也不把分期首期当成全年保费。
06哪类家庭比较适合,哪类需求需要慎重
如果家里已经有宠物医疗规划,但更在意第三者人伤之外的财产损失,以及宠主或同住家属在照护场景中的意外医疗,可以优先了解平安宠无忧·萌宠责任险升级款。它已确认的财损责任、宠主意外责任和第三者责任组合,能覆盖更多需要分别核对的保障重点。
但萌宠责任险不是宠物医疗险。宠物自身生病或发生意外就医,不能用第三者责任额度代替;第三者医疗的200元免赔额和80%比例,也需要结合具体费用、责任和限额计算。
如果家庭首先需要的是宠物自身疾病、意外医疗保障,并且关注门诊、手术分项限额、定点与非定点医院比例,华泰萌护卫中高端宠物医疗险(互联网)计划一更适合先评估。它的医疗组合较清晰,同时已确认包含第三者身故伤残、第三者医疗和法律费用责任。
需要慎重的是,医疗险附带第三者责任不等于独立责任险的所有责任都自动具备。财损、宠主或同住家属意外、医院定义、每次事故与累计限额,都应逐项核对。若宠物已经出现健康异常,应先就医,并核对既有保单和健康告知,不要为了报销本次治疗而临时投保。
两份保险也不意味着同一笔损失可以重复全赔。若确实同时投保或已有其他保险,应实际核对补偿原则、其他保险约定、责任范围和理赔材料;在这些内容没有确认前,不作叠加赔付承诺。
以上就是今天的内容。更多宠物保险对比、投保避坑和理赔干货,欢迎关注公众号【奶爸宠物险】。
也可搜索【奶爸保宠物险】小程序或访问网站,查看各大保司宠物险产品,了解保障内容,选择适合毛孩子的保障方案。
希望今天的分享能够帮到各位铲屎官。更多宠物保险科普内容,欢迎关注公众号「奶爸宠物险」。
- 精选产品 -