十大品牌
当前位置:
首页
>
排行榜
>45岁60万增额寿和养老金怎么选?
45岁60万增额寿和养老金怎么选?
更新时间 2026-11-13 20:49:12
45岁60万增额寿和养老金怎么选?
最近后台有位45岁的姐姐来找我,问了一个特别经典的问题:小花,我手上有 60 万闲钱,你说我是买增额终身寿好,还是买养老金好?
很多人来找我咨询,心里都盼着我直接给一个标准答案,或者甩一张产品对比表,告诉她哪个更好。但说实话,我从来不会上来就着急推产品,这跟我过往的工作经历有关。
我之前在国有银行做了 10 年的产品经理,一直觉得金融产品,尤其是保险,特别讲究个性化。就好比咱们去找老中医,老中医是不是也得先号号脉、问问诊,搞清楚咱们的底子,才敢开方子?一上来啥都不问,直接给你方子的老中医,你敢不敢信?
咱们买保险也是同样的道理。不问清楚情况就随便给产品,那不叫规划,那叫卖产品。
我先问了她两件事
这位姐姐联系上我之后,我也并没有急着回答她的问题,反而是先问了她两个问题。
我问的第一个问题是:你最近有没有什么大额支出?比如打算换大房子,或者孩子出国留学,需要一下子拿出一大笔钱的计划?姐姐想了想跟我说,暂时没有这一类的大额开销。
我接着问了姐姐第二个问题:这60万,你打算什么时候用?用在谁身上?她告诉我,这笔钱就是专门留给自己养老用的。钱一直放在银行,这两年也慢慢感觉到,放银行那点收益越来越不给力了,现在想用保险把这笔养老钱安排好。
我又继续跟姐姐聊:既然是打算留到 60 岁以后养老花,那咱们先盘一盘,等你退休的时候,社保养老金大概每个月能领多少?聊完我发现,姐姐的情况其实挺有代表性的。
姐姐以前在一家不错的国企上班,后来为了照顾家庭、照顾孩子,选择做了全职妈妈,社保后面就交得不多了,以后退休,社保那块大概也就三四千块钱。
姐姐家里有套小房子一直在出租,本来想拿房租当个养老补充,但是这两年租房市场不稳定,租客换来换去,时不时就断租,租金也是一年比一年低。她感觉房租收入已经没法当成稳稳当当的养老钱了。而且因为租房那些闹心事儿,她直言不讳地说,以后年纪大了,真不想再操这个心。
姐姐还跟我说,除了手里这 60 万,后面每年也会有一些资金陆陆续续进账,暂时也没有别的硬性用途,现在就想做点不费心的安排。
聊到这儿,很明显,以这位姐姐现在的情况,优先考虑养老金会更合适。不过方案也不是只有一种,我给她讲了两个思路。
池塘会干,泉水长流,差的不是收益
第一个思路,就是优先配置养老金。
现在手上的60万,全部拿来配置养老金;后面每年陆陆续续到账的资金再去配置增额终身寿,当灵活备用。
看到这儿,很多朋友就会问了:增额寿和养老金到底差别在哪?我打个比方大家就明白了。
增额终身寿险,它就像一个属于你自己的池塘。钱放进去,慢慢蓄水,账户里是一笔看得见、摸得着的总资金。什么时候想用了,你就自己从池塘里舀水出来花。灵活度很高,想取多少、什么时候取,主动权在你手上。
但有个关键点:池塘里的水,如果舀得太频繁、舀得太多,早晚有见底的一天,没有什么能保证它一辈子源源不断给你供水。
养老金是什么呢?养老金它是一眼泉水。只要人还在,泉水就一直往外冒,细水长流,每个月固定有水流出来给你。它不会因为领了很多年就枯竭,锁定的,是你终身持续的现金流——只要人在,就月月有钱进账。这是它最核心、也最替代不了的优势。
为什么我会建议这位姐姐优先安排养老金。因为增额寿主要看预定利率。今年买、明年买,利率环境会有变化,但不会因为你年长一岁,收益会一下子差出一大截,整体差距是可控的。
养老金就不一样了。它除了受预定利率影响,年龄也是实打实的硬成本。45 岁买和 46 岁买,同样一笔钱,等 60 岁开始领,每个月到手的钱是实实在在变少的。而且这个差距是跟着你一辈子的,会持续几十年。
另外,养老金还受生命周期表的影响,要是明年的产品换新的生命周期表,等于同样多的钱要摊到更多的年份去领,那每一年拿到手就会更少。
所以,咱们优先把当下这笔钱用来锁定养老金,把"终身月月领钱"的现金流落定;后面陆续到账的钱再慢慢配置增额寿,当灵活备用池子。
当然这个思路也有不确定的地方:明年、后年到账的钱,到时候还能买到什么利率的增额寿,得看当时的市场行情。
第二个思路,就是组合搭配。
手上的 60 万拿出一部分一次缴费配置增额寿,先把现在的产品锁定;养老金不要一次性交清,改成分期缴费。
大家都知道,养老金一般是 60 岁才开始领,这位姐姐现在才 45 岁,离领取还有不少时间,并且后面年年还有钱进来。做成分期缴费的好处,就是现在先用一部分钱,把当下 45 岁这个年龄和产品先锁住,后面每年新到账的资金,还可以继续追加进养老金里。
60万,我给她算了两种安排
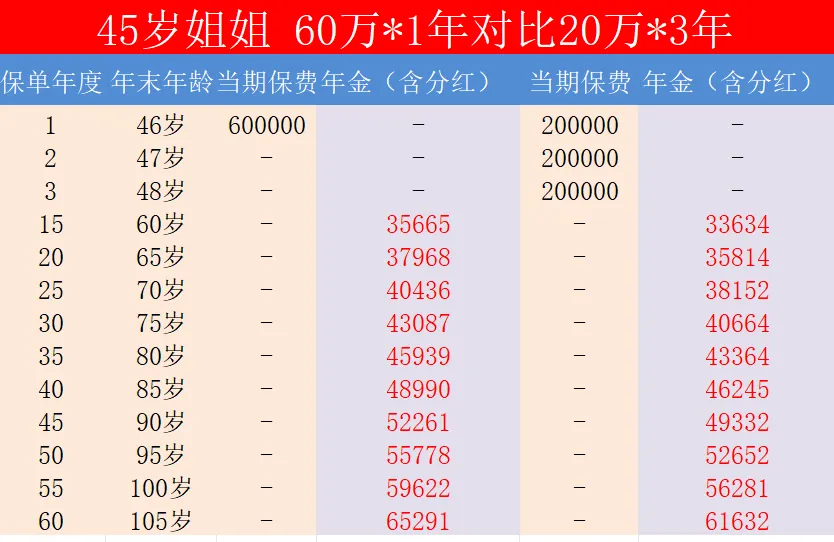
我们来对比看两个思路的具体数字。
第一种情况:
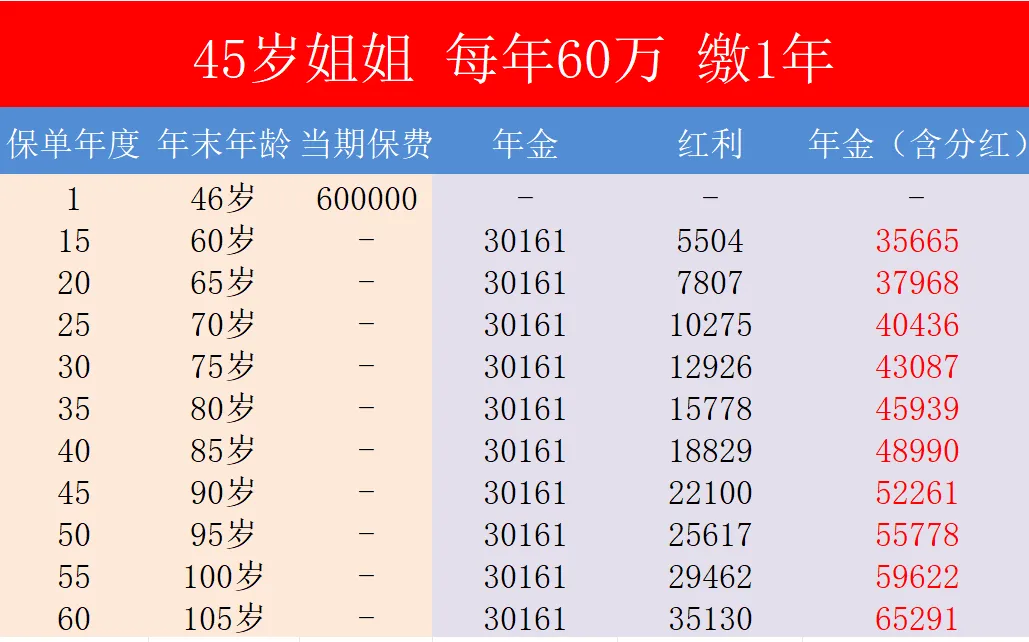
60 万直接买成养老金,这是分红型养老金,60 岁开始,每年加上分红预计能领 35665,因为这是分红型的养老金,越往后分红越多,领取的金额也会越高。
65岁加上分红预计能领37968
70岁加上分红预计能领40436
75岁加上分红预计能领43087
80岁加上分红预计能领45939
85岁加上分红预计能领48990
90 岁加上分红预计能领52261
活到100 岁能加上分红预计能领到将近 60000
第二种情况:
60 万里分出 40 万买一份分红型增额寿,另外的 20 万用来买分红型养老金。
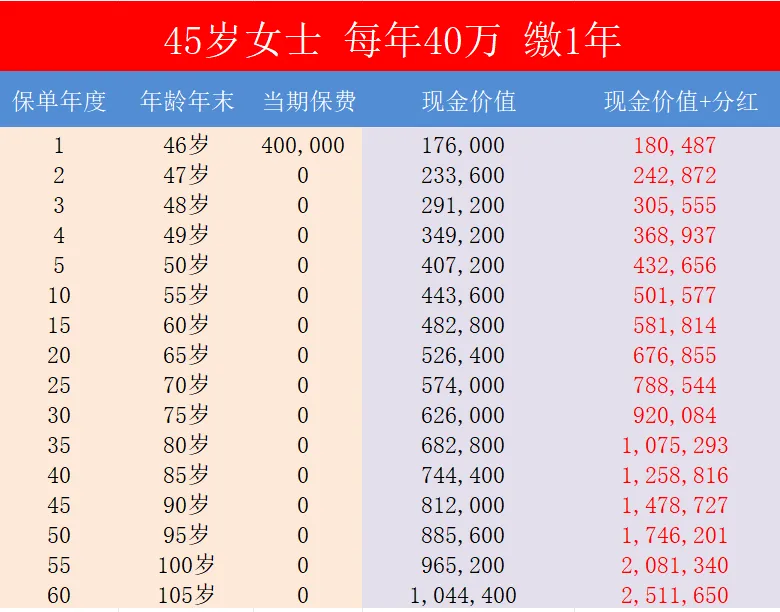
40 万的增额寿锁定 5 年之后,就是一个完全灵活的账户。第 5 年账户里有 43 万(含分红),想减保取钱、退保,或者做保单贷款都可以。
60 岁,40 万增值到 58.1 万
65 岁,40 万增值到 67.6 万
70 岁,40 万增值到 78.8 万
75 岁,40 万增值到 92 万
80 岁,40 万增值到约 107.5 万
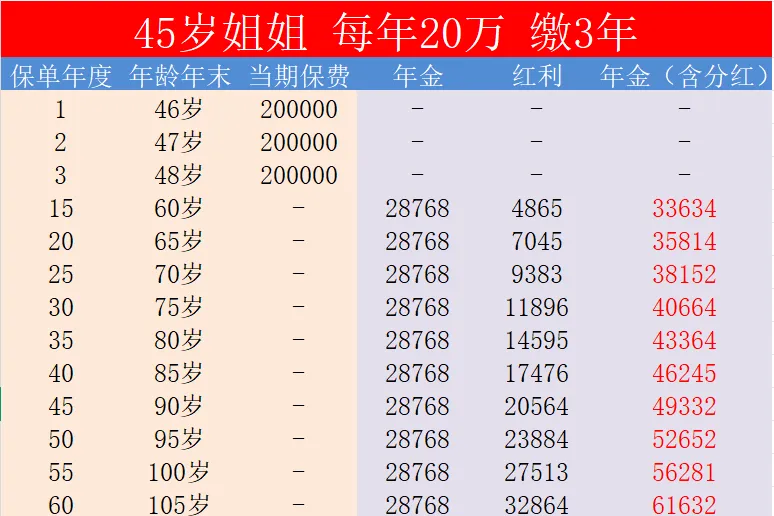
剩下的 20 万用来买养老金,做成20万3年交。
60 岁加上分红预计能领 33634
65 岁加上分红预计能领 35814
70 岁加上分红预计能领 38152
75 岁加上分红预计能领 40664
80 岁加上分红预计能领 43364
85 岁加上分红预计能领 46245
90 岁加上分红预计能领 49332
100 岁加上分红预计能领 56281
对比这两个思路,其实各有优势。不难看出,同样是 60 万预算,第一个思路 60 万一次全部放进养老金,对比第二个思路里 60 万分 3 年放进养老金,每年大概能多领 2000 块左右,折算下来每个月多领 200 块。
如果你已经非常明确,这笔钱就是用来养老,中途不管什么情况都不会动用,第一个思路就是能把养老领取做得更高一些,而且也不用考虑后续缴费的压力。
第二个思路的优势是什么呢?虽然养老的领取每个月要少 200 块,但它保住了 60 岁之前的流动性。因为有 40 万放在增额终身寿里,5 年之后就很灵活。家里要临时周转或者急用钱,可以做减保、退保、保单贷款,随时把钱拿出来。
如果这笔钱一直没动用,等到 70 岁,40 万已经增值到 78.8 万(含分红)差不多要翻倍了。到时候,可以定期从账户里取一些钱出来补充养老,让高龄的时候手里更宽裕。
姐姐听完我的分析,就觉得第二个思路更好——能够通过趸缴和期缴搭配组合,同时拥有增额终身寿和养老金,既能够实现月月有钱领,又给自己存了一个小金库;而且明年后年到期的钱也提前有了去处,不用到时候再重新找产品。
所以,回到最开始姐姐问的问题:45 岁女性,到底是买增额终身寿好,还是买养老金好?其实并没有标准答案。所有好的方案,都是聊出来的,都是我们详细沟通完之后一起确定的。
今天分享这个案例就是想告诉大家,买保险没有标准答案,适合自己情况的,才是最好的。如果你手上也有一笔闲钱,在纠结增额寿还是养老金,也可以跟我聊聊你的情况。
关于我:王业平
湖南大学经济学硕士
明亚保险经纪资深合伙人
前国有银行资深产品经理
10年银行+7 年保险从业
累计服务上千个家庭
坐标湖南 服务全国
链接咨询:wyp1625
执业证号:26050043011180062020000364
本文来自网友投稿或网络内容, 如有侵犯您的权益请联系我们删除, 联系邮箱:wyl860211@qq.com 。
安踏的“品牌唤醒术”:一个中国公司的多品牌运营样本
展演亮剑,品牌争锋!中电网通党建品牌创建大赛决赛圆满举办
热门文章
黄三色是哪三色颜色的?解析黄三色的具体颜色及其应用
十大平板拖把品牌排行榜_什么牌子的平板拖把好
第一次做ae视频一般多少秒,制作视频的时长建议
十大免费mp3音乐网站_mp3歌曲下载网站哪个好_MP3音乐网站大全
达泊西汀十大品牌排行榜_达泊西汀品牌排名_达泊西汀品牌排行榜
十大必看番号有哪些?你知道哪些是值得一看的热门番号吗?
亚洲尺码和欧洲尺码区别是什么
包机和专机的区别是什么?
随机文章
10个月宝宝每天需要喝多少奶粉?是否有一个标准量?
十大必看番号有哪些?你知道哪些是值得一看的热门番号吗?
宝宝喝奶粉消化不良怎么办?
Is "How do you pronounce 'formula' in English?" a Common Question for New Parents?
米诺地尔十大品牌排行榜_米诺地尔品牌排名_米诺地尔品牌排行榜
wow十大板甲幻化
用120毫升的水放几勺奶粉:你真的知道吗?
MRO工业品十大采购平台-工业品一站式采购平台排行榜
三轮车十大品牌排行榜:三轮车品牌十大排行榜:三轮车什么牌子好:2025