安踏的“品牌唤醒术”:一个中国公司的多品牌运营样本
过去一年,安踏又出手了。2026年10月,安踏完成对德国老牌运动品牌彪马(PUMA)29.06%股权的收购,正式成为其第一大股东。至此,这家从福建晋江走出来的公司,手里已经攥着一串响亮的名字:FILA、迪桑特、始祖鸟、萨洛蒙、狼爪……外界于是有了一个新说法——安踏到底还差什么品牌?但真正值得研究的,从来不是安踏买了什么,而是它凭什么能把一个又一个外来品牌养好;以及更重要的:它为什么在一些看起来显而易见的机会面前,选择了不动手。买得到、养得活、不乱买,这三件事放在一起,才是理解安踏的完整线索。一、安踏手里到底有哪些品牌
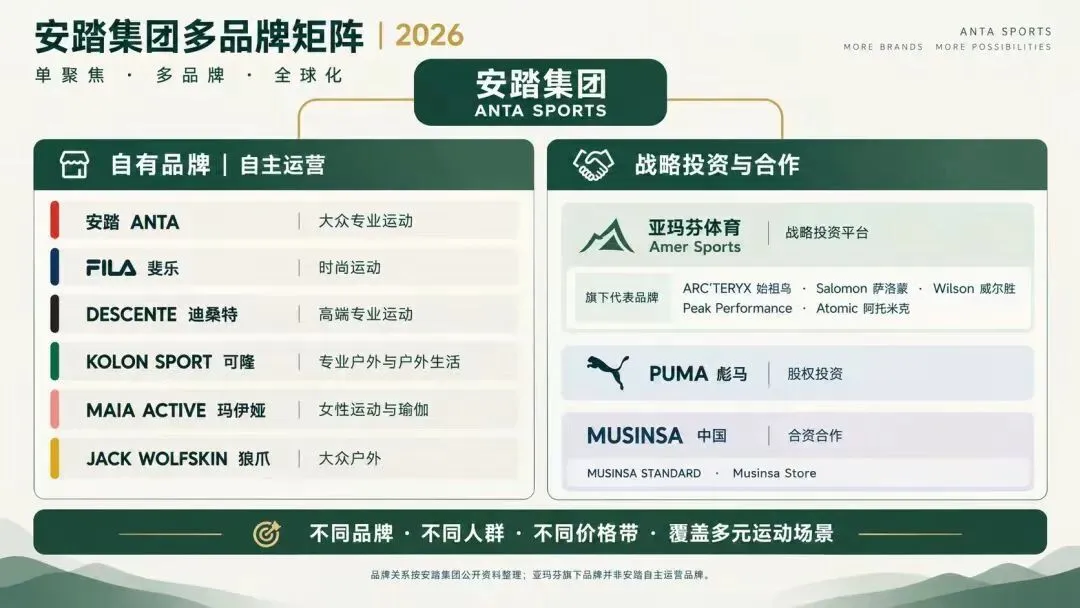
如果把安踏集团旗下品牌按赛道铺开,会发现它早已不是一家做运动鞋的公司,而是一个覆盖多层级、全品类的运动集团。大众运动由安踏主品牌、安踏儿童、斯潘迪(Sprandi)承担;高端时尚运动由FILA及其子品牌FILA KIDS、FILA FUSION占据;专业户外由迪桑特(DESCENTE)、可隆(KOLON SPORT)、狼爪(Jack Wolfskin)组成;顶级户外与专业装备由亚玛芬体育旗下的始祖鸟(Arc'teryx)、萨洛蒙(Salomon)、威尔胜(Wilson)等把守;女性运动生活方式由玛伊娅(MAIA ACTIVE)补位;高端童装有小笑牛(Kingkow)。2026年新加入的彪马,则补上了足球、跑步、潮流这些安踏过去相对薄弱的综合运动场景。(一)最新一笔:彪马
彪马是安踏全球化版图里分量很重的一笔。2026年1月27日,安踏宣布与皮诺(Pinault)家族旗下投资公司Artémis达成协议,以每股35欧元、总价约15亿欧元(约合人民币123亿元)现金,收购彪马29.06%股权;10月7日交易完成交割,安踏正式成为彪马第一大股东。值得注意的是出手时点——彪马2025年上半年净亏损约2.5亿欧元,正处于业绩阵痛期,安踏却给出了较二级市场价约60%的溢价。丁世忠的判断是:市场低估了彪马的长期价值。这是一次典型的逆向并购:不在标的如日中天时抬价抢筹,而是在它被市场冷落时进场。(二)顺带说说始祖鸟是怎么管的
很多人以为始祖鸟就是安踏的品牌,其实更准确的说法是:安踏是始祖鸟母公司亚玛芬体育的第一大股东和实际控制人,但两者并不是一家人。2019年,安踏联合方源资本、lululemon创始人Chip Wilson相关主体、腾讯组成财团,以约46亿欧元把亚玛芬私有化;2024年亚玛芬在纽交所重新上市。在SEC口径下,安踏并非亚玛芬的控股股东,亚玛芬的业绩也不并入安踏合并报表——安踏持股约37.63%,凭借同股不同权的架构,表决权约39.93%。安踏对亚玛芬的掌控,靠的不是股份过半,而是董事会:在11人董事会中,安踏系占据6席,丁世忠任董事会主席,全球CEO郑捷也出自安踏体系;2026年,丁世忠之子、迪桑特中国董事长丁少翔也进入亚玛芬董事会。但安踏划了一条清晰边界——用丁世忠的话说,集团抓顶层战略、风控和中后台赋能,绝不插手品牌具体的运营。这种治理权在手、经营权放手的安排,恰恰是始祖鸟能持续高增长的前提。二、从FILA说起:一套可复制的品牌唤醒术
要理解安踏为什么能养好品牌,最好的样本不是始祖鸟,而是更早的FILA。2009年安踏接手FILA大中华区业务时,这个意大利品牌在中国长期亏损、几乎没人当回事。安踏接手后做的第一件事不是降价甩货,而是重新定位:不跟耐克、阿迪达斯正面拼专业运动,而是抓住高端运动时尚这个空档,把门店开进一二线核心商圈,坚持直营、统一形象和价格。十几年过去,FILA从亏损品牌变成安踏集团的利润支柱——2026年上半年FILA收入约150.5亿元,经营利润率达到28.7%。(一)FILA跑出来,靠的是三件事
第一是重新定位,让品牌在巨头夹缝里找到一个没人占的生态位;第二是收回渠道、坚持直营,把门店形象、库存和价格纪律牢牢握在自己手里,避免经销商打折把品牌打散;第三是渠道升级,用核心商圈的门店本身去传递这个牌子值这个价。(二)后续品牌复用同一套思路
FILA跑通之后,安踏没有照搬,而是根据每个品牌的基因做了调整,但底层动作高度一致,可以概括为五条:一是精准定位,让每个品牌错位竞争、互不打架(FILA做时尚、迪桑特做精英滑雪与高尔夫、始祖鸟做户外奢侈品);二是直营控价,尽量收回渠道、严控折扣,守住品牌溢价;三是渠道升级,把门店开进高端购物中心,用点位抬高品牌层级;四是中台赋能,用集团的供应链、物流、数字化和会员系统为单个品牌降本提速;五是收购不换将,尊重品牌原有的团队和调性,不硬把它做成安踏味。迪桑特正是这套打法的又一个成功案例——它没有做大众运动,而是锁定滑雪、铁人三项、高尔夫这类高净值人群,坚持全价销售、不进奥莱,靠社群和圈层把装备变成身份符号,2025年中国营收首次突破百亿,成为安踏继主品牌、FILA之后第三个百亿级品牌。三、思路不难,难的是资源
上面这套“定位—直营—渠道—中台—社群”的思路,说出来并不神秘,很多公司也能想到。真正难的是长期、低成本、可复制地把它落地,因为这背后需要的不是一两个聪明的点子,而是一整套资源同时到位。如果把安踏的优势拆成两堆——一堆是看得见、说得清的“硬资源”,另一堆是看不见、却真正拉开差距的“中台能力”——那么前者别人咬牙也能凑齐,后者才是别人学不走的地方。(一)先说几项看得见的硬资源
第一项是DTC直营体系。FILA、始祖鸟、迪桑特基本以直营为主,安踏主品牌也完成了大规模直营化改造,只有把渠道握在自己手里,才谈得上控价、控库存、控形象。第二项是渠道纵深。安踏集团门店超1.2万家,往上进得了核心商圈,往下沉得到县域市场,这是多数国际品牌在中国都不具备的网络。第三项是资金耐心与组织执行力。家族控股带来的长期视角,让安踏能扛住一个品牌培育期两三年的亏损,把战略真正落到门店和库存层面,而不是被季度财报逼着做短期动作。这几项都很重要,但它们更多是“入场券”——真正决定安踏能不能把买来的品牌越养越肥的,是下面这套中台能力。(二)真正拉开差距的,是中台能力
所谓中台,说白了就是把多个品牌都用得上、但单个品牌自己养不起也做不快的通用能力——供应链、生产、物流、数字化、会员、零售运营、人才——沉淀成一套共享的基础设施:前端品牌保持独立,后端能力由集团统一供给。它要解决的核心问题是:让一个新加入的品牌不用从零搭架子,而是直接接到安踏现成的能力网络上。理解了这一点,就理解了安踏为什么敢连续收购、而且能让被收购品牌快速起量——它买的从来不是一个孤立的牌子,而是把一个牌子“插”进自己已经建好的中台。这套中台大致由三块拼成。一是会员与数据中台。安踏集团会员规模约2.5亿,门店、电商、库存、补货的数据是打通的。这套数据沉淀的价值在于,终端真实消费能反向指导商品规划、库存调配和爆品判断:哪个SKU在哪个区域跑得动、该补多少货、什么款式值得加单,都能用数据说话,而不是靠买手拍脑袋。对新品牌而言,接入即用现成的会员池和这套数据系统,等于省去了从零积累用户、自建数字化系统最烧钱、最耗时的第一步。二是供应链与零售运营中台。前面说的“直营控价”“渠道升级”,喊口号没用,落地靠的是统一的库存系统、统一的促销纪律和统一的门店运营标准——同一套供应链既要支撑大众单品的规模化,也要支撑高端限量款的精细化;快反能力让热销款能补、滞销款能控,库存周转不被拖垮。直营也不是简单地“把加盟店换成直营店”,而是要承担更高的租金、人力和库存压力,这背后必须有一套成熟的零售管理体系托底,否则直营只会把成本压垮自己。这套体系一旦被FILA、迪桑特跑通,就能近乎零成本地复制到下一个品牌。三是人才与方法论中台。安踏手里有一批被FILA、迪桑特、始祖鸟反复验证过的零售操盘手,以及一支执行力极强的“铁军”文化和一整套已经成型的操盘方法论。一个新品牌被收进来,不需要重新摸索“高端品牌在中国该怎么开、怎么定价、怎么管折扣”,集团可以直接派出懂这套打法的人去操盘,把试错成本降到最低。这三块中台叠加起来,会带来一个别人很难复制的效应:边际成本递减、能力越滚越厚。接入的品牌越多,单品牌分摊的固定投入越低,数据样本越丰富,可复用的操盘经验也越多;而中台越强,越有能力把下一个品牌养好,于是又有更多品牌愿意让安踏来当大股东。这是一个正向循环的飞轮。多数竞争对手缺的不是某个单项,而是这套能自我强化、能跨品牌复用的系统——这也正是“思路谁都能想,落地却几乎只有安踏跑通”的根本原因。四、安踏的可贵,在于克制
如果只看到安踏敢买,就读懂了它的一半。另一半,是它在很多看起来该买的机会面前,选择了不买。最能说明问题的,是它至今没有去追lululemon——lululemon是“中产三宝”里唯一不在安踏手里的那一宝,也是安踏品牌矩阵里明明显着的一块空缺拼图。(一)一块看起来很该捡的拼图
lululemon这两年的处境,看起来确实适合被收购:市值已从高峰的约640亿美元一路跌到约116亿美元;2026财年第二季度总营收同比下滑约4%,全球可比门店销售下滑9%,核心品类紧身裤的销售额同比下滑约20%,连常年作为增长引擎的中国市场也出现可比销售下滑,公司还因信息披露问题遭遇投资者集体诉讼。按抄底的逻辑,这似乎是安踏补上女性运动短板、捡一个现成全球品牌的最好时机。(二)安踏为什么不接
因为安踏的并购从来不是看谁便宜买谁。它的成功标的有一个共同前提:品牌本身有清晰、扎实的产品力和高端基因,只是在中国市场的零售、渠道、供应链上没有充分释放——安踏的中台能放大它,却不必改造它的灵魂。始祖鸟、FILA、迪桑特都符合这个前提。lululemon恰恰不符合:它的价值高度绑定北美的社群文化、产品原创叙事和全球品牌治理,安踏接手后既难在不伤调性的前提下深度介入,也无法像放大始祖鸟那样把自己的零售能力简单套上去。换句话说,lululemon的问题不在卖得不够多,而在增长逻辑本身出了问题,这不是安踏擅长的修复类型。所以安踏对这块拼图的补位,走的是更轻、更可控的路径:把本土的MAIA ACTIVE做成lululemon在中国的替代选项,用始祖鸟、萨洛蒙、迪桑特去承接高端女性运动穿搭的需求,而不是一口气吞下一个难以消化的全球品牌。即便是对彪马,安踏也只做第一大股东加赋能,而不是全盘私有化,给自己留出观察和协同的空间。对彪马的逆向出手,和对lululemon的按兵不动,看似矛盾,其实遵循的是同一套纪律:只在自己有能力兑现协同的地方下重注,在能力边界之外坚决不碰。结语
说到底,安踏真正稀缺的,从来不是买得起的资本,而是养得活的能力和不乱买的克制。买一个好品牌靠的是钱和运气,把买回来的品牌一个个养成利润支柱,靠的是定位、渠道、中台和耐心的系统能力;而面对一个便宜到人人都觉得该抢的标的依然能忍住不动手,靠的则是对自身能力边界清醒的认知。在一个并购故事满天飞的行业里,安踏最值得我们借鉴的,也许不是它买了什么,而是它在什么情况下选择不买。