信阳一位八年级学生的家长段琳,收到班级群里的缴费单,说了句话:倒不是差这百十来块钱,可在群里发通知了,其实就是「明着要」嘛,心里多少还是不得劲。
她本来没打算较这个真。学平险,不强制也会给孩子买。
让她窝火的是,买不买这件事,没人问过她。
这是人民日报全国党媒信息公共平台报道河南信阳学平险整治时记下的。同一篇报道还写到,有的学校不说明必须买,改成让不投保的家长签一份承诺书,保证孩子在校期间出意外的开支由家里自己承担。
政策口径很早就有。教育部2019年答复全国人大建议时写得直白:按目前的政策规定,不宜推广普及强制购买学平险。同一份答复还列了原保监会三份文件,强调任何单位和个人均无权强制学生投保。
再往前,2015年教育部等五部门在规范教育收费的文件里定了一条:严禁各级各类学校代收商业保险费,不得允许保险公司进校设点推销、销售商业保险。2016年又重申一遍。2021年9月,北京、重庆等多地银保监局下发通知,要求充分保障投保自愿,不能强制或变相强制,也不能指定买哪一家。
规定一直在,落地一直有缝。2023年6月,国家市场监管总局公布民生领域反垄断执法典型案例,8家财险公司在重庆销售学平险时达成并实施垄断协议,合计罚没1151万元。中新经纬报道过沈阳3所中学的另一起:2019年通过一家保险代理公司投保,101万保费里产生58万佣金,其中33万返给了学校工作人员。
1151万听着远。落到单个家庭,就是那张100块钱上下的缴费单。一学年按200天算,一天五毛钱。家长并不缺这五毛。让人别扭的是,买不买这件事,没人先问一句。
这几份通报说的都是特殊情形,不是常态。我翻出来,只是想弄明白那张通知单到底算什么。
学平险你不用担心它没用。它以意外为主,通常也附一点疾病住院,看着这也管、那也管。
真正要留意的是后面两句。每样都只沾一点,都不够全;跟哪一家公司合作由学校定,今年这家、明年那家,家长没法替孩子挑。
于是很多家庭这份保障,是跟着学校那一轮通知走的。通知到了就交,通知晚几天就晚几天,通知没了,也就没了。转学、升学、换班主任,都可能空出一段。
空一段也不用慌。意外险这边门槛低,通常不问健康情况,随时能配上。
真正要留意的是医疗险。投保要问健康情况,孩子之前有过住院、有过病史,能不能按普通条件承保,得看当时的核保意见,我不能在这儿下结论。所以我一直觉得,趁孩子身体记录干净的时候把该配的配齐,比等着学校提醒踏实。
我自己从来没买过学平险,都是单独给孩子配意外险和医疗险。主动权在自己手里,一年一续,到期前留意一下产品在不在售,别让它空着;想换更合适的,随时能换。
这样的空档,我见过不止一次。
先说它不管什么。生病住院、中暑、过敏,这几样都不在里头。
中国保险行业协会的意外险条款里,「意外伤害」是这么定义的:外来的、突发的、非本意的、非疾病的,使身体受到伤害的客观事件。四条得同时成立。少一条都不算。人保官网的科普用的是同一套标准,还列了几个常被误会的例子:中暑属于内在因素,过劳猝死归于身体自身问题,都不算。
拿生活里的事一套就明白。摔了、砸了、烫伤了、被猫爪狗咬了,都是外头突然来的、自己没想到也不想要的,这就算。孩子过敏了、被蚊子叮了起一身疹子,这些在条款里通常按疾病或者除外责任处理。
我想说,朋友,这有点像下雨天撑伞。伞挡的是外头落下来的雨,孩子身体里头闹的毛病,伞可挡不住。所以别看都是「突然不舒服」,得看原因是外头来的,还是自己身体里的。
买之前先看懂这四个字,比盯着保额数字要紧。
先说少儿意外险不是什么。它不是把成人那份减个保额卖给孩子。
它会多几样专门冲着这个年龄段来的责任:烧烫伤、误食异物、预防接种,还有孩子过失弄伤别人、弄坏人家东西时的第三者责任。这些在成人意外险里通常见不到,或者不在重点上。
有的设计挺贴带娃的日子。比如孩子被猫狗抓了咬了要打狂犬疫苗,条款里支持国家卫生部门评审确定的一级公立医院,符合条件的社区医院就能打,不用专门跑二级医院。这一条只针对狂犬疫苗接种,平时看病还得按约定的医院范围来。
带娃的人都知道,这种时候少跑一趟有多实在。
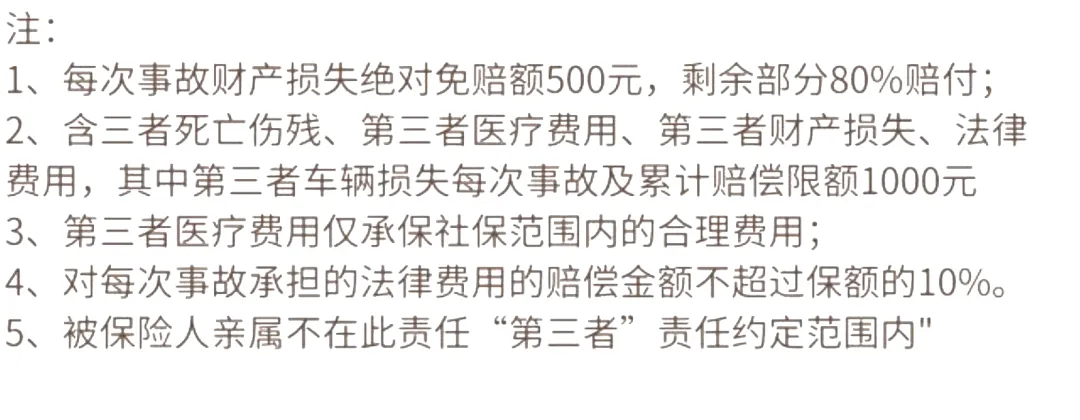
第三者责任这块,得把话说全。它有自己的规矩:财产损失每次有免赔、按约定比例赔;第三者医疗只认社保范围内的合理费用;自家人不算在「第三者」里。有条件才赔,额度也有限。
我特意把这几条放上来,是因为它们比「能赔多少」更该先看。
意外险价格通常不高。可条款对被保险人的身体状况有基本要求,也留着如实告知这一条。孩子情况特殊,投保前问清楚、如实说,别自己猜。
还有高风险运动。潜水、跳伞、攀岩、滑翔、探险,以及摔跤、武术比赛、技能表演、赛马赛车,条款里通常列在除外责任,这些情况下有可能不赔。这是中国保险行业协会条款和人保官网都能查到的常见免责范围。
理赔这块你也不用担心非得在同城市买。现在绝大部分理赔走线上,APP里自助报案,或者打个客服电话就行。真到用的时候,病历、发票、费用清单这些原件留好,按指引传上去。
真正要留意的是就医前那一眼:约定的医院范围、除外医院名单,看清楚了比找谁买更要紧。
说到底,这几种人面对的不是同一件事。
孩子刚上学、保障一直跟着学校通知走的,容易在通知没来的那一年空一段。自己单独配过、却没记到期日的,容易在续保那天才发现产品不在售了。孩子有过住院记录的,医疗险这边投保时要多答一轮健康问询。
三种处境,指向同一件事:主动权在谁手里。
我儿子鼻梁上有疤,胳膊上有疤,腿上也有疤。养孩子就像一场修行,今天这磕一下,明天那摔一下,很多时候意外来得毫无预兆。
我干保险这行10年,越来越觉得这行最该先说清楚的,是它在什么情况下不陪你。
保险不会骗人,它只是有自己的约定而已。
把这句看懂了,学校那份缴费单交不交,你自己就有答案了。