AAA级保险公司排名!最值得入手的 4 家保险公司是谁?
- 更新时间 2026-11-13 05:34:47
最近后台问得最多的问题,不是哪款产品收益高,而是 “手里攒的钱,放哪才真的踏实”。
对于背着房贷、要扛孩子教育和未来养老的普通家庭来说,眼看利率跌跌不休,理财又时不时浮亏,迫切需要一个既能绝对保本,又能跟着市场喝点汤的长期避风港。
于是分红险,成了很多人眼里的最优解。
但残酷的真相是:越是大家扎堆抢的东西,越容易踩坑。
很多人冲着耳熟能详的大品牌、计划书上花花绿绿的演示收益,脑子一热就签了单。
几十万的长线资金砸进去,等十几年后才发现,实际拿到的分红连演示的一半都不到,平白亏出几十万的缺口。
越是想求稳的时候,越要看清底牌。
而衡量保险公司安全实力的官方金标准,就是银保监会每季度公布的风险综合评级。
最近 2026 年第三季度寿险公司偿付能力报告全部出炉,全行业近 60 家寿险公司大浪淘沙,能拿到最高评级 AAA 的,只有 4 家。
今天咱们就抛开品牌滤镜,用监管的硬核数据扒透底牌,看看谁才是真正能托付血汗钱的尖子生。
一、为什么买分红险,一定要死磕 AAA 级保司?
很多人买保险,还停留在 “广告多、网点多就是大公司” 的认知里。
但在监管的风控体系里,衡量一家保险公司安不安全,有两套硬指标,和名气半毛钱关系都没有。
第一套是偿付能力充足率,这是法定及格线:
核心偿付能力≥50%
综合偿付能力≥100%
低于这条线,监管就会直接出手干预。但对我们普通人来说,要放十几年、几十年的长期资金,只踩及格线远远不够。
第二套就是风险综合评级,从高到低分成 8 档:AAA、AA、A、BBB、BB、B、C、D。
其中AAA 是当之无愧的最高等级,相当于监管盖章的 “全优生”。
能拿到 AAA,意味着这家公司的资产负债匹配、投资风控、运营管理、偿付能力全维度都无可挑剔,哪怕遇到极端市场波动,也能牢牢守住每一份保单的利益。
说白了,这就是监管帮我们把过关的 “安全天花板”。
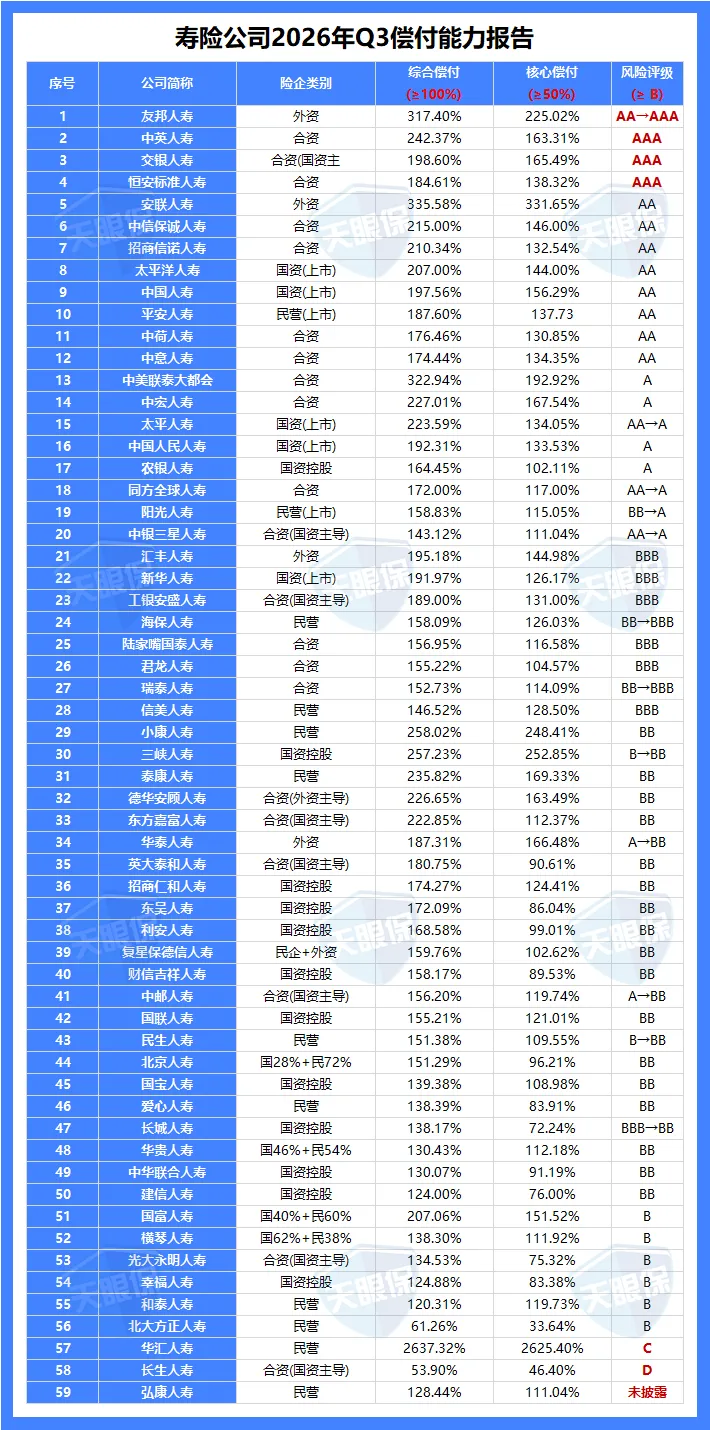
从最新的 2026 年 Q3 数据来看,全行业近 60 家寿险公司里,最终站稳 AAA 梯队的,只有 4 家:友邦人寿、中英人寿、交银人寿、恒安标准人寿。
这份名单挺有意思:有大家耳熟能详的外资老牌,有央企撑腰的合资学霸,还有低调的国资主力,没一个是靠流量堆出来的,全是硬实力打出来的成绩。
如果你想查一查自己心仪的保司到底处在什么风险级别,点击下方卡片加我,把保司名字发给我,我直接用监管的最新底表帮你查它的“真实底牌”,看看它到底安不安全。
二、4家AAA级保司兑现大考,谁才是“真分红”?
买分红险,最忌讳的就是被计划书上的高预期晃花了。
在精算体系里,我们评估一款分红险的真实收益,从来不是看演示数字有多漂亮,核心看两点:
一是保司的投资赚钱能力——这是分红的“源头活水”,锅里有了碗里才可能有;
二是保司的红利实现率——这是兑现的“诚信底线”,赚到的钱愿不愿意分给客户,能兑现多少,才是落到你口袋里的真金白银。
我们先看第一关:4家AAA级保司,在市场上赚钱的本事到底怎么样?
分红的本质,是保司拿着保费去做资产配置,赚到的收益按比例分给保单持有人。
投资能力越强,长期收益越稳,分红的底气就越足。
我们拉了四家公司近3年的投资收益率数据,其中综合投资收益率更能反映真实的整体投资水平,结果一目了然:
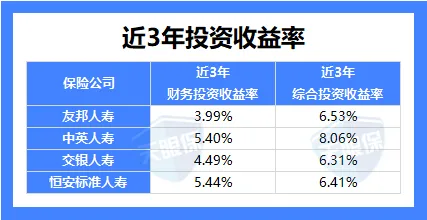
中英人寿直接断层领跑,近3年综合投资收益率冲到了8.06%。
在近几年资产荒、市场震荡的大环境下,还能常年保持8%左右的综合收益,投资团队的投研和风控能力堪称行业第一梯队,也给分红兑现打下了最扎实的底子。
恒安标准的财务投资收益率和中英不相上下,综合收益稳定在6.41%,属于稳扎稳打的实力派;
友邦和交银也都处在6.3%-6.5%的区间,远超行业平均水平,符合AAA级公司的投资底蕴。
投资赚得多,不代表分给客户的就多。
分红实现率,就是检验保司“诚意”的试金石——演示收益是100分,最终能兑现多少分,全看这个指标。
我们扒了四家公司全量分红产品的最新实现率数据,覆盖现金红利、增额红利、终了红利全类型,从最低值、达标率到平均值全部拉通对比,差距比想象中还要大。
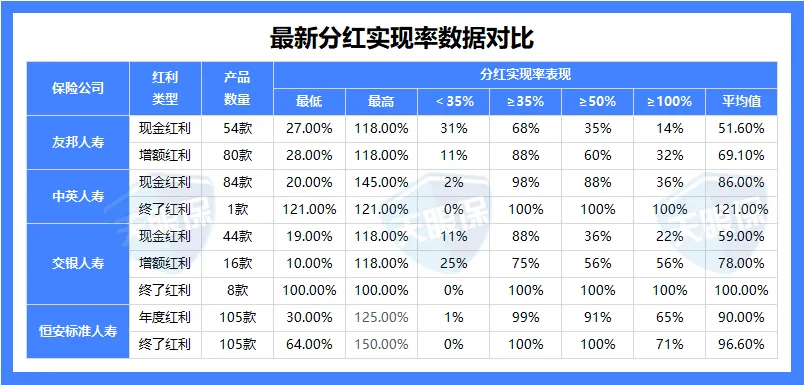
恒安标准人寿是百款产品打底的「稳定卷王」。
105 款年度红利平均实现率 90%,105 款终了红利平均 96.6%;91% 的产品年度红利超 50%,仅 1% 的产品低于 35%,尾部风险极低,持有越久收益确定性越强。
中英人寿是高分段扎堆的「超额尖子生」。
84 款现金红利平均实现率 86%,终了红利实现率达 121% 超额兑现;88% 的产品超 50%,36% 的产品能全额及以上兑现,仅 2% 的产品低于 35%,踩坑概率极低。
搭配 8%+ 的投资收益,是典型的「能赚也愿分」实力派。
交银人寿是两极分化的「银行系选手」。
现金红利平均 59%、增额红利平均 78%,8 款终了红利 100% 全额兑现;但现金红利 11%、增额红利 25% 的产品不足 35%,长期持有体验佳,短期选品必须精准甄别,稍有不慎就容易踩坑。
友邦人寿则呈现「品牌光环下的兑现落差」。
现金红利平均 51.6%、增额红利平均 69.1%;仅 14% 的现金红利产品能全额兑现,31% 的产品不足 35%,超三成产品兑现不到演示的三分之一,分红诚意在四家中垫底。
最后提个关键避坑点:公司平均成绩好不代表每款产品都优秀。
同一家 AAA 公司,有的年年超额兑现,有的常年只有两三成。
公司评级只是安全底线,单款产品的历年分红历史,才是决定你到手收益的核心。想查心仪产品的分红明细,私信发产品名即可获取完整底账。
三、代入真实分红率测算,这4款产品谁最值得买?
前面我们分析了保司层面的实力,但最终落地要选的还是具体产品。
我从这 4 家 AAA 级保司里,挑出了目前市面上热度最高、也是大家私信问我最多的 4 款“王牌”:
友邦人寿:盛世经典优享版
中英人寿:福满盈C款至尊版
交银人寿:鑫意三号
恒安标准:传世瑞盈B款
以往你看的计划书,全都是基于理想化的“100% 分红实现率”算出来的。
但今天,我们直接把这 4 家保司过往真实的“平均分红实现率”代入测算模型。 再以最具代表性的 30 岁男性,每年交 20 万,连续交 5 年为例,结果一目了然:
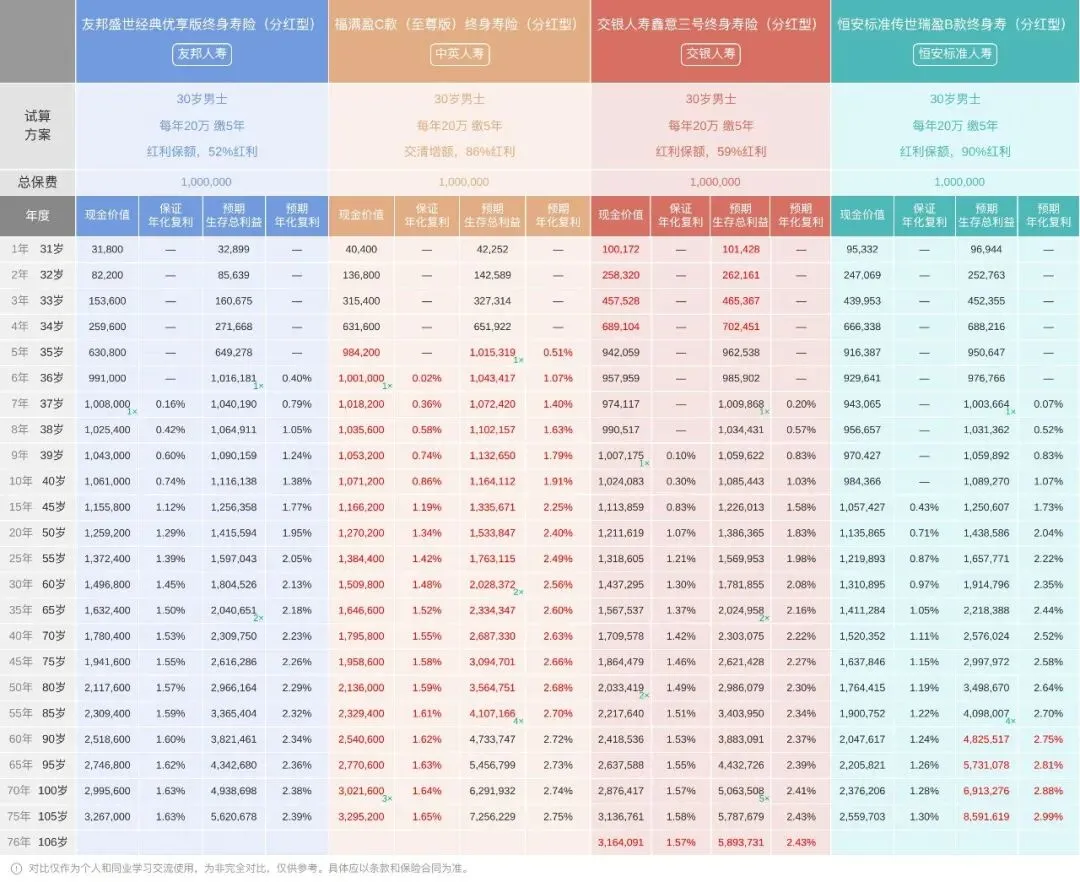
先看白纸黑字写进合同的保底现金价值,这部分与分红无关,是 100% 刚性兑付的底线。
整体排名:中英福满盈 C 款至尊版>友邦盛世经典优享版>交银鑫意三号>恒安传世瑞盈 B
中英的保底回本速度最快,交完保费当年保底就接近 98.4 万,第 6 年即可回本;到 60 岁退休节点,保底收益 150.98 万,和第二名友邦仅相差 1.3 万。
可以看出,头部两款的保底收益差距非常小,几乎可以忽略不计。AAA 级公司的王牌产品,安全底线都足够扎实。
真正拉开差距的,是折算后的真实预期总收益。
排名直接大洗牌: 中英人寿福满盈C款 > 恒安标准传世瑞盈B > 友邦人寿盛世经典优享版 > 交银人寿鑫意三号
中英凭借 86% 的高兑现率稳居第一,60 岁时真实总收益达到 202.84 万;
恒安靠着 90% 的稳定兑现率从第四跃升至第二,60 岁收益 191.48 万;
而友邦和交银因为兑现率偏低,分别落到第三、第四,和第一名相差 22 万 - 24 万不等。
这二十多万的差额,不是几千块的利息差,足够覆盖普通家庭两三年的生活费,或是孩子一整套教育开支。
计划书上大家看似差不离,可经过真实兑现率的筛选,收益鸿沟立刻就显现出来了
【小结】
其实抛开复杂的计算公式,选哪款非常清晰,按需求直接匹配就行:
第一类:既要保底稳,又要分红实
选中英福满盈 C 款至尊版。
保底收益全场靠前,再加上 86% 的平均兑现率、超额分红的历史表现,综合收益稳居第一,属于闭眼入都不会错的全能型选手。
第二类:求长期稳健,看重终值确定性
选恒安标准传世瑞盈 B。
百款产品验证的稳定兑现率,终了红利接近全额兑现,持有越久确定性越强,适合做二三十年的长期养老、财富传承规划。
第三类:认品牌、重服务,分红当额外惊喜
选友邦盛世经典优享版。
如果更在意外资品牌的服务品质与线下体验,不把分红当核心收益,只看作额外加成,那友邦依然能给到充足的品牌安全感。
第四类:信国资银行系,长期持有吃终了红利
交银鑫意三号。
银行系国资背景经营稳健,终了红利 100% 兑现,适合能接受前期分红波动、打算长期持有至满期的人群。
当然,以上都是以 30 岁男性、年交 20 万的标准测算的。
每个家庭的年龄、预算、资金用途完全不同,给孩子存教育金和给自己存养老金,适配的产品和缴费方案天差地别。
如果你想知道自己的情况买哪款收益最高,或者想核对某款产品的历年分红明细,带上你的年龄和预算私信我,我帮你跑一份专属的真实收益测算。
写在最后
走到这里相信大家都能看懂:买长期分红险,从来不是比谁的计划书数字更漂亮,也不是比谁的品牌名气更大。
先守住监管盖章的 AAA 安全线,再扒开真实的分红实现率看底牌,才是对自己几十万血汗钱最基本的负责。
现在的市场环境大家都有感受,存款利率一降再降,能稳稳锁住长期收益的保本渠道越来越少。
我们攒下的每一笔钱,背后都背着具体的担子:可能是孩子未来的教育金,可能是自己晚年的养老钱,也可能是家庭托底的备用金,容不得半点 “画饼” 的风险。
同样是 100 万存进去,选对了产品,几十年后能多拿二十多万;
选错了,可能连演示的一半都拿不到。
差的不是一点利息,是实打实的家庭生活底气。
别再自己对着计划书上的理想数字反复琢磨,也别光听一面之词。
如果你想确认某款产品的历年分红明细,或者想根据自己的年龄、预算算一份真实收益方案,直接私信我就行。咱们用真实数据说话,稳稳护住每一分家庭积蓄。