72家保险公司排名出炉,最赚钱的就这几家公司~
- 更新时间 2026-11-13 05:33:37
三季度寿险公司的利润榜出来了。
今年这份榜单,有两个数字放在一起看,挺别扭。
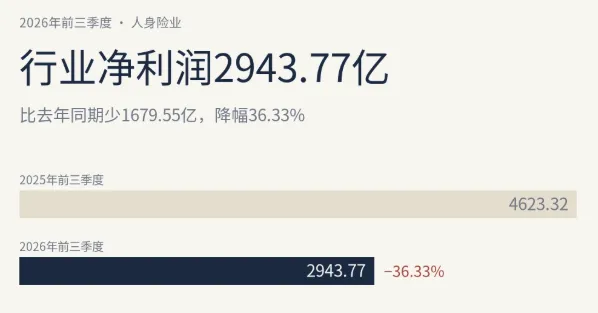
一头是-36.33%。72家寿险公司合起来,前三季度赚2943.77亿,去年同期4623.32亿,少了1679.55亿。
另一头是+2184.29%。光大永明,净利润15.99亿,同比涨了二十多倍。阳光人寿也涨了65.36%,是前十里唯一正增长的。
同一个行业,同一个季度:行业合起来少了一千六百多亿,个别公司却翻二十倍。
这篇不只给排名,还要说说这些钱是怎么来的,明年还在不在,跟你要不要买保险、买谁家,有什么关系。
01
总数少了1679亿
先说结论:不是哪一家出了事,是整个行业的投资端,在同一时间踩了刹车。
寿险公司的利润,大致两块:一块是承保挣的,死差、费差这些;一块是投资挣的。
这几年第二块的比重越来越大,所以投资端一打喷嚏,利润表就跟着感冒。
第一层,投资收益回落。
72家年化投资收益率均值3.7%,比去年同期低了约1个百分点。
别小看这一个点,几万亿的资产规模摊上去,就是上千亿的差额。
第二层,去年基数太高。
2025年前三季度4623.32亿,那是个股市、债市都配合的年份。拿今年去比去年,天然吃亏。
第三层,新准则把波动放大了。
现在利润表里的公允价值变动直接计当期损益,赚的时候一年顶三年,亏的时候也一样。
所以同比这个数,适合看方向,不适合当判决书。
头部一降,总数就跟着降。不是小公司集体不行,是中小公司盘子小,涨跌都翻不起大浪。
02
赚钱的60家
60家盈利公司合计2983.58亿。
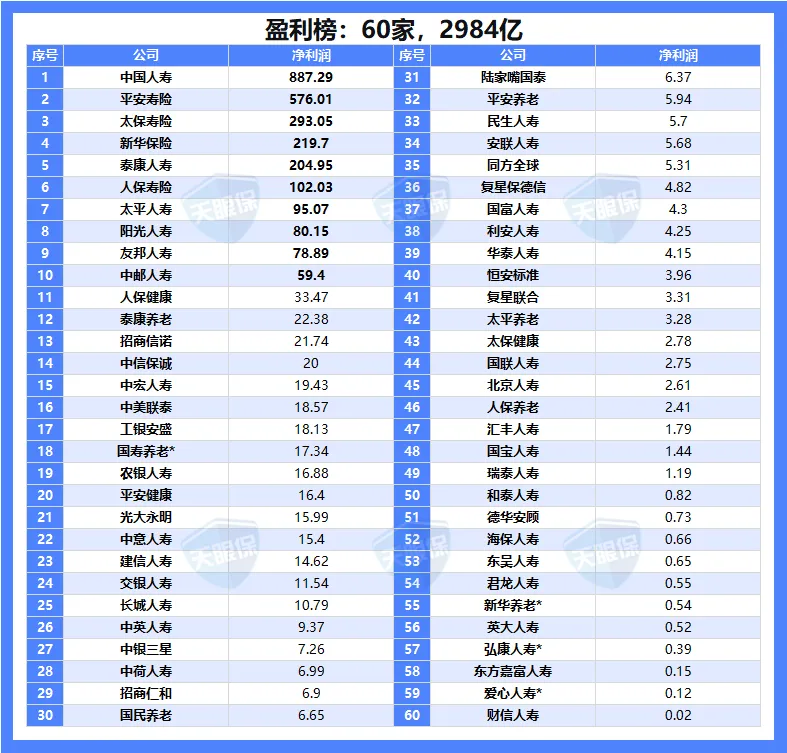
仅统计已披露2026年三季度报告的公司,未披露者未纳入
排在最前面的还是这六家:国寿887.29亿、平安576.01亿、太保寿293.05亿、新华219.70亿、泰康204.95亿、人保寿102.03亿。
前五家加起来2181亿,占72家总量的74.09%;把第六名的人保寿算进来,六家合计2283亿,占77.5%。国寿加平安,两家就吃掉将近一半。
但有一个变化:这六家,同比全在降。净利润超百亿的公司,从去年的8家减到今年的6家。
这是不是说明头部不行了?
国寿披露过一个剔除短期投资波动后的数:942亿,同比还增15.8%。平安寿险及健康险的营运利润,同比增5.7%。
这两个数都在说同一件事:承保端没坏,是投资端少赚了。
再拉长看:国寿近20年平均总投资收益率5.1%,平安近10年平均综合投资收益率4.9%。
这种跨周期的平均数,比某一季的排名更能说明一家公司的投资能力。
还有个不显眼但很重要的数:头部这几家的退保率同比下降,13个月续保率环比提升。这两项是保单留存的指标,跟投资收益没关系,说明客户还在。
所以头部不是赚得少了,是“多赚的那部分”没了。
你手上那张保单,大概率是这六家里的某一张。
那这部分,被谁赚走了?
03
涨得最猛的那几家
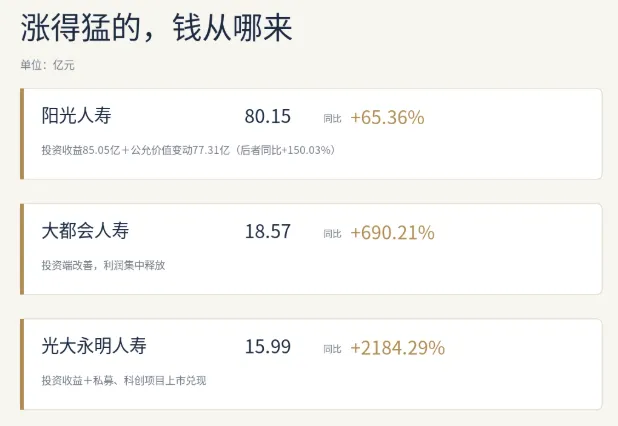
阳光人寿前三季度80.15亿,同比增65.36%,是前十家里唯一正增长的。投资收益85.05亿,公允价值变动77.31亿,后者同比大增150.03%,利润主要来自投资端。
投资赚钱也是本事。行业少赚1679亿的年份它还能逆着涨,说明投资盘接得住;分红险的浮动部分,靠的就是这个。
但得看清是哪种钱:赚来的,是收保费、控成本一点点攒的,明年还有;兑现来的,是把浮盈卖了、把项目退了,一次性进利润,明年不一定有。
阳光属于中间那类:三季度单季赚了45.99亿,占了前三季度利润的近六成,有券商研报认为,其中一部分来自所持未上市股权上市兑现,这种钱不会年年有。
但它近三年平均综合投资收益率5.66%、今年综合4.89%,这个底子在行业里是靠前的,比一年的增速更能说明问题。
光大永明更接近后一种:15.99亿,增2184.29%,其中一部分是早年投的私募、科创项目上市兑现。项目能退出、能兑现,本身也说明它投得进去、退得出来;只是这笔钱不会年年都有。
大都会18.57亿、增690.21%,驱动同样在投资端。
这里有个容易看错的地方:增速动辄几百上千个点,不是它们突然变强了,是原来基数太小。
一家去年赚0.7亿的公司,今年赚16亿,同比就是两千多个点,所以看增速榜,先看基数。
04
亏钱的12家
12家合计亏39.81亿。
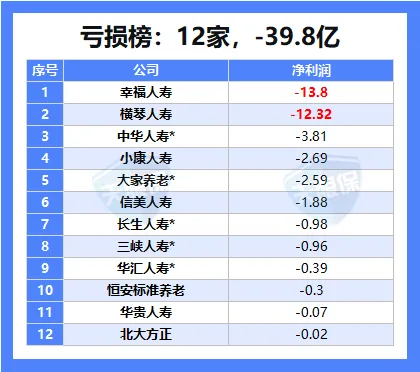
幸福人寿-13.80亿,横琴人寿-12.32亿。这两家加起来-26.12亿,占了12家亏损总额的65.61%。
剩下的十家,亏损都在4亿以内:中华人寿-3.81、小康-2.69、大家养老-2.59、信美-1.88、长生-0.98、三峡-0.96、华汇-0.39、恒安标准养老-0.30、华贵-0.07、北大方正-0.02。
重点说幸福,因为它最能说明“单季波动”这件事。
幸福去年同期还是赚的,全年3.90亿。今年一季度亏10亿,上半年变成赚20.5亿,前三季度又变成亏13.80亿,这三个数都是累计口径,不是单季,所以别看着“上半年还赚20亿”就觉得没事。
真正难看的是三季度单季:亏34.3亿,把上半年赚的20.5亿全吐回去还不够。
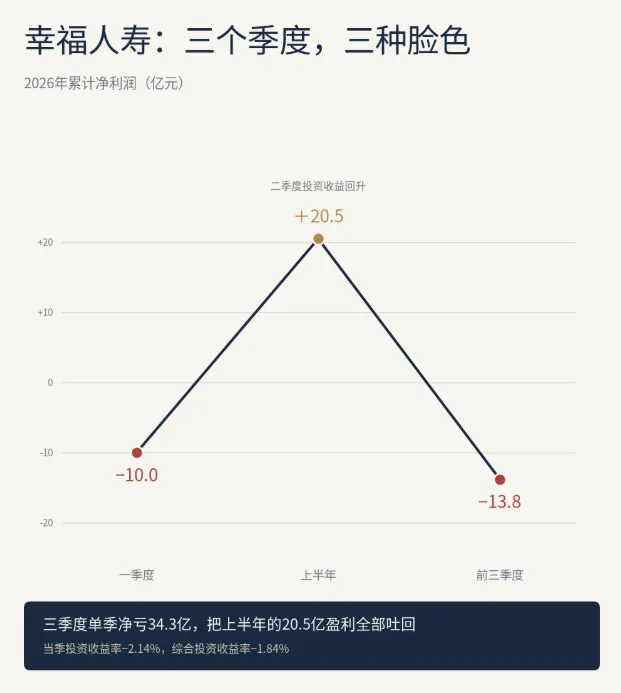
为什么?看投资。三季度投资收益率-2.14%,综合投资收益率-1.84%;二季度还是3.47%和4.32%。
一个季度,从正4%翻到负2%,这就是前面说的“投资端打喷嚏”。
但它的保费没塌。前三季度保费收入211.4亿,同比还增6.8%。保单兑付按合同走,跟这一年亏不亏没有关系。
横琴是另一种情况。去年亏3.26亿,今年亏12.32亿,连续两年;三季度投资收益率-2.47%,综合-2.12%。这种连续亏损,比单季波动更值得留意——但保单兑付按合同走,短期不受利润表影响,要盯的是它后面怎么补资本。
单季亏不等于公司要出事,但“连续亏”和“偿付能力往下走”这两件事同时出现,就得认真看了。
05
比利润更该看的是偿付能力
利润榜看的是这一年赚了多少,偿付能力看的是这家公司现在扛不扛得住。
前者是流量,后者是底线。流量可以一年好一年坏,底线破了,就麻烦。
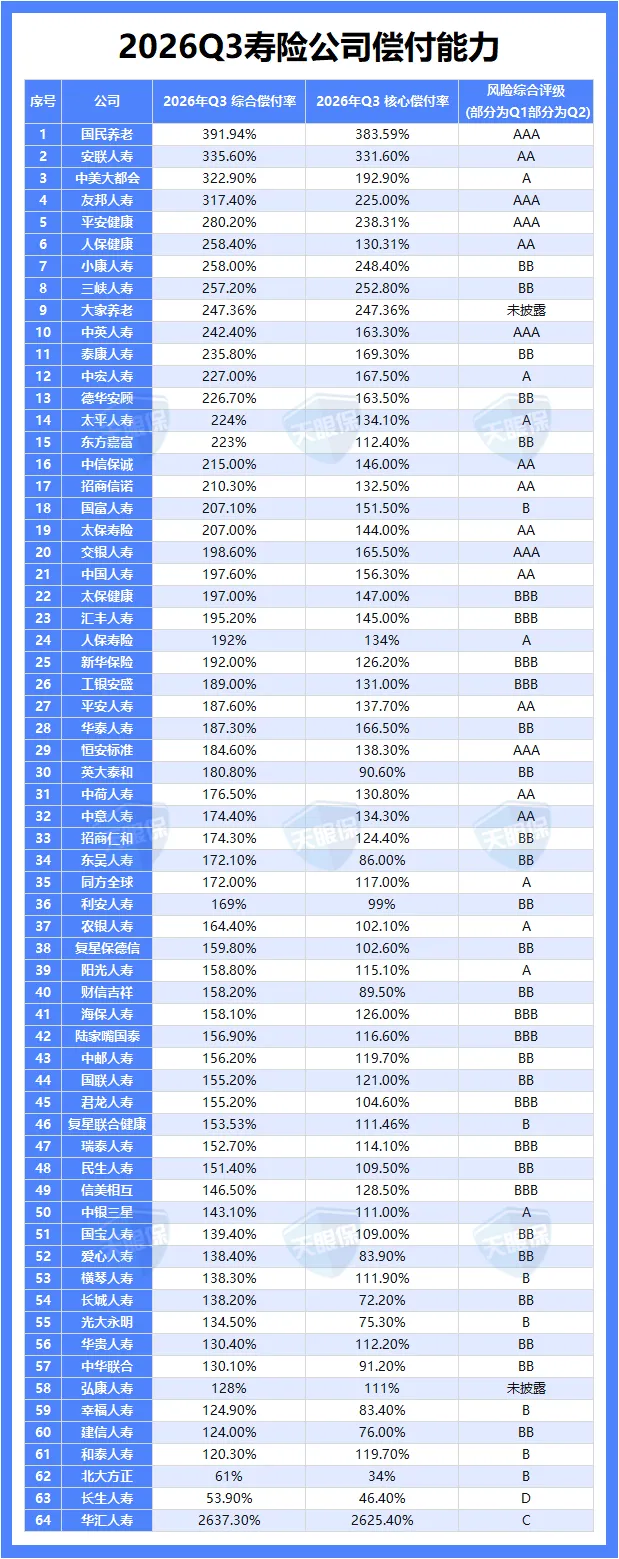
三季度,六成多的公司核心偿付能力充足率环比下降;核心跌破100%的,这张表上有12家。
最紧的两家,一眼就能看见:长生人寿,核心46.40%,综合53.90%,风险综合评级D;北大方正,核心34%,综合61%。
核心低于50%,已经在监管红线以下了。这两家接下来会面对什么?增资、控业务、限分红,都是可能的手段。
对已经买了这两家保单的人,短期不影响兑付,但长期要看它怎么补资本。
尤其长生那个D级,是四档评级里最低的一档。偿付能力紧,评级又垫底,这两件事叠在一起,就不是“一时周转”能解释的了。
所以我的看法是:利润榜可以当热闹看,偿付能力表得当真看。
尤其是买分红险、年金险这种要靠十几二十年慢慢兑现的产品,公司能不能稳稳活着,比今年多赚几十亿重要得多。
06
跟我们有什么关系
今年行业还有一条主线,跟利润榜并着走——分红险上位。
预定利率下调,“报行合一”落地,保险公司的利差空间被压窄,传统的固定收益型产品不好卖了,分红险成了主推。
前三季度行业原保费38631亿,同比增0.5%;9月单月2912亿,同比增10.5%,靠的就是分红险在冲。中邮人寿上半年银保渠道签单里,分红险占了97.41%。
分红险的逻辑是“保底+浮动”,分红那部分合同里写的是“不确定”,演示表上的数字不是承诺,别拿它当收益看。
分多少,取决于两件事:公司投资做得好不好,以及公司愿不愿意分。
所以利润榜跟你有关系,但不是等号。
公司利润高,不等于你的分红高。利润是公司的,分红是保单的。
有公司某年利润降了,分红实现率照样100%;也有公司利润涨了,第二年分红没跟上。
所以买保险到底该不该看利润?该看。但只看排名没用。
更要盯的是这三条:
第一,看趋势,不看单季。今年少赚1679亿,是投资端的周期,不是行业塌了。明年投资端要是回来,数字大概率也会跟着回来。
第二,看结构,不看排名。一家公司利润涨了600%,先问一句:是承保变强了,还是卖资产兑现了?前者能续,后者不能。
第三,看偿付能力兜底。利润可以一年好一年坏,偿付能力不能。
榜单看完了,说几句实在的。
排名只说明今年这一季。真要做判断,还得看三样:近十年投资收益率、分红实现率、偿付能力。
这三样不在一张榜单上,也不太好找。你手头要是在看某款分红险,把公司名发我,我把它近十年投资收益率、分红实现率、偿付能力整理好发你,你对着这三个数自己判断。
榜单是热闹,你自己那张保单才是正事。
【推荐好文】
我们是美华保险服务,18 年保险中介沉淀,严选好品中立定制,管卖更管赔,做你靠谱的保险伙伴
