 ☎咨询热线:400-8622-050 ☎
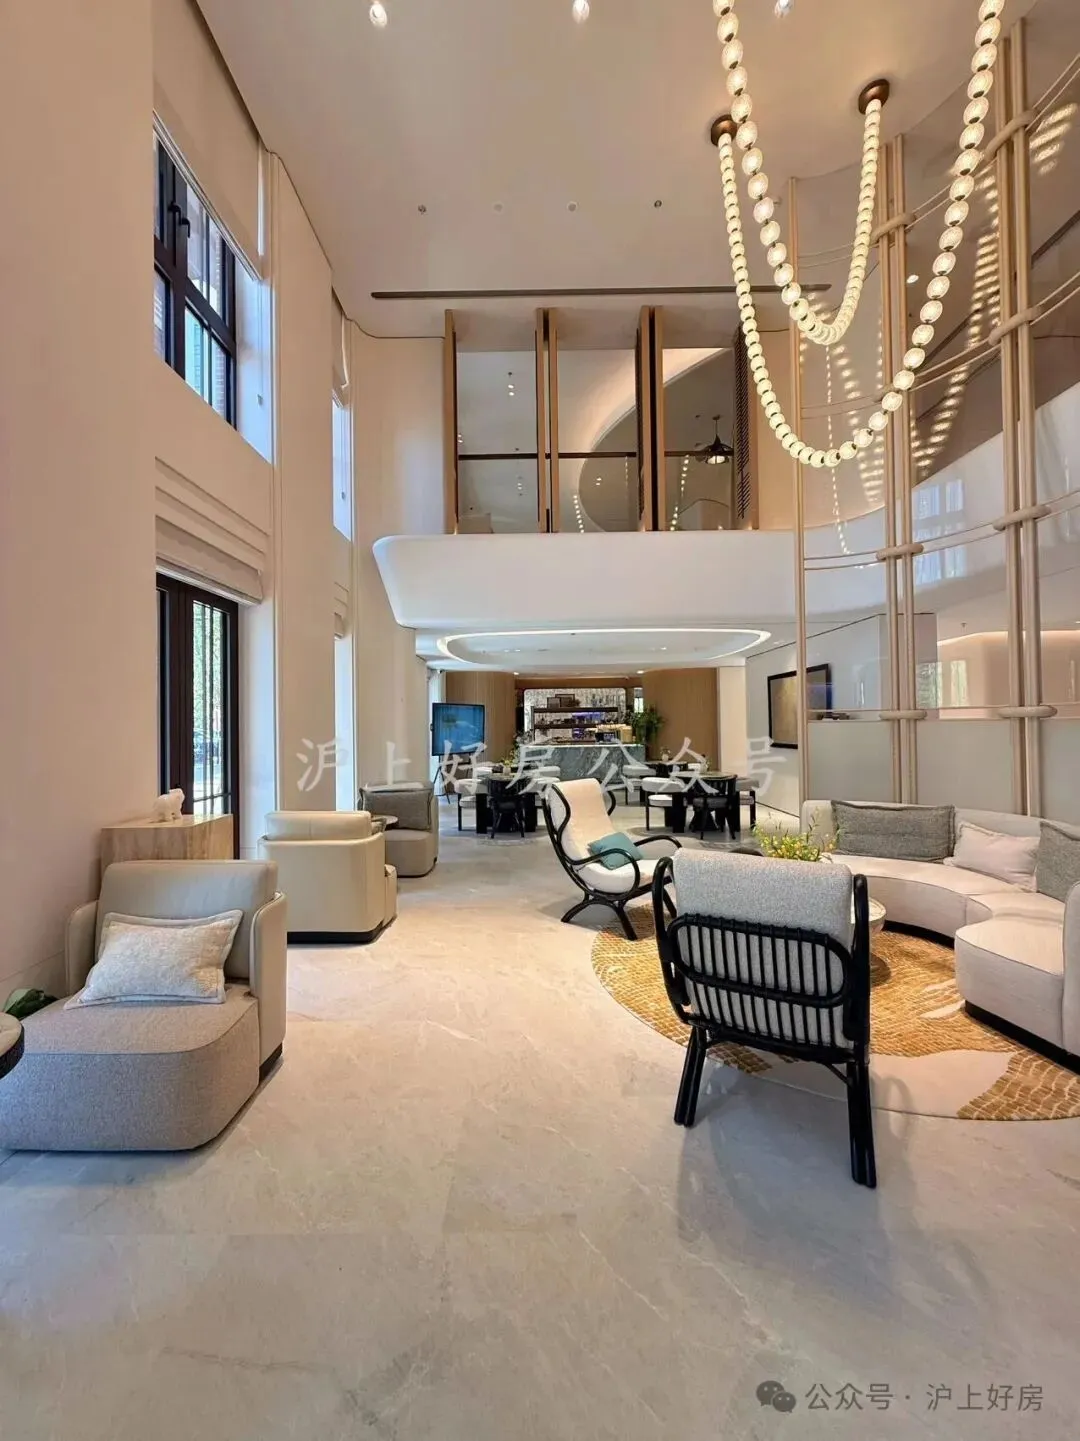
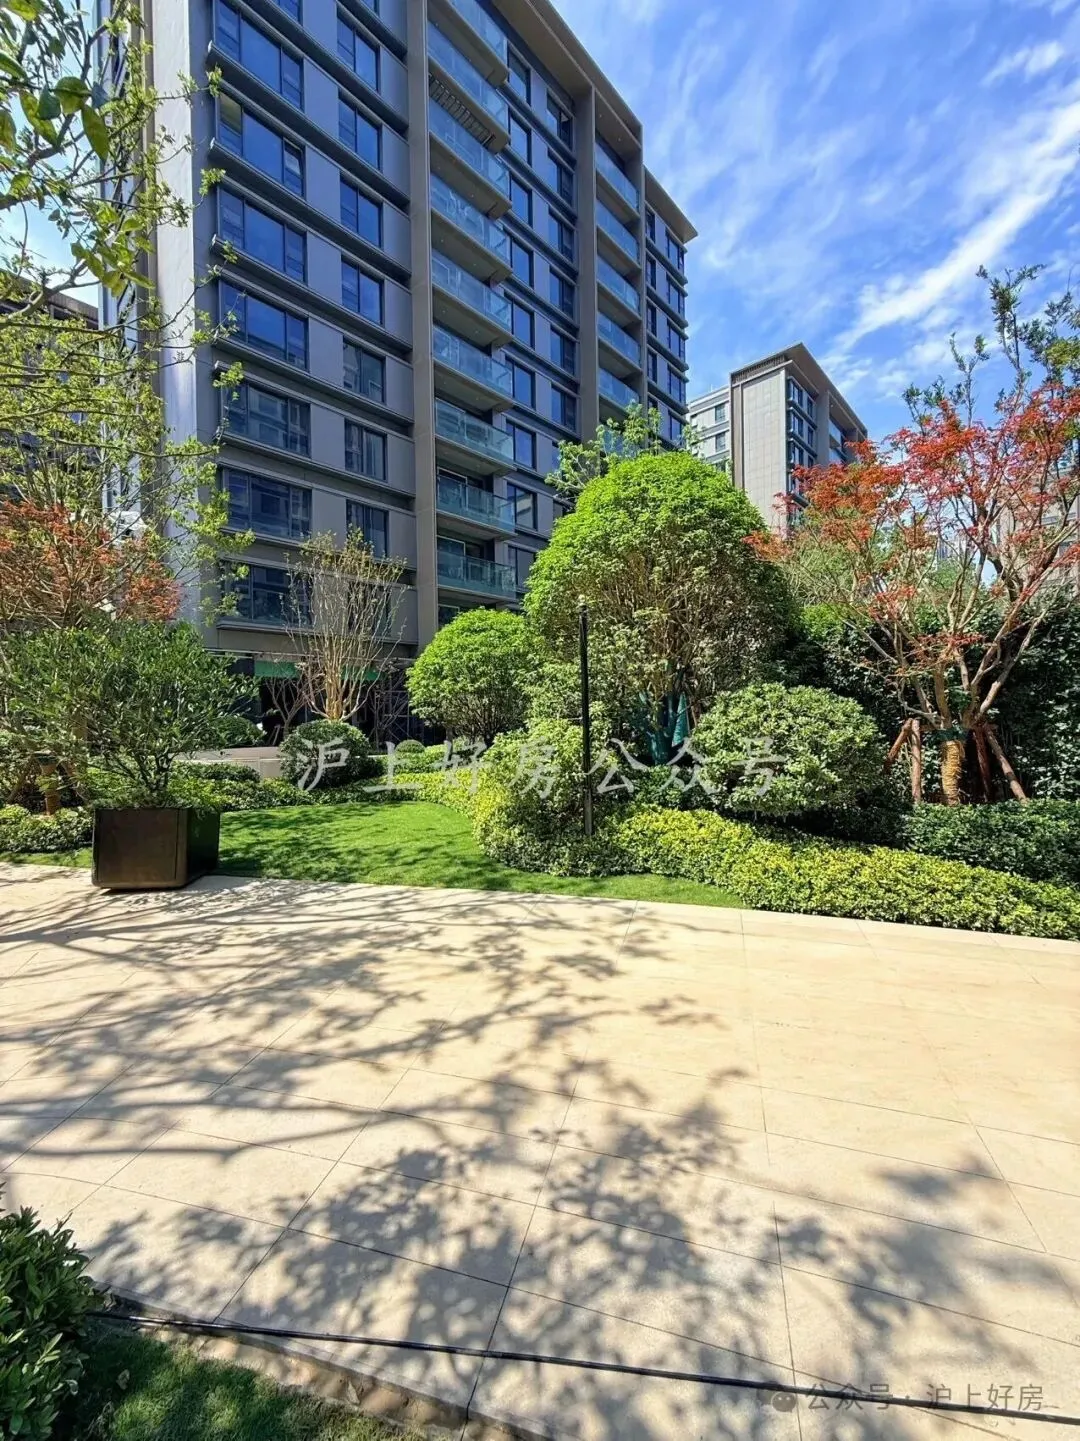
缦云上海是杨浦滨江这批新盘里,把“超级综合体+纯大户型+一期已交付实景呈现”这三张牌同时打出来的那一个。 均价约12.2万/㎡,主力226㎡起步,总价2500万以上,一期二期已经交付入住,三期是准现房,园林、会所、大堂都能实地看,不用对着效果图赌三年。在2000万以上豪宅市场里,它拿过25%的份额,是实打实的销冠盘。
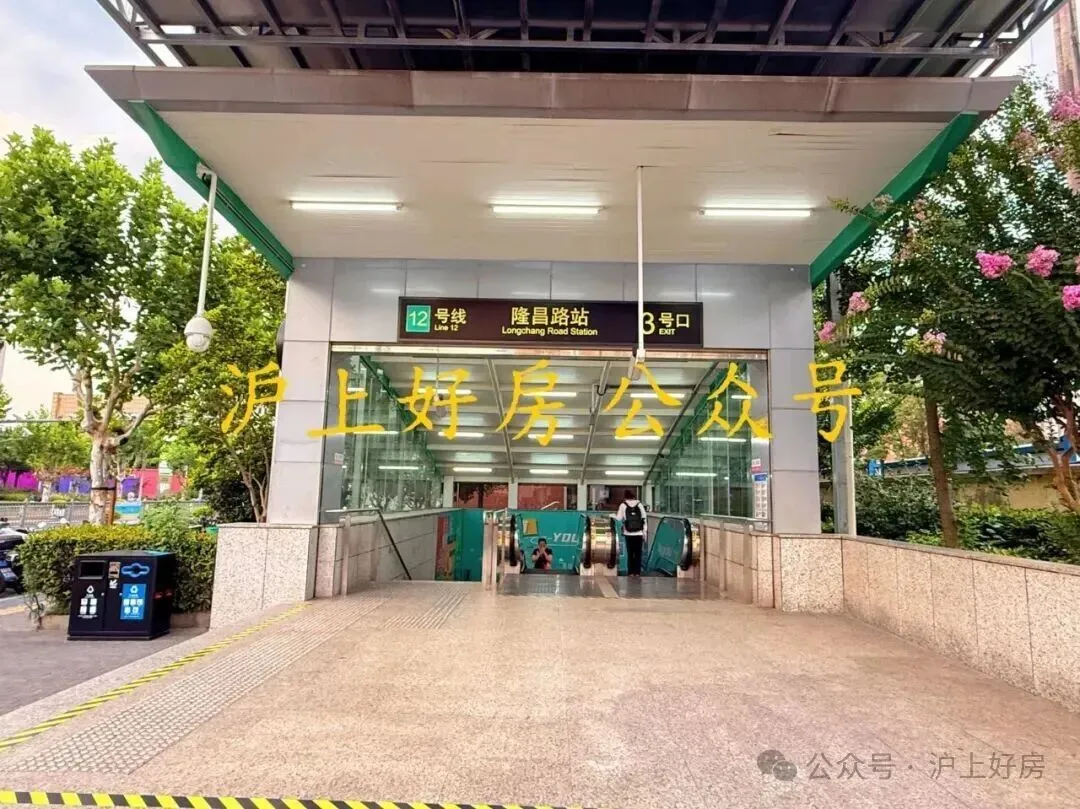
但这份“确定性”有一个非常具体的地理坐标:你买的是缦云上海已经建成的产品本身,而不是它窗外的那片杨浦。 周边旧改还在推进,部分楼栋直面工地扬尘和施工噪音,至少需要1—2年界面才会完成蜕变;12号线隆昌路站步行实测1公里以上,日常通勤依赖地铁的家庭需要接受这段不算体面的步行距离;自带11.3万方合生汇商业,预计2027年左右才陆续建成,现阶段高端消费仍要车行去北外滩或陆家嘴。缦云上海的成熟,是“向内”的成熟——社区之内一切就绪,社区之外仍在施工。
🗺️ 区域底盘:滨江公共资源是现成的,但“出门即繁华”还要等
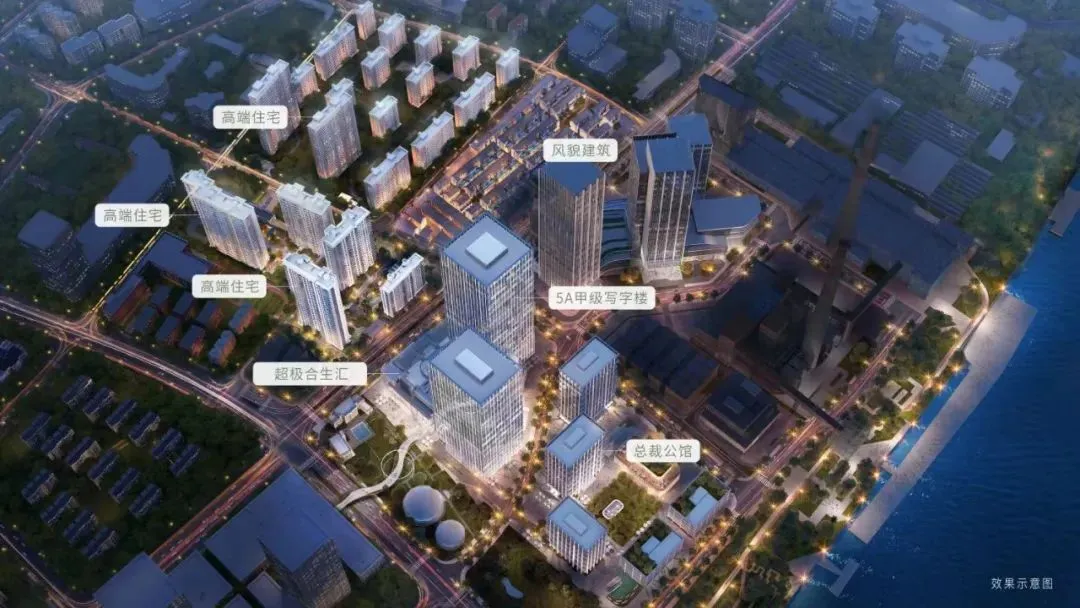
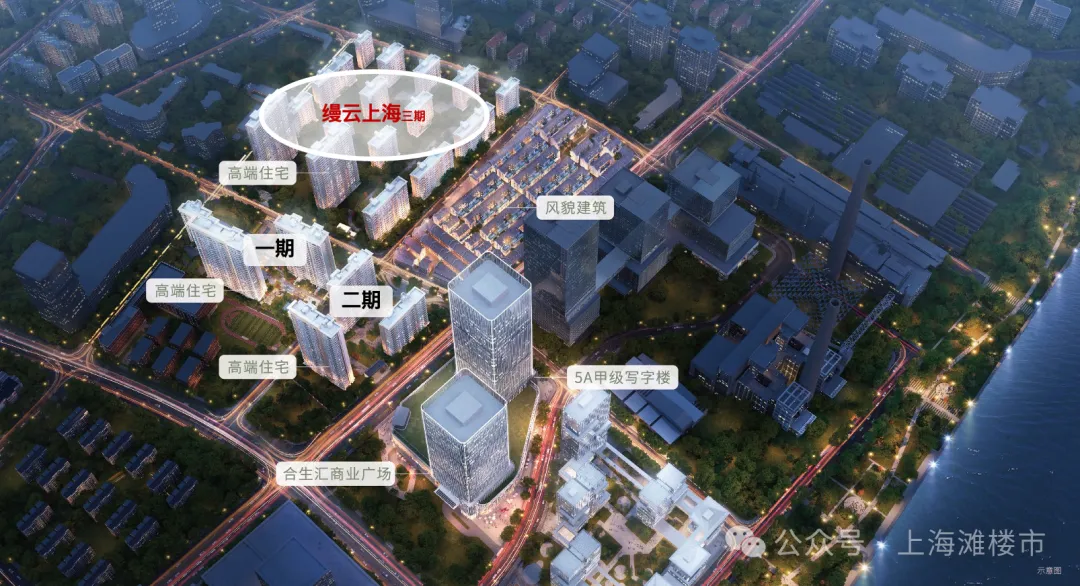
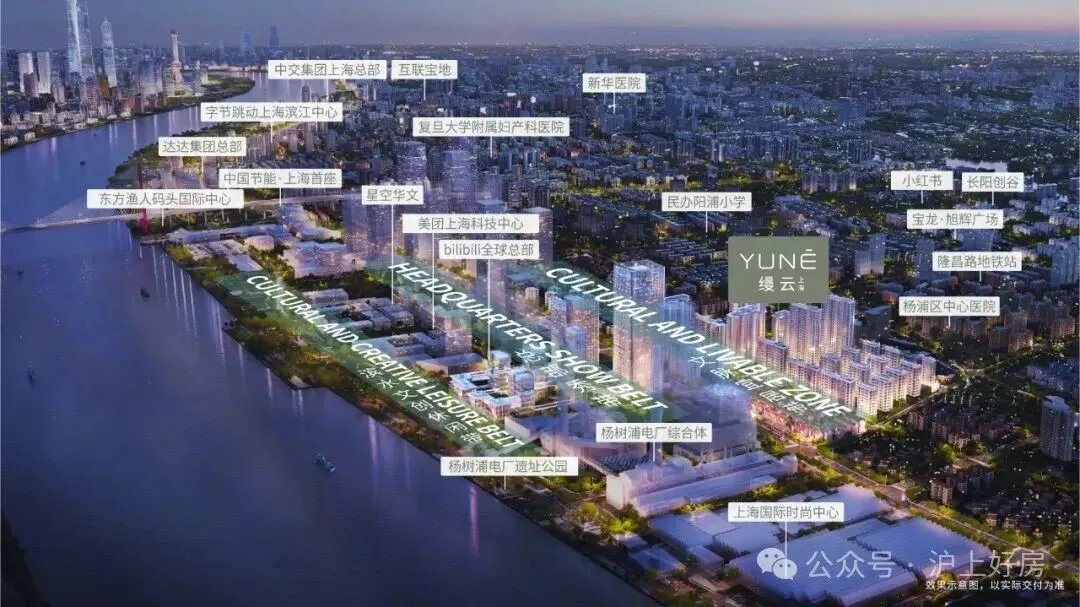
缦云上海位于杨树浦路2699弄,直线距黄浦江约150米,属杨浦东外滩CAZ,处于外滩—北外滩—杨浦滨江的交汇辐射带。这个地段的价值需要拆成两层来看。
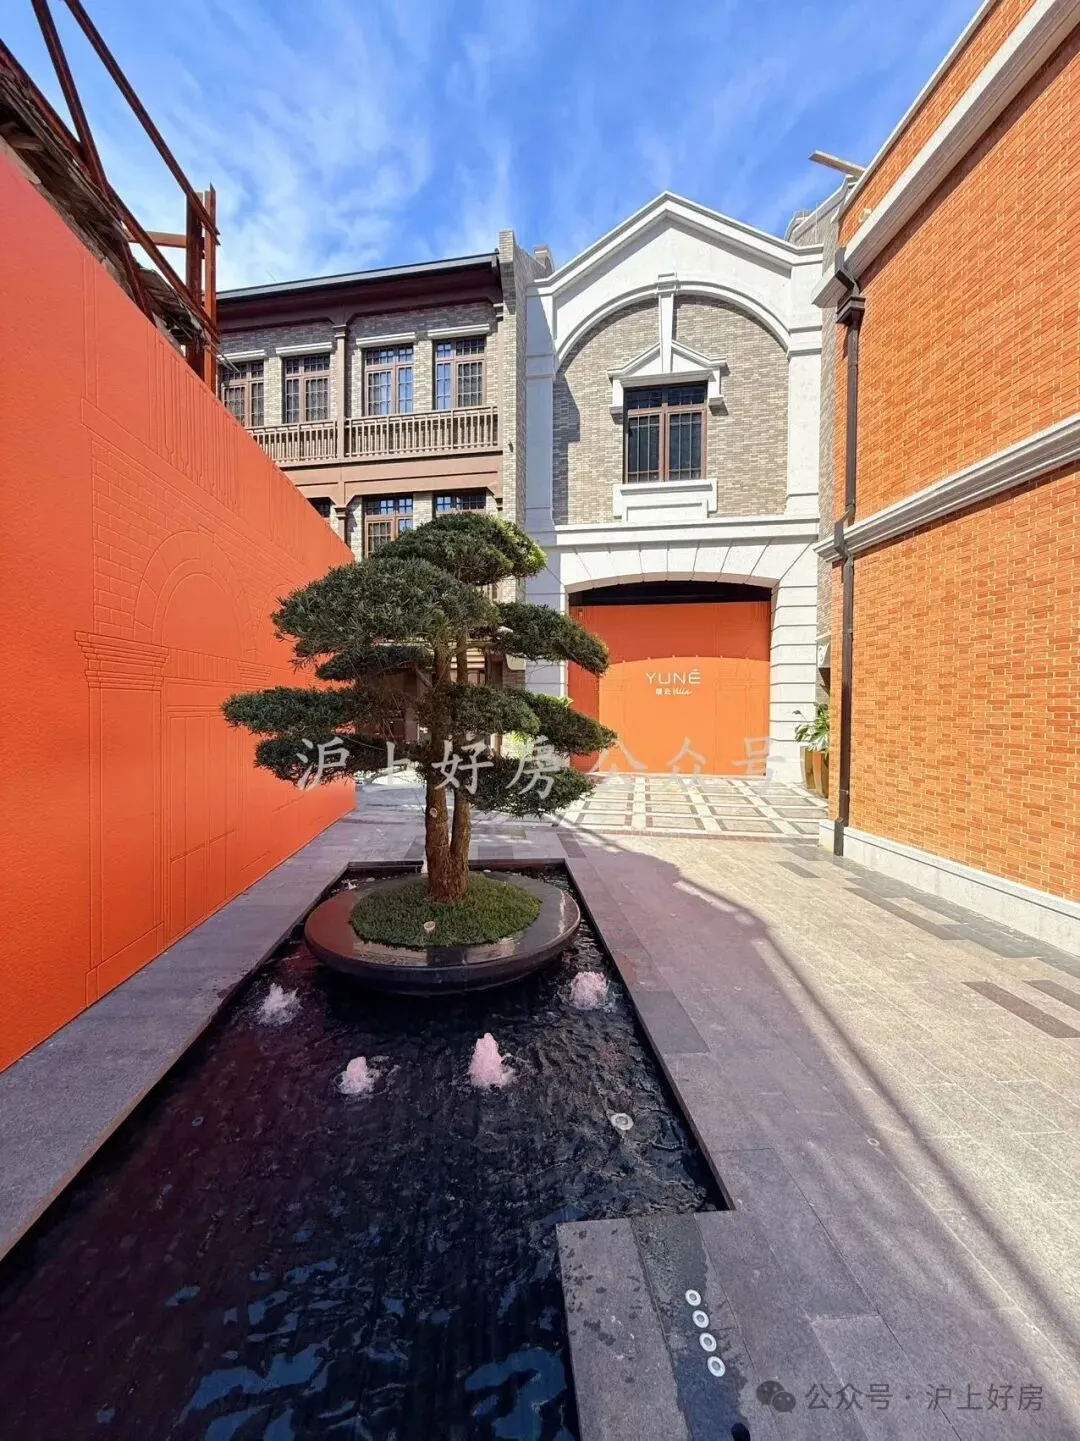
已经兑现的那一层,是滨江公共空间。 杨浦滨江5.5公里跑步骑行道全线贯通,老厂房改造的步道和艺术展馆已经成型,下楼步行就能享受的滨江绿带是真实的现成红利,不需要等任何规划落地。
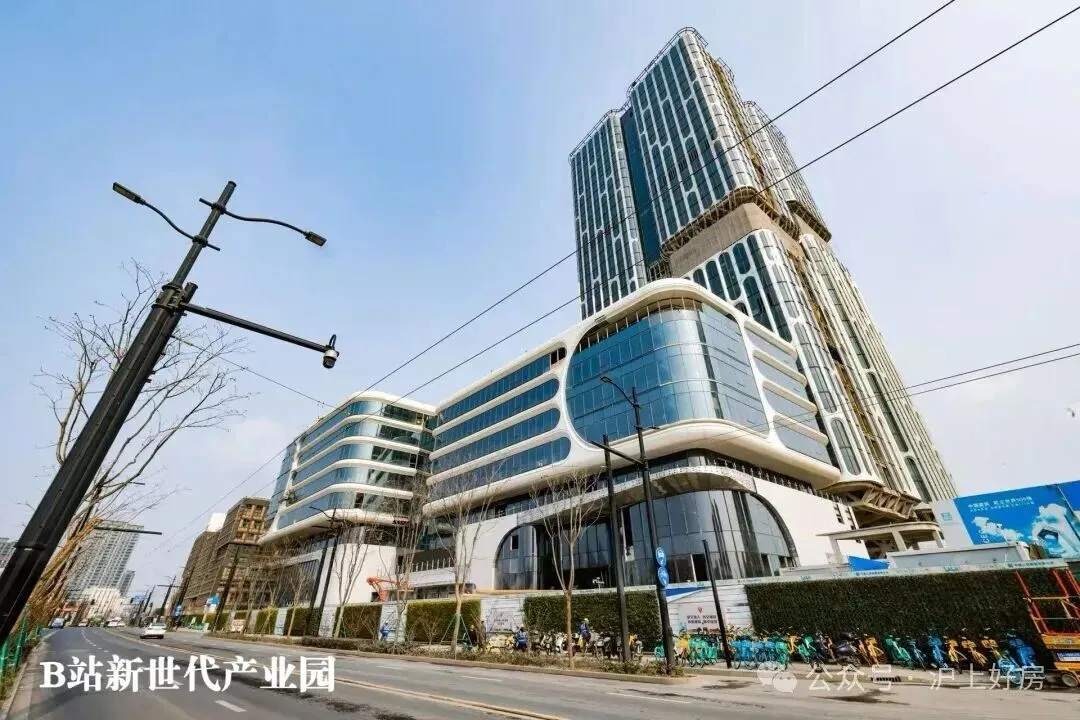
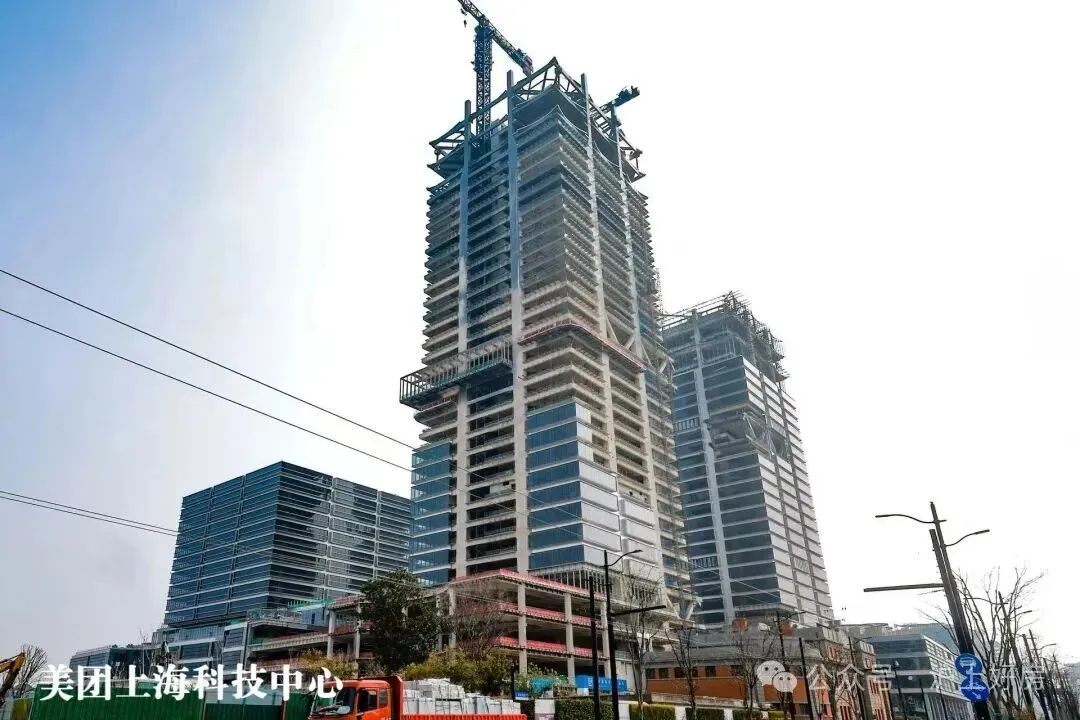
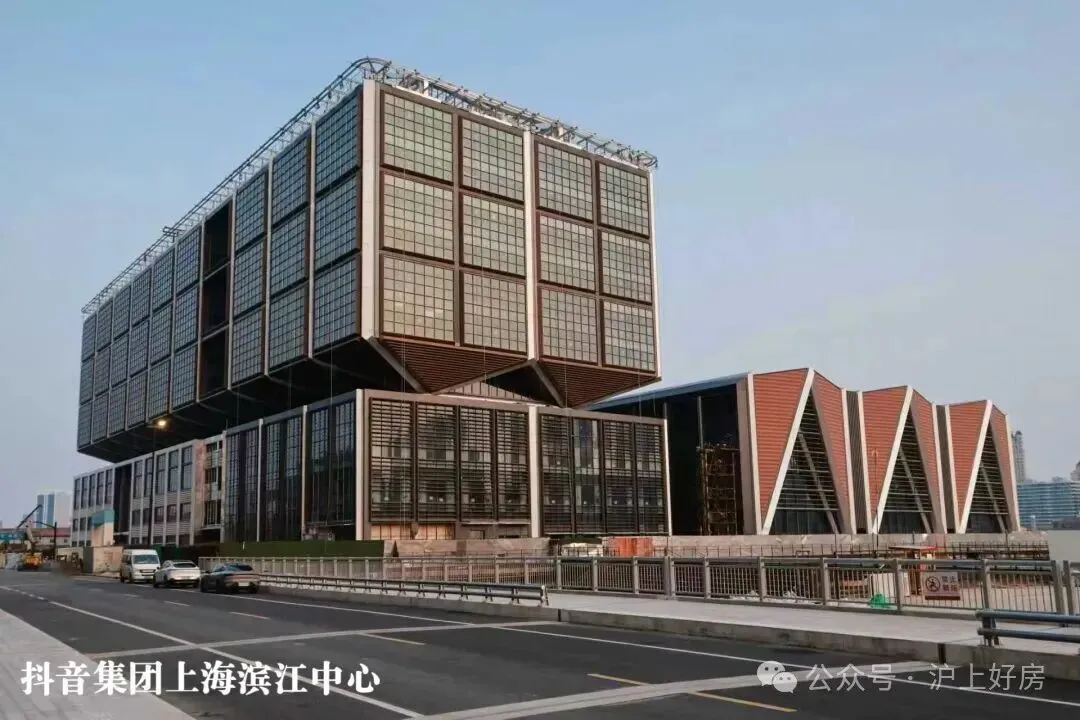
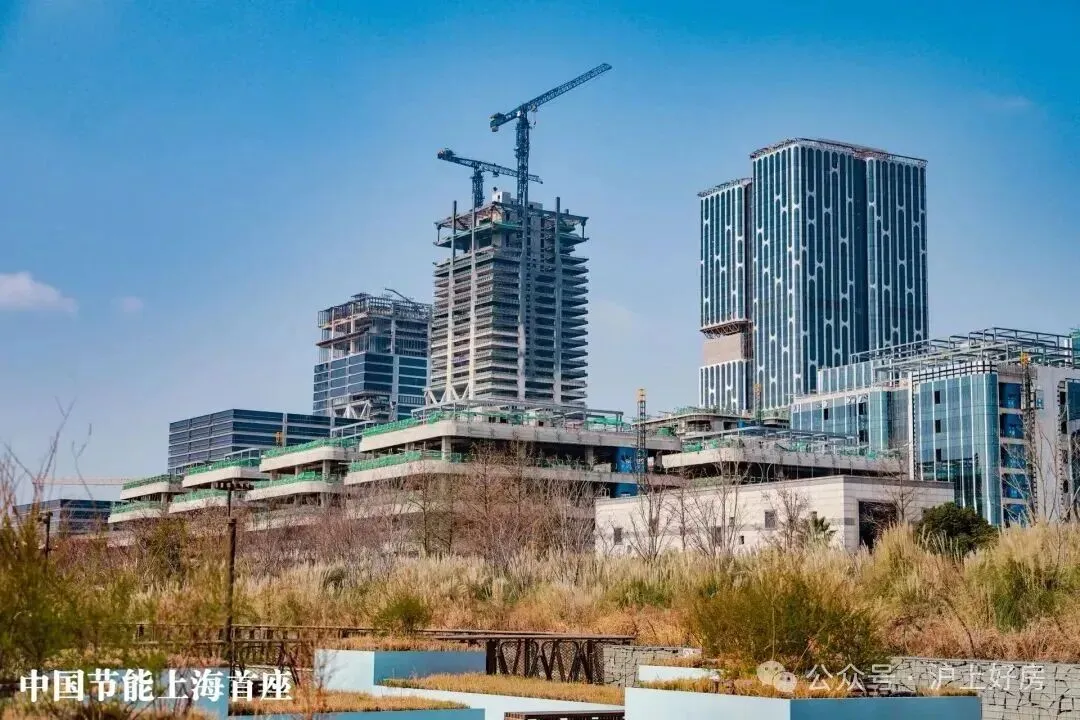
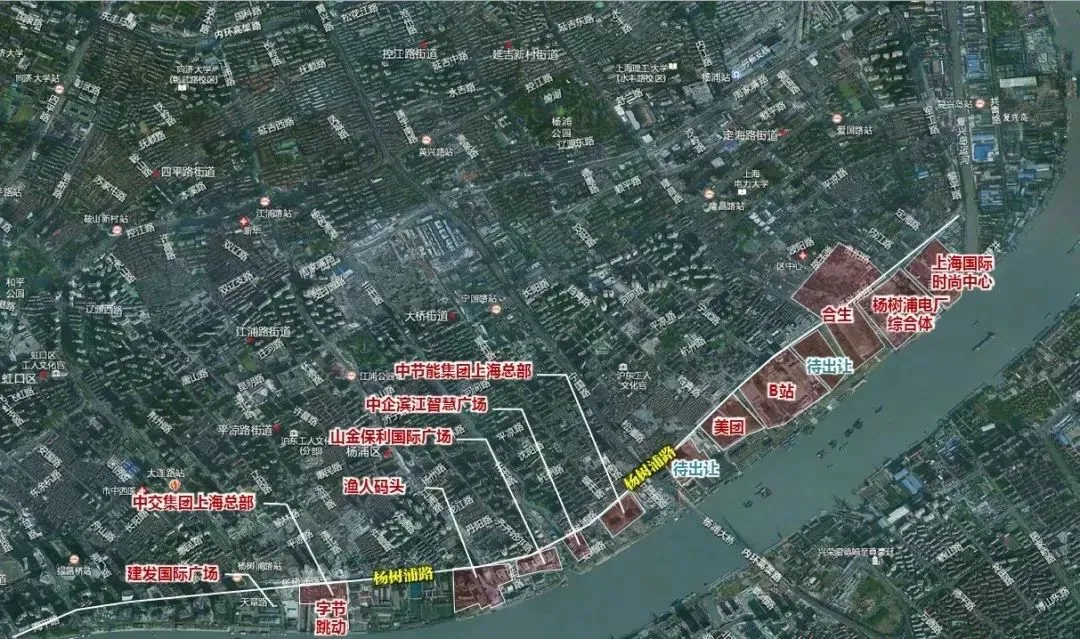
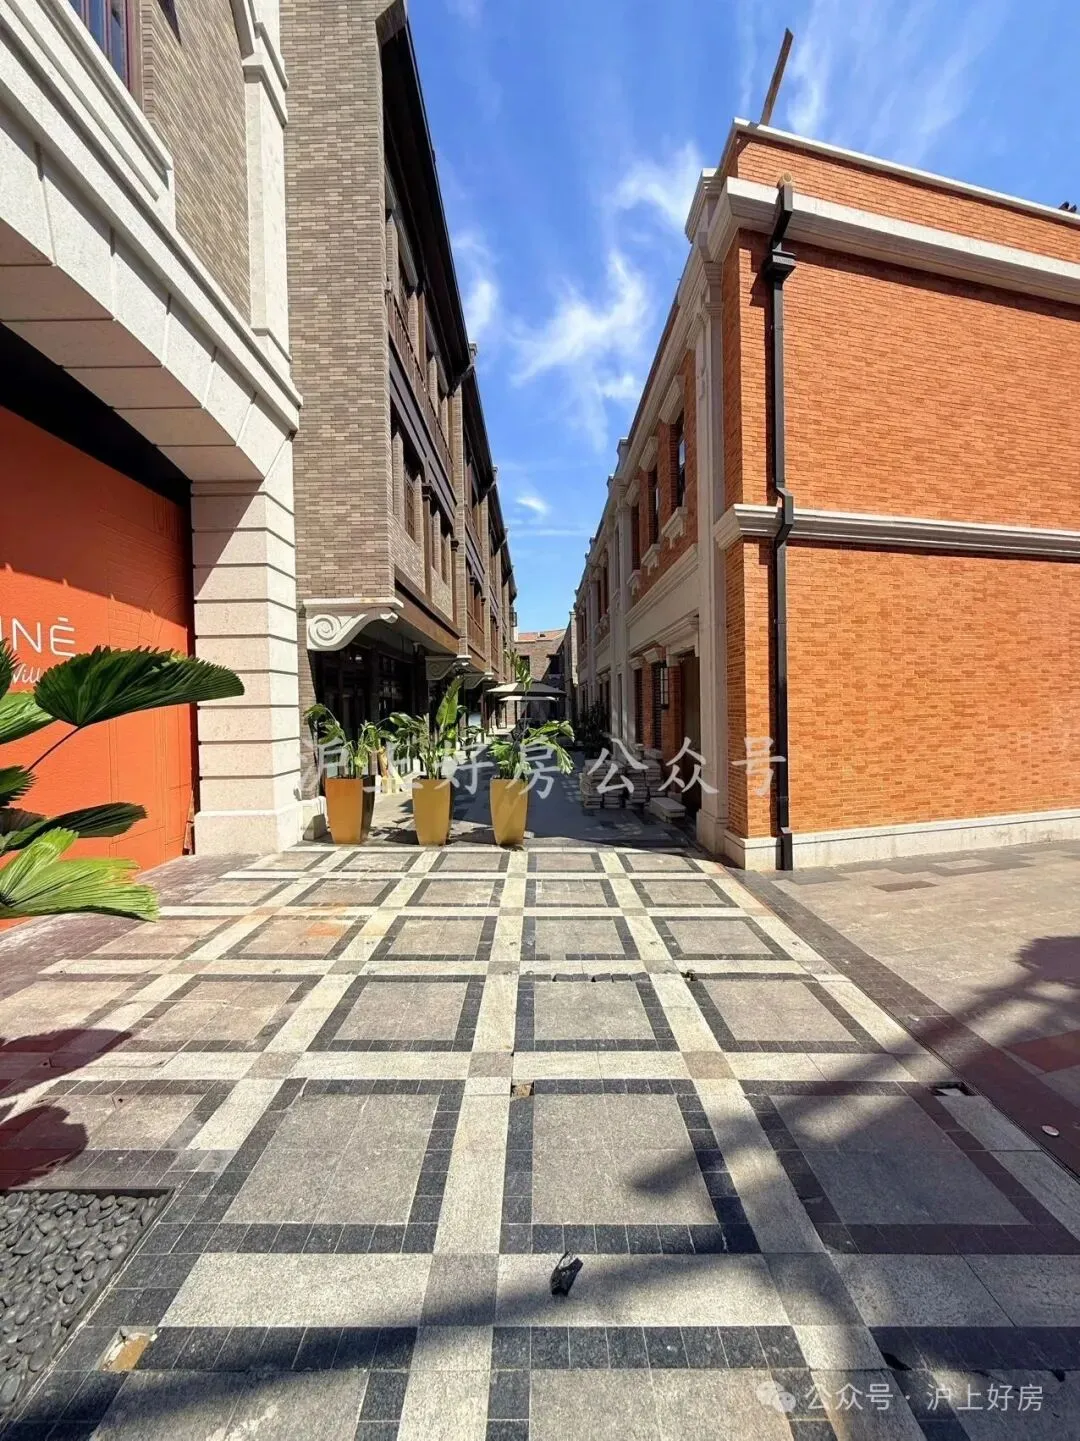
仍在兑现的那一层,是产业和城市界面。 美团、B站、抖音的上海总部在2026年下半年集中建成投用,高收入人群的导入会为区域居住需求提供长线支撑;2026年7月八埭头地块以161.2亿元、楼面价约10.2万/㎡成交,刷新杨浦滨江住宅用地纪录,头部房企在用真金白银确认板块价值。但产业兑现和界面成熟之间有一个时间差:周边仍有待更新地块,新旧建筑交错,未来一到两年内部分楼栋会直面工地扬尘和施工噪音,这是选择“正在成长中的滨江”必须接纳的现实。
🏠 户型:226㎡起步的纯大平层,户型效率是强项,但“得房率”的口径需要你自己核验
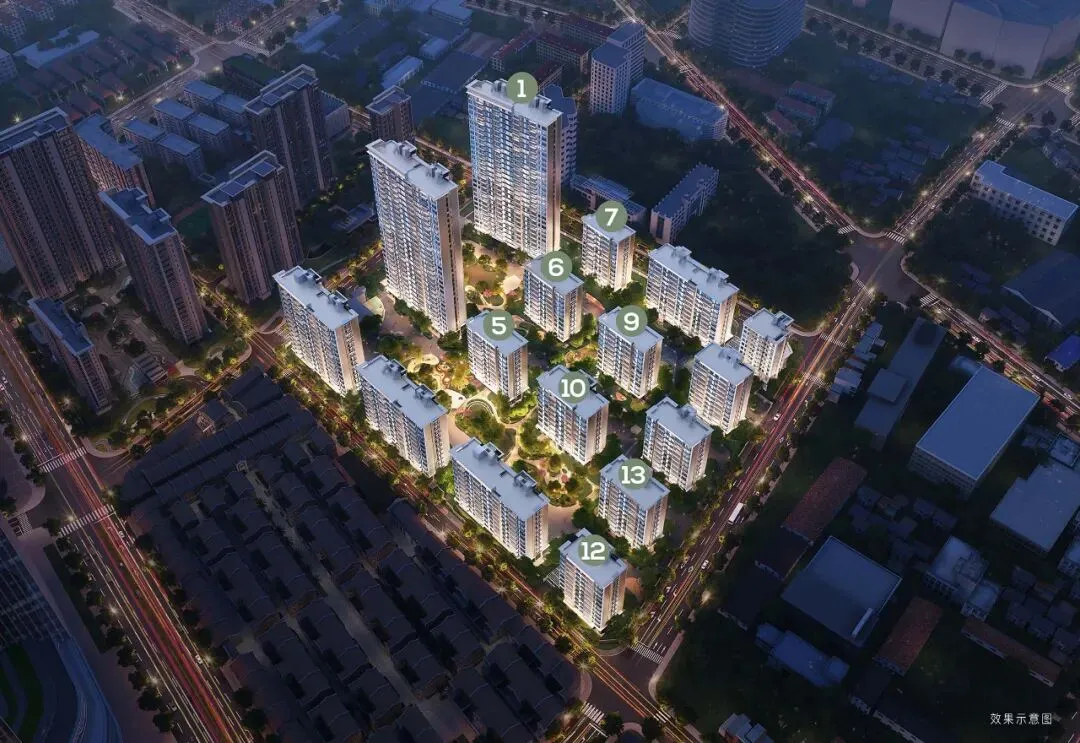
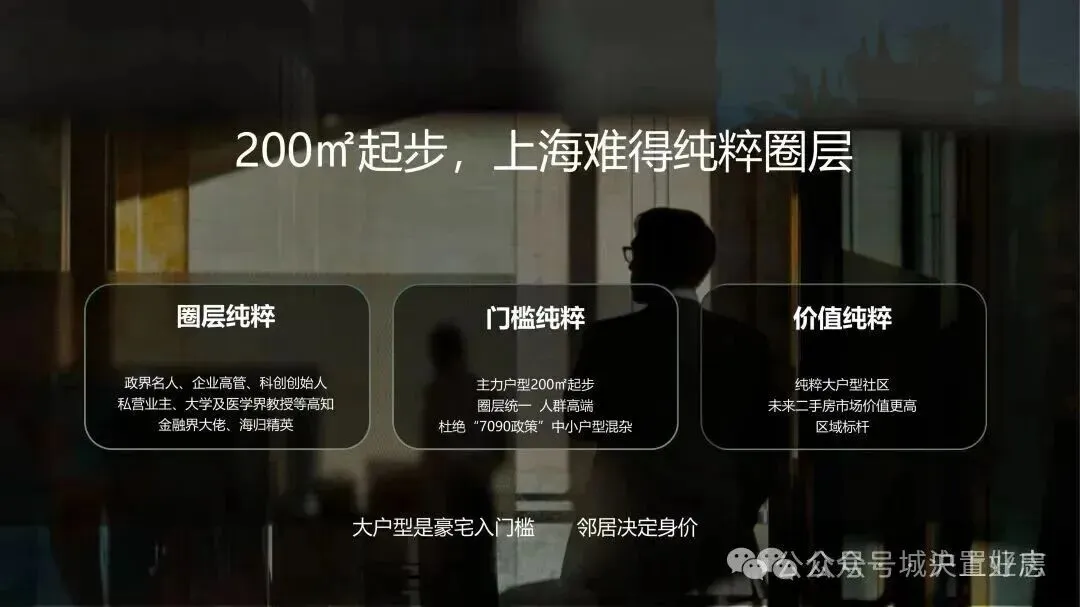
缦云上海的产品结构非常清晰:纯大户型社区,全盘最小153㎡三房起步,主力集中在187—267㎡,最大330㎡五房,没有小户型混居,圈层纯粹度在杨浦滨江新盘里是独一档的。三期以10—12层小高层为主,层高3.3—3.5米,一梯一户私梯入户,居住密度和归家仪式感都对得起总价段。
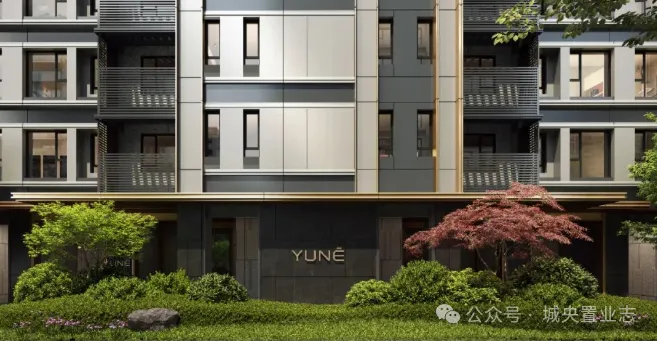
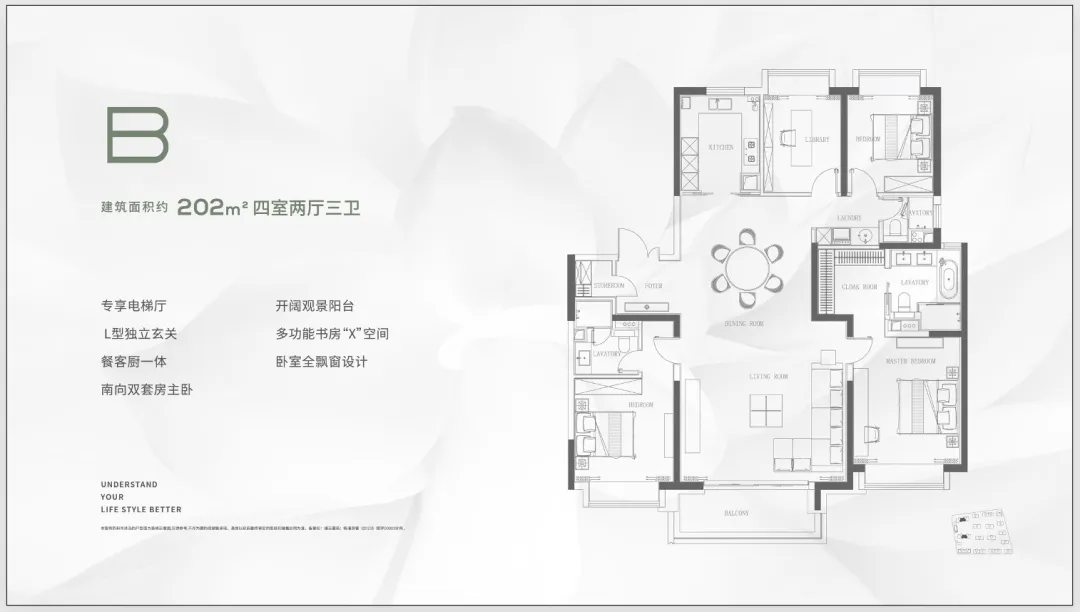
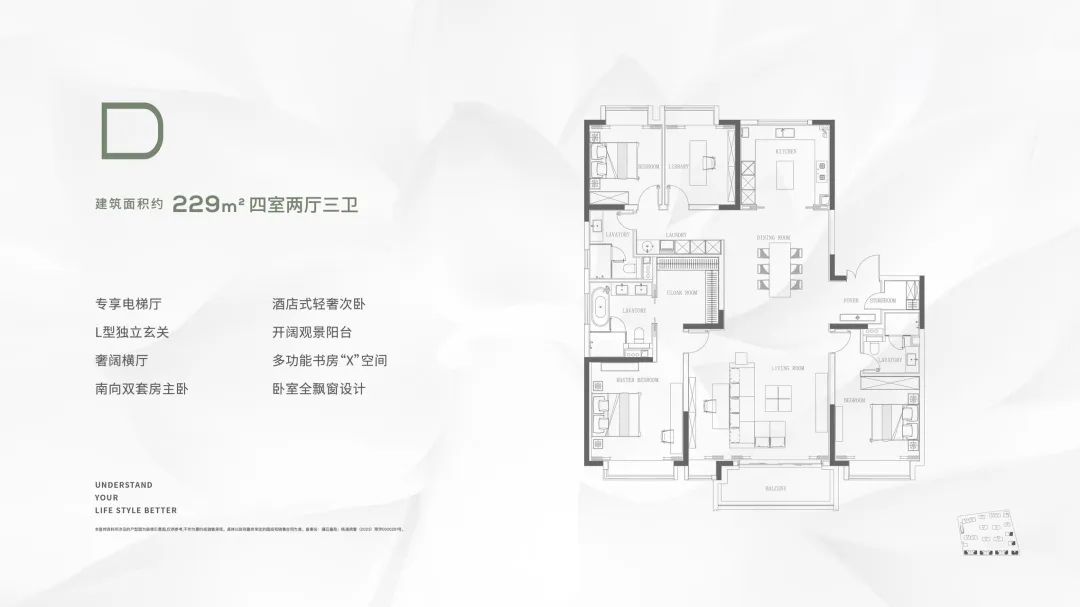
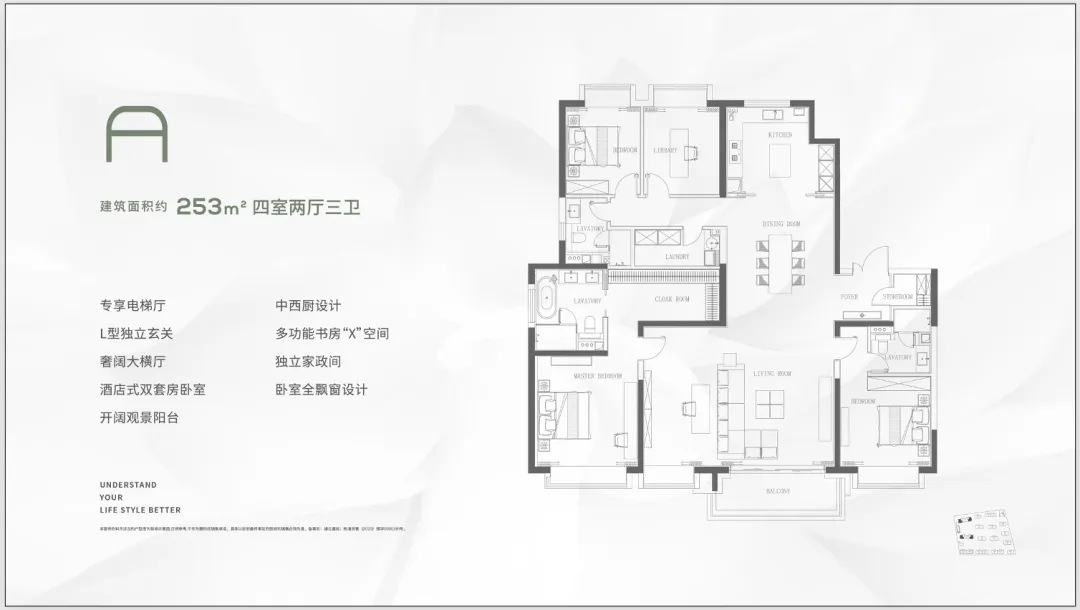
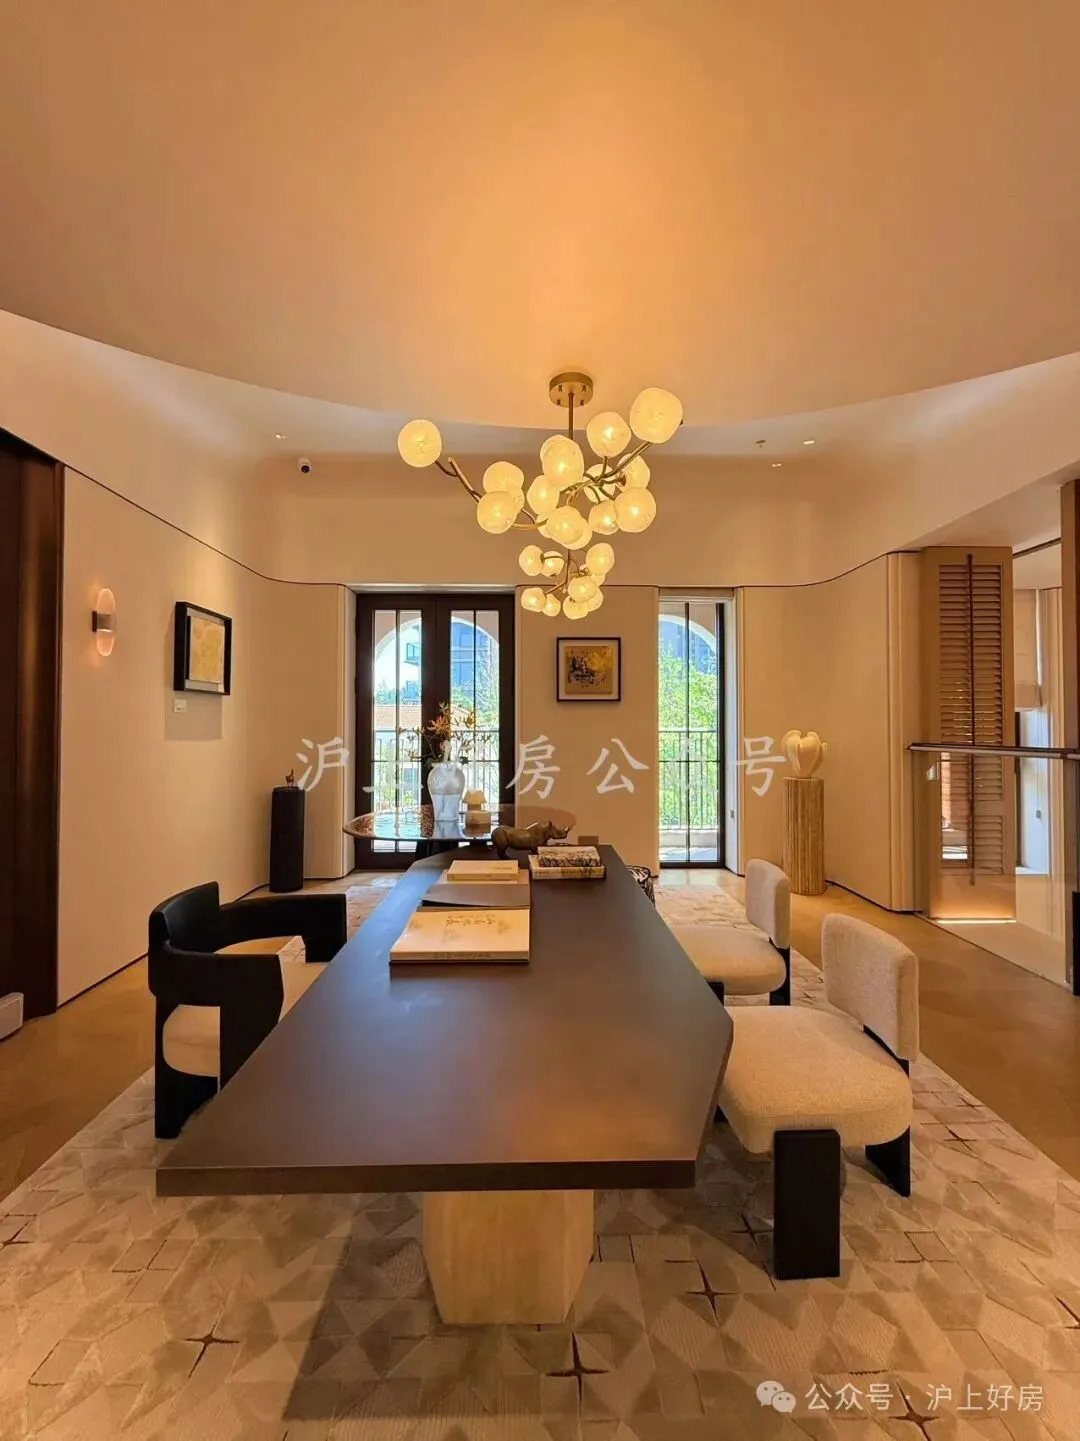
主力户型逻辑:153㎡三房三卫是入门改善,187—226㎡四房是流通主力,267—330㎡五房面向终极改善。226㎡四房三开间朝南,LDK连通南向阳台,客厅面宽数据在同面积段里属于舒展水平。精装配置是缦系的常规强项:美诺厨电、劳芬/当代卫浴、全屋天然大理石、大金中央空调+威能地暖+新风,装标在2000万级产品里是有竞争力的。
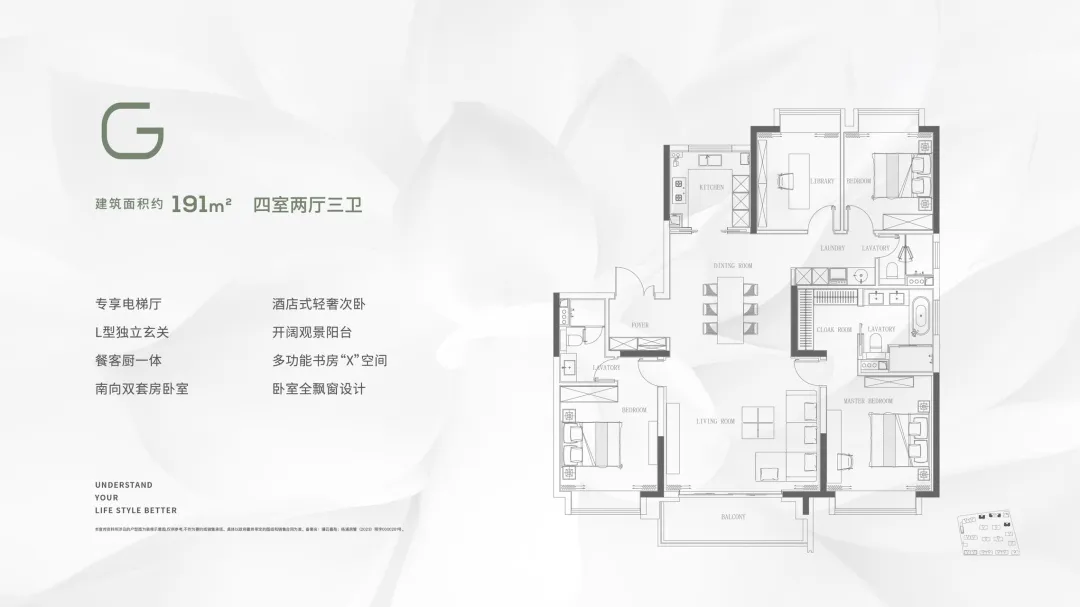
但得房率的数据存在需要厘清的口径差异。 多个信源指向得房率在80%—88% 区间,有测评给出82.3%的实测数据,并称“较同区域竞品高出4—7个百分点”。克而瑞的测评则明确指出“得房率缺失”是项目价值维度的扣分项之一,与容积率3.65共同制约了低密感知。这并不意味着产品有问题,而是提醒你:大平层的独立玄关和宽阔过道会稀释纸面得房率带来的空间感受,看房时务必拿意向房源的户型图逐间比对套内实际尺度,而不是只看宣传口径的百分比。
一个容易被忽略的物理细节:项目台地抬高设计,宣称可以隔绝路面和江风噪音,但部分楼栋直面周边工地,这是现阶段绕不开的环境变量,和户型本身无关,但直接影响你入住初期的居住体感。
📍 配套:社区内部是“顶配”,社区外部是“进行时”
交通是缦云上海最需要坦诚面对的一项。 12号线隆昌路站步行约1公里(实测15分钟左右),达不到“地铁盘”的黄金步行距离;规划中的24号线腾越路站属于远期变量,不能当作当下确定配套。自驾的便利度明显优于轨交:临近内环高架,经新建路隧道、大连路隧道去往陆家嘴、北外滩都在可控车程内。这个盘更适合以开车为主要出行方式的高净值家庭,而不是通勤高度依赖地铁的买家。
商业的现状和未来需要分开说。 自带约11.3万方合生汇,规划纸面诱人,但大型综合体的建设周期漫长,预计2027年左右才陆续建成,现阶段高端消费仍要依赖北外滩和陆家嘴的车行接驳。周边现成的宝龙旭辉广场、时代奥特莱斯可以满足基础日常,但“家门口的高端商场”是远期红利,不是即买即享。
教育和医疗的底色是“够用但不顶尖”。 克而瑞的测评中教育维度得分仅0.4/10,是全组最弱项。片区有华师大系公办资源,但新房不承诺学区,以教育局当年公示为准,不应在购买决策中过度加权。医疗则是实打实的强项:3公里内新华医院、红房子医院、市一医院等多家三甲覆盖,克而瑞医疗配套得分8.9/10,居竞品组第1。
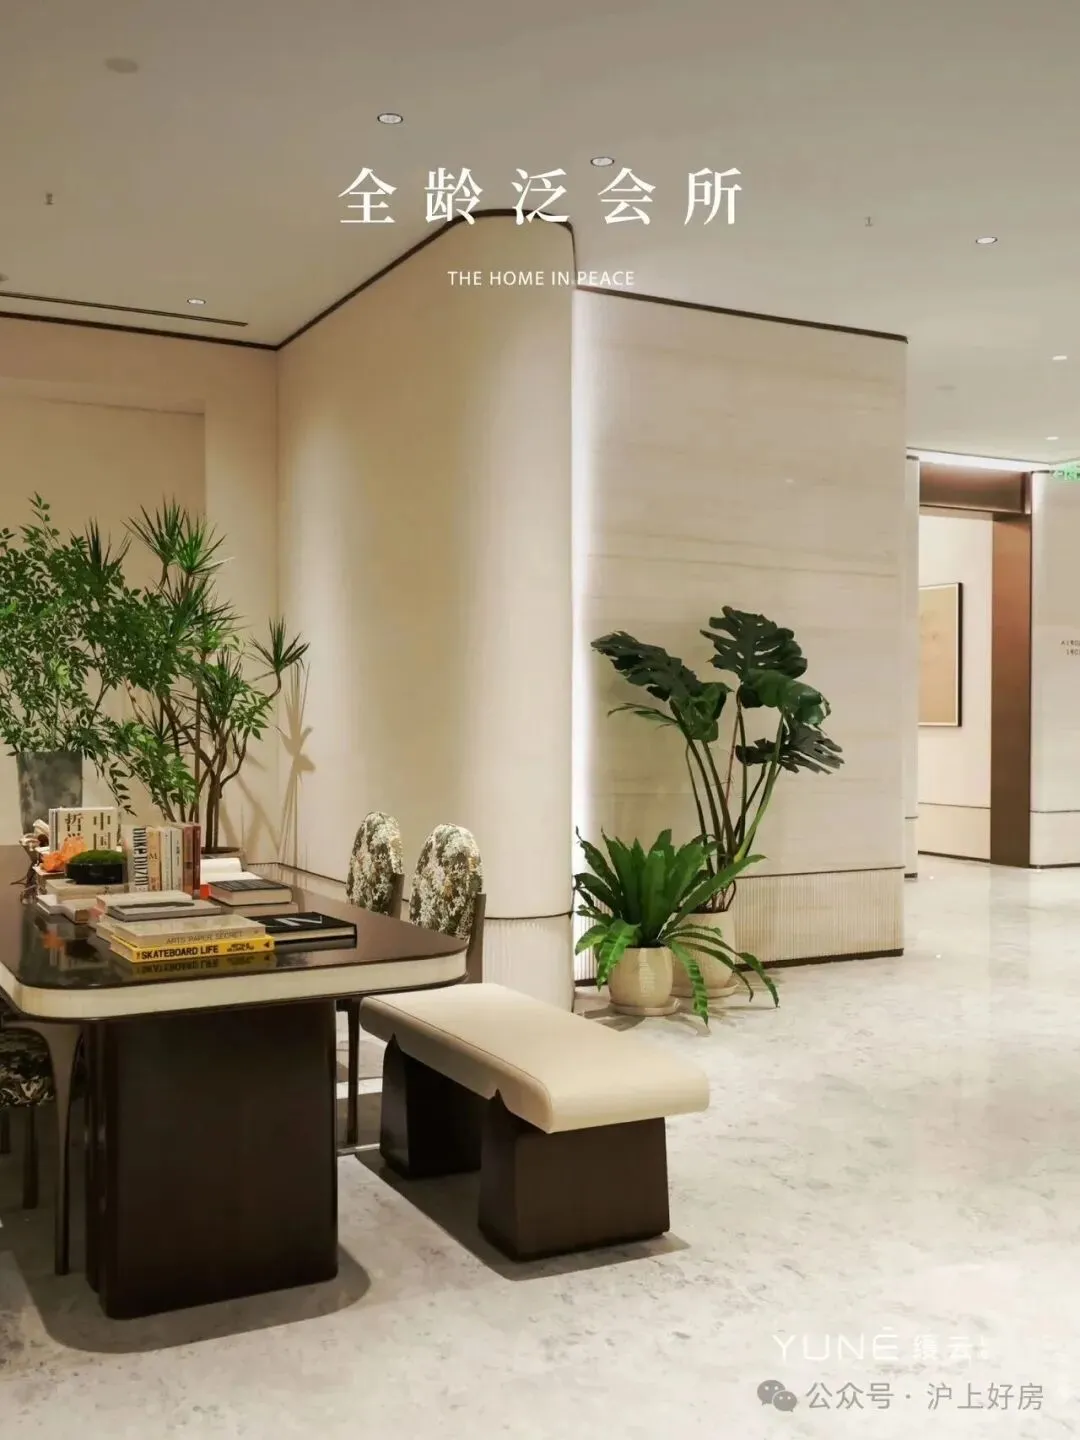
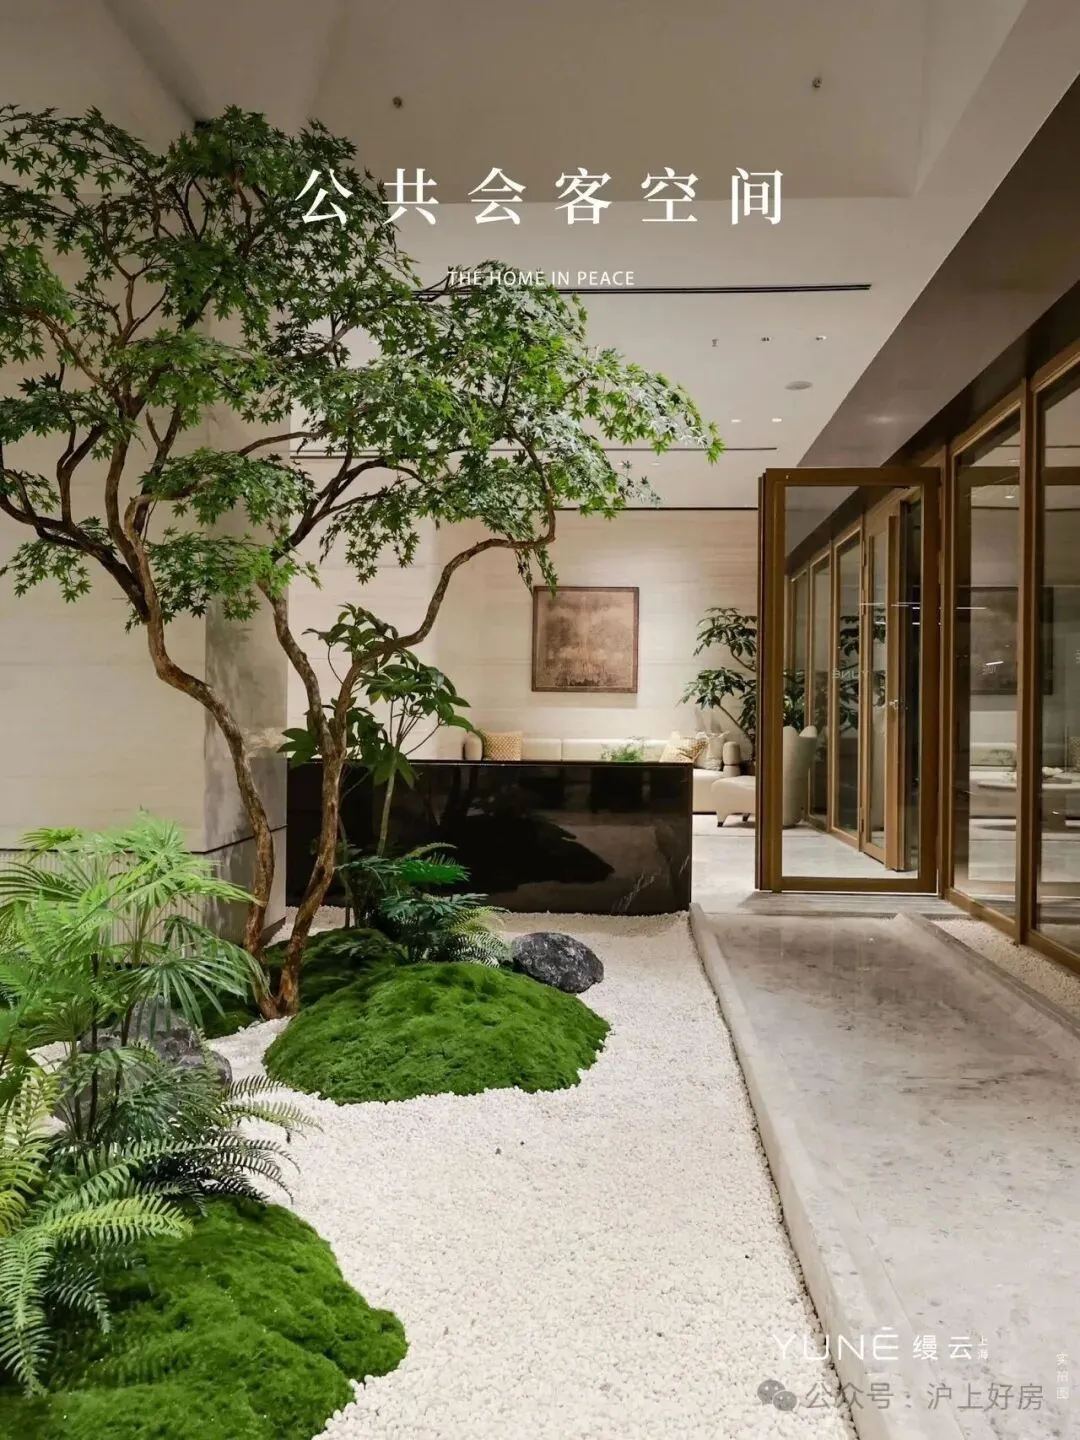
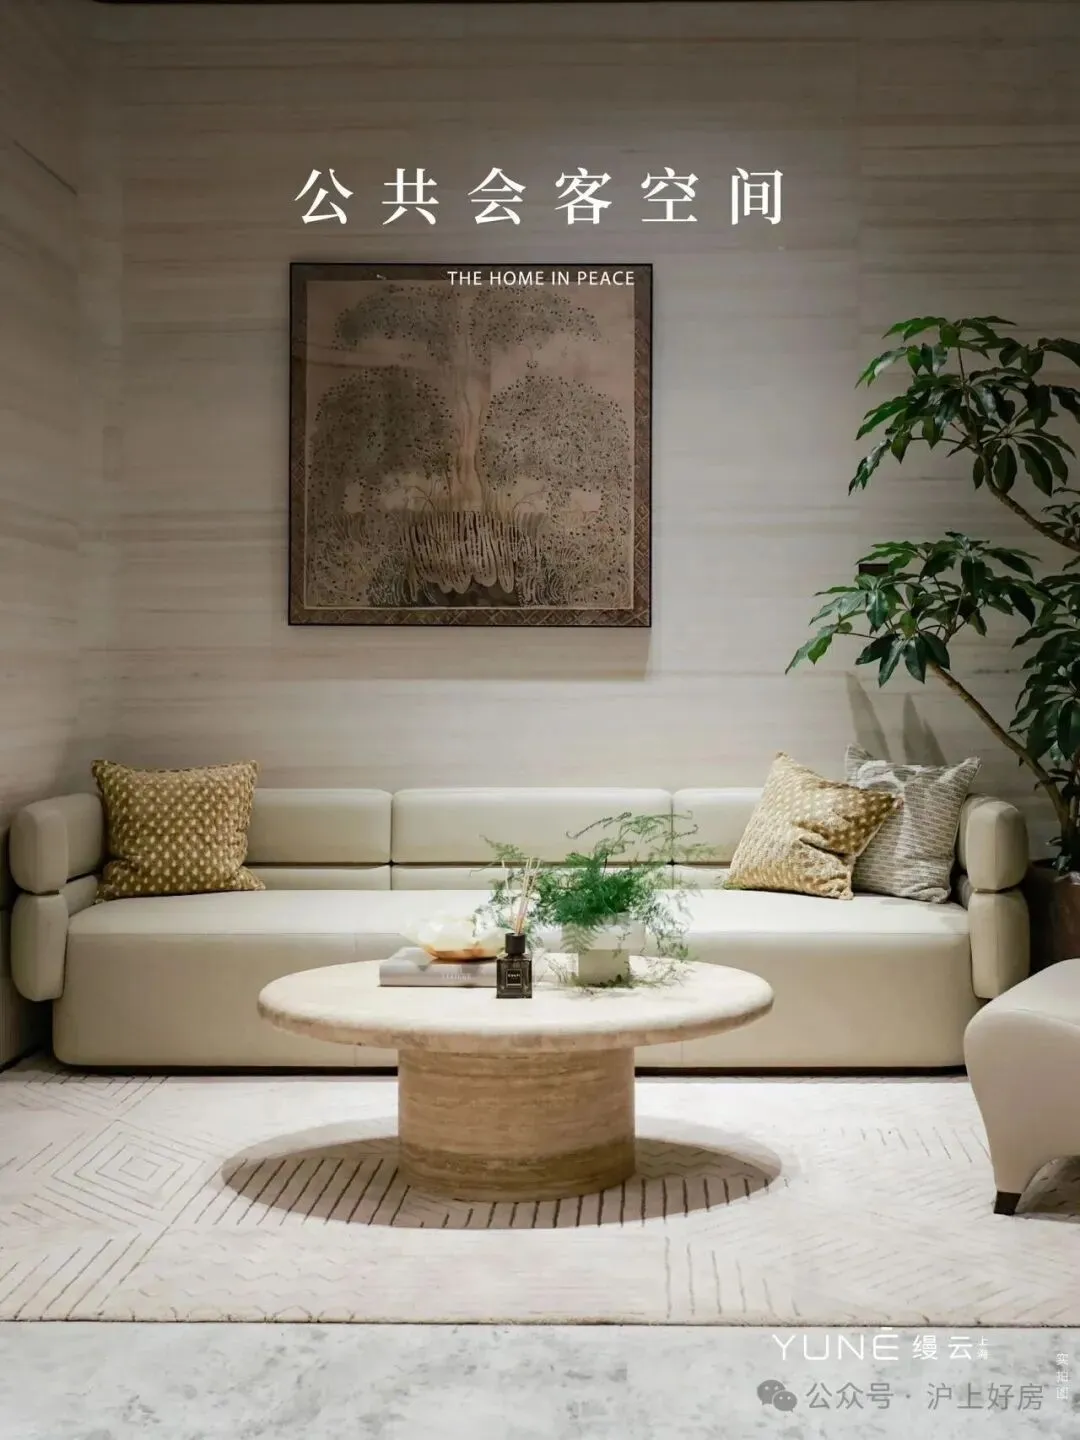
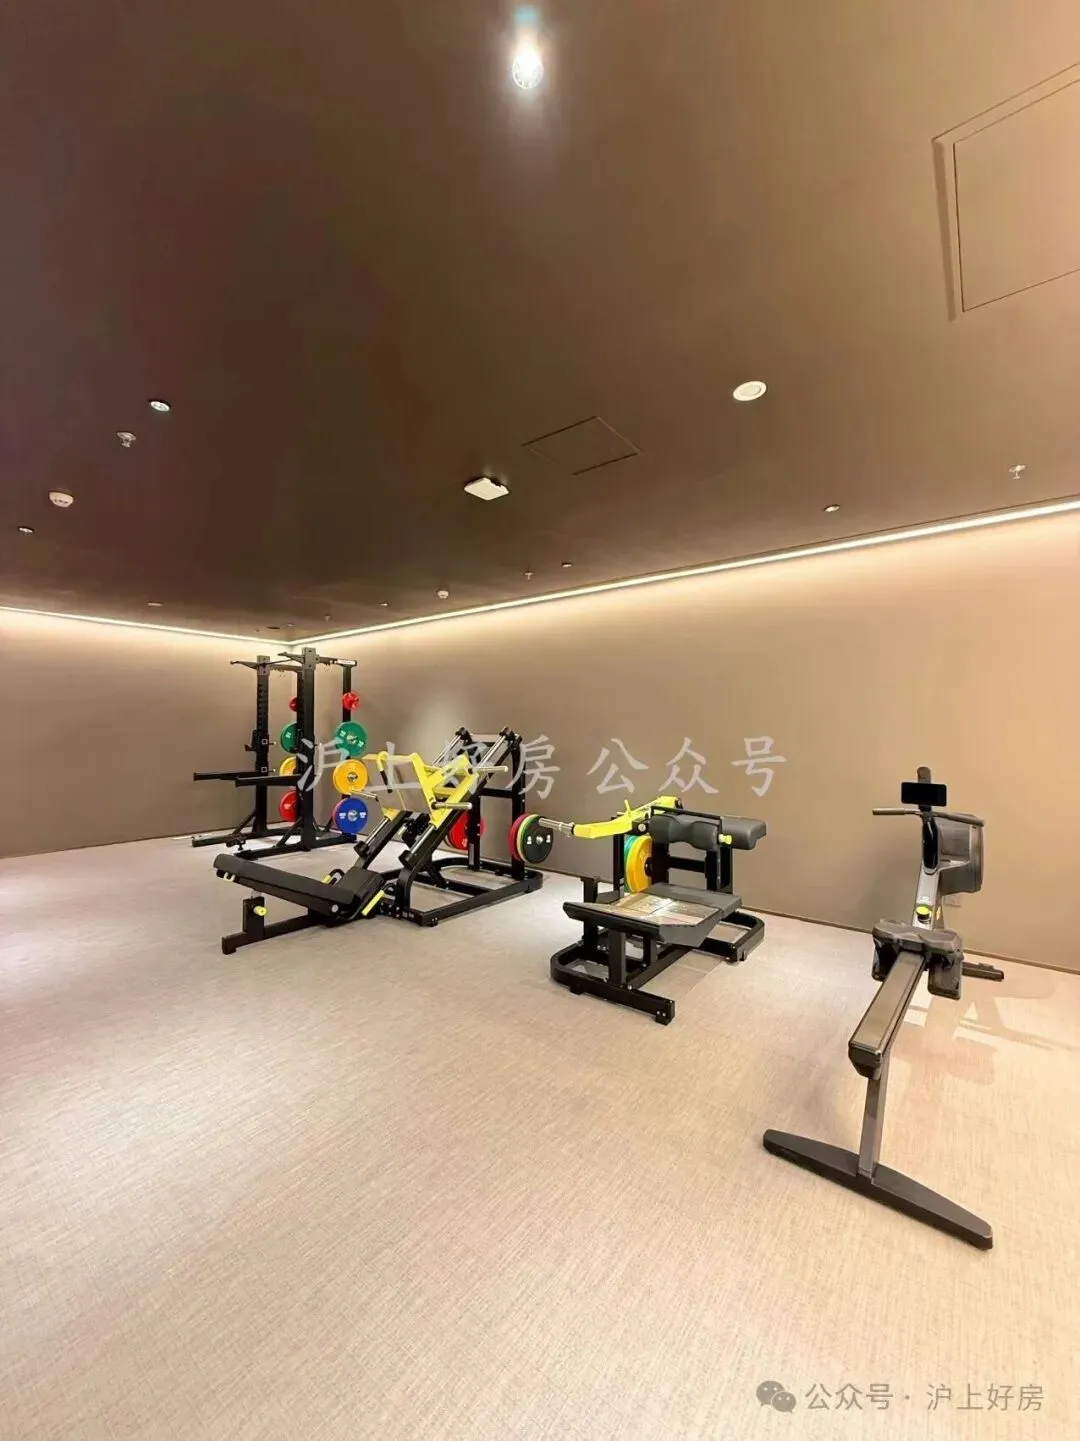
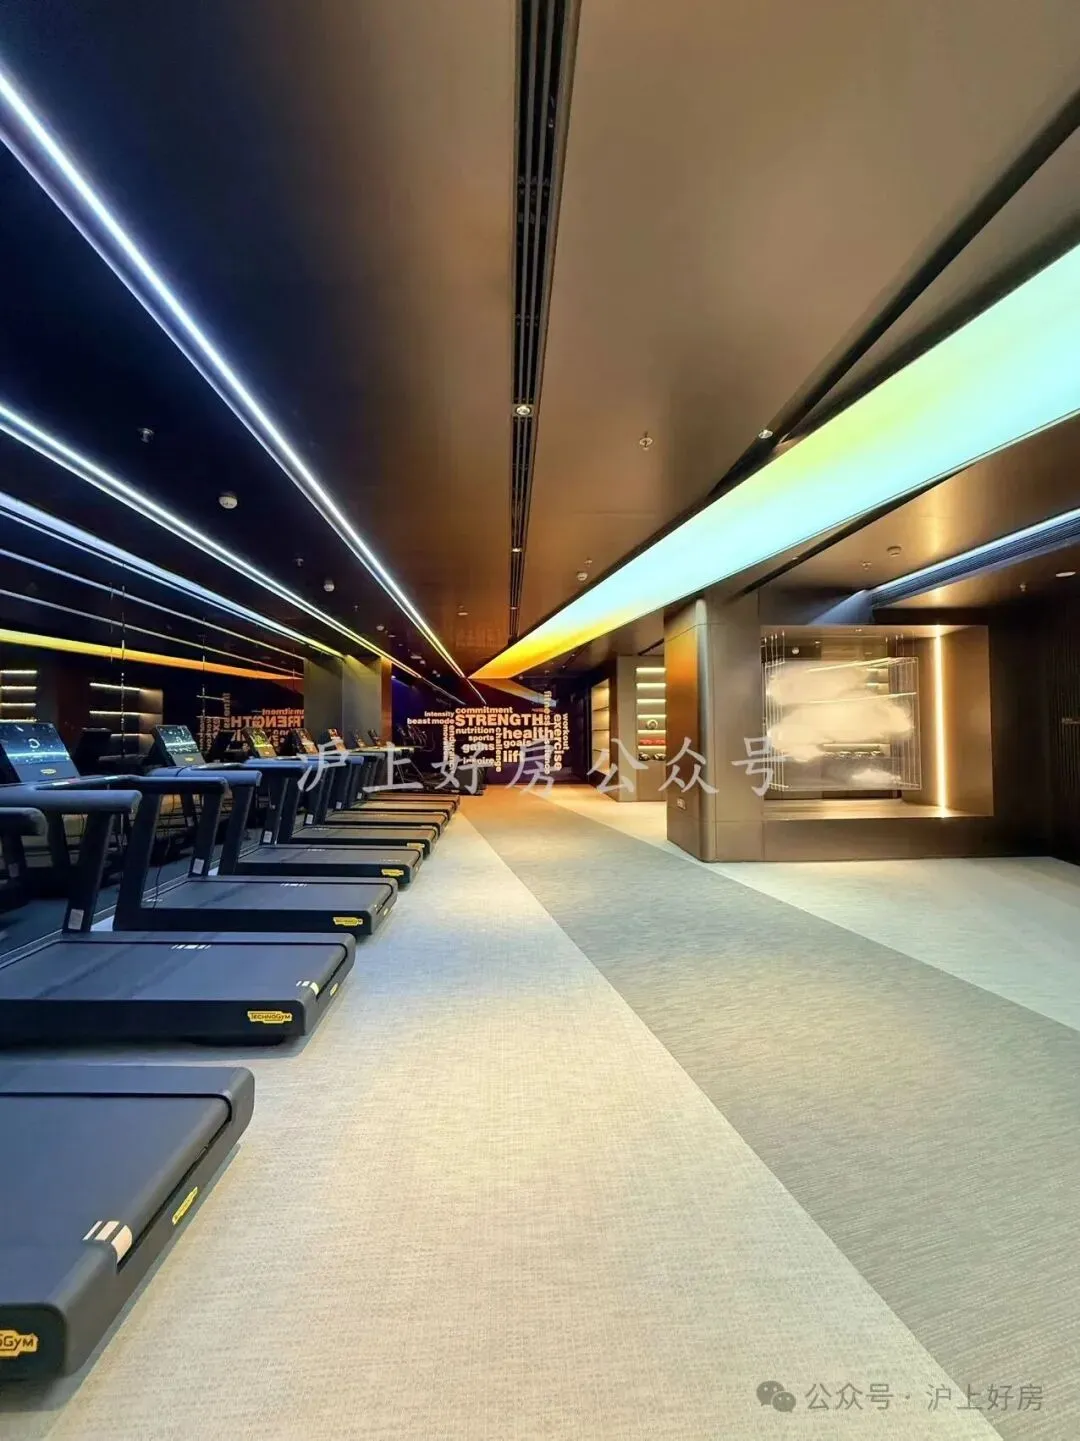
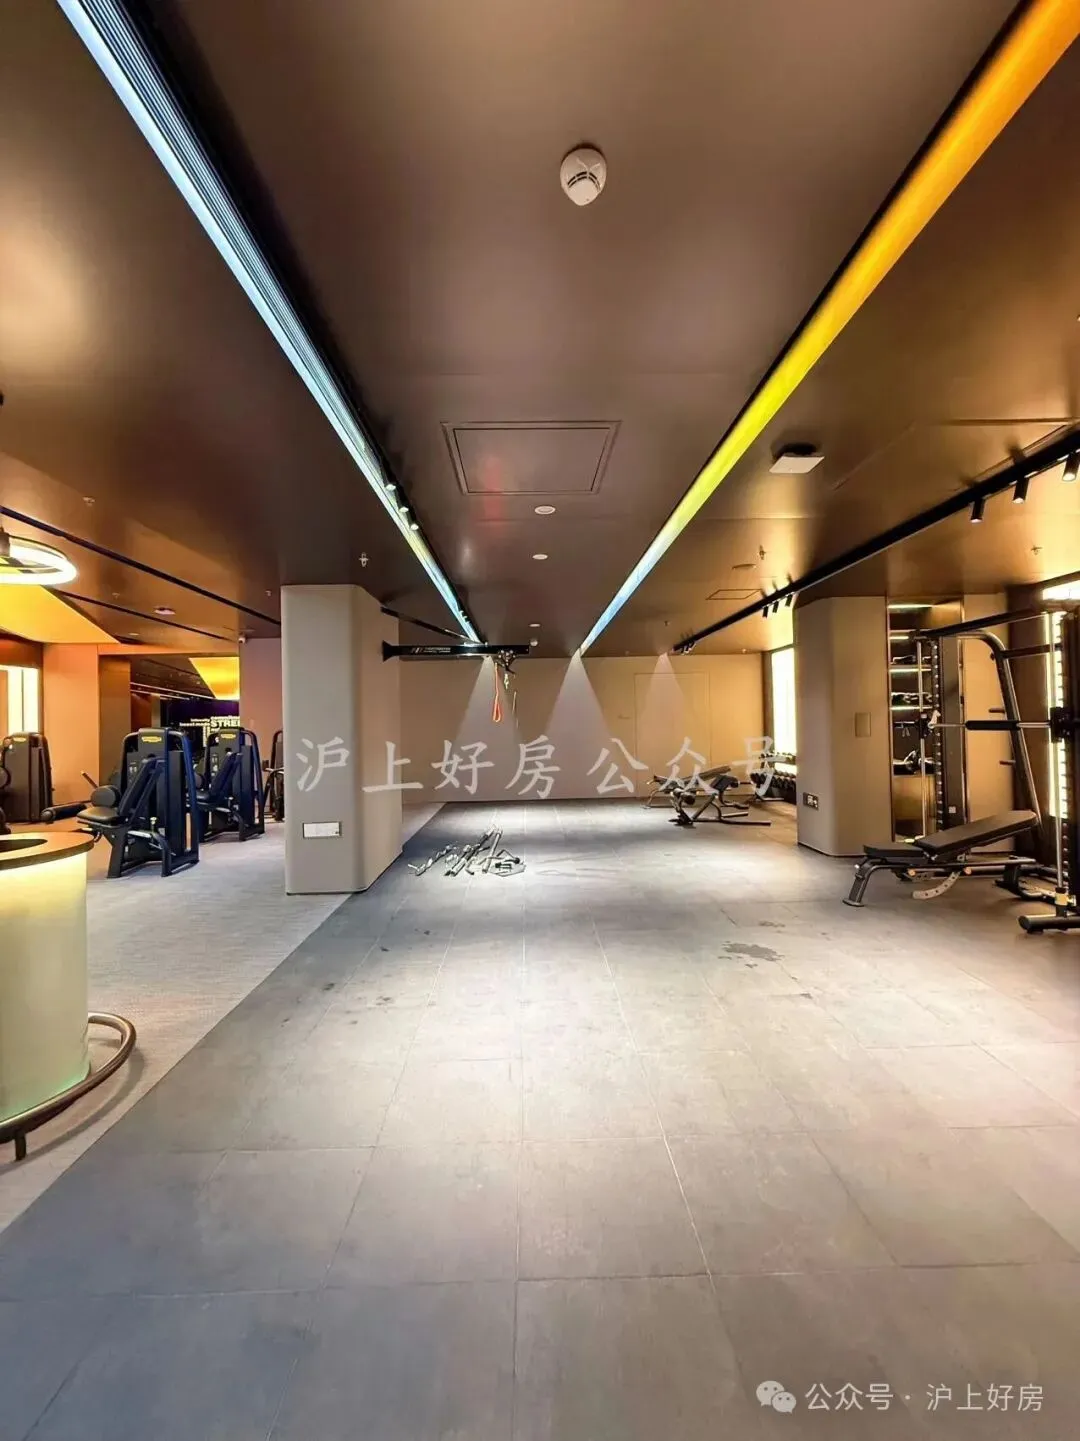
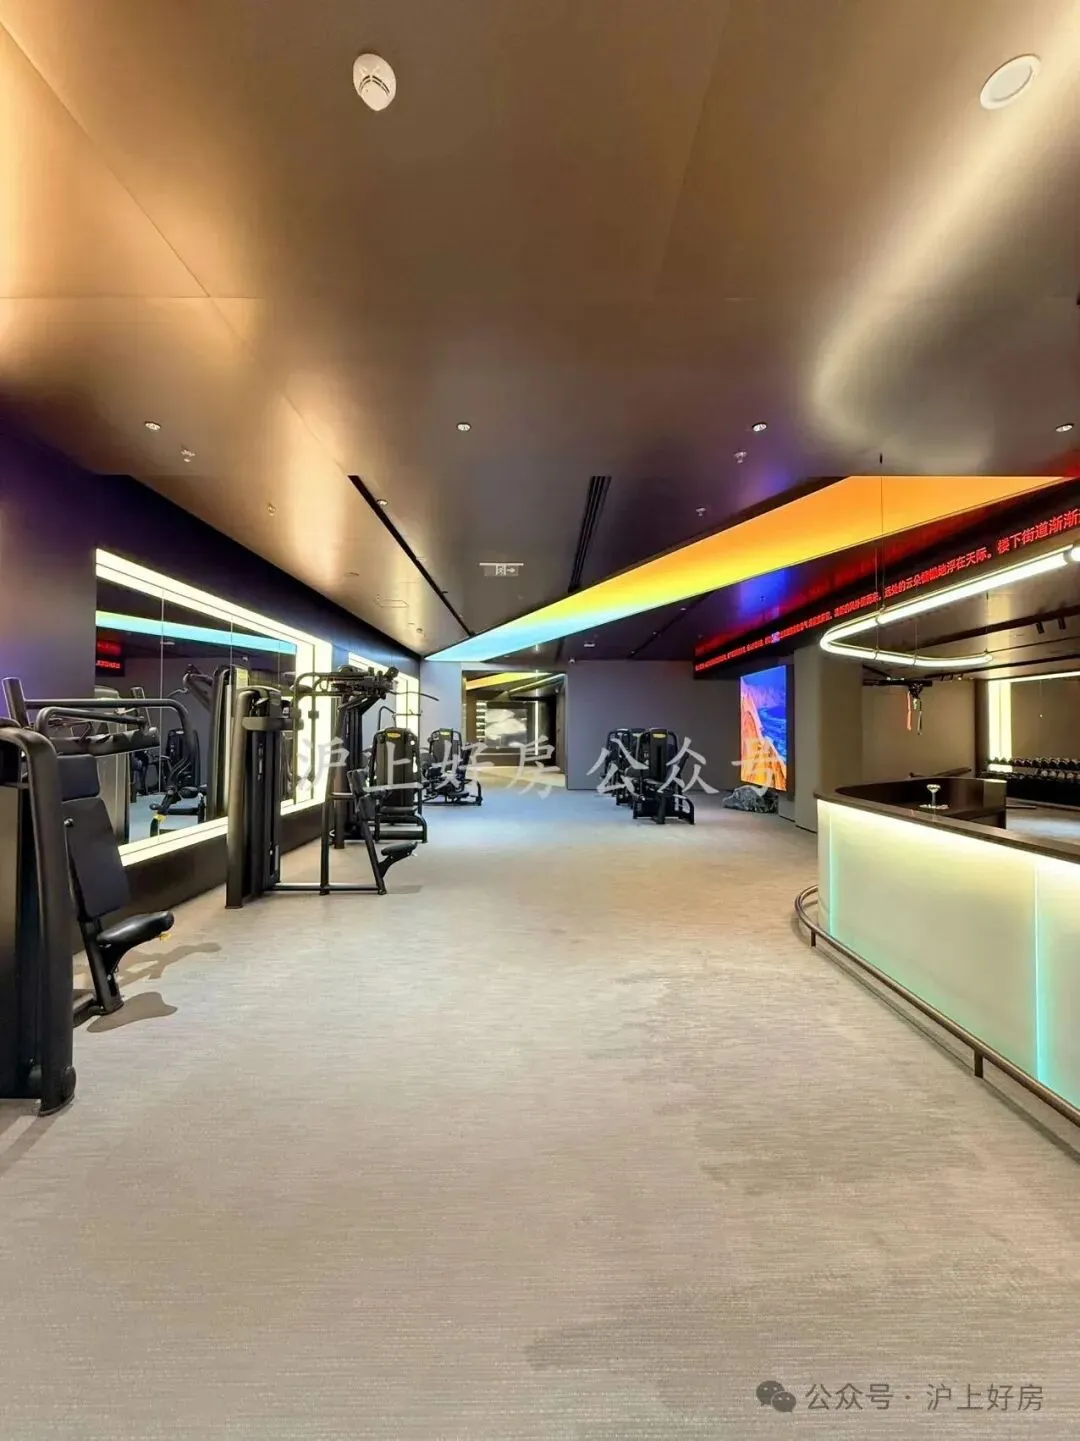
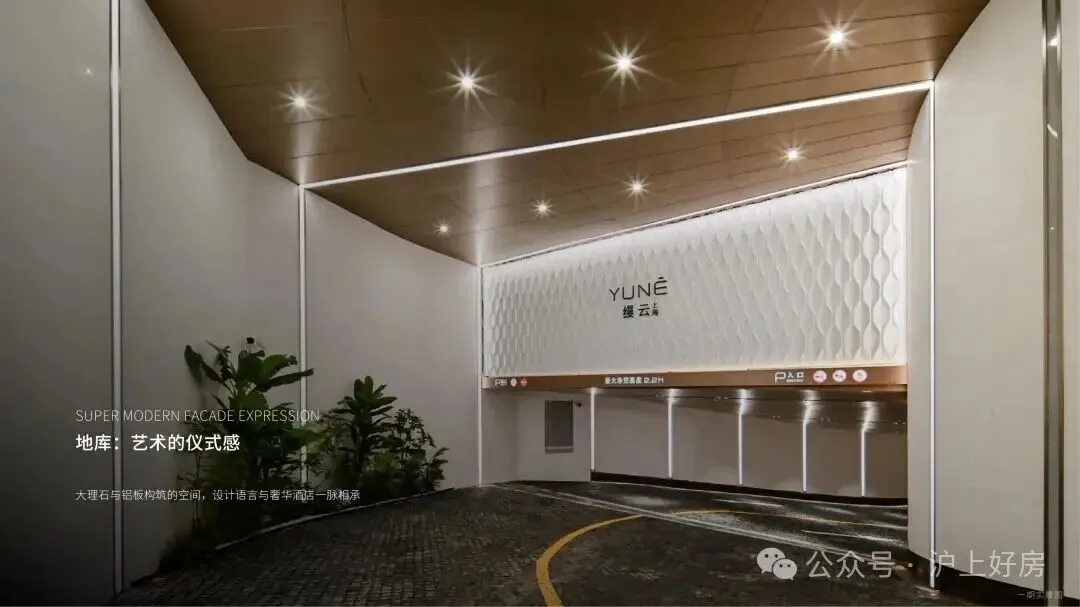
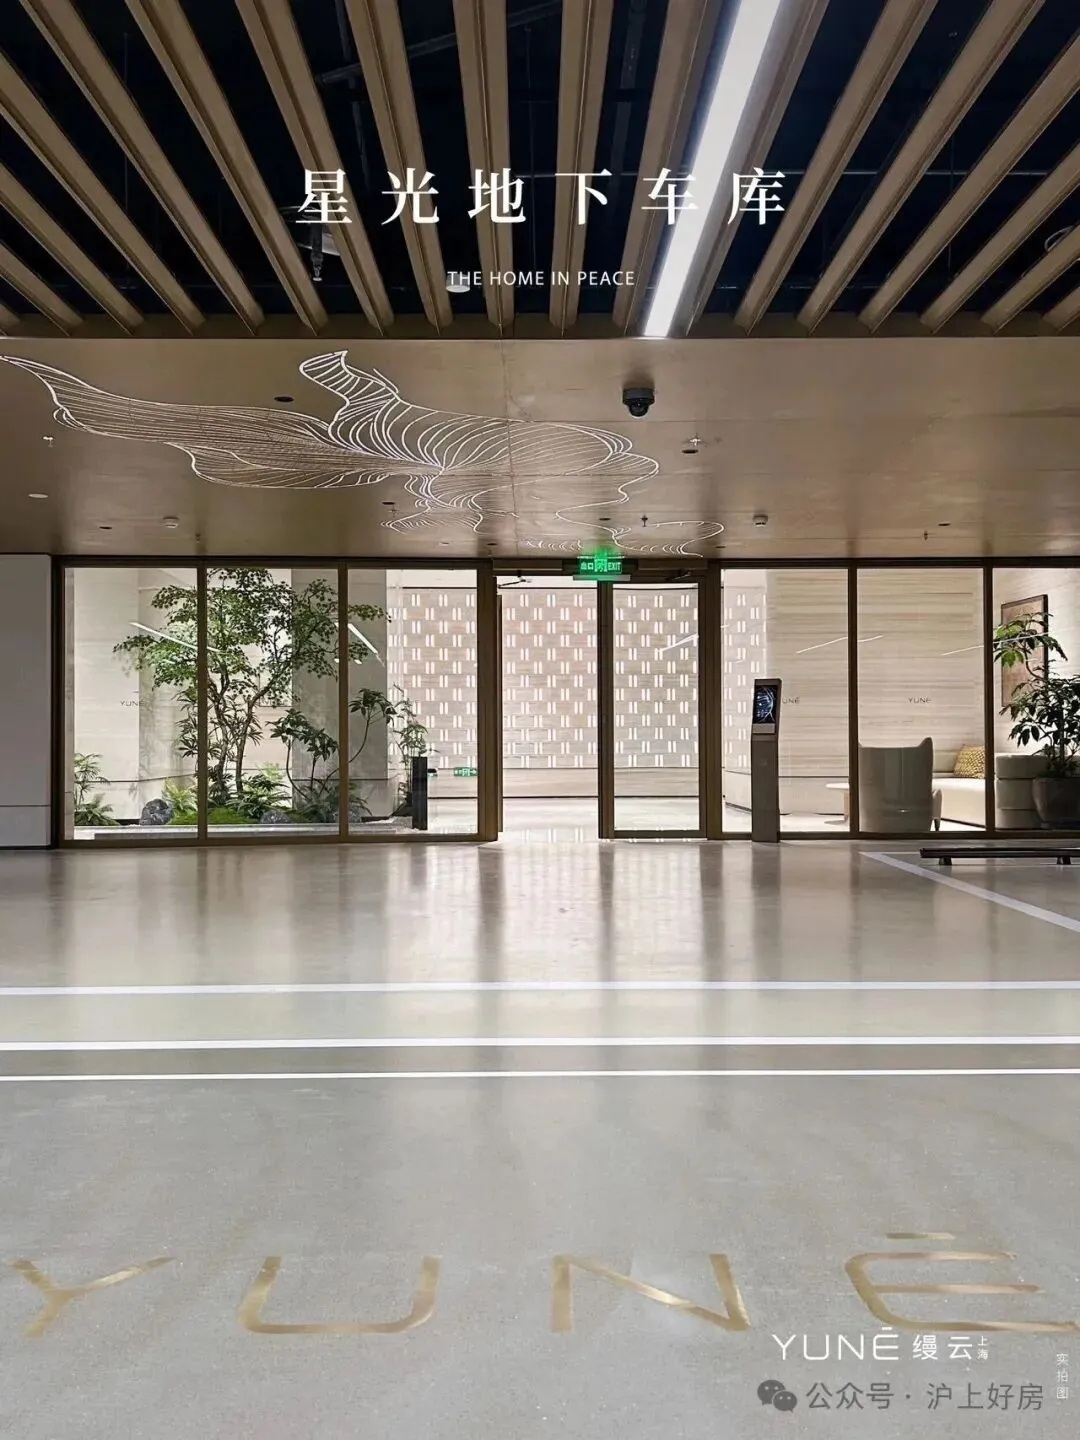
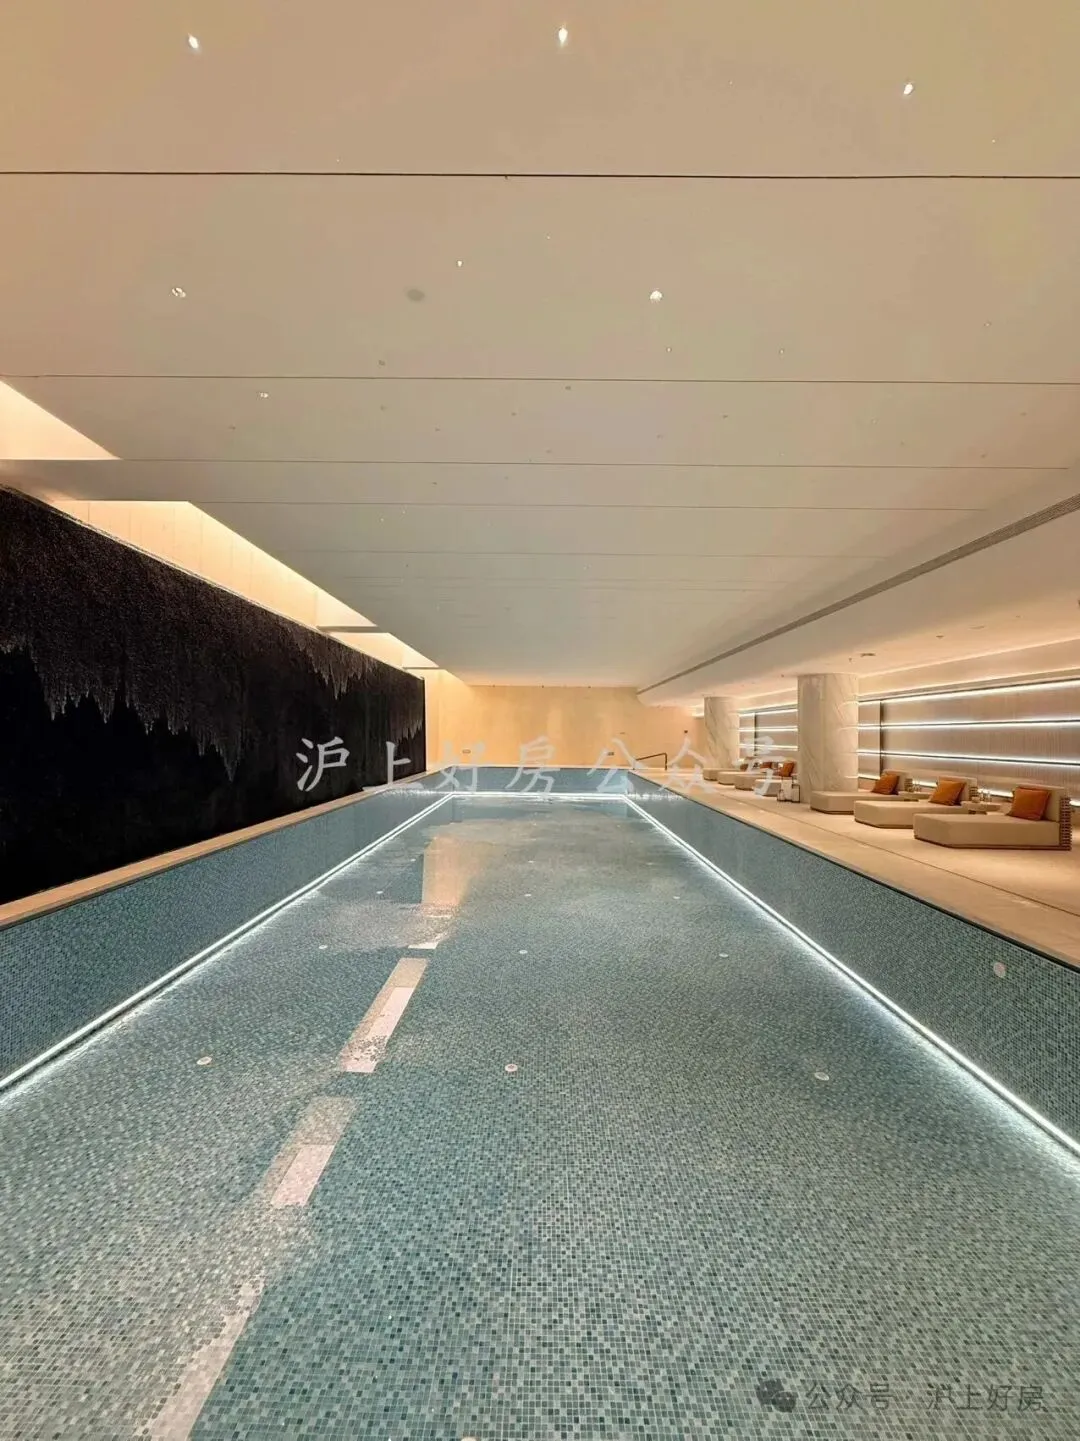
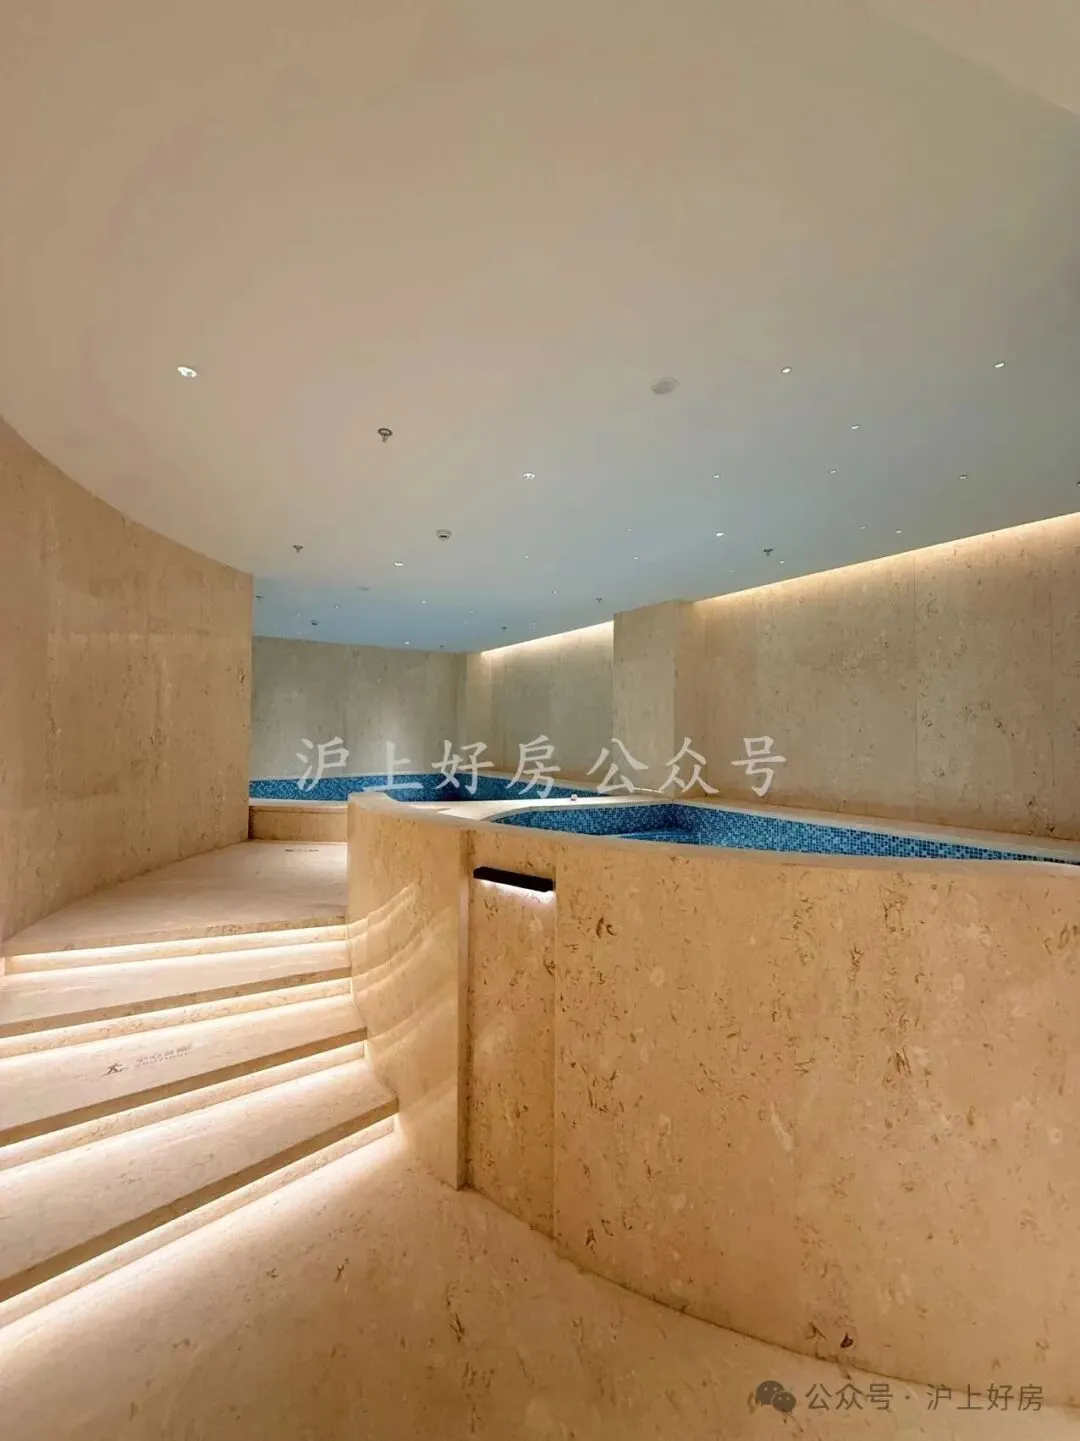
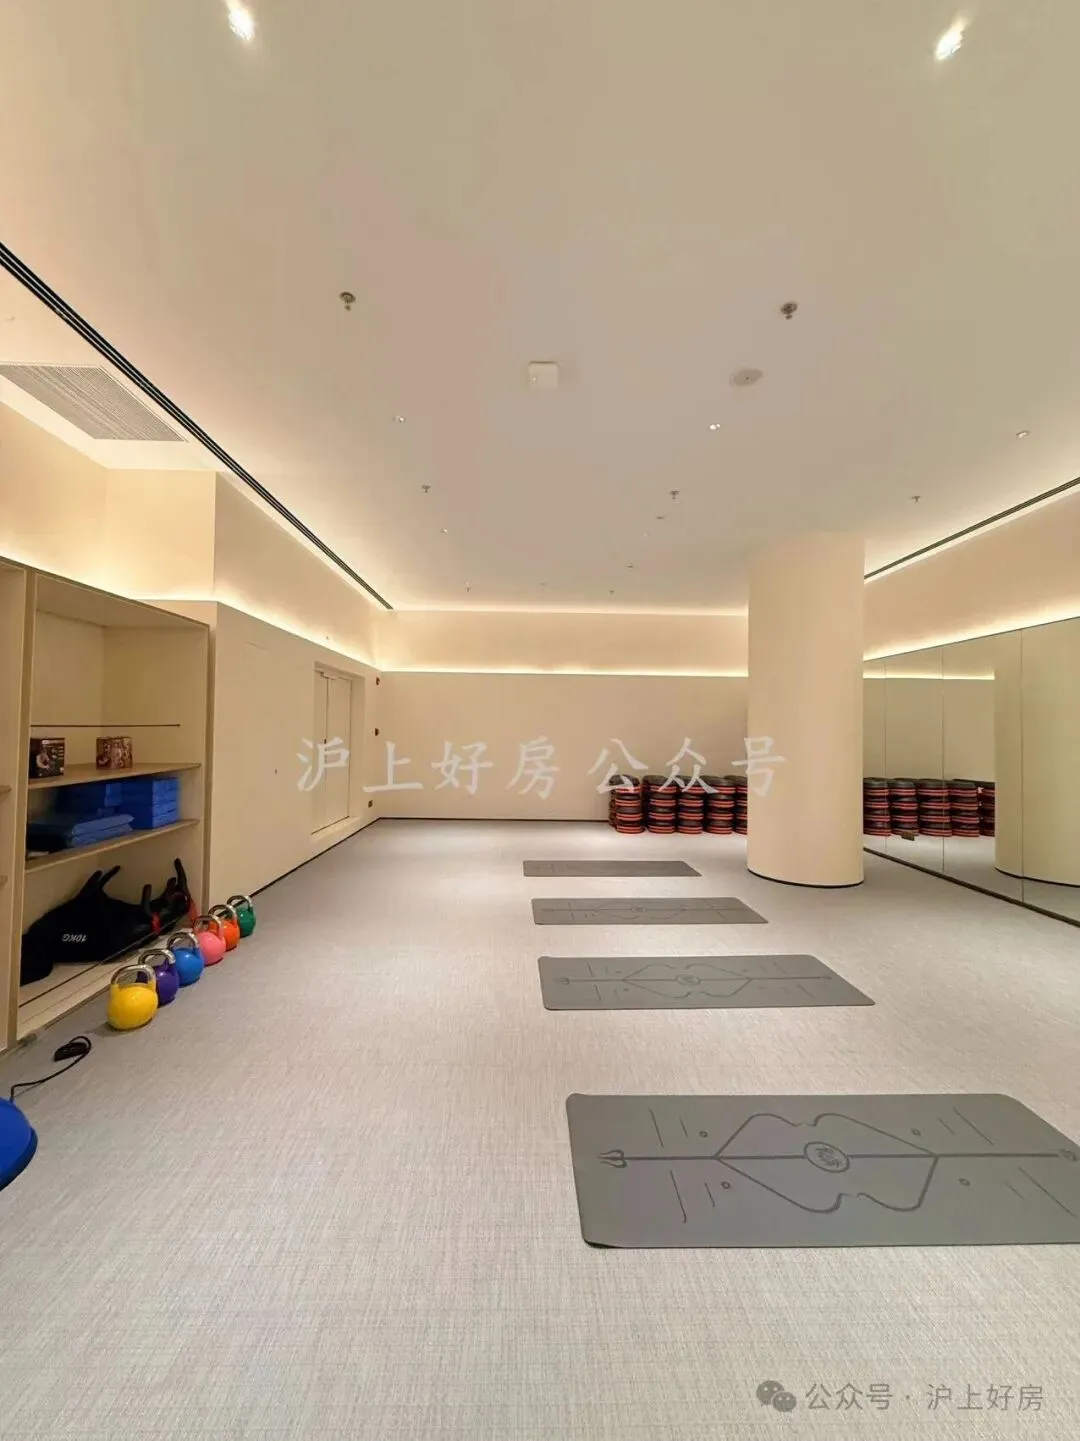
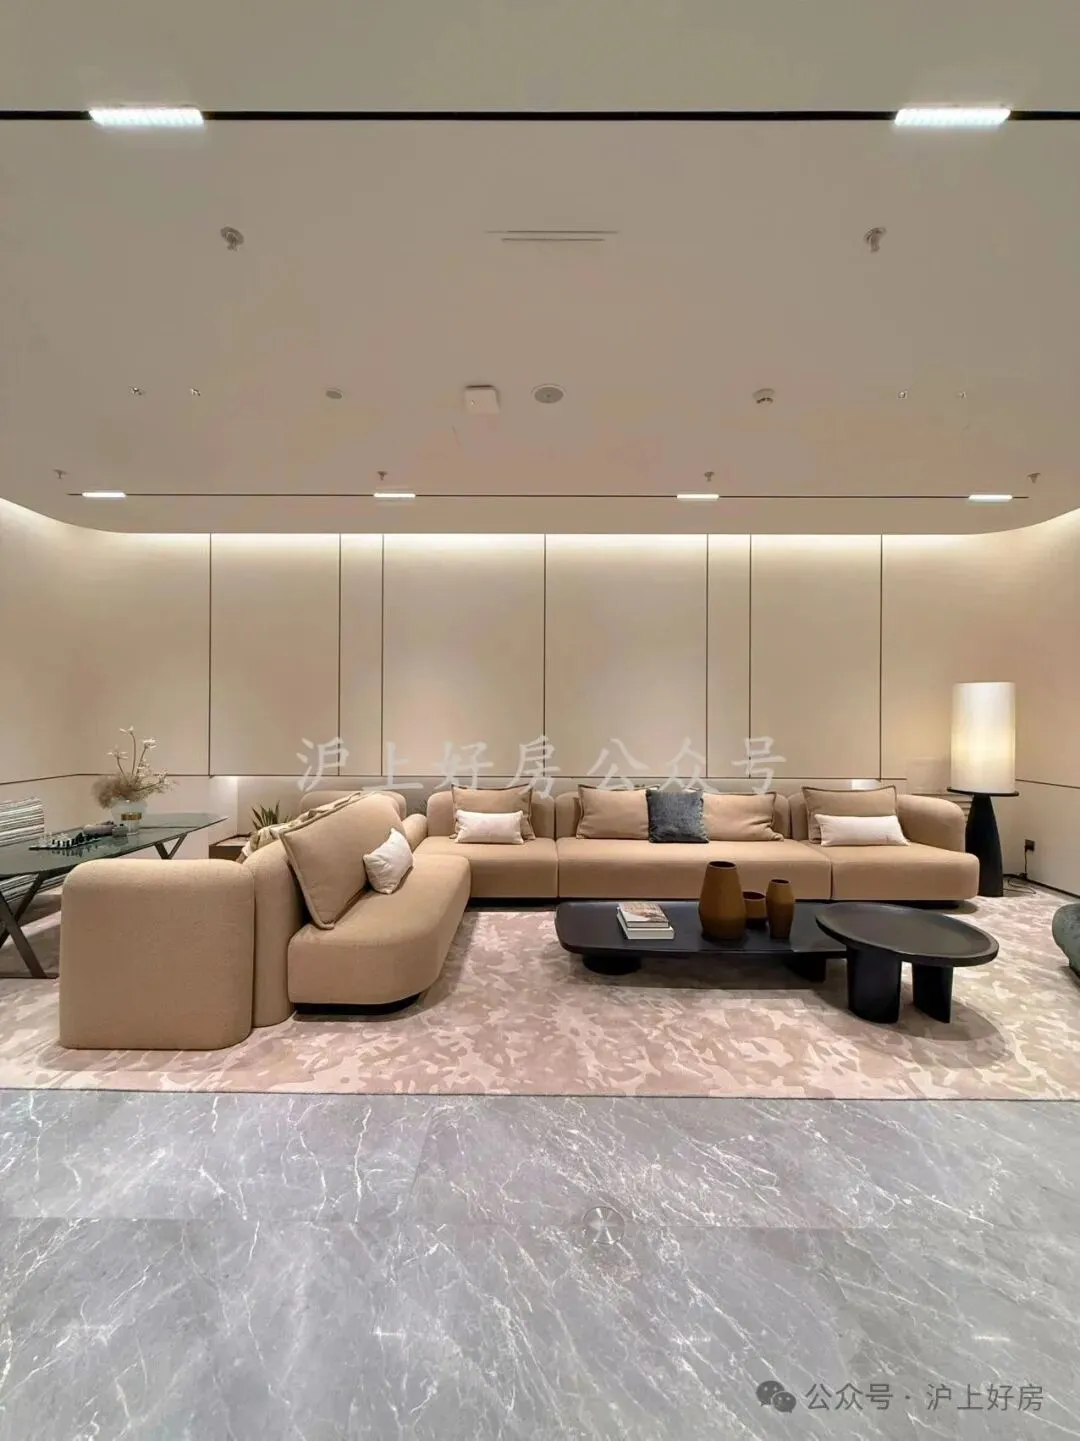
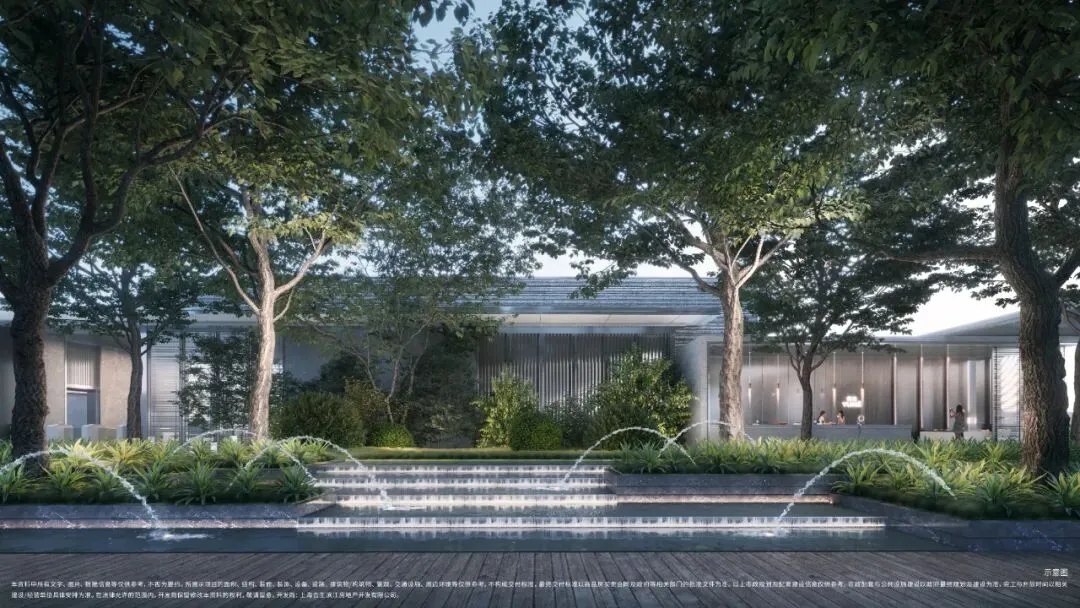
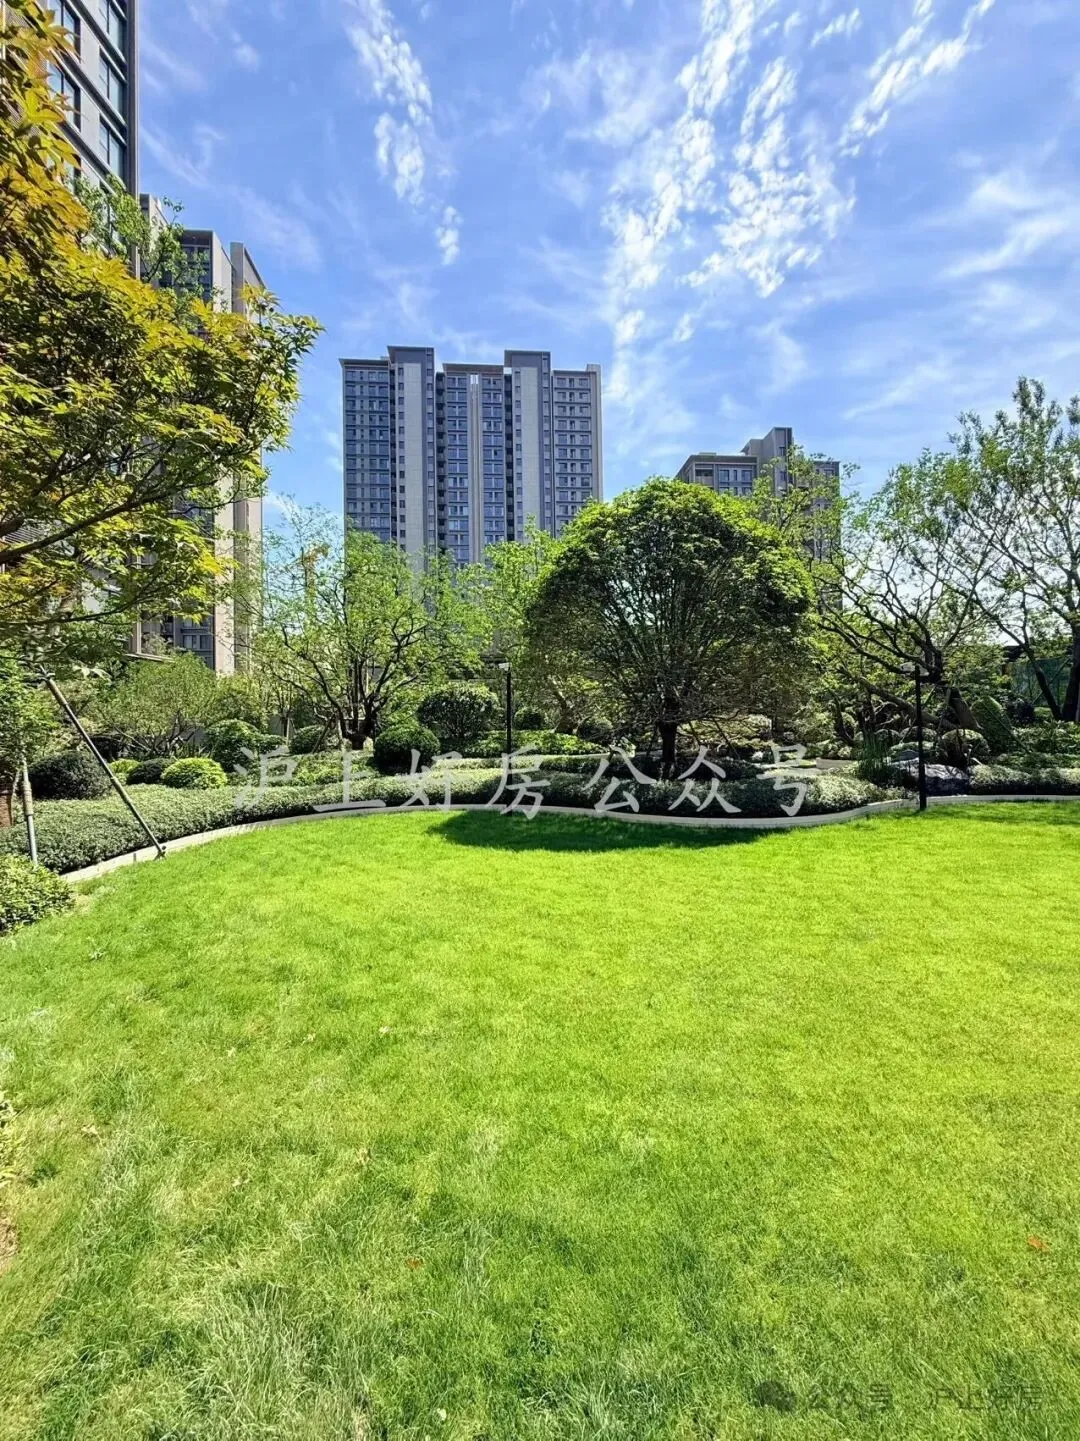
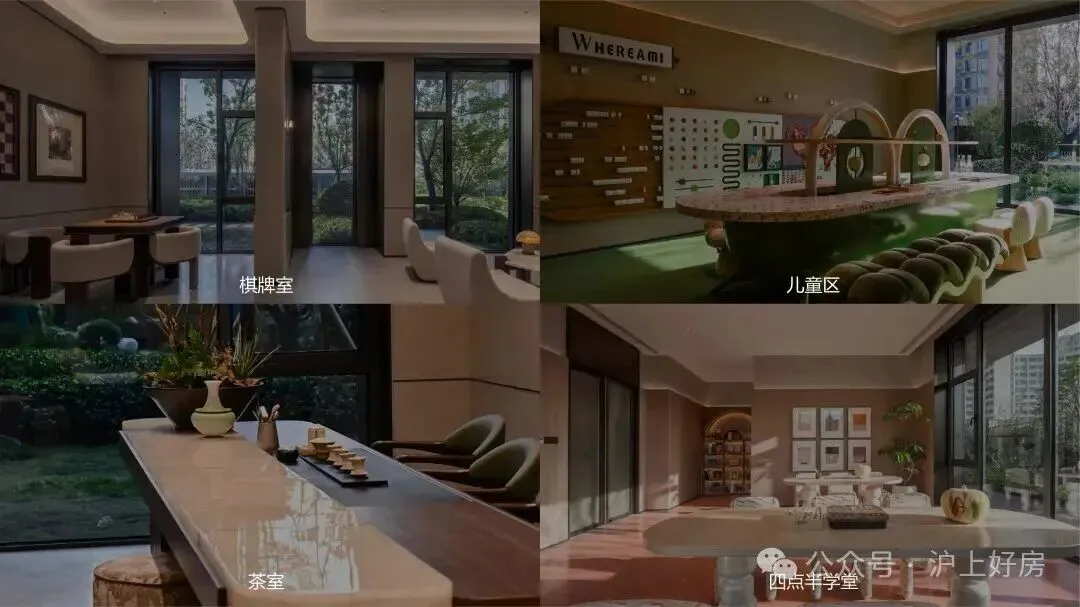
社区配套是缦云上海真正拉开差距的地方。 双会所体系——约3000㎡专属私享会所(恒温泳池、健身、私宴厅)+约1万方楼栋泛会所,仅对业主开放;3.5万方中央园林;车位配比高达1:1.9(克而瑞口径),对多车家庭是实质性的便利。在2500万级的大平层产品里,这套社区内部的硬件配置是它最没有争议的竞争力。
🎯 核心卖点:一句话——“用‘准现房+双会所+纯大平层’的社区确定性,对冲杨浦滨江界面成熟的时间成本”
缦云上海的卖点可以浓缩成一个判断:在杨浦滨江的一线滨江地段上,它提供了一套“买的时候就能看到交付后是什么样”的纯大户型社区,一期二期已交付运营,三期准现房实景呈现,双会所和园林的兑现度不需要赌。 同时,全盘最小153㎡起步、主力226㎡以上的户型结构,保证了圈层的同频感,这在2000万以上总价段里是一个被市场验证过的流通性优势——2000万以上豪宅市场25%的份额,是买家真金白银投出来的结果。
但这个卖点需要打三个折扣。第一,板块界面是结构性短板,不是靠社区品质能对冲的。 你花2500万买到的居住体验,在自家小区之内是完整的,推开窗看到的是工地还是江景,取决于你选哪一栋、哪一层,以及你愿不愿意等到2028年前后界面基本成型。第二,轨交步行距离和商业兑现节奏决定了这个盘的生活半径高度依赖自驾,如果你的日常通勤或社交半径以地铁为主,它会持续带来摩擦感。第三,5年限售期和持有成本需要纳入决策。 新房网签取得产证后限售5年,如果2027—2028年交付办证,实际可交易时间要到2032—2033年前后;同期杨浦滨江二手房价约8万/㎡,与新房12万+的价差中,有一部分是在为“全新产品+江景+低密”支付溢价,但这个溢价在二手市场上的折价幅度,需要你有自己的判断。
🚶 看房路线建议
项目地址:杨浦区杨树浦路2699弄(腾越路366弄)。三期为准现房,会所、园林、实体样板间均可预约参观,建议提前致电官方热线登记。
地铁前往:12号线隆昌路站出站,步行约1公里(15分钟左右)。这段步行本身就值得你认真走一遍——它会让你对“日常地铁通勤的体感”有一个诚实的预判,比销售口中的“步行可达”更有参考价值。出站后沿杨树浦路方向步行,也能直观感受周边界面的施工和更新状态。
自驾前往:导航“缦云上海”或“杨树浦路2699弄”。从内环高架转入杨树浦路,建议把车停在周边后步行绕项目一圈,重点感受你意向楼栋与周边工地、主干道的相对位置关系。这是准现房楼盘最大的优势——你不需要想象,你看到的就是未来几年你要面对的环境。
看房时重点核验的四件事:①站在意向房源的窗口,实地判断“江景”和“工地景”的归属。临江楼栋和中部园林楼栋的体验差异很大,低楼层和临路楼栋需要额外关注环境干扰,这一步不能靠沙盘替代;②用户型图逐间比对套内实际尺度,得房率口径存在80%—88%与“数据缺失”的矛盾,大平层的过道和玄关会稀释纸面效率,用卷尺或请设计师同行是值得的;③确认合生汇商业的预计建成节点和招商进度,把它作为“远期红利”纳入你的入住时间表,而不是当作已经兑现的配套;④把限售期和同板块二手价差纳入持有成本测算,问自己一个问题:如果2032年前后需要变现,这套房子在杨浦滨江二手市场上的竞争位势,是否对得起今天支付的“新房+江景+低密”溢价。
总结一句:缦云上海是杨浦滨江一个用“社区内部的确定性”换“社区外部的进行时”的标的。如果你要的是出门就是成熟商圈、步行三分钟进地铁站、开窗就是稳定城市界面,它现阶段还给不了你,蘭桂坊或桐安里在低密形态上提供了另一种取舍;如果你要的是在2500万级总价上,买到一套纯大平层、双会所、一期已交付运营、三期准现房不用赌交付的社区,并且愿意接受杨浦滨江界面成熟还需要两到三年的时间成本,它在“大平层+确定性”这个组合上目前是杨浦滨江最完整的那个选项。12.2万/㎡买的不只是一套226㎡的房子,是“住进去的时候,小区已经是一个小区”的确定性——但小区门外的那条街,还需要你和杨浦一起再等一等。
☎咨询热线:400-8622-050 ☎
购房10问
1. 看房第一件事是什么?查验项目“五证”是否齐全(重点是《商品房预售许可证》),五证不全,坚决不买。
2. 认筹、排号、定金能交吗?五证不全前绝不交任何钱。切记:定金不退,订金可退,交钱前确认清楚。
3. 签合同最该盯住哪?细读合同及补充协议,不签空白合同。交付标准、时间、办证期限、面积误差、物业费等关键项必须白纸黑字写清。
4. 购房款怎么付才安全?必须存入政府指定的预售资金监管账户,一分钱都不能付给开发商个人账户或其他第三方账户。
5. 签完合同还要做什么?督促开发商尽快办理网签备案,防止“一房多卖”或房屋被查封。
6. 交房验收要注意啥?索要“两书一表”(质量保证书、使用说明书、竣工验收备案表),先验房后签字,核对实测面积,有问题书面记录。
7. 低价返租、售后包租能信吗?不可信,多为陷阱。返本销售、以租代售风险极高,切勿贪图高回报。
8. 工抵房(顶账房)能买吗?可以,但必须与开发商签正式合同,钱进监管账户,绝不能把钱付给施工方或个人。
9. 买二手房重点查什么?查产权有无抵押、查封;查是否有租约(买卖不破租赁);提前算清个税、增值税等税费。
10. 全款好还是贷款好?资金充裕且无更好投资渠道→全款(省利息);资金有限或有稳健投资收益高于房贷利率→贷款(留足现金流)。月供最好控制在月收入30%以内,最多不超50%。
本内容仅供购房者参考,不构成任何法律、财务或投资建议。文中信息来源于公开资料及行业惯例,虽力求准确完整,但不对其时效性、准确性及适用性作任何明示或默示的保证。具体购房决策涉及重大资产权益,请务必结合自身实际情况,咨询专业律师、房产顾问或金融机构,并以当地政府部门的最新规定及正式合同文本为准。因依赖本内容所产生的任何风险及损失,由使用者自行承担,发布方不承担任何法律责任。