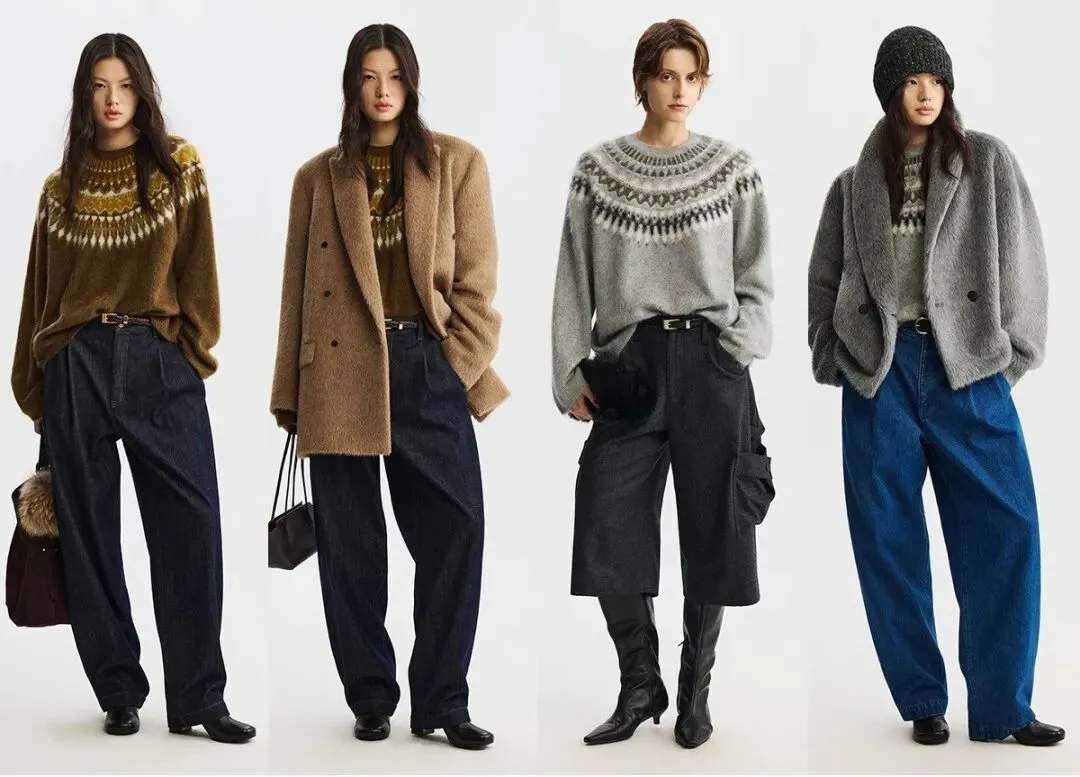
双11开卖至今(10月20日—11月7日),「开间KEIGAN品质生活」淘宝单店成交约1.3亿+元,同比增长23.08%,平均件单价1200+元。
这六天只是它全年生意的一个截面——它增长的每一步都反着行业常识:不靠自家红人IP、不赌爆款、主动做减法、精简克制。拆开它,就能看清这门生意真正值钱的地方。
从红人店到主动「去红人化」
开间发源于上海,前身是2011年前后时尚博主"周都督"的个人淘宝店。2017年定名"开间KEIGAN",创始人(金昊、周琳均各持股50%)至今未引入外部资本。
2018年自建设计研发团队、开始将“周都督”IP向「开间」品牌转型,主动去红人化;
2019年供应链换血,升级意大利、秘鲁、日本进口面料。
而就在今年,开间成功跻身淘宝服饰首批仅17席的iFashion黑标名单。
即便已经在淘系电商获得了巨大的成功,但开间并没有满足于现有的商业逻辑。在今年的公开采访中,创始人金昊强调品牌仍在做效率升级,希望通过大幅精简SKU,将原本产品为主的「做爆款」逻辑更多地转向长期性的「做品牌」。回顾开间的来时路,它的底色不是"依靠红人IP跑出来的网红店",更不是“依靠高频上新跑出来的集合店”,是围绕「克制」「效率」为中心"改出来的品牌"——每次改都往更准确的方向。
一群「为自我穿衣」的人
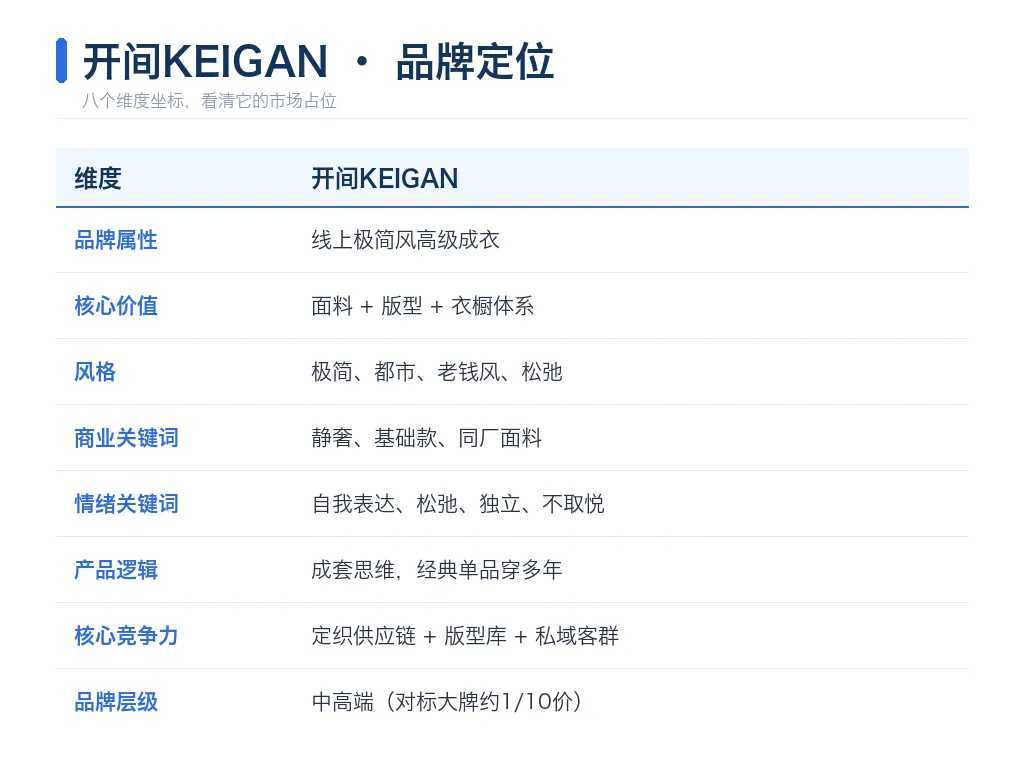
开间的定位,知衣用一张表带你快速拆解:
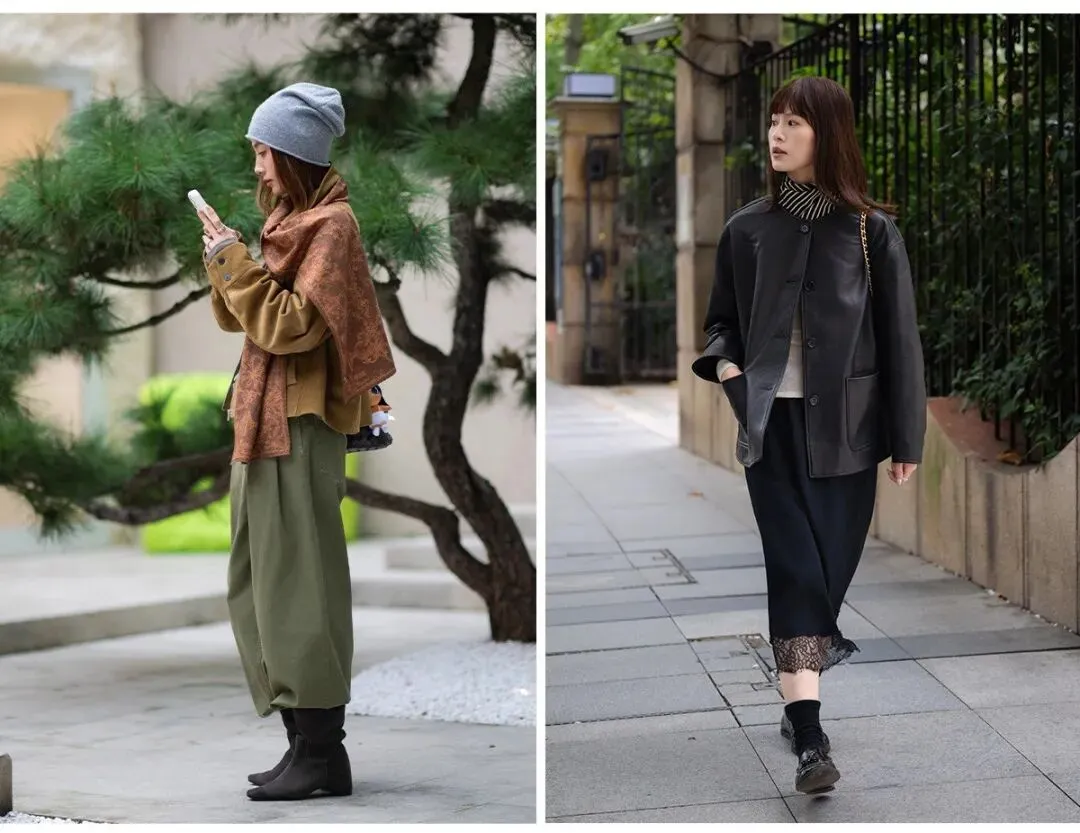
传统女装强调柔美、凸显曲线,默认服务男性审美;开间反着来,服务30—38岁的知性女性——她们买衣服不是"在场合取悦谁",而是强调在日常场景穿得合身、自在、松弛。
所以品牌主动弱化曲线,用「利落版型+精工面料」作为替代,更注重外观质感+舒适体感的结合,同时让消费者在上身后更能感受到身份认同。
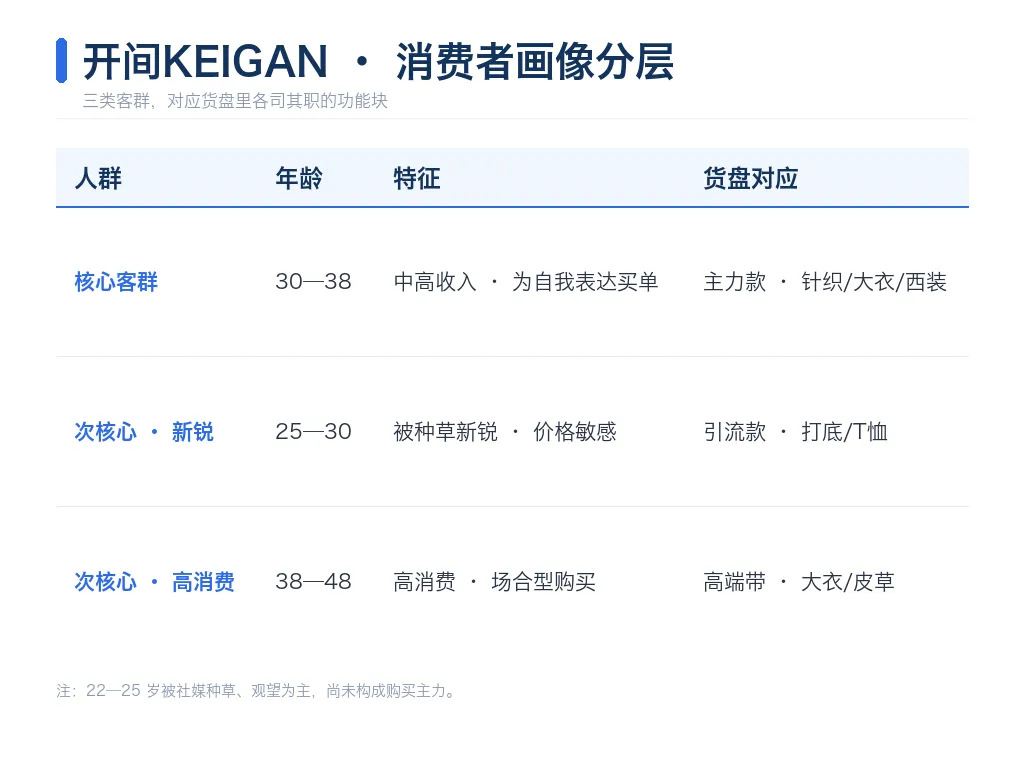
将这个核心受众落在货盘上,可以细分成三层:
这三层不是按年龄切,是按"购买动机 × 货盘落点"切。
三层客群,本质是一条完整的客群生命周期:
25—30岁被引流款带入场建立品牌认知,30—38岁在主力款上复购建衣橱,38—48岁在高端带上兑现情绪价值和心智认同。
中高客单最贵的成本是「不敢买」「不信任」,这三层恰好针对不同年龄层,给受众带来了"一步步敢买"的勇气。
静奢赛道里的"面料/版型叙事"
开间的核心赛道是静奢/老钱风,但真正的差异不在风格标签,在于用「面料与版型」替代「装饰和Logo」:
① 静奢都市风。关键词极简、都市、老钱风、松弛;不靠蕾丝薄纱的柔美,靠利落版型与高级面料的"静"。
② 基础款里的面料叙事。几乎不做潮流款,把面料置于产品简介首位——秘鲁羊驼毛、意大利Menchi、日本冈山牛仔,直接标注"与奢侈品牌同厂面料"(MAX、巴黎世家、香奈儿),但价格相比仅约十分之一,突出强大的性价比。
③ 用经典单品对抗季节。不做季节性强款,押注能跨三季的大衣、垂感西装、针织套装;上新克制,每系列围绕一个生活场景企划,成套思维优先;淘汰标准不是"过季",是"还配不配得上顾客的长期衣橱"。
④ 无Logo驱动。不靠Logo,靠面料+版型+工艺建价值,"同厂面料"标签就是它的Logo。
这条赛道本身并不独特:高端面料叙事+基础版型+对标奢牌,很多品牌也都在做。但并不是每一个品牌都能做到开间的体量。
创始人金昊也曾自己承认,产品端最多领先一个月——差异化不在赛道本身,在货品和上新的结构,下一节用数据拆。
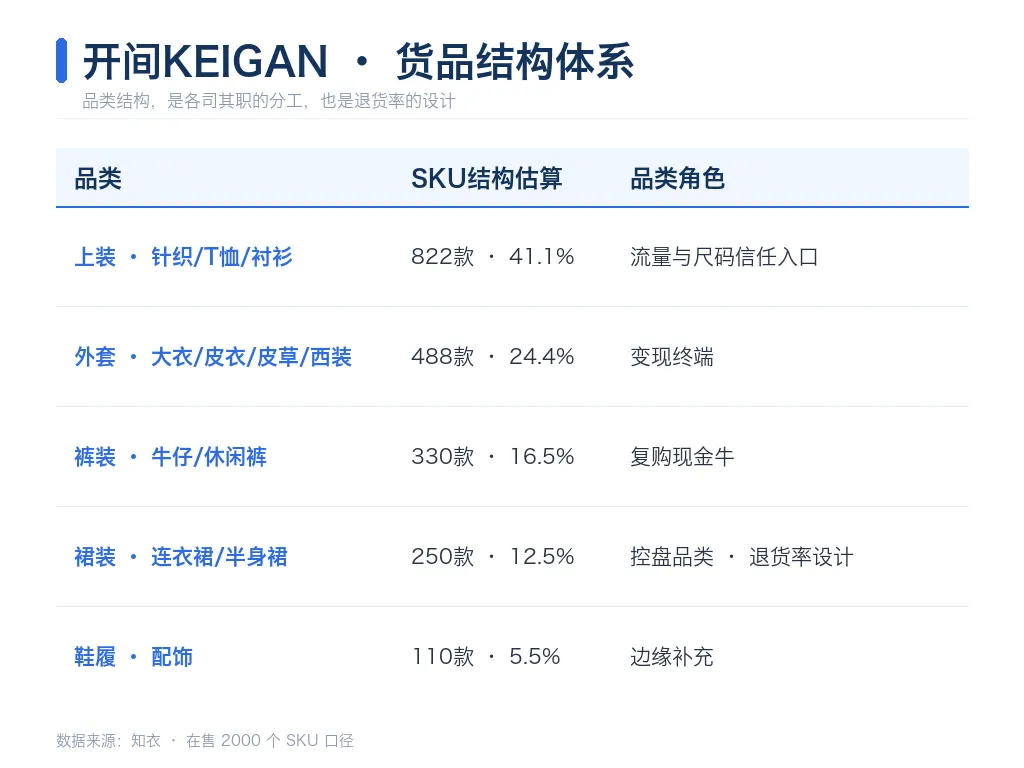
通过知衣挖掘2026年至今(1月1日—11月7日)数据作为一个样本参考:「开间KEIGAN品质生活」在售2000个SKU、动销1694个,动销率84.7%。
整个货品结构体系拼起来是一条升单路径:T恤、打底用低价建立尺码信任,牛仔裤承接高频复购,大衣皮草兑现客单价——中高客单最贵的成本是"用户信任",开间用上装把它买断、用外套把它赚回。
更加值得关注的是:开间店铺数据下的「反爆款」逻辑很硬:Top10单品只占金额16.7%、Top100占49.4%,货盘扁平、无爆款依赖。
那么超25亿的业绩从何而来呢?
接着我们将目光望向开间的货品「款龄」:2023年前上架的老款只贡献3.9%金额(47款、2536万),2024年后上架的新款贡献88.6%(1477款、5.7亿),款均约39万。
可以直观地看出,开间真正的引擎是新品成功率,不是长销老款、也不是单款爆发。
与此相对应的一个数据是,开间具备超过60%的复购率,和远低于女装平均水准的退货率。
这将新品高成功率的原因指向了一个核心的原因:新款能卖得动,前提是有不用「重新说服」的老客持续在场。这也是为什么开间敢于精简大量SKU的根本底气:客群在手,不必用款数赌爆款。
而老客持续在场、复购的根因在哪?仍旧是开间本身过硬的剪裁、版型和面料供应链优势。300万粉私域是底盘,高品质供应链支撑的新款款效是引擎,咬合在一起才是属于开间的行业答案。
将视线从前面的数据收回,我们可以总结出三条「开间」带给中高端女装赛道的行业经验:一、减法是高客单的经营前提,不是结果。
开间做过很多次减法:去掉已经做大的红人IP、SKU大幅精减、每期上新 数一降再降。在中高端女装赛道,高SKU和高上新已滑向快消,与"效率"相悖。
数据反馈也站在减法这边:2024 年后上架的新款贡献 88.6% 金额、款均约 39 万,砍款后产出不降反升。但减法有硬前提——客群底盘和版型库得先厚到能承接「少而准」的核心市场需求。
二、低价款是品牌信任入口,必须与主力款共享版型体系。
313个600元以下低价上装SKU,只换回11.8%金额。按单款毛利考核,这批款会被当亏损砍掉——但真正产出在主力款转化率:用最低试错成本让新客完成首单、建立尺码信任。
更重要的是,引流款与利润款共用同一套版型/尺码库,首单确定性才能迁移到第二单;不共享版型是假引流,只是对品牌无益的贱卖。
三、上新不是推新款,是给老客衣橱补模块。
84.7%动销率,说明开间的新款往往"上架即动销",几乎没有试错库存。这背后是成套的完整思维:每个系列围绕一个生活场景企划,新款是给老客衣橱补位置,不是推独立单品——版型尺码面料都熟,老客当它是衣橱可预期补充。
所以中高客单女装新品开发的第一性问题,不该是"会不会爆"或“迎合了怎样的流行趋势”,而是"这款在客群衣橱里补哪个位置"。爆款是结果,衣橱位置才是原因。
打法拆到底,开间的差异化不在产品,而在三样越攒越厚的资产:独特的面料供应链优势、与核心受众精准匹配的版型库、一批长期复购的私域客群。
25亿是这三层复利资产的变现——中高客单女装电商的终局,不是流量的竞争,而是资产与品牌厚度的对抗。
- END-
》》》想要体验同款服装店铺数据分析工具、获取双十一服饰爆款数据?
后台私信,即刻申请获取「知衣」试用名额。