世界500强险企出手了!三大结节也能保能赔,50万保额最高赔100万,还自带3项罕见保障
- 更新时间 2026-11-07 21:24:50
世界500强险企出手了!三大结节也能保能赔,50万保额最高赔100万,还自带3项罕见保障
世界500强险企正式出手,2026年的重疾险格局要变了。 之前被反复推荐的那几款热门产品,看完这款新品之后可以先缓一缓。它不光把三大高发结节纳入了保障和赔付范围,50万保额最高能赔到100万,还自带3项市面上极其罕见的保障设计,一出场就把整个赛道的天花板往上顶了一截。 👉 想第一时间了解产品详情的,>>点击这里,资料马上发你。 01 基础盘:195种疾病全覆盖,高发病种一个不漏 先看最底层的保障框架。 轻症、中症、重疾三档合计覆盖195种疾病——其中重疾120种、轻症45种、中症30种。 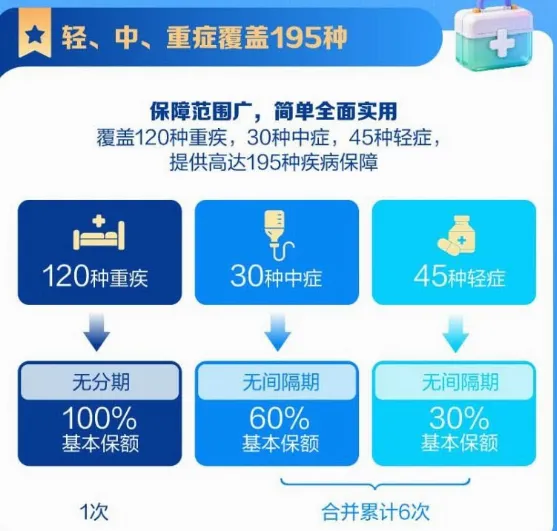
不管是发病率排前列的大病,还是容易被其他产品忽略的高发轻中症,全部囊括在内,保障面几乎没有盲区。 坦白说,这个覆盖广度放在当前市场里属于优质产品的基本功,算不上多稀奇。真正让它从一堆竞品中脱颖而出的,是接下来这三项独占性极强的保障设计。 02 稀有保障一:三大结节专属赔付,从手术到癌变全程兜底 肺结节、甲状腺结节、乳腺结节——这三类体检报告上出现频率最高的问题,在绝大多数重疾险面前要么直接被拒之门外,要么以除外责任的方式甩掉不管。 这款产品的做法完全不同:只要结节切除手术满1年后不幸确诊对应部位的恶性肿瘤,保险公司会在正常赔付之外额外补偿一笔钱。 其中肺结节对应的额外赔付比例是30%基本保额,乳腺结节和甲状腺结节各为10%基本保额,三类结节合计最多可以触发2次赔付。 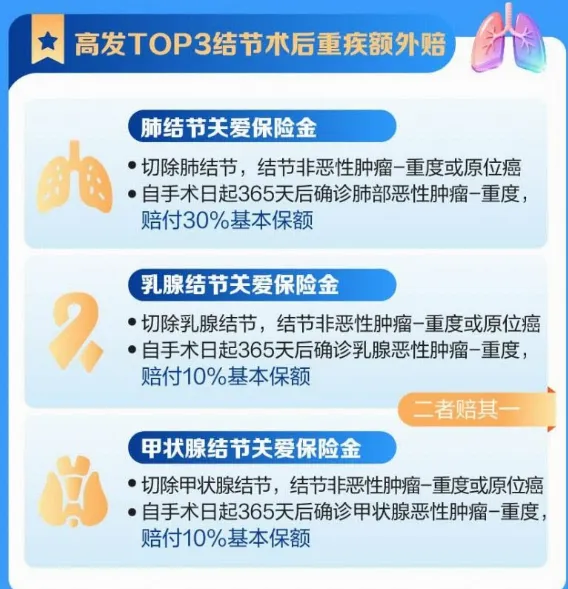
从结节手术到后续可能的癌变风险,整条链路上都有保障接住你——这个设计目前在市场上确实还没看到第二家能做到。 身上有结节、担心投保被卡的朋友,点击下方卡片,我帮你确认能不能直接上车👇 
03 稀有保障二:癌症拓展赔付,关键时刻多给一笔救命钱 假如先被查出轻度恶性肿瘤或者原位癌,后来病情进展到重度癌症,这款产品会在重疾赔付的基础上再额外叠加50%保额的拓展金。 换算一下:投保50万,光癌症这一项最高就能拿到75万。 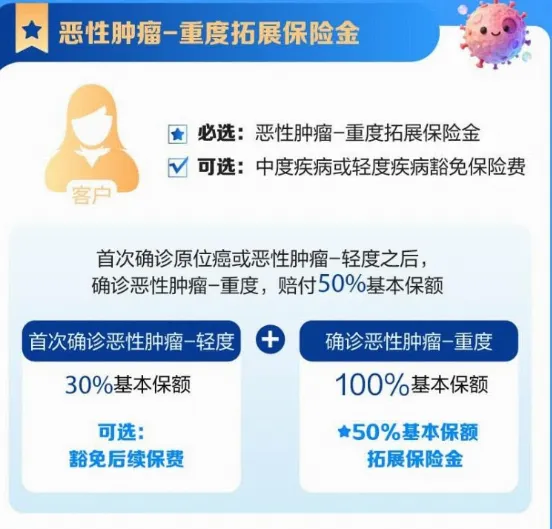
在最需要集中资金对抗疾病的阶段,每多到手一分钱,治疗方案的选择空间就宽一分,康复的可能性也就大一分。 04 稀有保障三:重疾赔过之后,轻中症保障继续生效 很多重疾险的逻辑是"重疾一赔,合同终止",后续再查出任何问题都跟保单无关了。 这款产品打破了这个惯例。120种重疾赔付1次之后,保单并不结束——只要后续确诊的轻症或中症不属于已赔重疾的同一分组,依然可以继续申请理赔,轻症和中症合计最多赔6次。 更友好的是,疾病之间不分组、没有间隔期。也就是说前一次理赔刚结束,下一次符合条件的轻中症照样可以立刻报。 而以上这三项保障责任,全部内置在基础方案里,不需要额外加钱。 05 疾病关爱金:人生压力最大的阶段,赔付直接翻倍 这个附加设计同样值得单独拎出来说。 在45岁之前——也就是上有老下有小、房贷车贷压力最沉重、最经不起倒下的年纪——一旦确诊重大疾病,额外赔付100%基本保额。投保50万直接到手100万。 45岁到60岁这段重疾高发期,额外赔付比例依然有80%,保障力度没有断档。 中症在60岁前确诊也能额外拿到50%的关爱金,把最需要经济支撑的整个年龄段都覆盖住了。 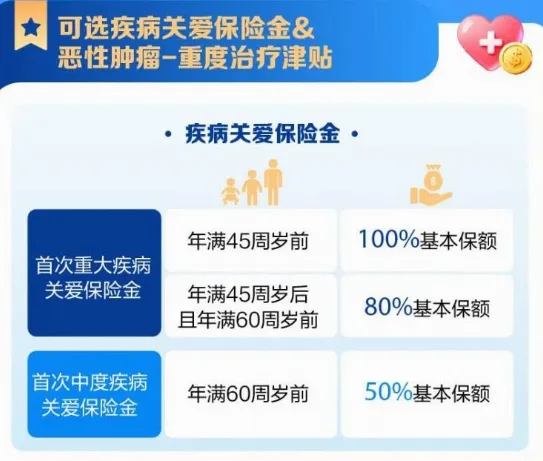
06 价格:一天不到13块,能换来多大的安全感 以30岁女性、30万保额、分30年缴费、保障终身为例: 纯基础方案每年保费3705元。 叠加疾病关爱金之后,每年4671元,折合下来每天还不到13块钱。 不过也得提醒一句:保障这么全面、赔付上限这么高、还自带多项稀有责任的产品,在任何市场环境下都属于稀缺资源,谁也说不准什么时候条款就会调整或者额度收紧。能锁定的时候尽早锁定,别等到想买的时候发现条件变了。 👉 想根据自己的年龄和预算跑一份详细方案的,点击下方卡片,我安排一对一帮你规划到位。 
最近微信改版了,很多用户说看不到我们的文章
关注+设为星标🌟 这样就不会错过了!
END
关注+设为星标🌟 这样就不会错过了!
本文来自网友投稿或网络内容,
如有侵犯您的权益请联系我们删除,
联系邮箱:wyl860211@qq.com 。
