算力机电观
算力为基·机电为擎 | 同观算力·共见AI
暖通空调 | 电气配电 | 给排水 | 消防系统 | 智能化弱电 | 储能备电 | 绿电直连
收藏级盘点 · 国产品牌全景 · 供配电/柴发/暖通/液冷/冷源/EPC · 2026Q4数据中心机电设备国产品牌汇总白名单
别再只认维谛、康明斯了:这8大板块,国产厂商已经顶上来
2026年,国内AIDC从"上机架"进入"百MW批量交付"阶段——阿里CUBE 5.0把模块化率从30%拉到90%,单月三大运营商风火水电招标动辄百亿。机房盖得快,机电设备谁在供?过去这个问题的答案是维谛、施耐德、ABB、康明斯、卡特彼勒。但2026年的数字变了:UPS中国市场科华14.9%、华为13.3%,两家国产压过维谛;中国移动2MW高压柴发集采,潍柴重机一家拿70%;冷板式液冷英维克国内份额超42%;冷水机组美的市占率超15%稳居第一。本文把我们维护的《数据中心机电系统产品品牌汇总表》(6大类、71子系统、491个品牌)做一次国产侧提炼:按供配电、柴发、暖通、液冷、冷源、储能绿电、消防弱电、预制化与EPC八个板块,每个品类列出头部国产厂家,标注总部、主供产品与海外布局,最后附一张可保存、可转发的品牌全景图。这不是采购短名单,而是一张"认人地图"——后续我们会逐家展开。
口径说明:品牌排序以中国市场份额与产品力综合地位为主、国际市场为辅,数据来自CCW Research、赛迪顾问、InfoLink、Wood Mackenzie、格物致胜、中国移动/联通/电信集采公示、上市公司2026年半年报/三季报及CNPP/买购2026年度榜;检索截至2026年10月30日。本文为行业信息整理,不构成采购建议或品牌背书,具体选型以项目实际与厂商资质为准。
算力机电观 · 2026年10月31日 · 国产品牌全景盘点 FIN-2026-056
📊 核心数据速览
71 项
机电子系统盘点总数(6大专业类),覆盖供配电、制冷暖通、消防、弱电、预制化、绿电
491 个
表内品牌/子品牌条目,其中国产头部厂商按品类各列前3—4名
70%
潍柴重机中标中国移动2026—2027年2MW高压柴发集采份额,国产OEM首次在高端柴发拿第一
>42%
英维克冷板式液冷国内市占(赛迪口径),CDU份额30—40%,大陆唯一英伟达NPN Tier1认证
>50%
中恒电气国内智算中心HVDC市占,阿里巴拿马电源独家供货,800V方案过英伟达认证
159.8→232亿
国内液冷数据中心市场规模:2025年159.8亿(+45.2%)→2026年预计232.5亿(赛迪顾问)
🗺️ 一图看懂:国产品牌全景图(建议长按保存)
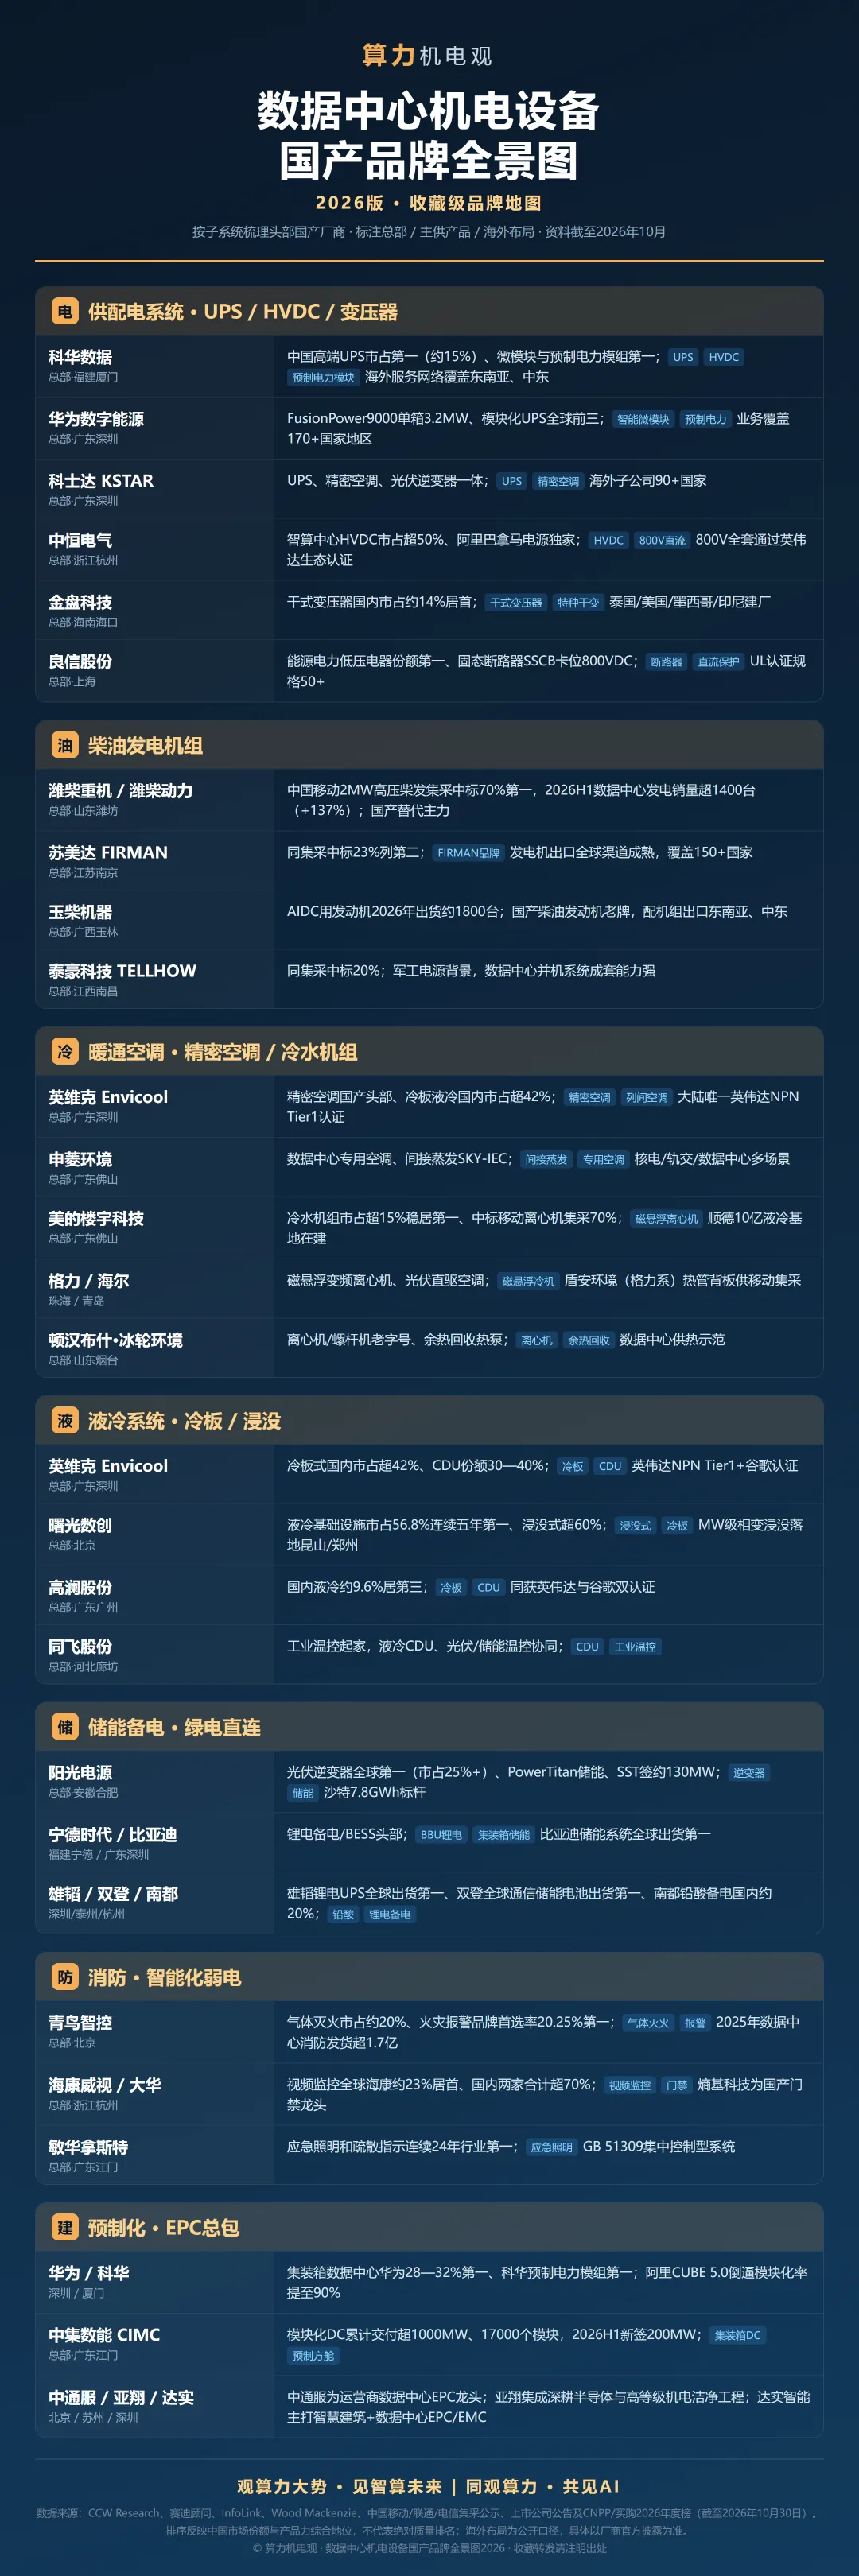
▲ 数据中心机电设备国产品牌全景图(2026版)· 算力机电观自制 · 按子系统梳理头部国产厂商总部/主供产品/海外布局,长按可保存转发。
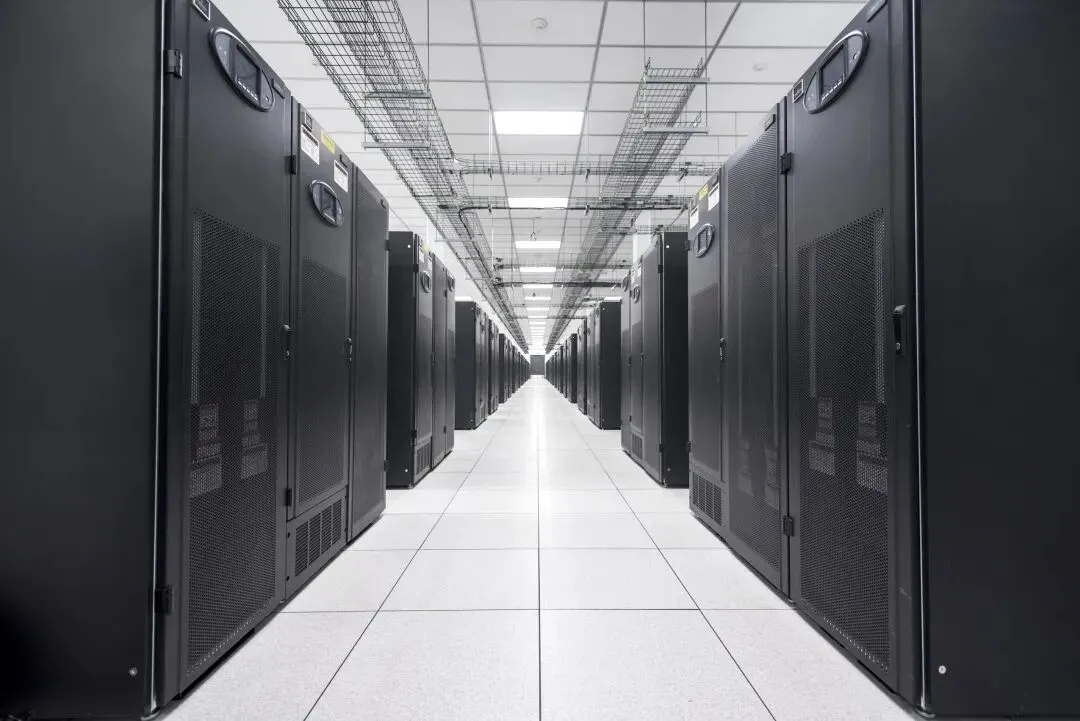
▲ 实景照片:现代化数据中心服务器机柜走廊(图源:Winnipeg Free Press / The Narwhal公开报道,版权归原作者所有,仅用于场景示意,如使用不当请联系删除)。
一、为什么是现在:国产替代从"低压侧"打到"核心柜"
▎先把"国产替代"这件事的进度说清楚。数据中心机电是个分层市场:低端的低压配电柜、桥架、电缆、普通机柜,国产早就主导;过去真正"卡脖子"的是高端UPS、中高压柴发、磁悬浮冷机、CDU、DCIM软件这几样。2026年的变化是,国产厂商开始在这些高端位置拿到可验证的份额。最典型的是柴发——外资康明斯、MTU、卡特彼勒、三菱仍占数据中心发动机约90%份额,但国产替代率已经从不足20%升到30%以上;中国移动2026—2027年2MW高压水冷柴发集采245台,潍柴重机一家拿70%、苏美达FIRMAN 23%、泰豪20%,这是国产柴油机OEM第一次在高端市场拿到最高份额。UPS更早就翻过身:CCW Research口径,中国市场科华14.9%第一、华为13.3%第二,维谛11.5%退到第三。
▎新赛道给了国产"换道超车"的窗口。老赛道上国产是在追赶,但800V HVDC、冷板液冷、固态变压器SST、预制电力模组这几条2026年才起量的新线上,国产和海外基本同一起跑线,甚至领先。HVDC方向中恒电气国内智算中心份额超50%、是阿里巴拿马电源独家供应商;液冷方向英维克是大陆唯一英伟达NPN Tier1认证厂商;SST方向台达累计订单突破500MW、四方股份"发布即量产"中标阿里。这些新线不讲究百年品牌积累,看的是和英伟达、阿里、华为昇腾的生态适配速度——这恰是国产厂商的强项。
二、供配电:从UPS到变压器,国产全栈成型
▎UPS与HVDC:科华、华为、中恒。科华数据(厦门)是中国高端UPS市占第一(约15%),同时拿下微模块与预制电力模组两个第一;华为数字能源(深圳)FusionPower9000单箱3.2MW、预制化率约90%、交付周期从28周压到18周;科士达(深圳)UPS+精密空调+光伏逆变器一体,海外子公司覆盖90多国。HVDC这条线,中恒电气(杭州)国内智算中心市占超50%、HVDC+巴拿马电源合计份额超60%,800V全套方案通过英伟达生态认证、头部客户订单锁到2028年。变压器侧,金盘科技(海口)干式变压器国内市占约14%居首,2026前三季度数据中心收入23.98亿元(+146%),并在泰国、美国、墨西哥、印尼建厂——这是跟着AIDC出海走的典型路径。
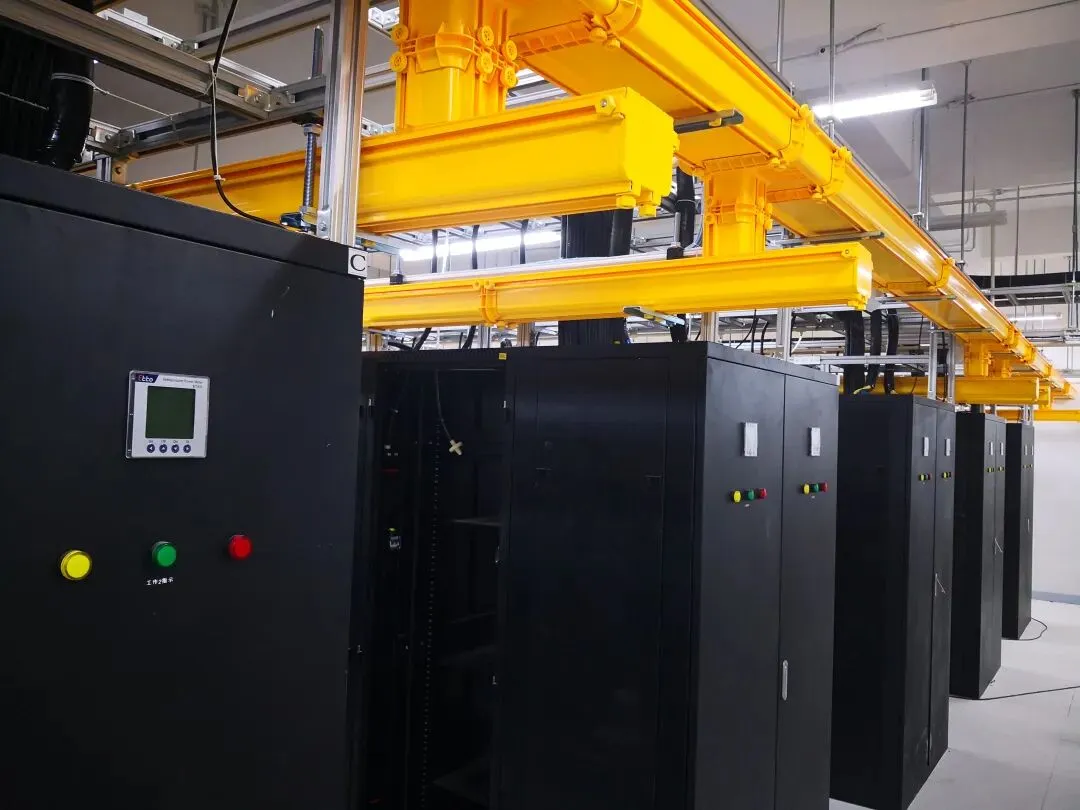
▲ 实景照片:数据机房智能列头柜与上方黄色母线槽(图源:昆明某数据中心公开案例,版权归原作者所有,仅用于技术形态示意,如使用不当请联系删除)。高密度场景下智能小母线正在部分替代传统列头柜。
▎低压电器与直流保护:良信卡位800V。良信股份(上海)在能源电力低压电器份额列第一,2026年6月发布63A—630A固态断路器(SSCB),已配套阳光电源、四方股份等SST整机厂,直接卡位英伟达800VDC架构。全球智能母线CR5为47.2%,其中威腾电气中国市占18.7%,是国内首家以母线为主业的上市公司。
三、柴油发电:潍柴70%破局,但外资仍占九成发动机
▎2026年是国产柴发的破局年。中国移动2026—2027年2MW高压水冷柴发集采245台,潍柴重机(潍坊)中标70%列第一,苏美达FIRMAN(南京)23%、泰豪科技(南昌)20%紧随;2026上半年潍柴数据中心发电产品销量超1400台(+137%),已超2025全年;玉柴(玉林)AIDC用发动机出货约1800台。华源证券测算2026年全球数据中心柴发市场约226亿美元/4.2万台,而康明斯产能已经排到2027—2028年、交付周期约107周——这就是国产柴发插队的空档。
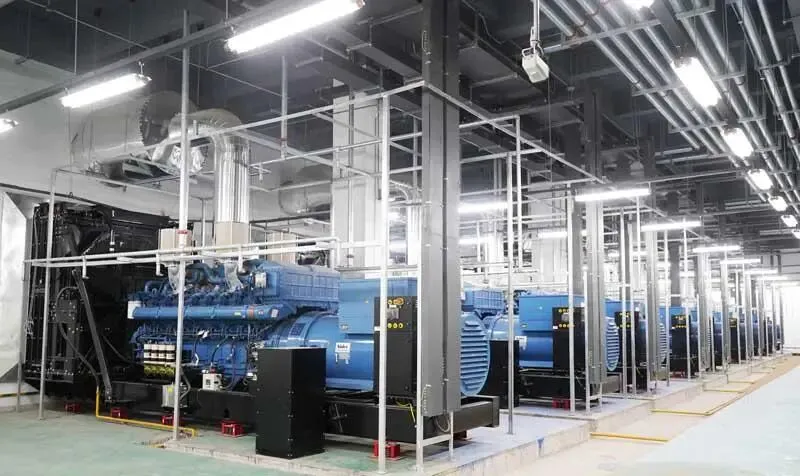
▲ 实景照片:国内某数据中心2000kW高压并机柴发机房,机组采用玉柴发动机+利莱森玛发电机组合,配数字化并机控制柜(图源:华力机电公开案例/网易报道,版权归原作者所有,仅用于技术形态示意,非特定项目实景)。
▎但要清醒:整机国产≠发动机国产。国产OEM拿的是机组集成与系统配套份额,高端发动机本体仍由康明斯、MTU、卡特彼勒、三菱主导。潍柴、玉柴的机会在于先用2MW国产发动机机组进移动集采、跑出MTBF与并机稳定性数据,再往超大规模云厂商项目渗透。对业主方来说,2026年选柴发不能只看品牌国籍,要看发动机本体、并机控制柜、燃油系统与NOx排放是否满足项目所在地环保与并网要求。
四、暖通冷源:美的抢下冷机第一,英维克守精密空调
▎冷水机组:美的>15%登顶。艾肯网/i传媒2026H1数据,美的楼宇科技(佛山)冷水机组市占超15%、是唯一进入15%以上区间的品牌,中标中国移动低压冷水机组集采70%;其后是约克、海尔、麦克维尔、开利、格力、特灵、顿汉布什(冰轮环境)。磁悬浮离心这条高效冷源线上,格力(珠海)、美的都有成熟产品;顿汉布什(烟台,冰轮环境旗下)靠离心机/螺杆机老字号与余热回收热泵切入园区供热。
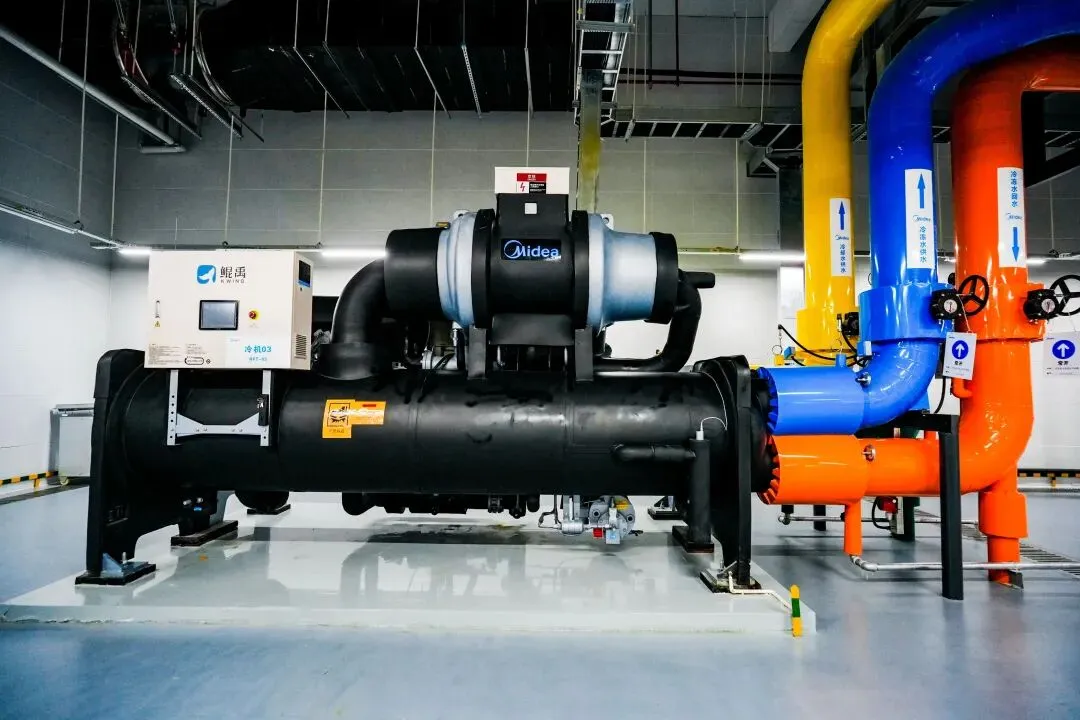
▲ 实景照片:贵安美的云数据中心冷冻水补冷系统,配美的变频直驱/磁悬浮离心式冷水机组(图源:36氪/贵安美的云项目企业供图,版权归原作者所有,仅用于技术形态示意)。
▎精密空调与专用空调:英维克、申菱、佳力图。中国精密空调市场维谛仍以30.5%连续20年第一,但国产阵营里佳力图(南京)11.8%居国产第一、艾特网能9.6%、依米康9.6%、英维克9.5%;申菱环境(佛山)靠数据中心专用空调、间接蒸发SKY-IEC和核电/轨交多场景能力站稳。间接蒸发冷却这条风冷新线上,华为连续四年中国市场第一,申菱、英维克XFlex、澳蓝(福州)跟随。
五、液冷:国产话语权最重的一条赛道
赛迪顾问数据,2025年国内液冷数据中心市场159.8亿元(+45.2%),2026年预计232.5亿元,冷板式占85%以上、2026年液冷在AI芯片渗透率约53%。这条线国产厂商是全球第一梯队:英维克(深圳)冷板式国内市占超42%、CDU份额30—40%,是大陆唯一英伟达NPN Tier1认证厂商、少数获谷歌认证的企业;曙光数创(北京)液冷基础设施市占56.8%连续五年第一、浸没式超60%,是国内唯一浸没相变规模化部署厂商;高澜股份(广州)国内液冷约9.6%居第三,同获英伟达与谷歌双认证;同飞股份(廊坊)从工业温控切入液冷CDU。
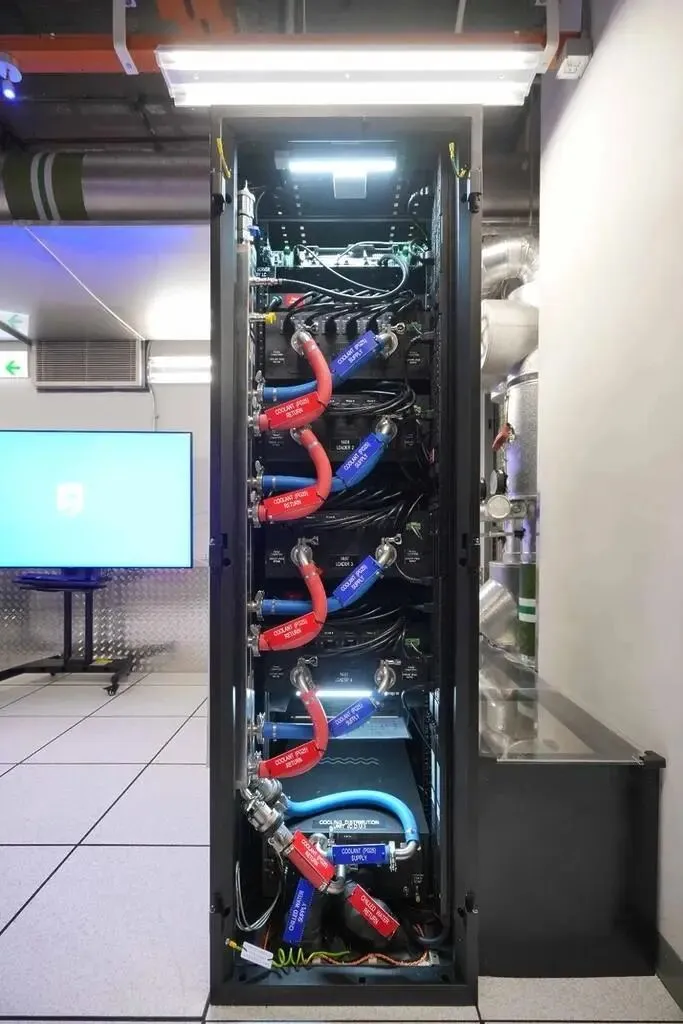
▲ 实景照片:数据中心机柜式液冷CDU与供回液红蓝管路(图源:Equinix HK1 / PCM公开报道,版权归原作者所有,仅用于技术形态示意,图中为施耐德方案)。冷板式液冷一次侧管路、快接头UQD与CDU是国产厂商主战场。
冷却液(氟化液)是另一个国产替代点:3M已于2022年底宣布退出PFAS制造,释放百亿级替代空间,巨化股份(杭州)纯度99.999%、成本较进口低约40%,已进入头部算力供应链;新宙邦(深圳)PFPE产能国内第一。全球CDU格局仍是维谛第一、施耐德第二(收购Motivair)、CoolIT第三,但英维克全球份额已约5.3%,是少数能进全球供应链的中国大陆厂商。
六、储能绿电、消防弱电、预制化与EPC
▎储能与绿电:阳光、宁德、比亚迪。2026H1国内储能系统中标79.8GWh,楚能、宁德、亿纬居前;全球出货比亚迪第一、阳光电源第二、华为第三。数据中心侧以"UPS+储能""绿电直连+BESS"融合备电为主流,阳光电源(合肥)逆变器全球第一(市占25%+)、PowerTitan落地沙特7.8GWh,同时SST签约130MW。备电电池侧,雄韬股份(深圳)锂电UPS全球出货第一,双登股份(泰州)全球通信储能电池出货第一,南都电源(杭州)铅酸备电国内约20%。
▎消防与弱电:青鸟、海康。气体灭火头部正天齐(青鸟智控,北京)市占约20%,火灾报警品牌首选率青鸟20.25%第一、海湾12.95%第二;视频监控海康威视(杭州)全球约23%居首,国内海康+大华合计超70%,熵基科技(郑州)为国产门禁龙头。这些领域国产替代早已基本完成。
▎预制化与EPC:百天交付倒逼供应链打包。阿里CUBE 5.0把五大系统模块化率从30%提到90%、从厂房具备条件到部署压缩到约100天;集装箱数据中心华为28—32%第一、维谛16—18%、科华12—15%、中集数能(江门)8—10%,中集累计交付超1000MW、17000个模块。EPC总包层面,中通服是运营商数据中心工程龙头,亚翔集成(苏州)深耕半导体与高等级机电洁净工程,达实智能(深圳)主打智慧建筑+数据中心EPC/EMC。
这张全景图的价值,在于把"国产机电"从一个模糊概念拆成可点名、可跟踪的厂家清单:供配电看科华/华为/中恒/金盘,柴发看潍柴/苏美达/玉柴/泰豪,暖通看英维克/申菱/美的/格力海尔,液冷看英维克/曙光数创/高澜/同飞,冷源看美的/格力/冰轮,储能看阳光/宁德/比亚迪,消防弱电看青鸟/海康,预制化与EPC看科华/华为/中集/中通服。国产替代不是一句口号——它在2MW柴发集采70%、冷板液冷42%、HVDC 50%这些具体数字里。但也要看到:高端发动机本体、CDU全球前三、磁悬浮冷机的核心专利,国产仍在追赶。这张图建议收藏,后续我们会把图中重点厂家一家家拆开讲。
数据中心机电国产品牌2026:从"低端配套"打到"核心柜"。供配电:科华UPS中国第一、华为FusionPower预制模块、中恒HVDC超50%、金盘干变14%且海外建厂;柴发:潍柴重机移动2MW集采70%破局,但外资发动机仍占约九成;暖通冷源:美的冷机>15%登顶、英维克精密空调国产前列、申菱专用空调;液冷:英维克冷板>42%且英伟达NPN Tier1、曙光数创液冷基础设施56.8%五连冠、高澜/同飞跟随;储能/消防/预制化:阳光逆变器全球第一、青鸟消防首选率第一、华为集装箱DC 28—32%、中集交付超1000MW。对机电人:这是一张"认人地图",不是采购短名单——收藏它,选型时按总部、主供产品、海外布局逐项核对,后续逐家展开。
📋 附:完整品牌汇总表(2026Q4 · 共33页,建议收藏)
以下是我们维护的《数据中心机电系统产品品牌汇总表(2026Q4)》完整版——共6大专业类、71个子系统、491个品牌条目,逐页列出各品类前3名主流厂家、总部、数据中心主供产品与海外布局。图片较长,点击可放大查看,建议逐页保存收藏,选型时按品类逐项核对。
【转发、分享本文至200+微信群、朋友圈,截图发后台,发关键字“设备短名单”获取原文件】
📋 完整品牌汇总表(2026Q4 · 共33页)
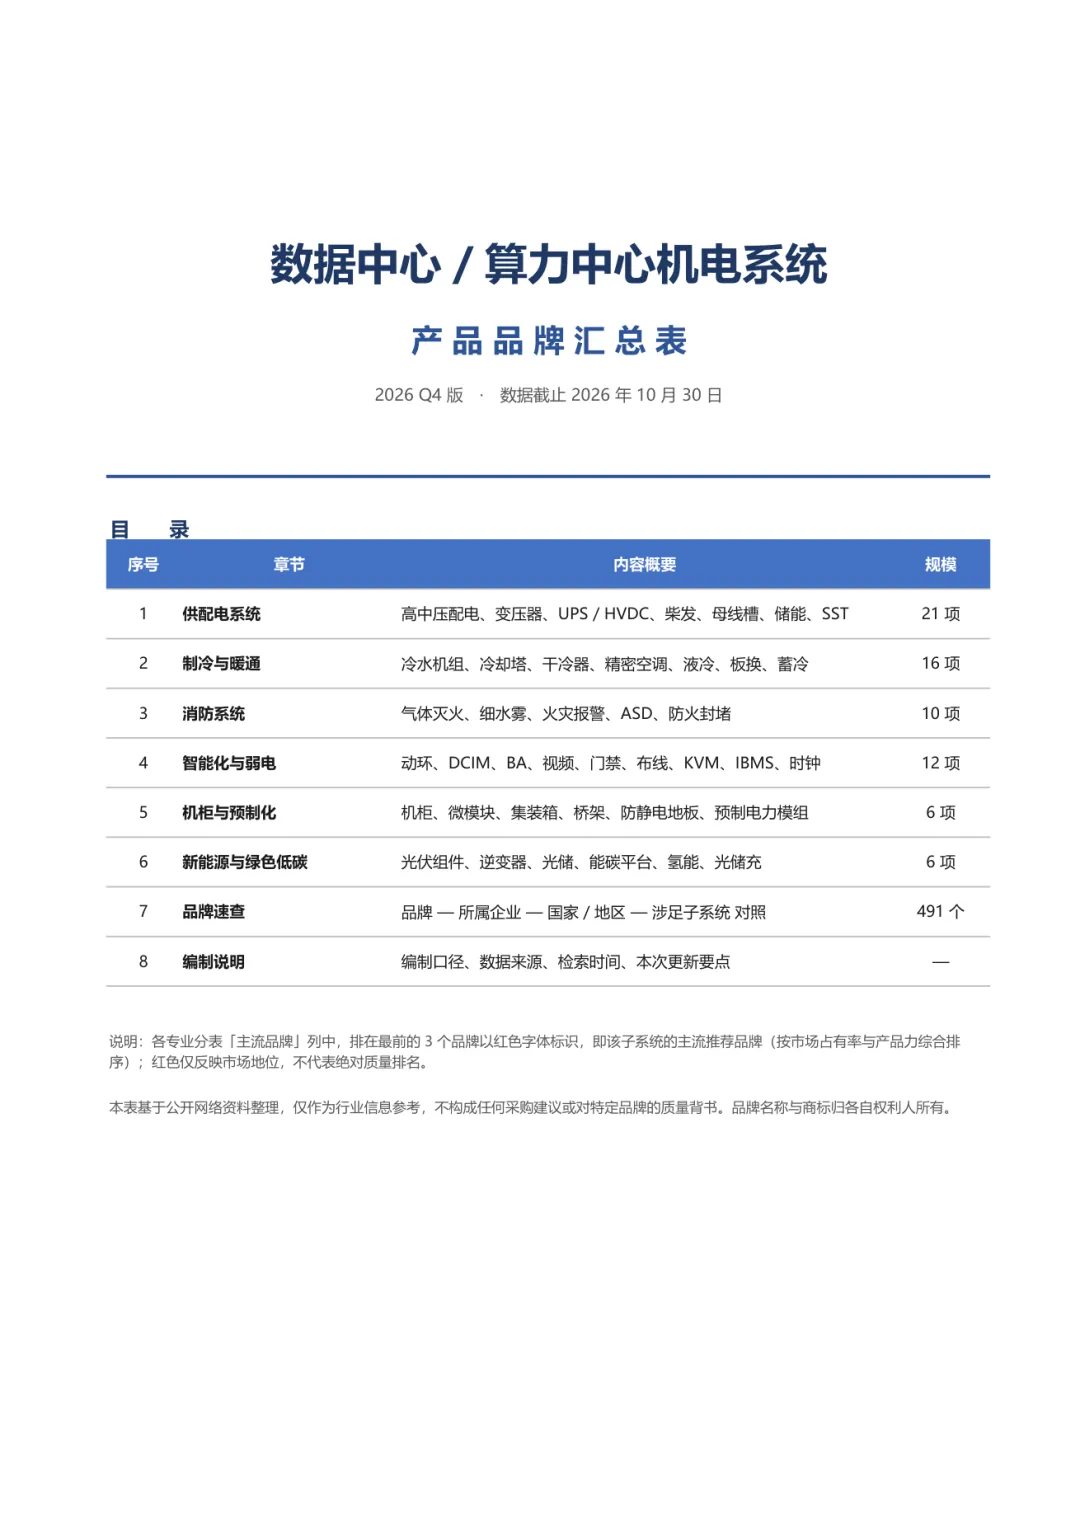
▲ 封面与目录:6大专业类 / 71子系统 / 491品牌
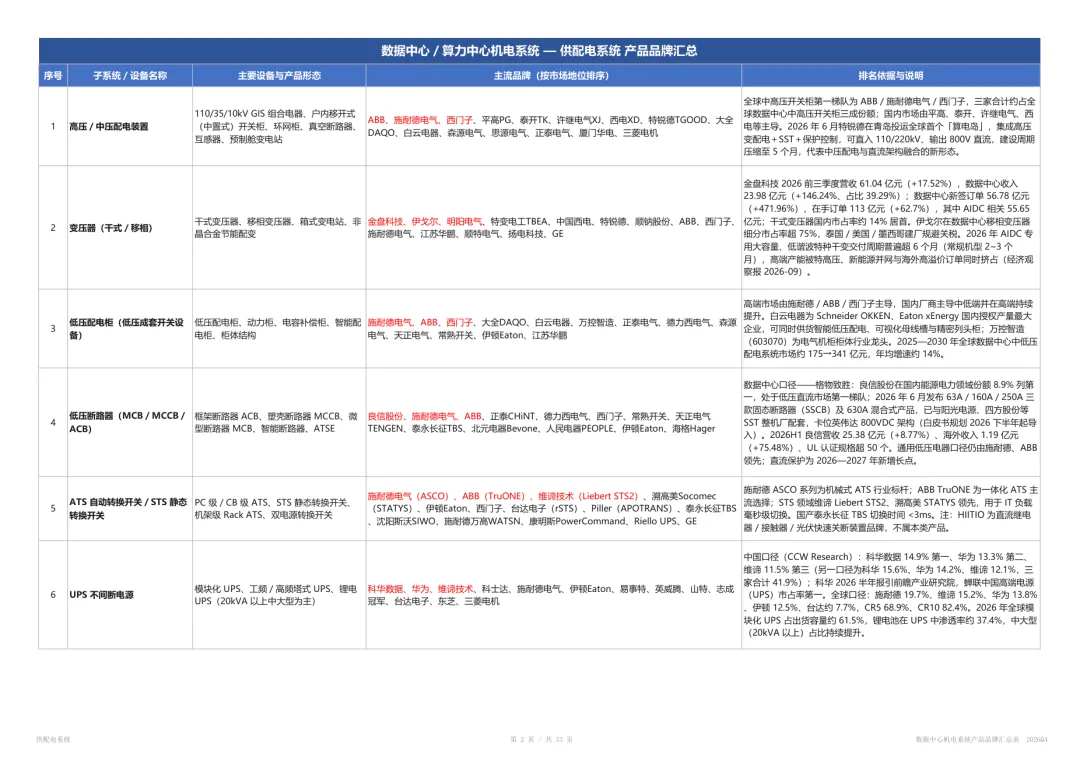
▲ 一、供配电系统(1/4):市电引入/变配电室
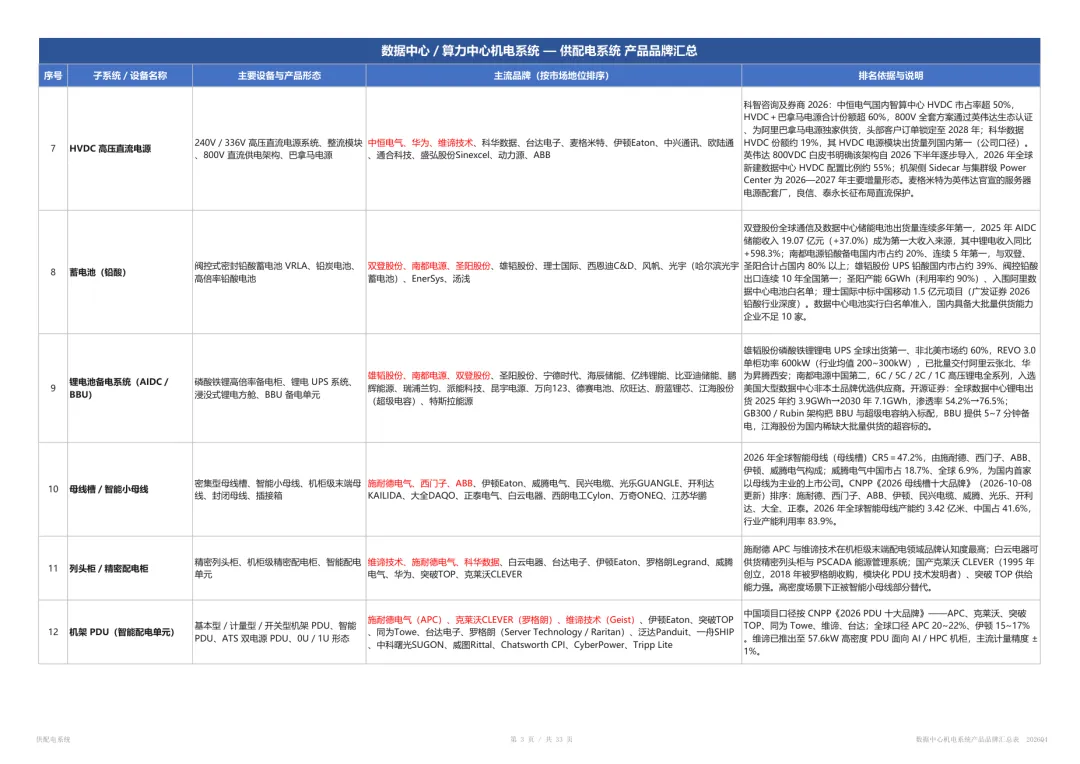
▲ 一、供配电系统(2/4):低压开关柜/UPS/HVDC/列头柜/母线槽
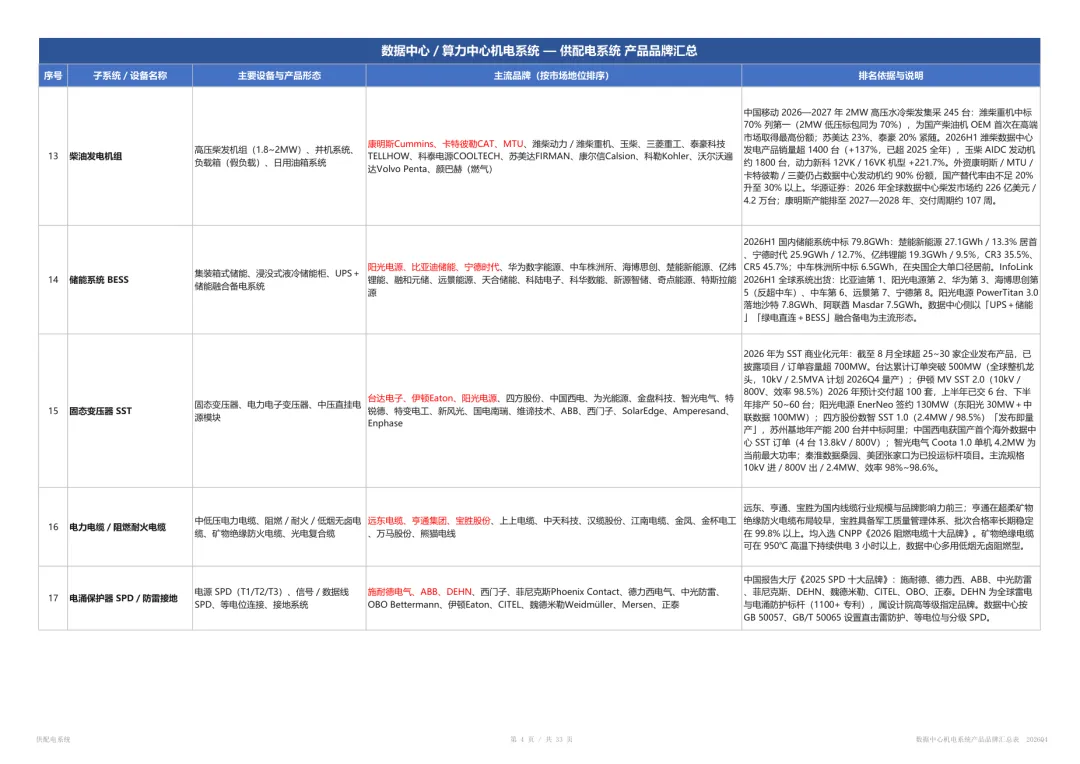
▲ 一、供配电系统(3/4):直流/防雷/电能质量/SST
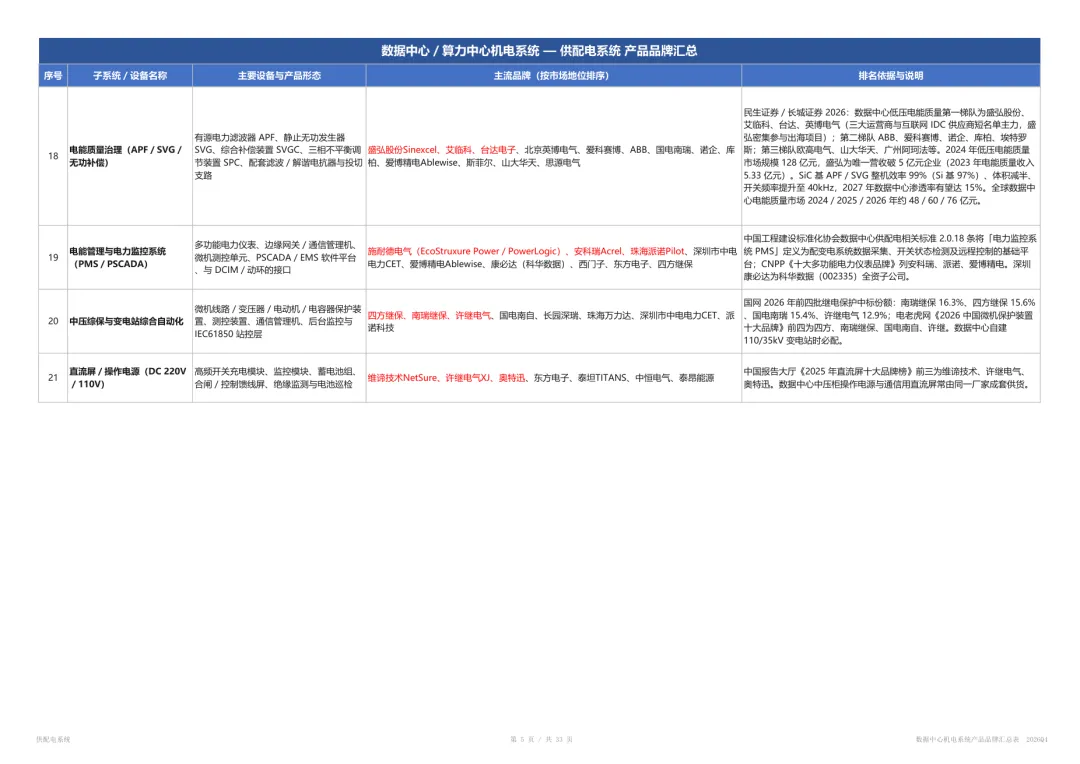
▲ 一、供配电系统(4/4):柴发/储能/发电机组
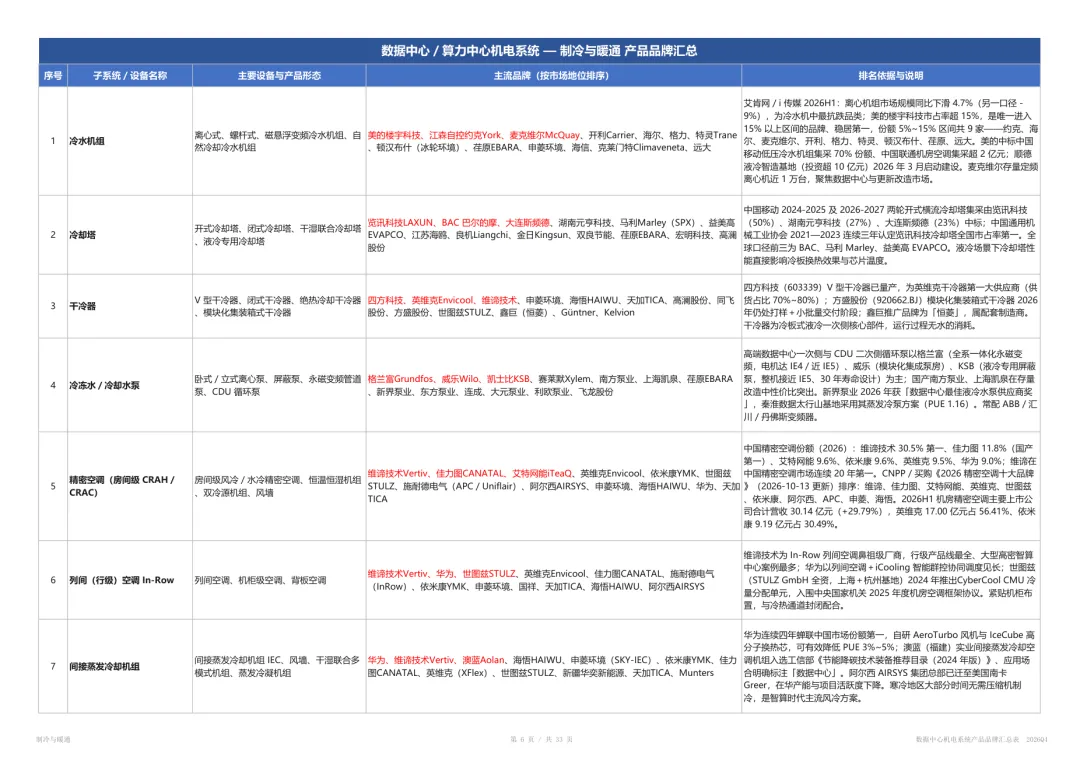
▲ 二、制冷与暖通(1/3):冷水机组/冷却塔/水泵
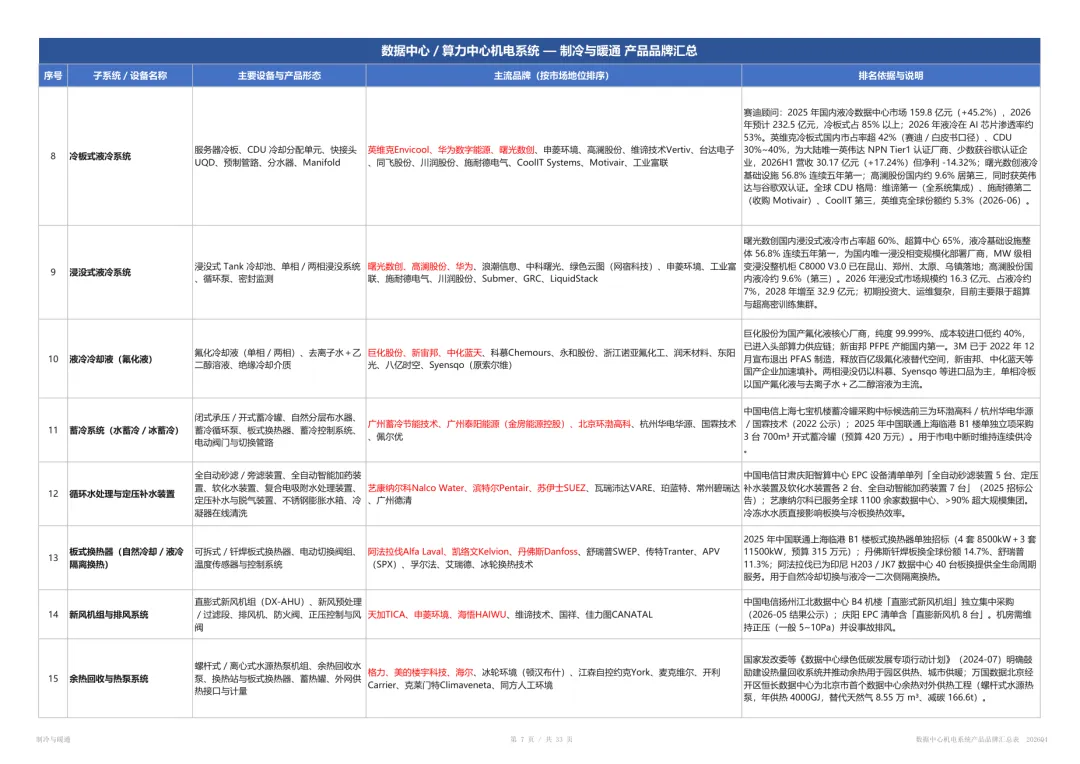
▲ 二、制冷与暖通(2/3):精密空调/间接蒸发/通风
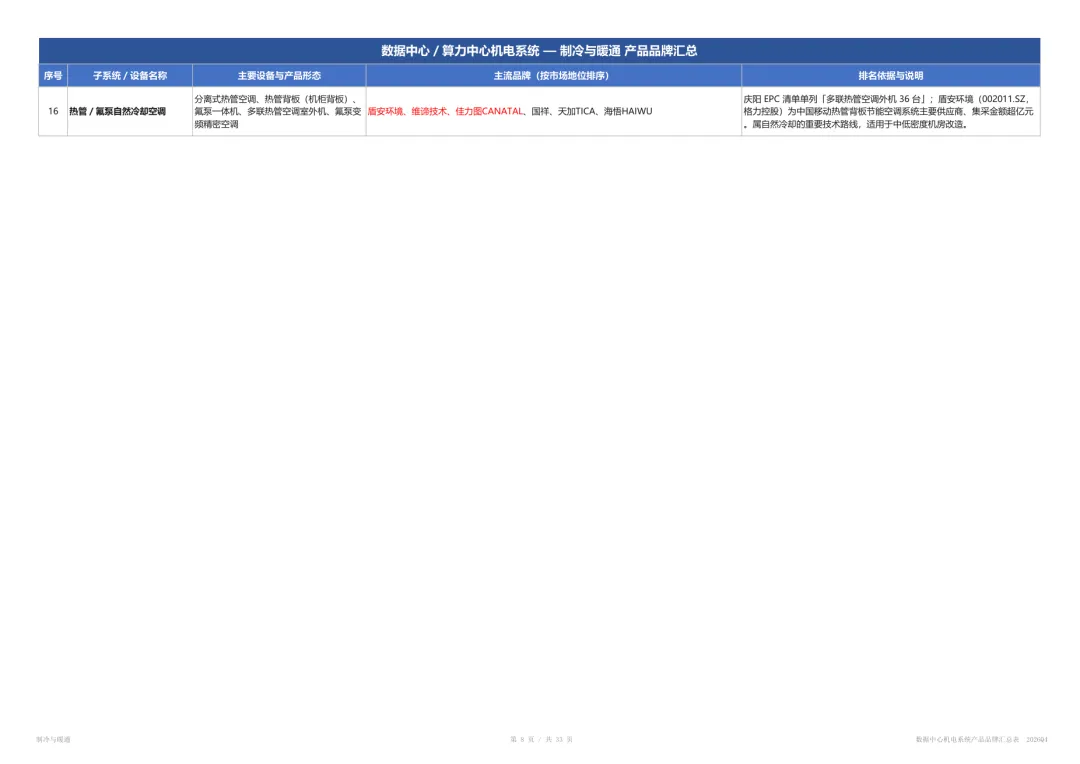
▲ 二、制冷与暖通(3/3):液冷CDU/冷却液/管路
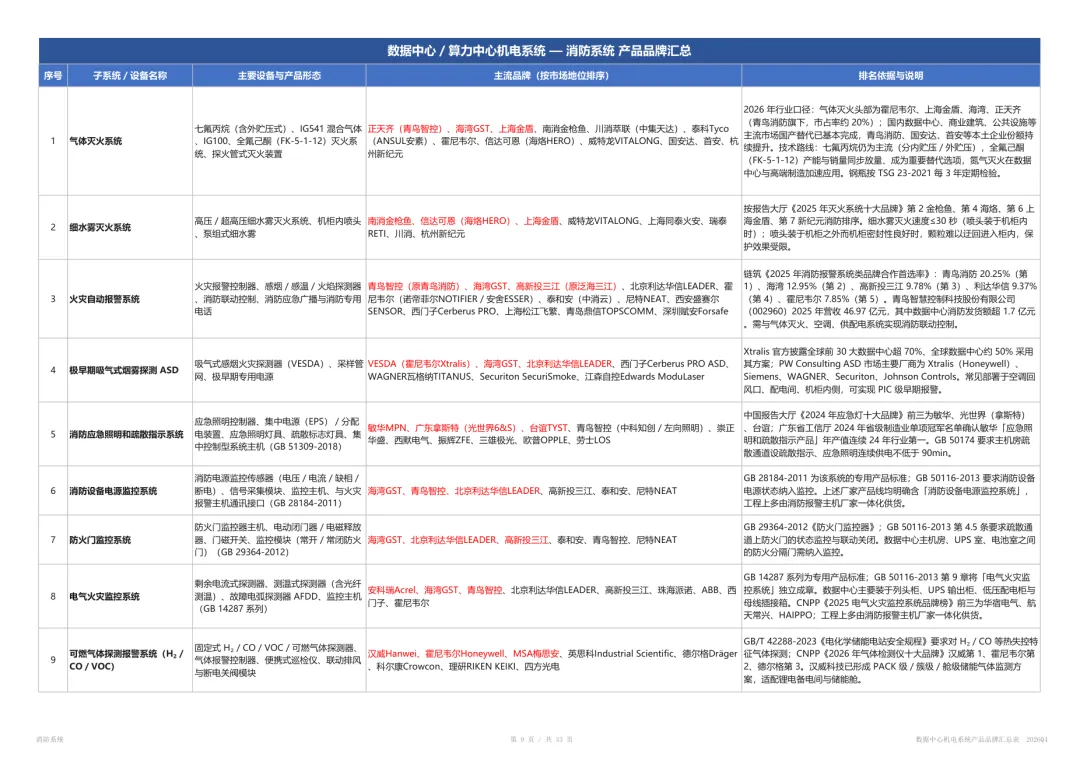
▲ 三、消防系统(1/2):火灾报警/气体灭火
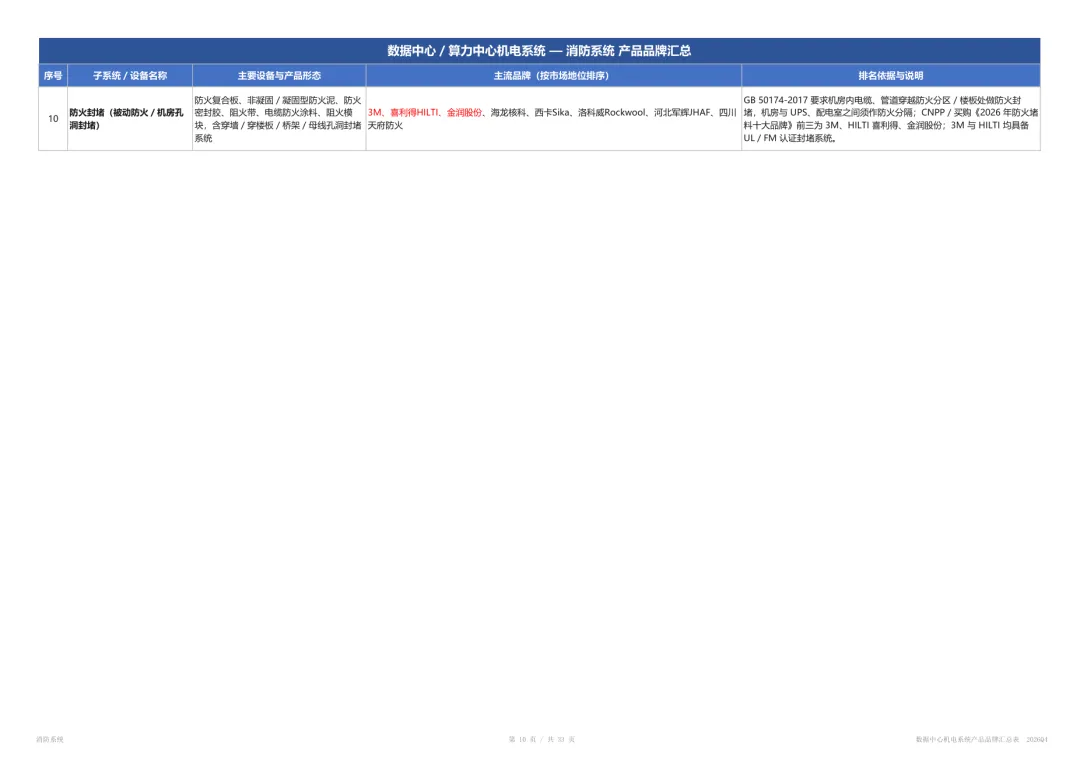
▲ 三、消防系统(2/2):给排水/防火封堵/应急照明
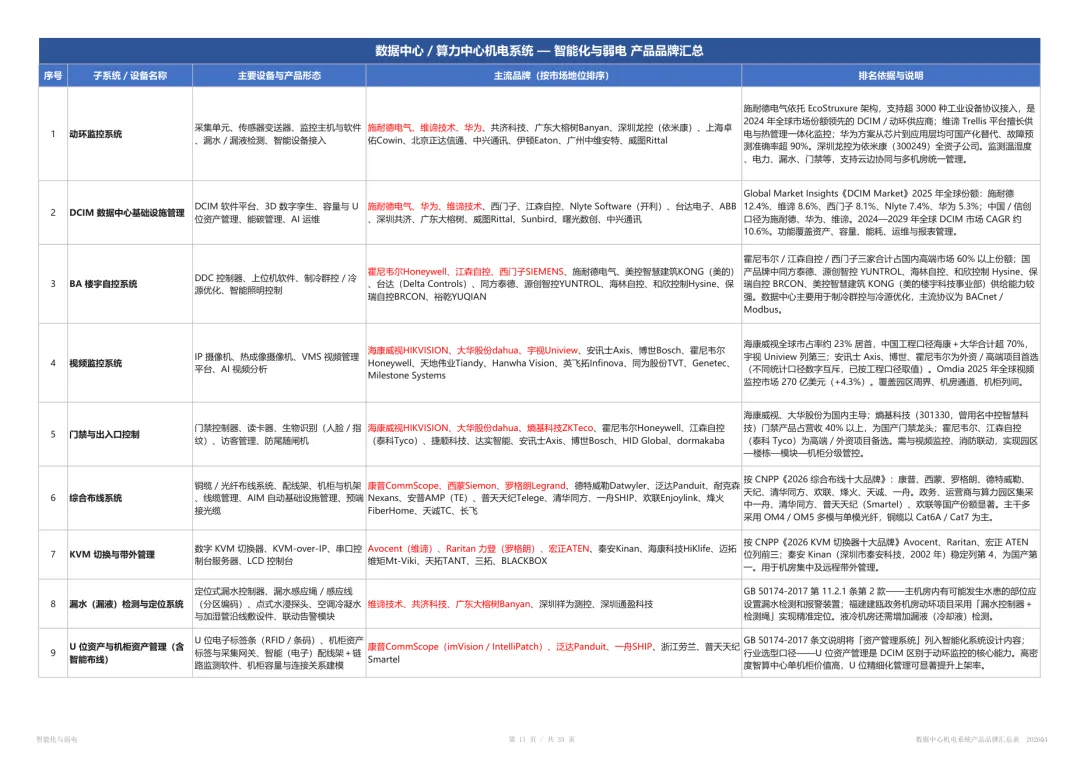
▲ 四、智能化与弱电(1/2):DCIM/BAS/综合布线
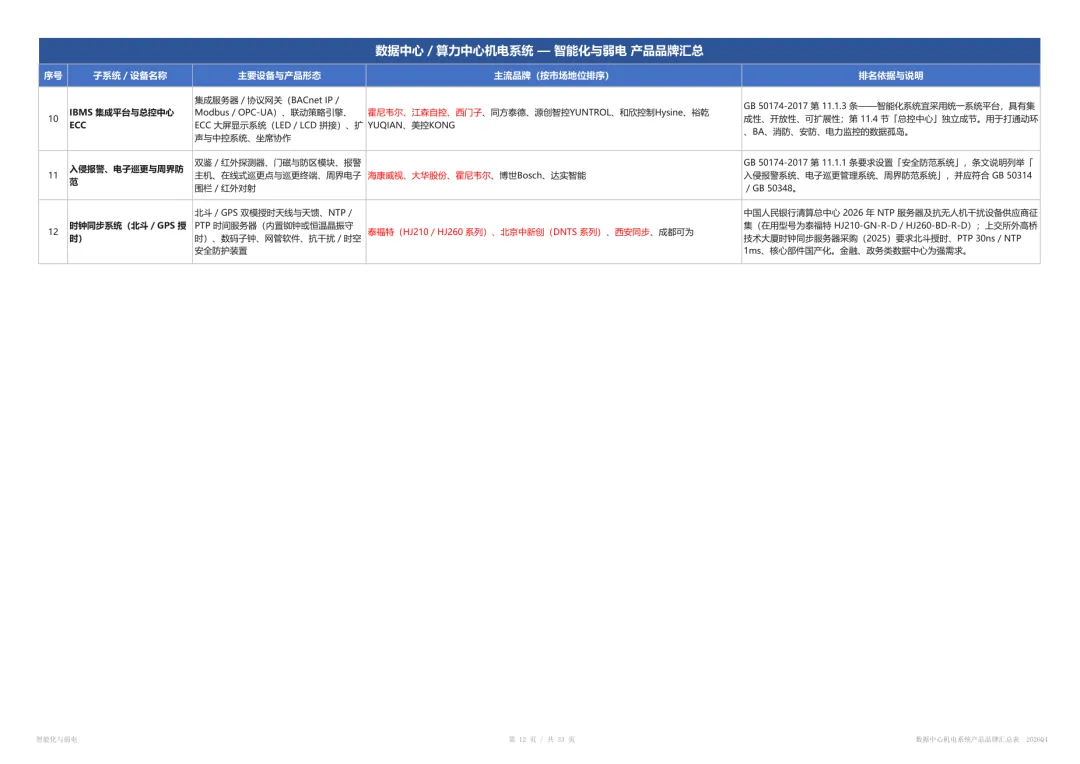
▲ 四、智能化与弱电(2/2):视频监控/门禁/KVM/PDU
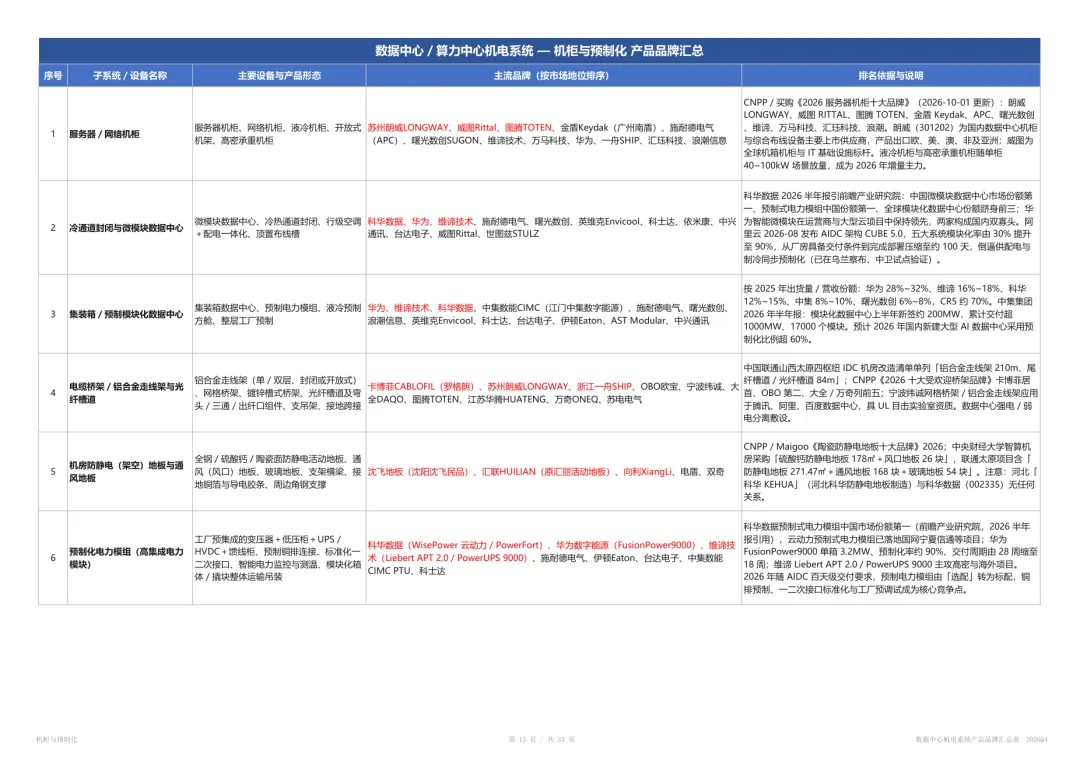
▲ 五、机柜与预制化:服务器机柜/微模块/集装箱DC
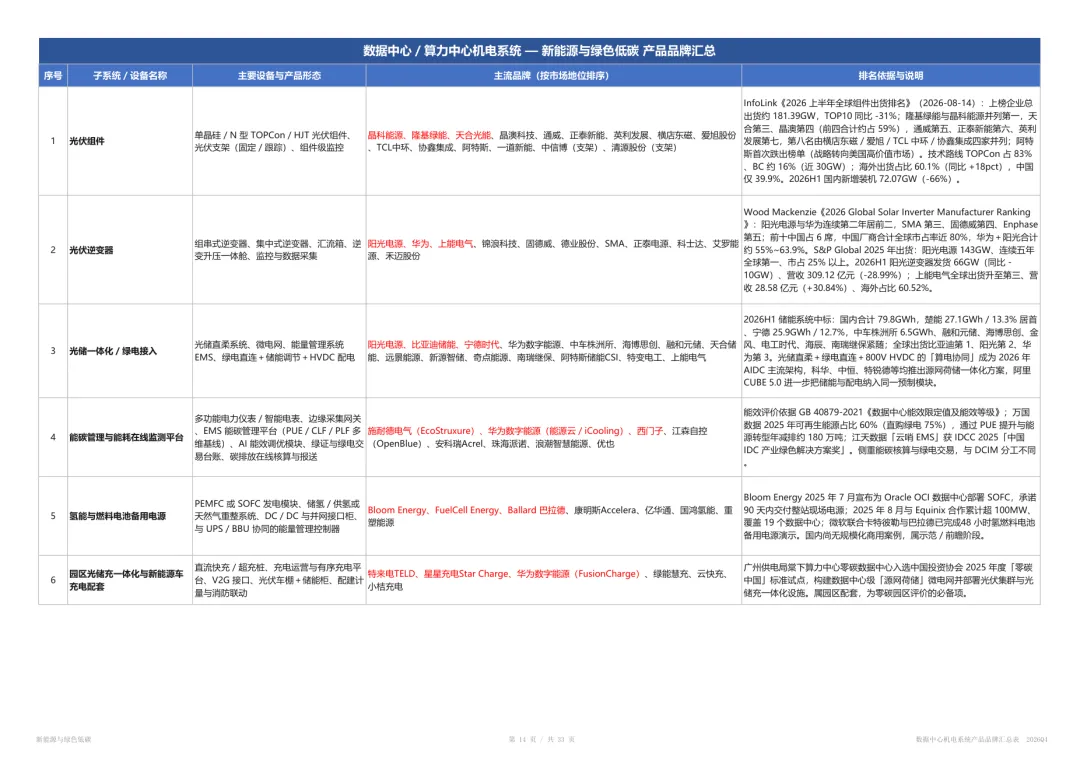
▲ 六、新能源与绿色低碳:光伏/储能/绿电直连/SST
▎品牌速查(491条全量,按拼音排序)
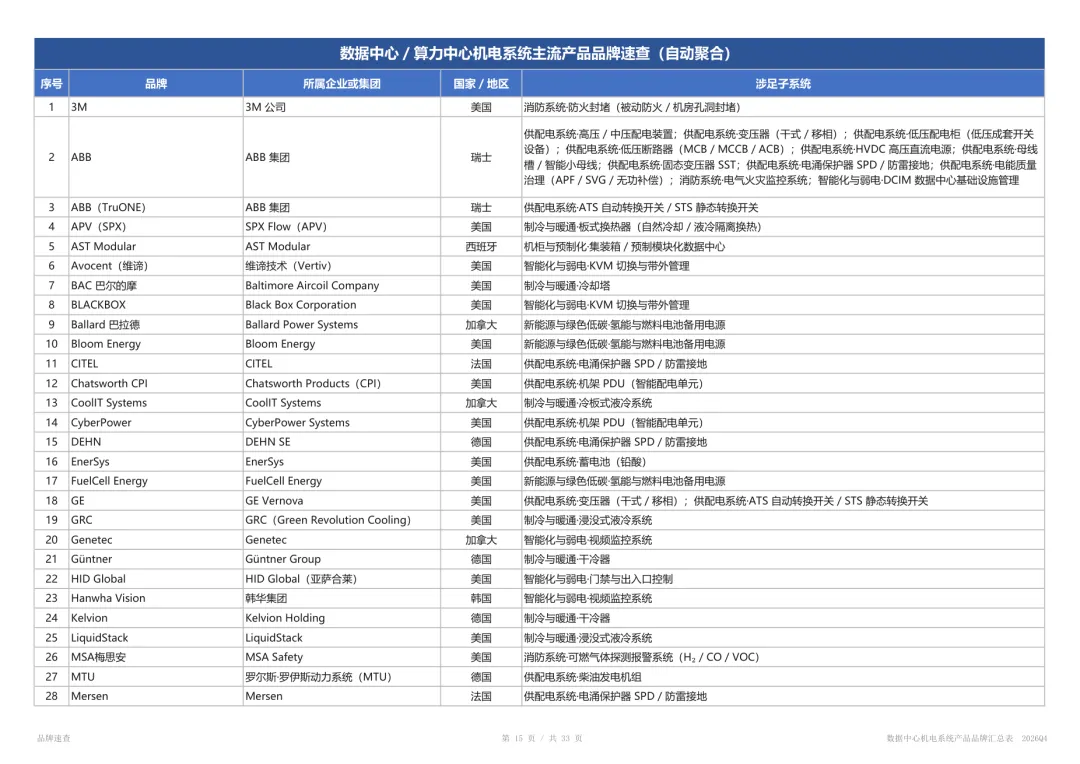
▲ 品牌速查(A—E)
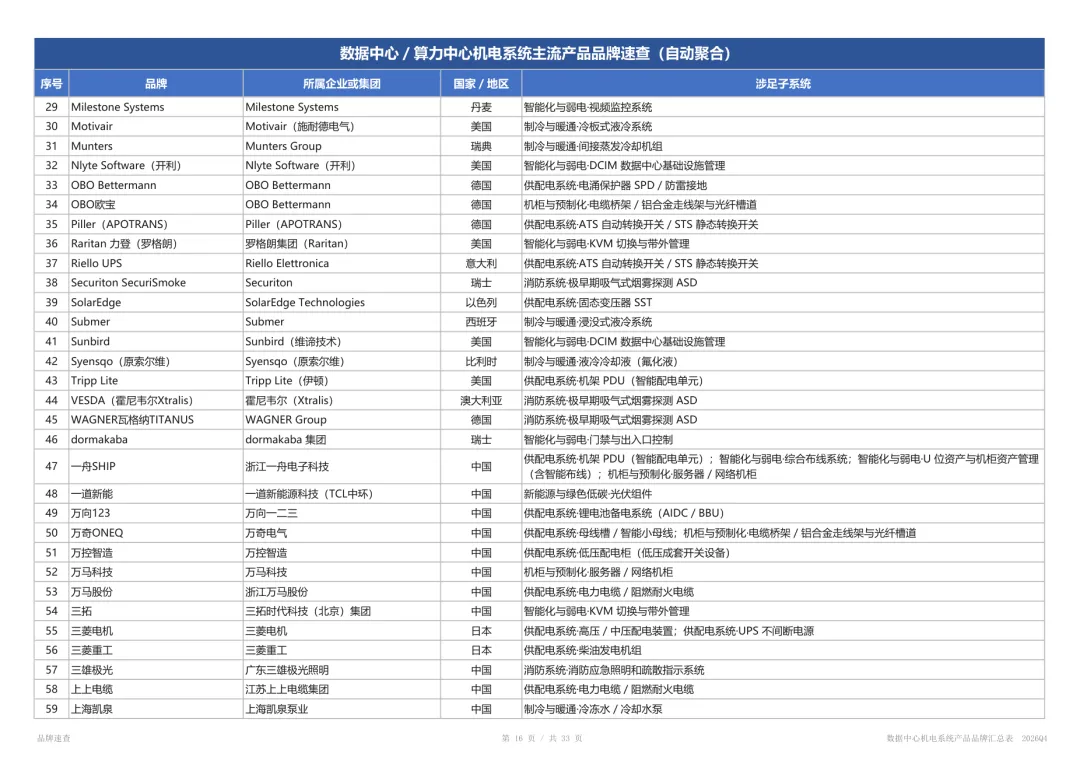
▲ 品牌速查(F—J)
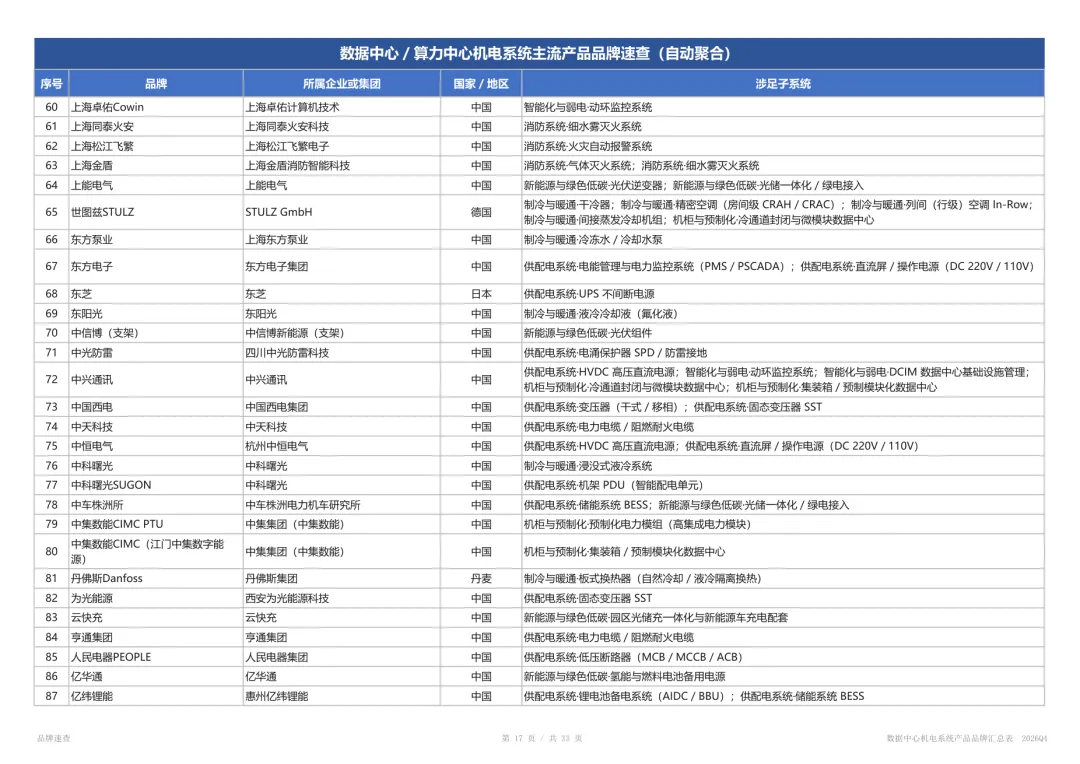
▲ 品牌速查(K—M)
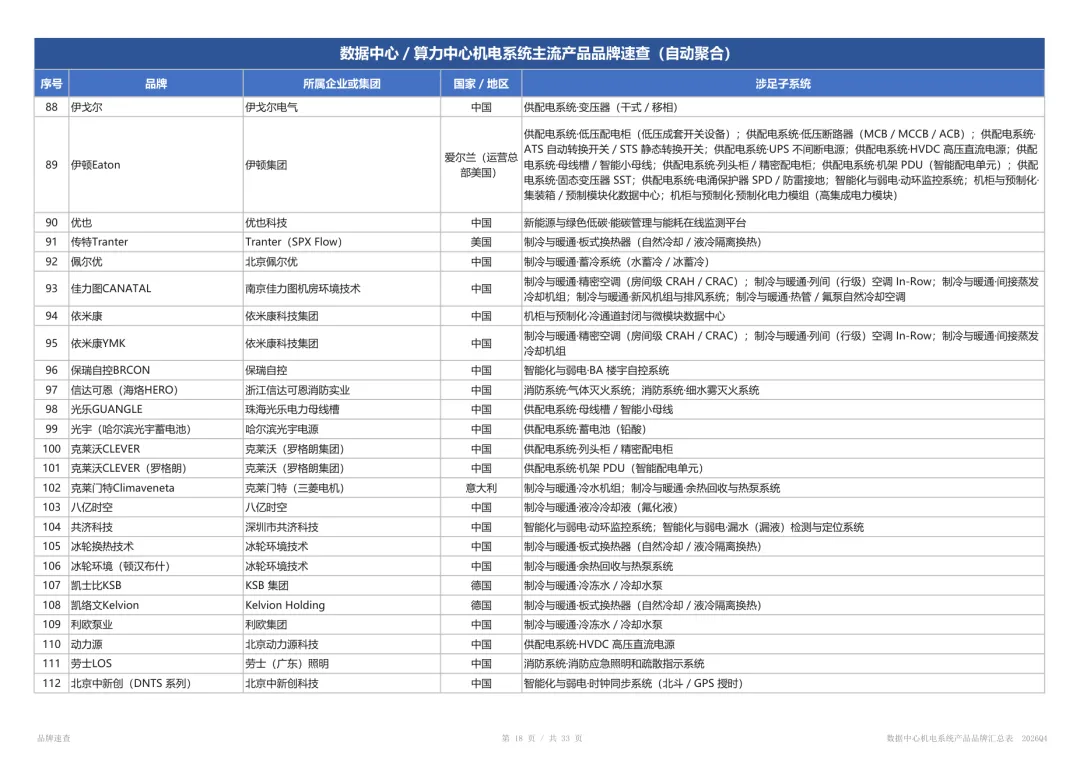
▲ 品牌速查(N—R)
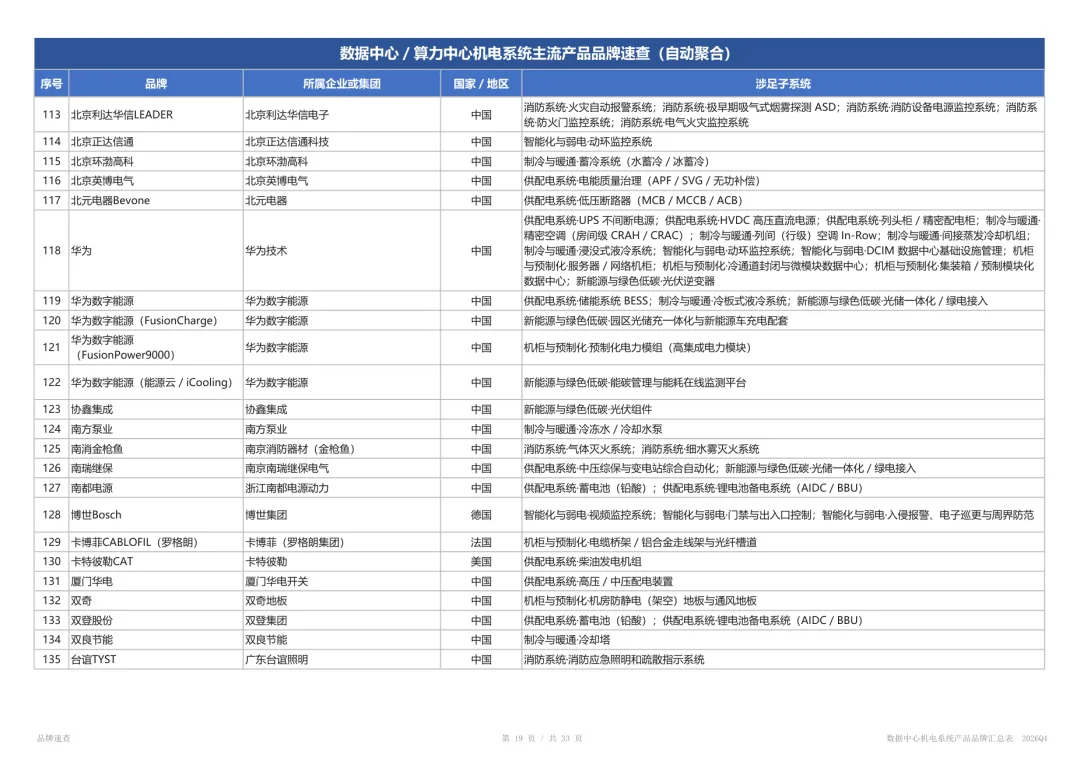
▲ 品牌速查(S)
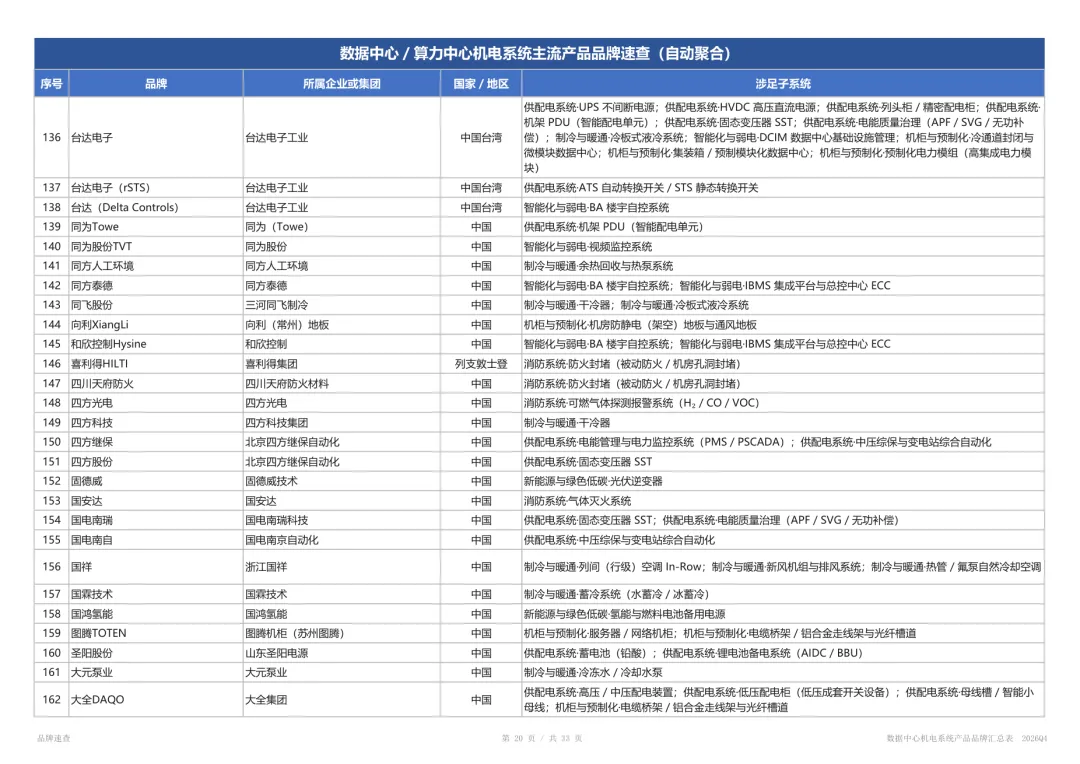
▲ 品牌速查(T—W)
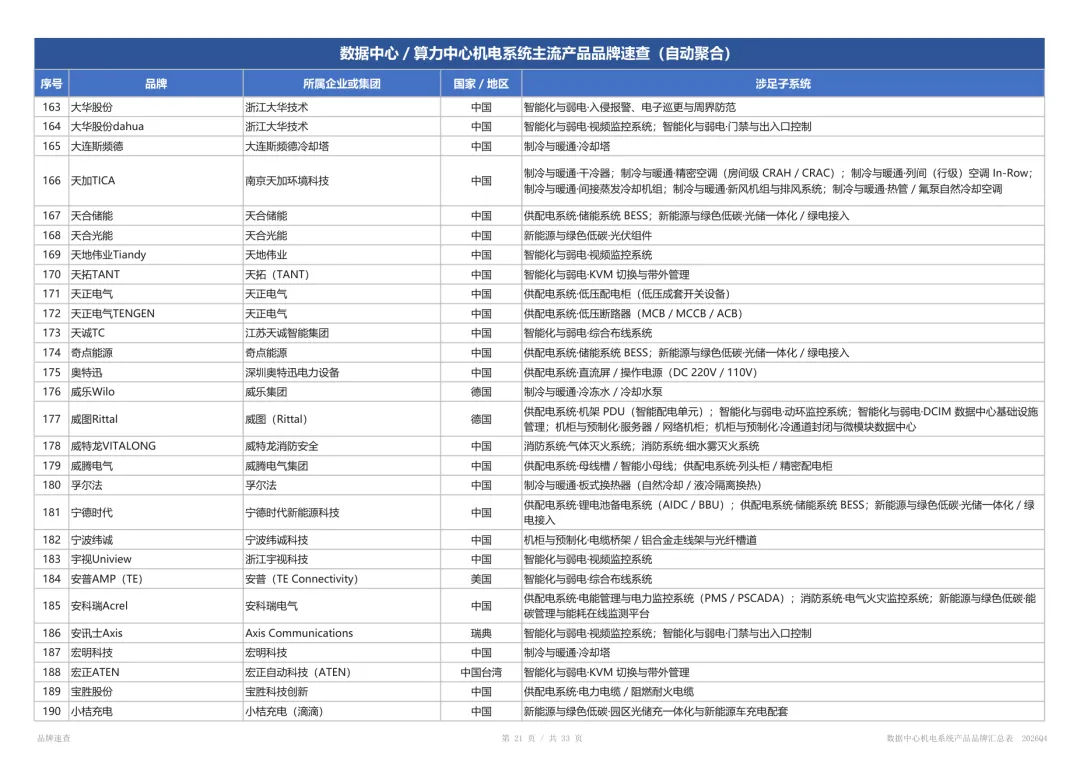
▲ 品牌速查(X—Z)
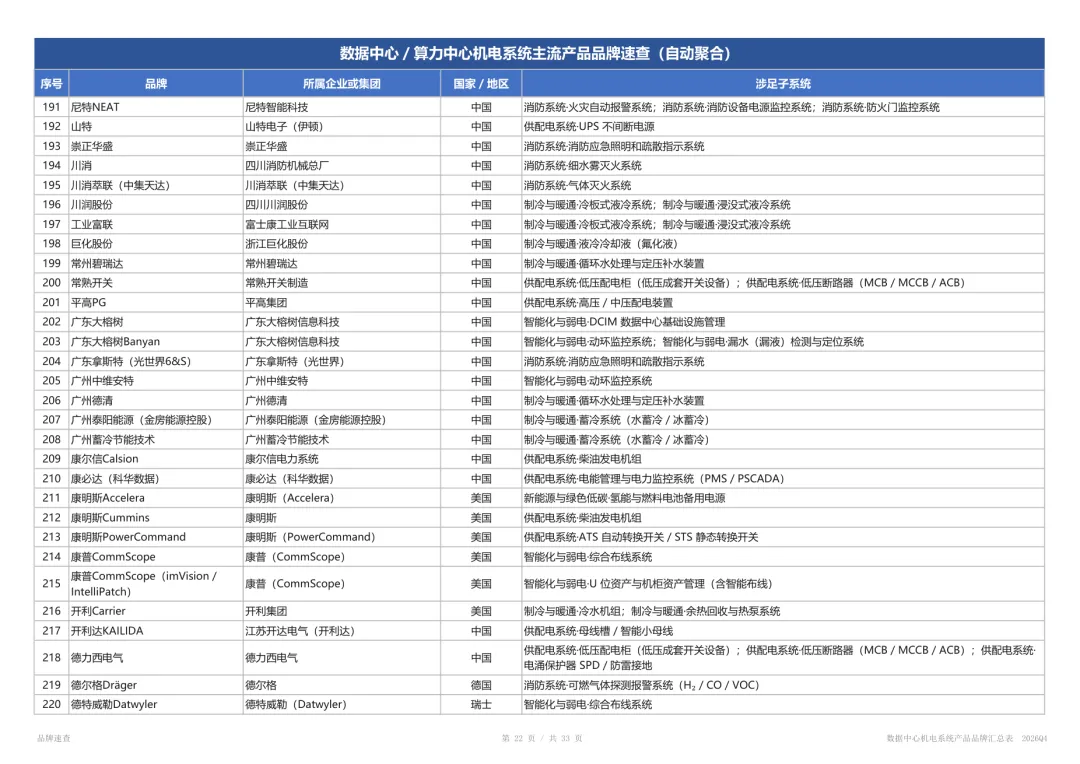
▲ 品牌速查续(1/5)
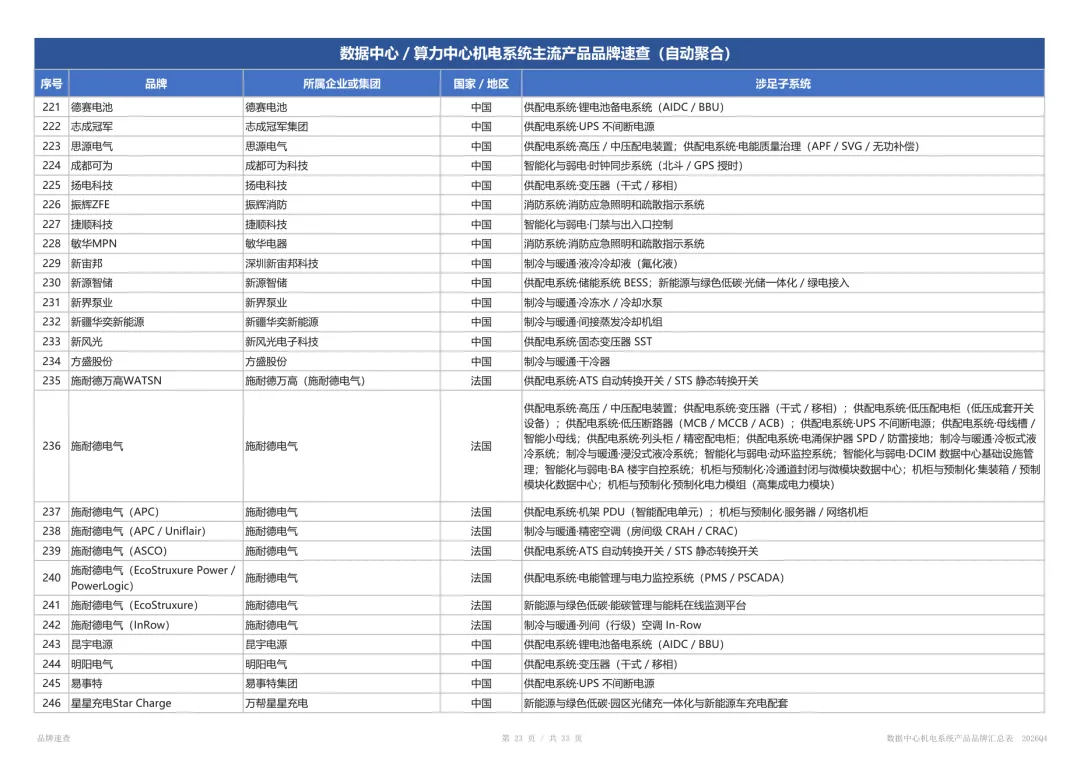
▲ 品牌速查续(2/5)
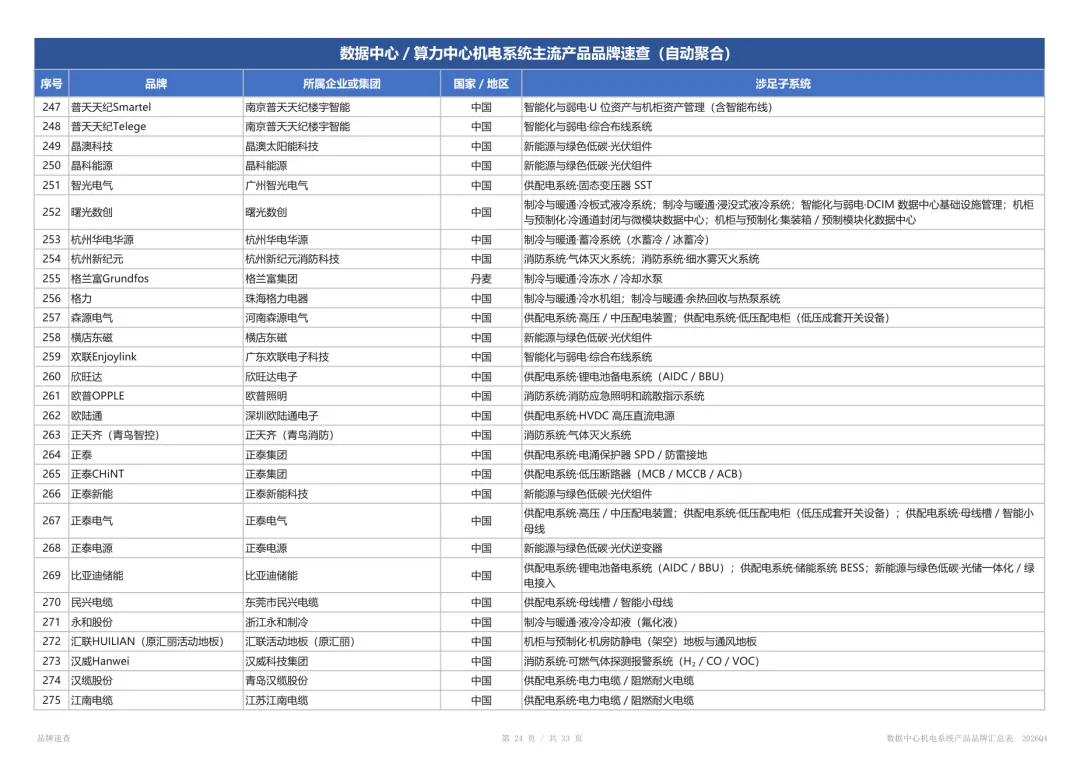
▲ 品牌速查续(3/5)
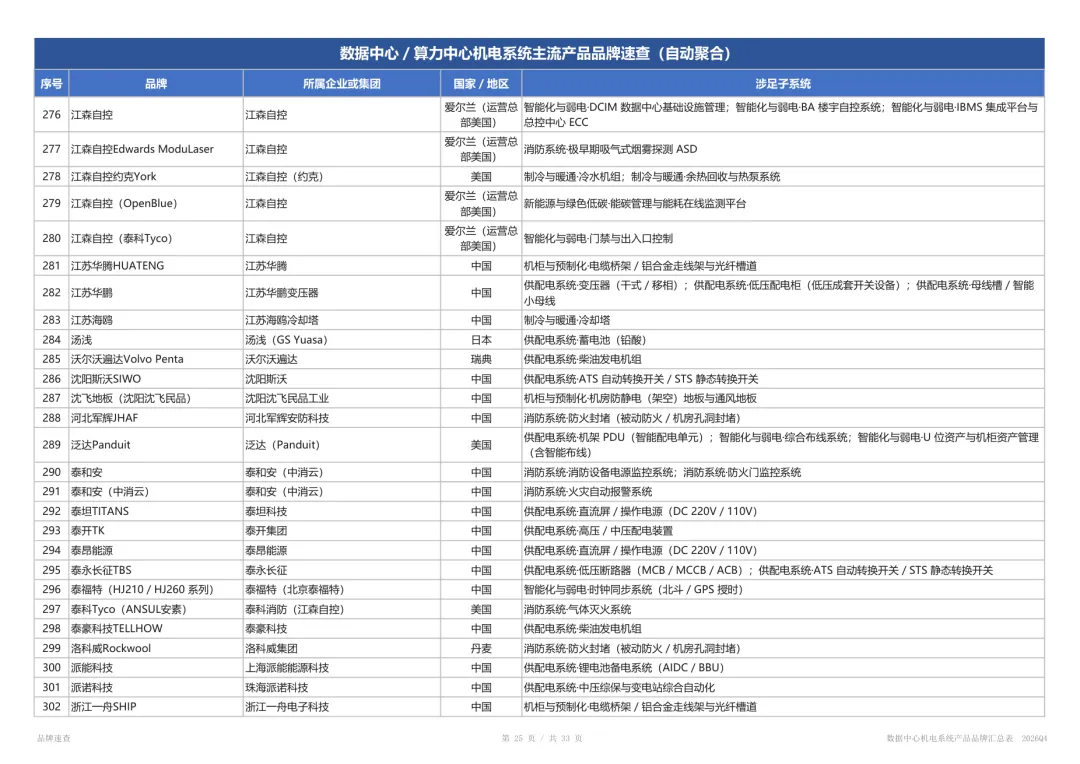
▲ 品牌速查续(4/5)
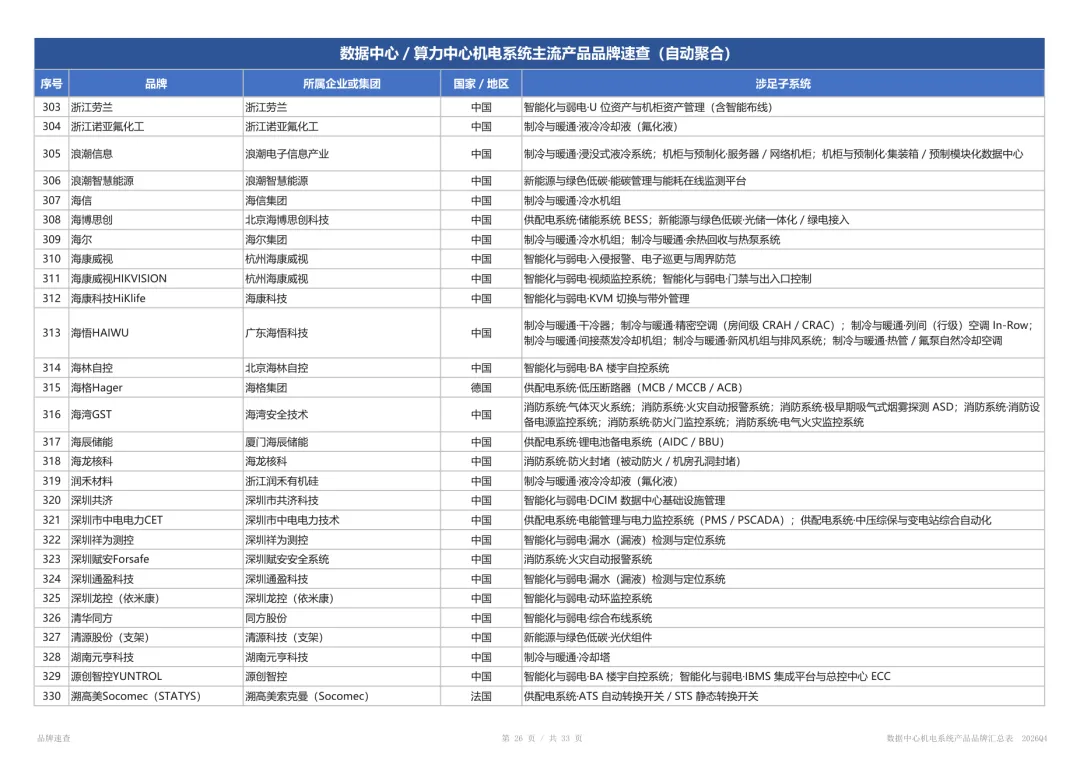
▲ 品牌速查续(5/5)
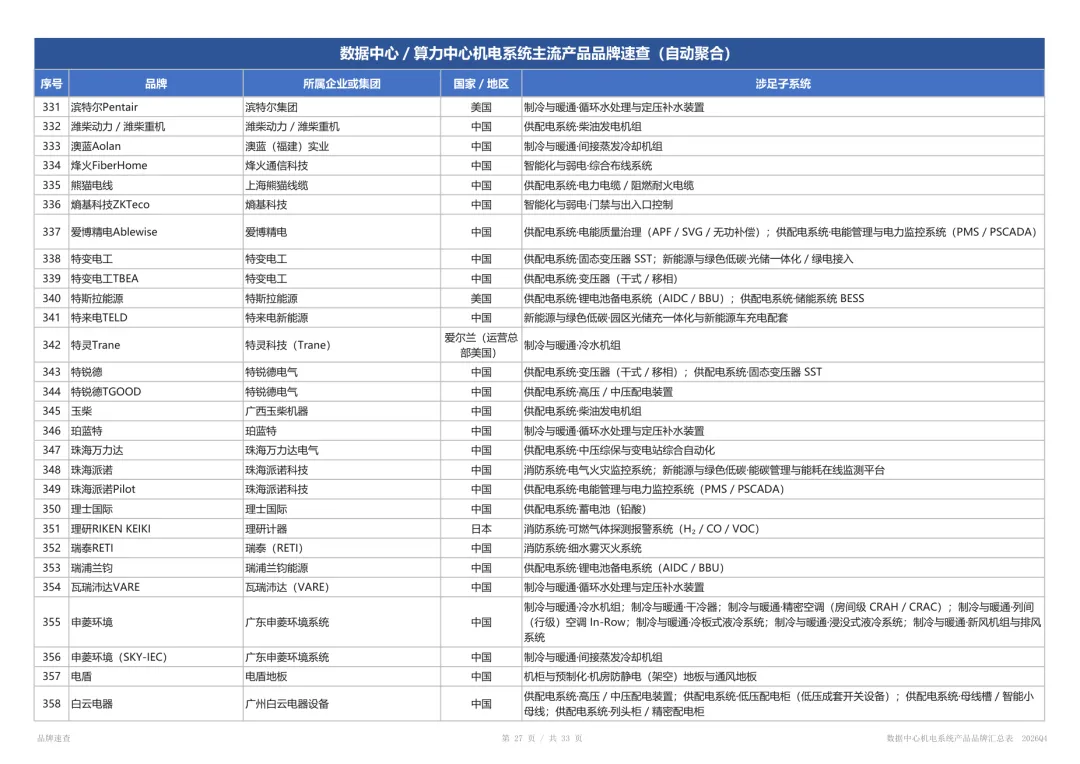
▲ 品牌速查续(6/8)
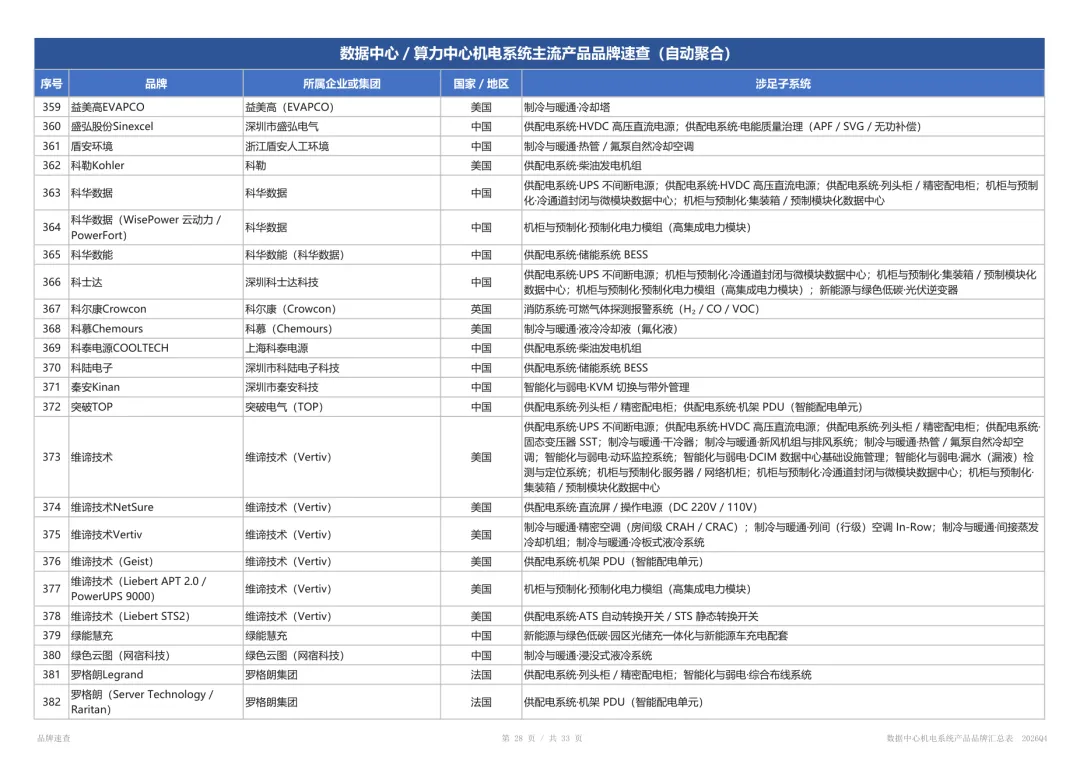
▲ 品牌速查续(7/8)
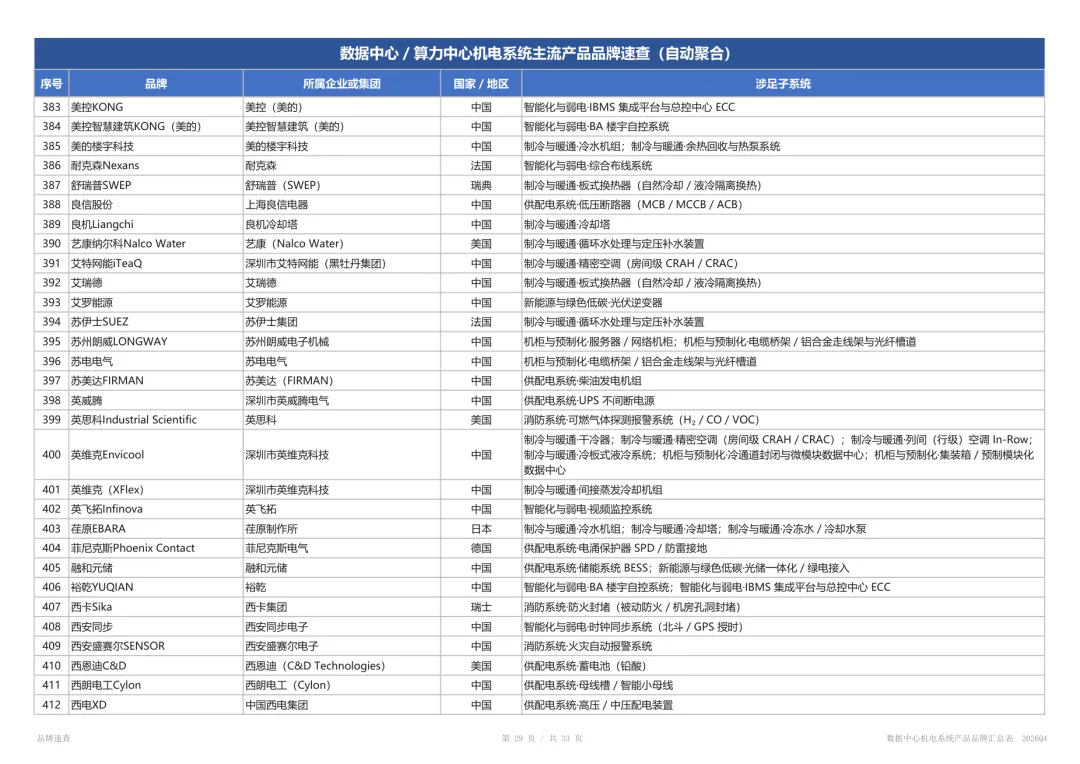
▲ 品牌速查续(8/8)
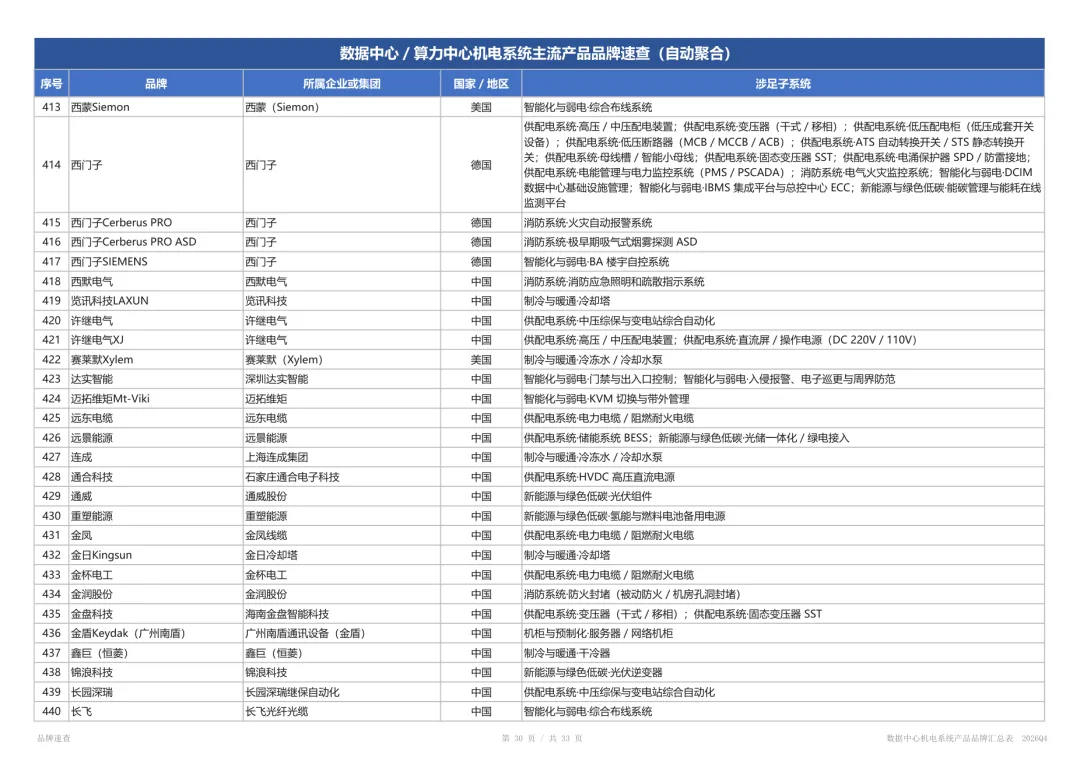
▲ 品牌速查补充页(1/3)
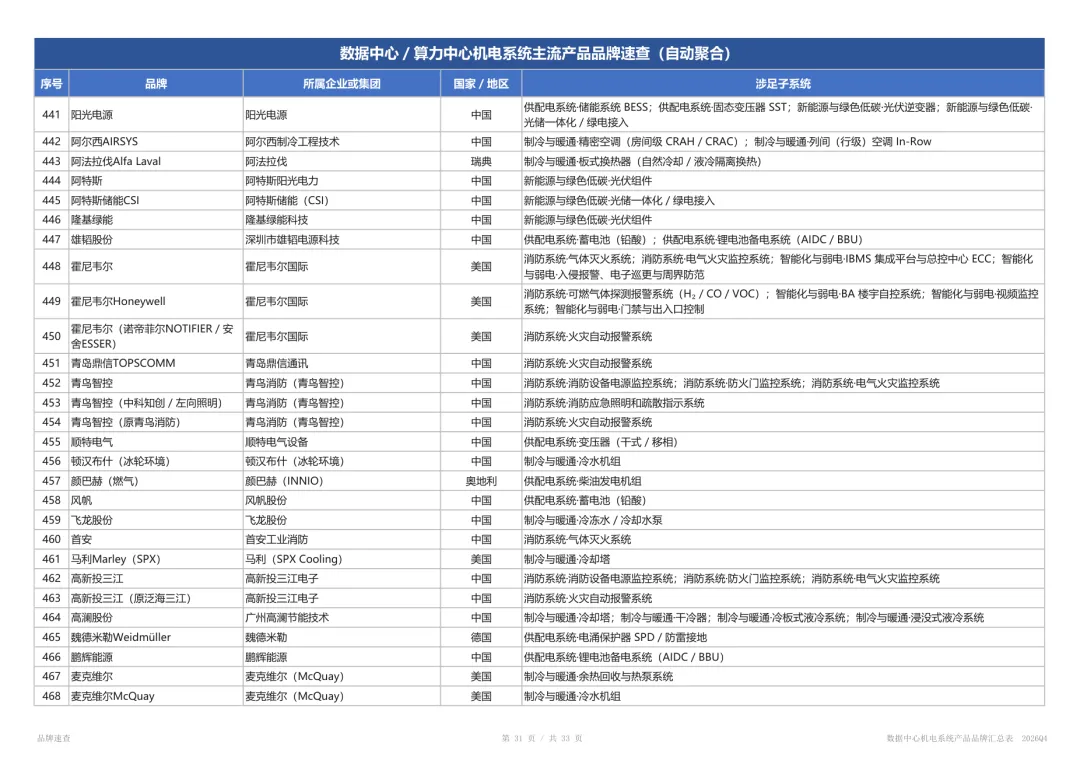
▲ 品牌速查补充页(2/3)
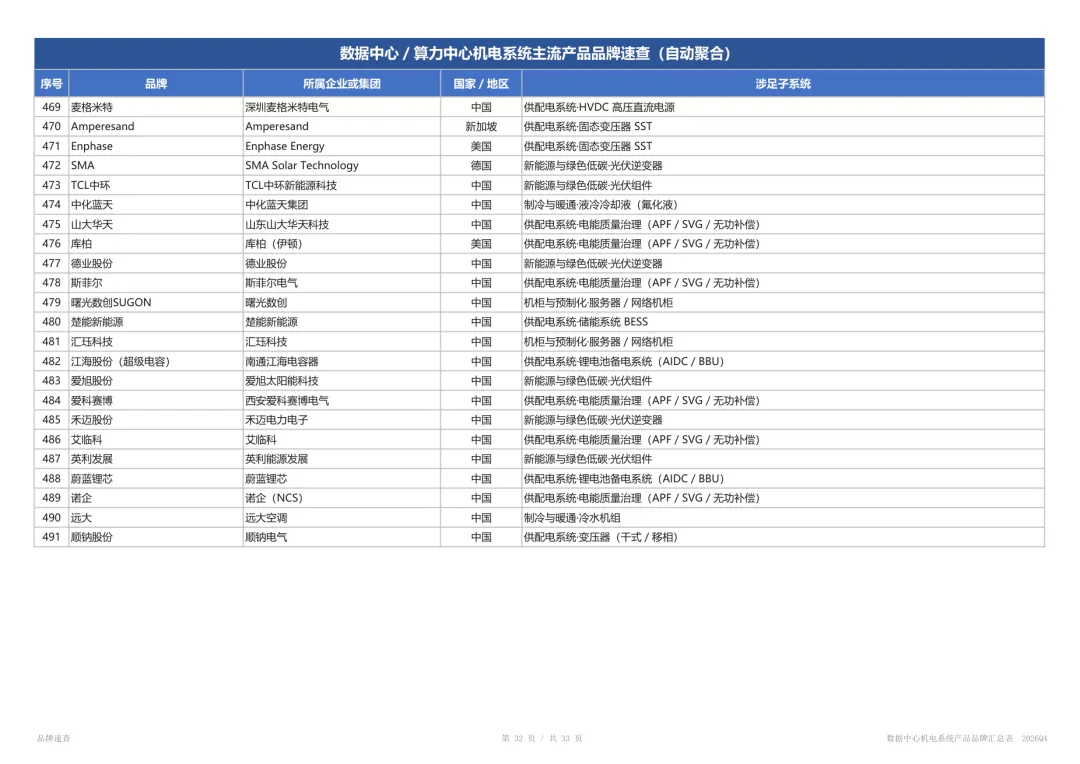
▲ 品牌速查补充页(3/3)
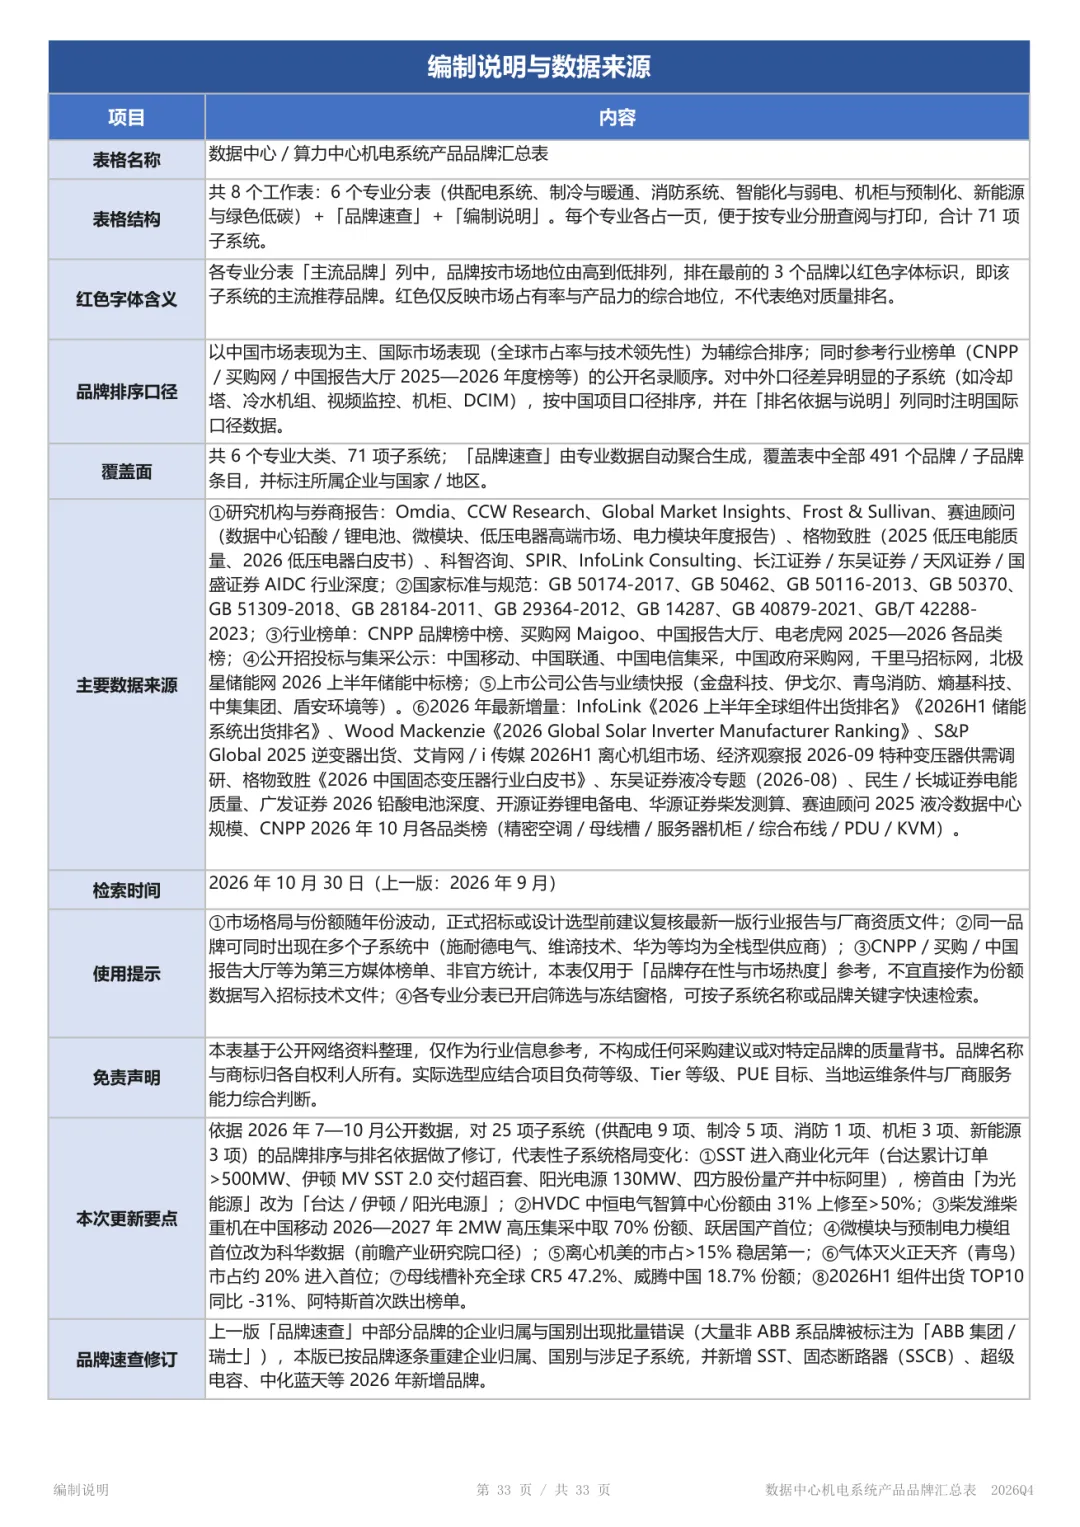
▲ 附:编制说明与数据口径
说明:以上表格按《数据中心算力中心机电系统产品品牌汇总表(2026Q4)》原表逐页导出,品牌排序以中国市场份额与产品力为主、海外为辅;不同机构口径存在差异,仅作"品牌存在性与市场热度"参考,不构成招标依据。
📚 引用来源
[1] 市场份额:CCW Research(中国UPS市场科华14.9%/华为13.3%/维谛11.5%);赛迪顾问(2025国内液冷159.8亿、冷板占85%、英维克冷板>42%、曙光数创56.8%);格物致胜(2026低压电器/电能质量白皮书);InfoLink(2026H1储能中标79.8GWh、组件出货);Wood Mackenzie 2026全球逆变器排名(阳光、华为前二);艾肯网/i传媒2026H1(美的冷水机组>15%第一)。
[2] 集采与订单:中国移动2026—2027年2MW高压水冷柴发集采245台(潍柴重机70%、苏美达23%、泰豪20%);中国移动低压冷水机组集采美的70%;联通上海临港B1楼板换/蓄冷罐招标;阿里CUBE 5.0(模块化率30%→90%)。
[3] 上市公司:金盘科技2026三季报(数据中心收入23.98亿/+146%、在手订单113亿);潍柴2026H1(数据中心发电销量超1400台/+137%);英维克2026H1(营收30.17亿/+17.24%);中集集团2026半年报(模块化DC累计交付超1000MW、17000模块);青鸟智控2025年报(数据中心消防发货超1.7亿);科华数据2026半年报(高端UPS市占第一、微模块第一)。
[4] 行业榜单:CNPP/买购网2026年度榜(精密空调、母线槽、服务器机柜、综合布线、PDU、KVM、防火堵料);中国报告大厅2025—2026各品类榜;电老虎网2026微机保护品牌榜。
[5] 规范与技术:GB 50174-2017、GB 51309-2018、GB 40879-2021、GB/T 42288-2023;英伟达800VDC白皮书(2026下半年起导入);英伟达NPN Tier1认证名录。
[6] 实景图源:Winnipeg Free Press/The Narwhal(数据中心机房走廊);昆明某数据中心公开案例(列头柜与母线槽);华力机电公开案例/网易(玉柴发动机2000kW并机机房);36氪/贵安美的云项目企业供图(美的磁悬浮离心冷水机组);Equinix HK1/PCM(机柜式液冷CDU)。版权归原作者/机构所有,仅用于技术形态示意,如使用不当请联系删除;品牌全景图与封面为本号自制。
⚠️ 免责声明:本文品牌排序与份额数据为公开口径整理,不同研究机构与媒体榜单口径存在差异,CNPP/买购/中国报告大厅等为第三方榜单、非官方统计,仅用于"品牌存在性与市场热度"参考,不直接作为招标技术文件依据;表中"海外布局"为厂商公开披露口径,具体工厂、认证与服务网络以厂商官方最新信息为准。本文为行业信息盘点,不构成任何采购建议或对特定品牌的质量背书,实际选型应结合项目负荷等级、Tier等级、PUE目标、当地运维条件与厂商服务能力综合判断。实景配图版权归原作者/机构所有,仅用于技术形态示意,如使用不当请联系删除;banner、名片与品牌全景图为自有素材。
🤝 关于我们
「算力机电观」专注数据中心供配电、备电、液冷、消防、绿电直连、弱电等机电系统深度拆解,读者覆盖数据中心设计院、EPC、业主方与设备厂商的工程技术决策者。矩阵号:观算网 | 算力观微 | 算链 | 算力机电观 | 算力基建科
关注「算力机电观」
聚焦AI算力基础设施的机电系统深度分析
算力为基·机电为擎 | 同观算力·共见AI