TMALL 11.11 / 谁 · 在 · 抢 · 第 · 一
100万品牌同场,抢的真不是销量名次
— 答案藏在38年前一艘独木舟上
这一届双11,天猫上挤着超过100万个品牌同场竞技。老牌国货、新锐黑马、洋巨头,全凑在一张榜单上,抢自家赛道的第一。
可「第一」这两个字,到底值多少钱?答案得从38年前一艘独木舟说起。
01
PART ONE / THE CANOE
一艘船上,谈出了「品类第一」
那会儿的美国,消费正冷,10月还撞上「黑色星期一」股灾,品牌和零售商互相看不顺眼。
山姆·沃尔顿(沃尔玛创始人)和卢·普利切特(宝洁销售副总裁)约上家人一起泛舟,一见面就互相吐槽:一个说宝洁最难打交道,一个说沃尔玛是最差零售商。
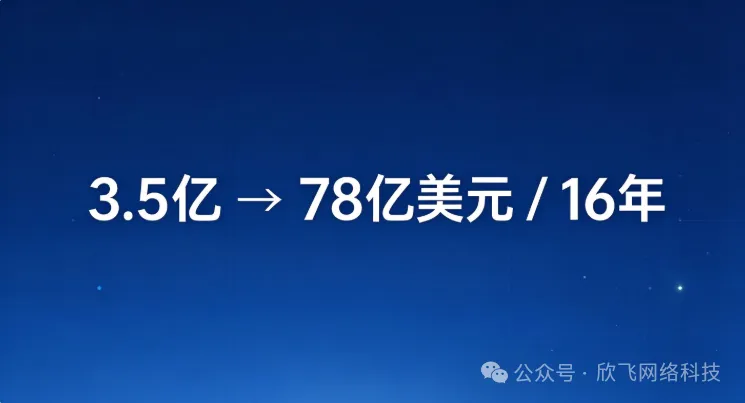
吐槽完,两人把合作重新设计了一遍:宝洁把28个人直接安在沃尔玛总部旁边,只服务这一个客户——它历史上从没这么干过。16年过去,宝洁卖给沃尔玛的货从一年3.5亿美元做到78亿美元,速度比沃尔玛自己跑得还快38%。
这套打法后来被固化成美国零售业的「品类队长」制度:一个品类挑一个最强品牌,数据和话语权都往它身上倾斜。
02
PART TWO / THREE ROUTES
今年抢榜的,是三路人马
10月20日晚8点开卖,榜单跟往年大不一样。
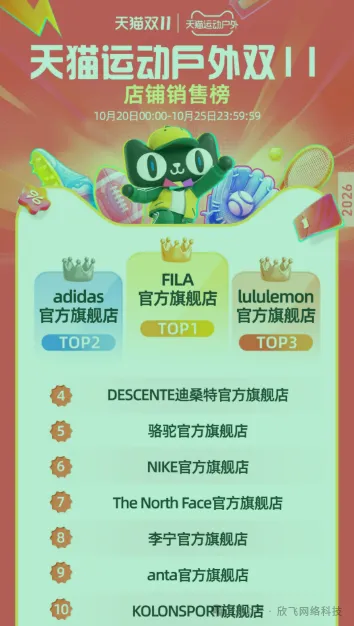
运动户外这个榜,第三把交椅上头一回坐了lululemon,推它一把的是8月才开张的ALO——第一个礼拜就做了小两亿,天猫上六个价位不低的女性运动品牌,线上盘子它一家占了27.3%。石头科技坐上小家电头把交椅,高端床品第一归了SIDANDA;Off&Relax更狠,去年还在第九待着,这回直接顶到第二,四小时成交破亿;食品生鲜前十,坐着6张生面孔。
老将——老品牌里,有400多个在天猫做了十年以上,今年全都双位数往上走。之禾双11前十天销售额涨了99.55%;波司登、麦檬分别涨42.62%和51.67%,销量却几乎没动:它们主动砍掉低价走量款,把资源压到高客单产品上。
黑马——鲜朗一开卖,60分钟清掉80万袋猫粮,宠物行业头一个首小时破亿的就是它;太希智行把外骨骼机器人旗舰店开进天猫,半年做到类目第一,主力款6999元;服饰赛道首小时,平均1.1分钟就冒出一个千万级品牌。
外资——苹果也把摊子铺大了:二十多家中国区授权店一起开卖,还破天荒让新品进了双11优惠。
也有品牌在叹气:报名换不来流量,同行一扎堆,广告更贵、转化更差,硬着头皮上,卖得越多亏得越多。
03
PART THREE / THE PARADOX
一边做减法,一边抢榜,矛盾吗
预算在砍、投放在控,同时又在天猫加码抢榜——看着撕裂,其实是一件事:钱要花在值钱的地方。
榜单早就不是销量名次,是经营质量的成绩单,也是通行证。
04
PART FOUR / TOP OF MIND
真正想抢的,是「心里的置顶」
名次只是结果。品牌真正抢的,是消费者心里那个置顶位——需求一冒头,哪怕再小众,第一个想到你,还知道去哪儿找你。
吾岛就是个注脚。这生意在国内小得可怜——2024年全年也就15亿元上下,在低温酸奶里只占5%。吾岛100克卖9到12块,是普通低温酸奶的两三倍价,配料表干净得只剩生牛乳和菌种。买它的人要的是明确功能:补蛋白、控糖、当早餐。
2023年品类刚萌芽,天猫上相关搜索从几百跳到七八万,接住这波搜索的就是它。今年双11,低温酸奶第一归了吾岛,天猫上同比翻了一倍,88VIP占七八成。创始人王炜建说,选天猫不是图短期冲量,是守住价格底线、做长期人群经营。
鲜朗把「置顶」做进更细的缝:宠物粮不新鲜,但「七岁以上的猫该吃什么」是独立需求,天猫搜索词也从「成猫粮」拆出了年龄档。逐本连拿五年卸妆第一,创始人刘倩菲说得透:销量第一只是果,因是一直专注做这一件事。
05
PART FIVE / ONLINE COSTCO
今天的天猫,越来越像线上Costco
普通超市动辄三万个SKU,Costco一家仓库只放4000个左右——货架一窄,每个位置都金贵;山姆更狠,只挑品类前三。
天猫正朝这儿走:88VIP超6400万,贡献80%的增长;超级单品5万款、2000款别处买不到的礼盒;新品首发商家多了64%,跑出千万成交的新品102个。
新品类赛道里,同比涨超一半的有228个,翻倍的117个。赛道要爆发,总得有人先跑:希腊酸奶有吾岛,宠物鲜粮有鲜朗,外骨骼有太希。
这张榜单最值得琢磨的,不是谁排第一,而是「第一」正在被重新定价。
GMV排第一的,不一定是强者;在消费者心里排第一的,才是。流量会涨,补贴会退。真正留得住的是三样东西:心智、关系、利润结构。
MUJI中国区的当家人堀口健太有句话挺实在:顾客买完一条裤子就转身走人,其实睡眠、收纳、厨房、洗护这些家当MUJI都有,只是从前没让他看见。被看见、被置顶、被主动买走,省下的是反复投流和打折的钱——这些最后都落在利润表上。
商场如赛场。真正的护城河从来不在榜单上,在人心里。