很多叔叔阿姨都听过“惠民保”,身边有人买,有人说没用。大家心里一堆疑问: 惠民保到底是什么?和我们每年交的职工医保是一回事吗?它跟外面卖的商业医疗险差别在哪?年纪大了、有高血压、糖尿病这些慢性病,还能不能投保?今天一次性讲清楚。
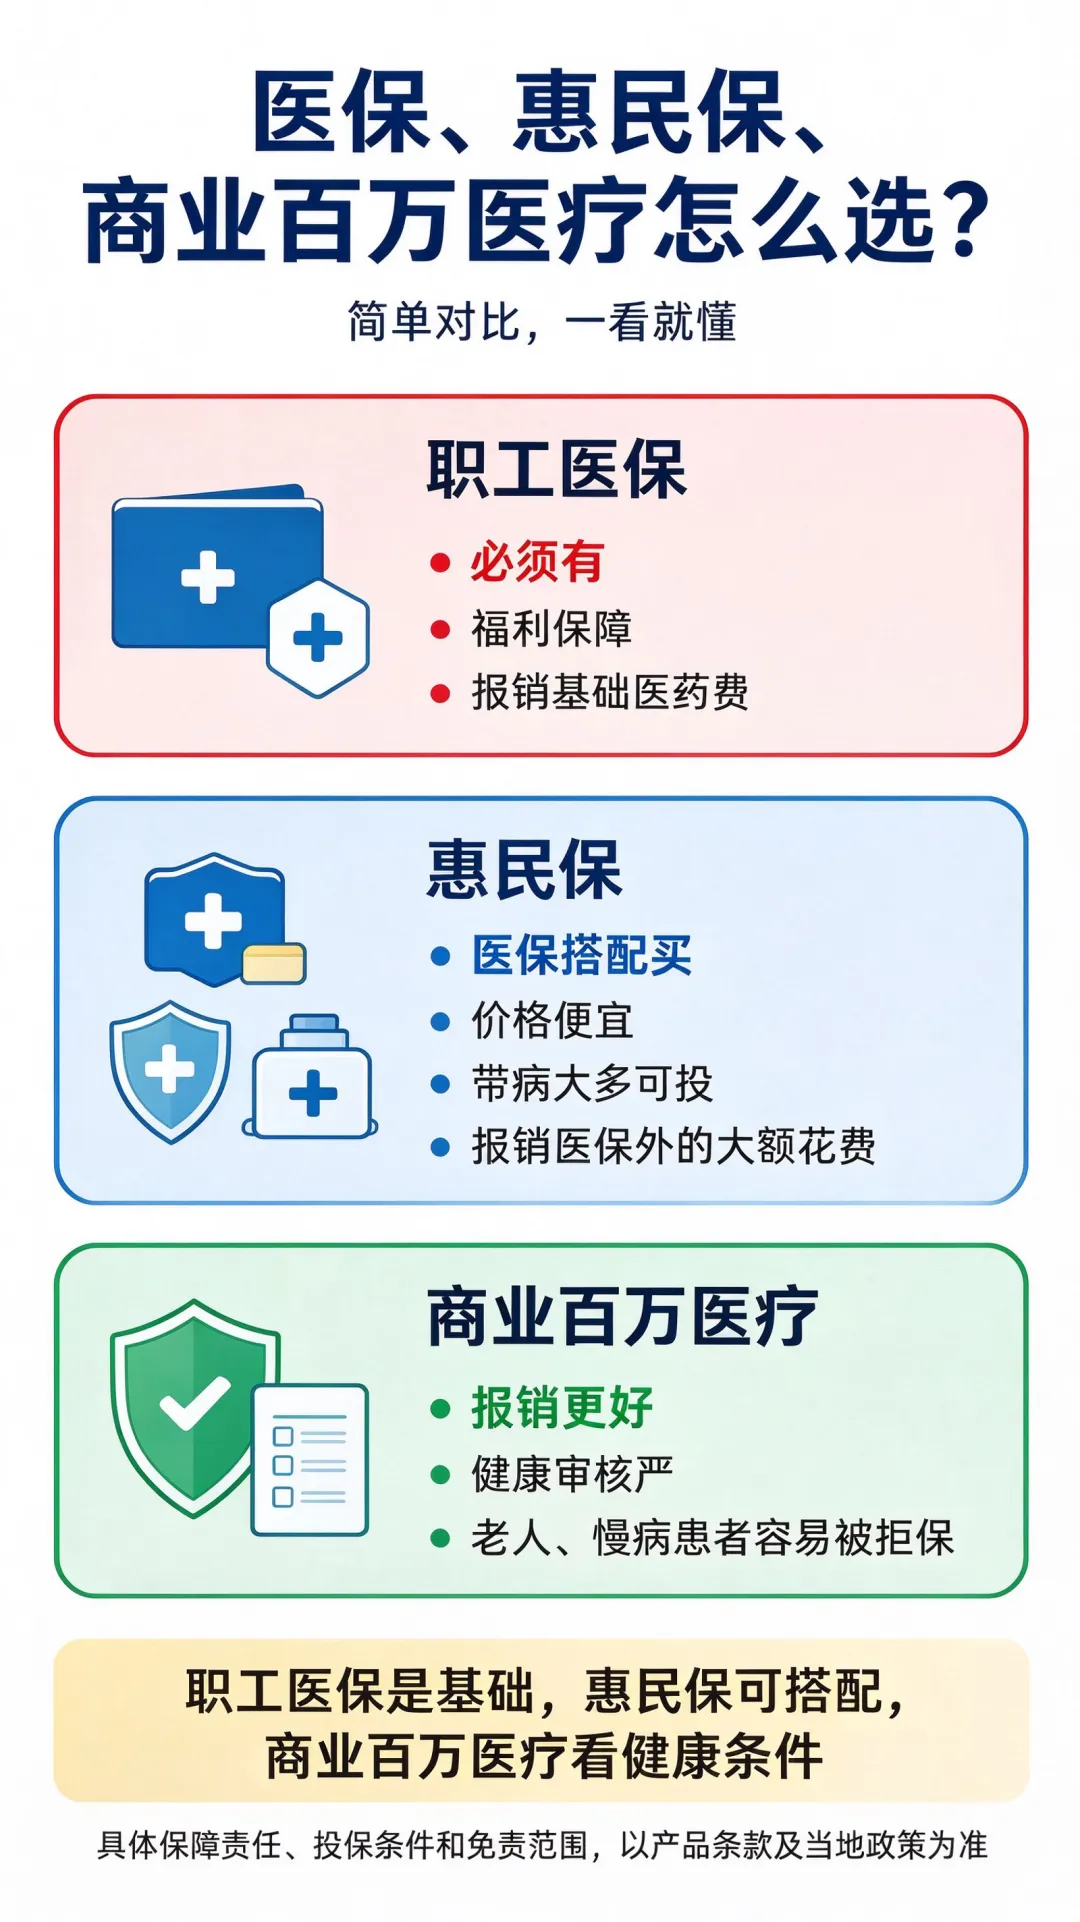
一、先搞懂:职工医保、惠民保、商业医疗险,三层保障不一样
咱们把医保保障比作三层防护,一层管一层,作用各不相同,千万不要混为一谈。
✅ 第一层:职工医保(基础保障,人人优先要有)这是最基础的保障,也是底线。只要正常参保,看病住院、门诊买药都能按规定报销。特点:国家普惠福利,报销有起付线、封顶线,自费药、部分高价特效药很多不在报销范围内。
👉一句话总结:基础兜底,一定要交,但是报销额度和范围有限。
✅ 第二层:惠民保(医保的补充,性价比高)惠民保是各地政府指导、保险公司承保的普惠型保险,依托本地医保。前提条件:一般要求已经参加本地职工医保或者居民医保才能买。特点:价格便宜,一年几十到一百多块钱。
👉一句话总结:专门用来补医保报不了的自费部分、高额医药费,门槛低。
✅ 第三层:普通商业百万医疗险(可选,条件要求更高)市面上的百万医疗险,报销力度更强,很多进口药、特药都能报。但是健康告知严格,年龄上限更严,价格随着年龄上涨会贵很多。
👉一句话总结:报销范围更广,但身体有毛病很可能买不了。
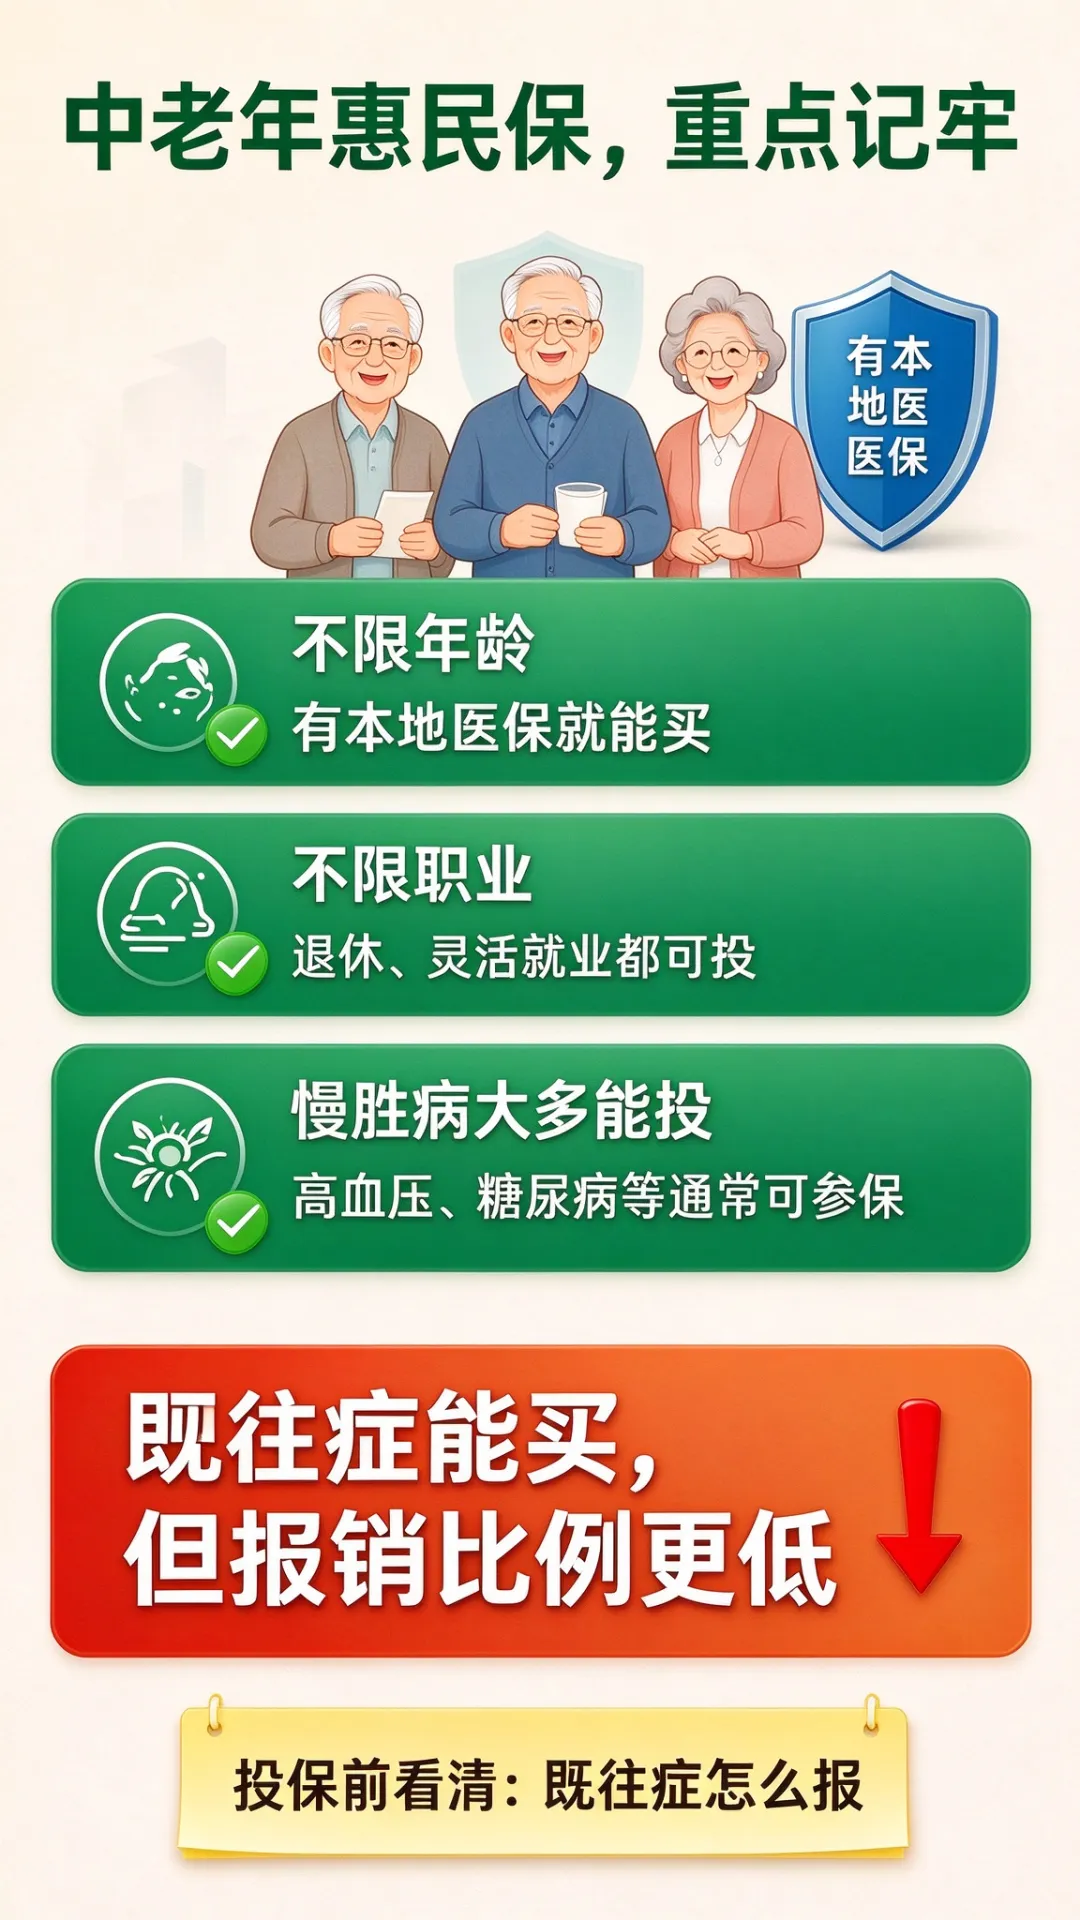
二、重点问题:年纪大、有慢性病,能不能买惠民保?
这是中老年朋友最关心的!绝大多数地区惠民保:
举个例子:买之前就确诊糖尿病,之后因为糖尿病并发症住院,报销比例会降低;买保险之后新查出来的病,报销比例更高。每个城市规则不一样,买之前一定要看清楚条款里“既往症约定”。
提醒:不是买了惠民保,所有病都全额报销!它同样有起付线,要自己先承担一部分钱,超过起付线之后才开始赔。
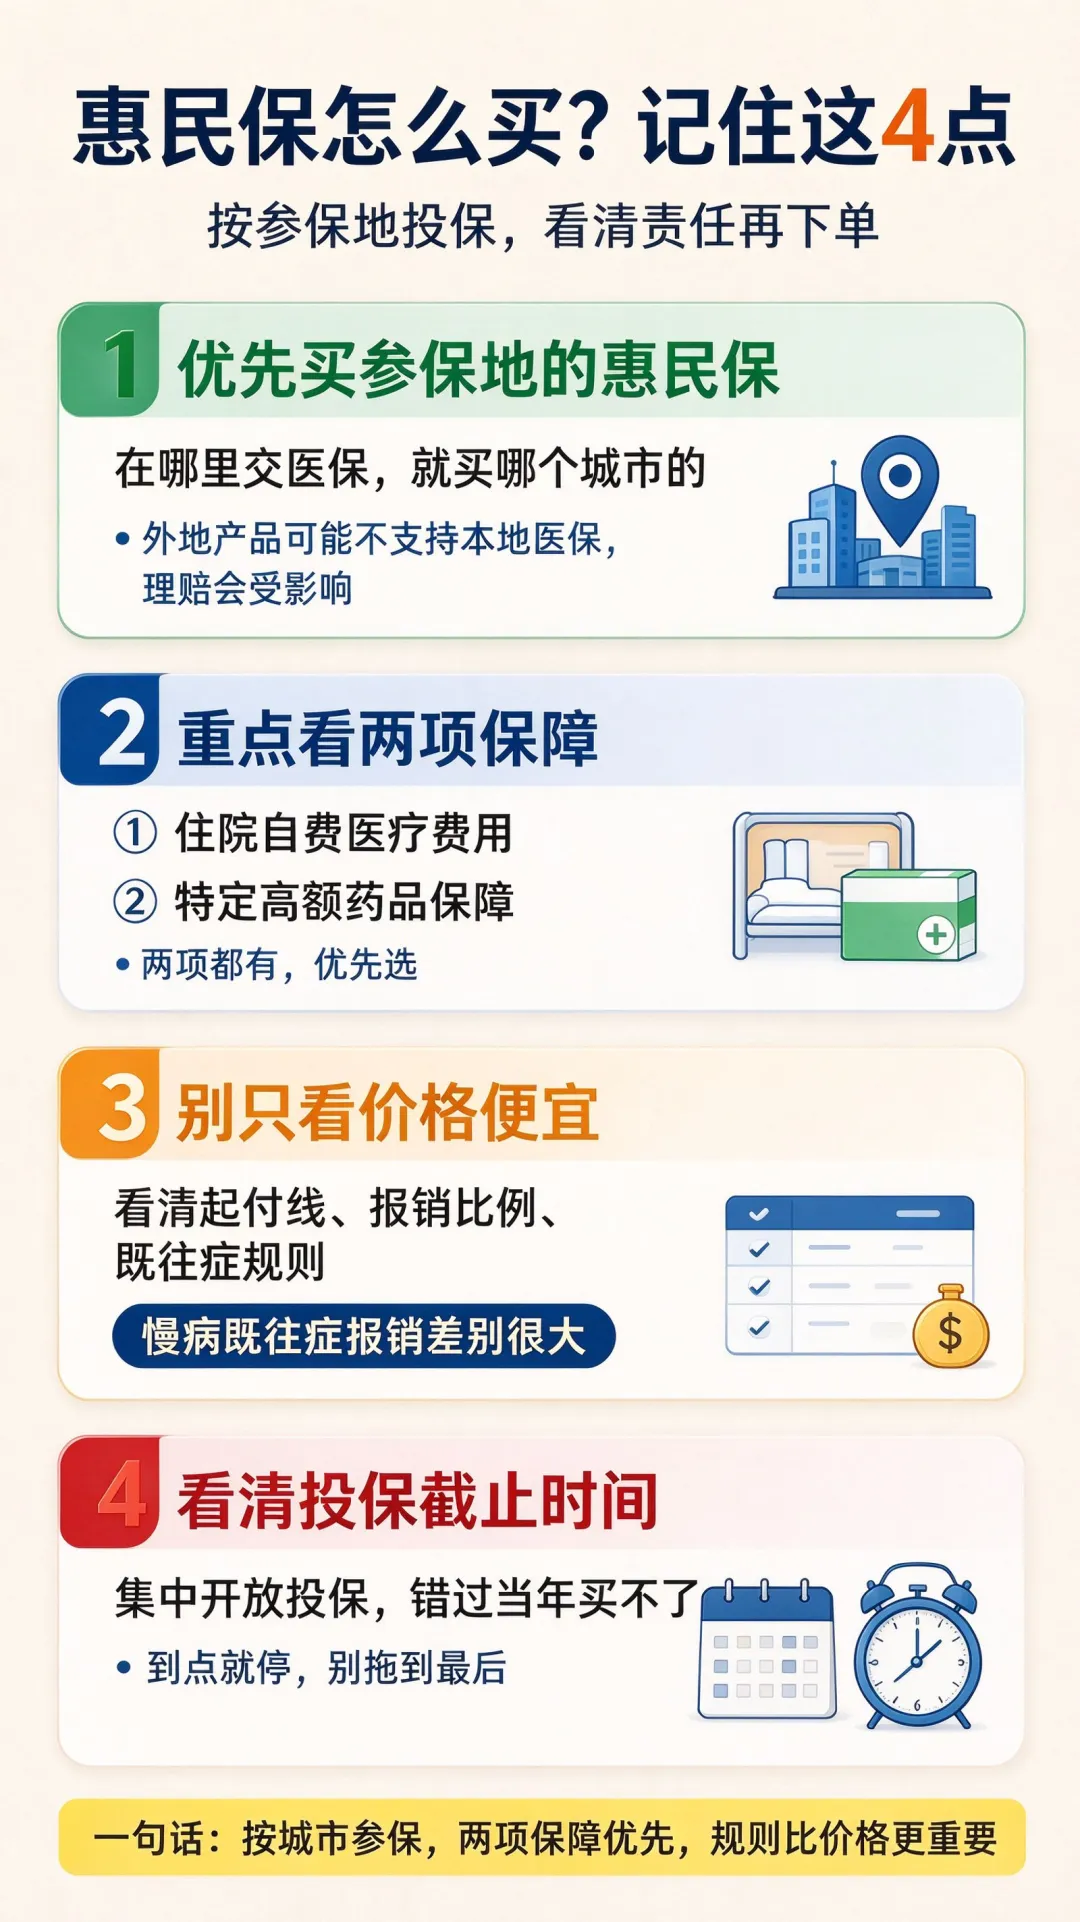
三、惠民保怎么选?记住4 个简单标准,不踩坑
不少城市都有自己专属的惠民保,不是随便挑外地的买,优先按下面顺序看:
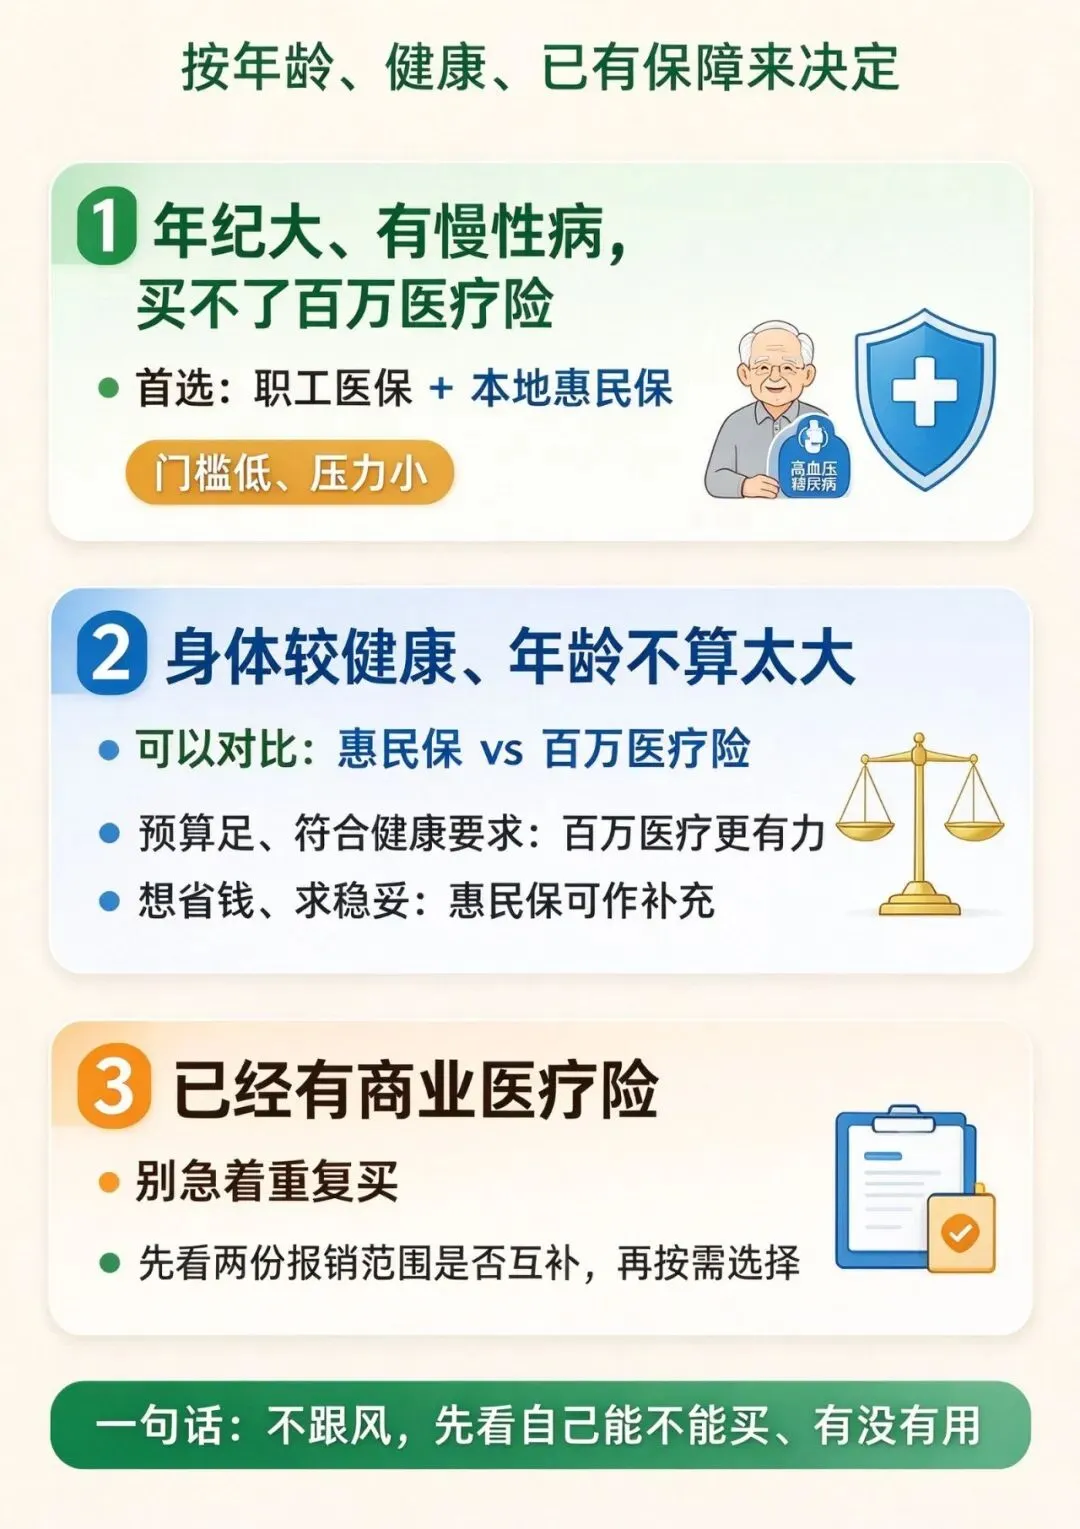
四、给中老年朋友的购买建议,分情况对照
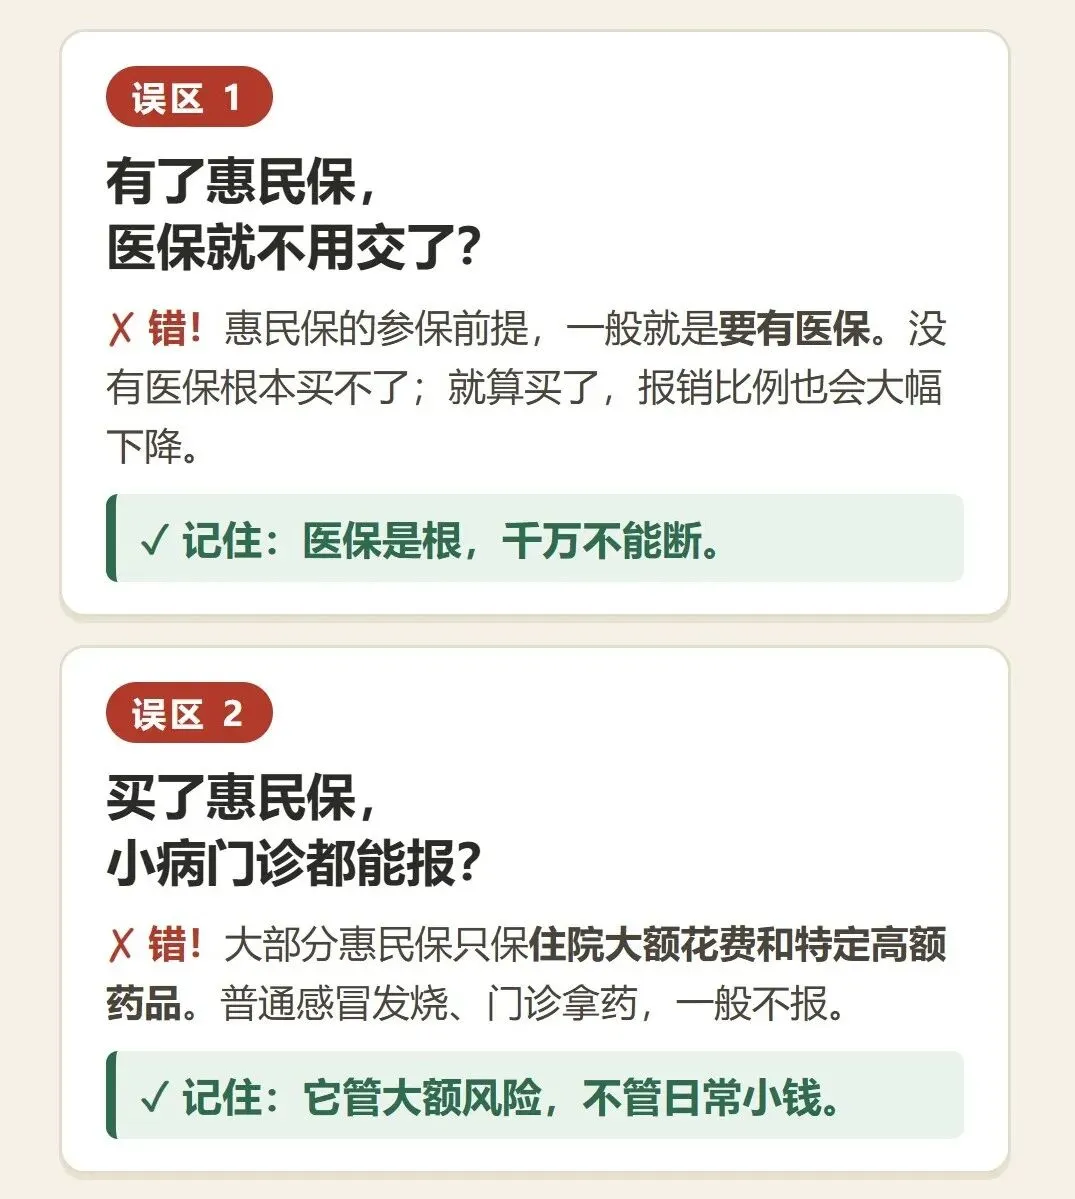
❌ 两个误区一定要避开
五、总结
职工医保是我们每个人的基础保障,不能少;惠民保是专门给普通人、老年人、慢病群体准备的低价补充保障,优势就是宽松便宜,但报销有门槛、既往症有限制;商业医疗险保障更强,但是对身体条件要求高。
大家根据自己的年龄、身体情况、预算搭配就好。买之前,仔细读本地惠民保的投保须知和既往症条款,明明白白投保,不花冤枉钱。
❤️ 觉得有用,转发给亲戚朋友,大家一起了解惠民福利!
关注【苏丹讲健康】【苏思源之家】每天18:00-19:00直播, 红包多多!福利多多哦!
苏思源之家公众号每天《05:00》更新,记得关注哦!
大家好,建议大家加苏思源之家官方客服(客服工作时间每天08:30-20:00),申请加入苏思源之家微信群,这样有任何情况,无论是新闻发布还是苏思源精选商城和直播有任何问题,都可以随时找我们客服啦,谢谢理解和支持!