 2026年春,那会儿聊中东出海,绕不开的是霍尔木兹海峡和供应链风险。大半年过去,地缘的噪音还在,但沙特零售端交出的数字,比新闻标题诚实得多。
沙特央行最新数据,2026年9月消费者支出达到1381亿里亚尔,同比增长7%;其中电商销售通过“مدى”卡完成的金额涨了28%,达到373亿里亚尔。往前翻一个季度,沙特统计总局的批发零售公报里,零售活动电子商务指数同比增幅是13.4%。这不是“等局势明朗再说”的市场,这是钱在货架上持续流动的市场。
更有意思的信号来自渠道端。沙特最大的购物中心运营商Cenomi Centers,覆盖9个城市、21个购物中心、4250多家门店,年客流量超过1.27亿人次,正在把“中东版环贸与太古里”从概念往工地上落。Cenomi的CEO在9月接受采访时说了一句很直白的话:华为、比亚迪、名创优品、巴拉巴拉,都已经在沙特消费者中间跑起来了。零售地产在扩张,中国品牌在进场,这两件事同时发生,不是巧合。
在我们看来,沙特消费品零售被低估的地方,恰恰是很多人还在用“地缘政治风险”这一个维度去衡量它。风险是真实的,但渠道在开、消费在涨,对于一个准备出海的消费品企业来说,更值得问的问题是:当这些店一家一家开出来的时候,你的产品在不在货架上。
下面我们抛开宏观叙事,把沙特零售的渠道结构、消费逻辑和分销链路拆开来看。
一、渠道结构:两套玩法并存
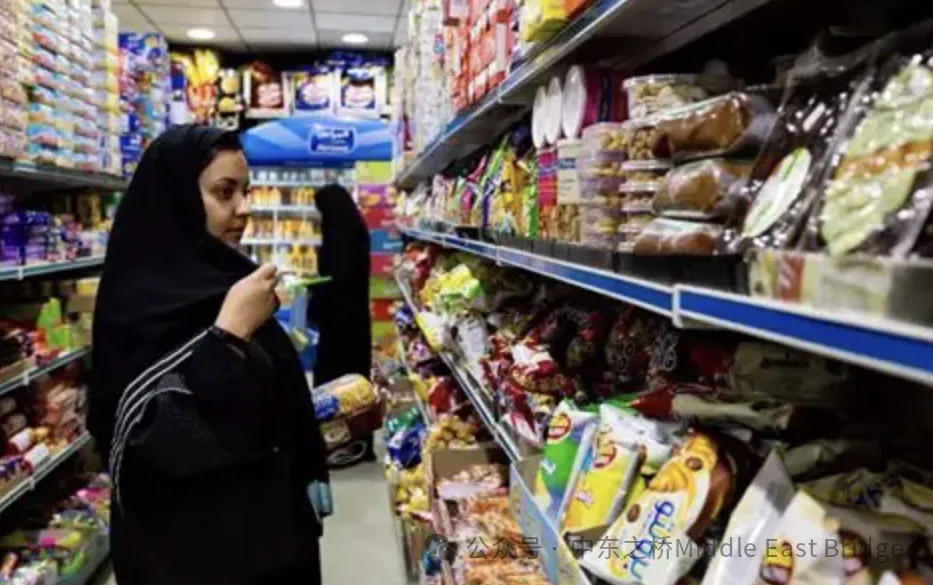
中东零售渠道,是一个典型的二元世界。一边是现代化的Shopping Mall和国际KA,另一边是散落街头、甚至没有数字化系统的数十万家传统杂货店(Baqala)。
线上线下:线下仍是主力,线上在提速
GCC国家线下零售占比约85%—90%,但线上增速(CAGR超过20%)正在改写规则。阿联酋现代渠道占比最高,电商渗透率接近15%,是中东的零售橱窗。沙特传统渠道依然强势,但电商爆发式增长,“2030愿景”正在强制推动电子支付和数字化,为线上渗透搭好了基建。
线下KA:五大势力割据
中东现代渠道非常集中,跨国巨头与本土豪强并存。对想进沙特的中国品牌来说,KA渠道意味着品牌背书,但进场费和90—120天的账期,确实苛刻。
Panda Retail:沙特市场绝对霸主,隶属Savola集团,地位相当于中国的沃尔玛+永辉。门店覆盖全沙特,想做沙特市场,绕不开。
家乐福(Carrefour - Majid Al Futtaim):中东零售标杆,MAF集团特许经营,覆盖整个MENA地区。选品标准严格,是检验品牌国际化能力的试金石。
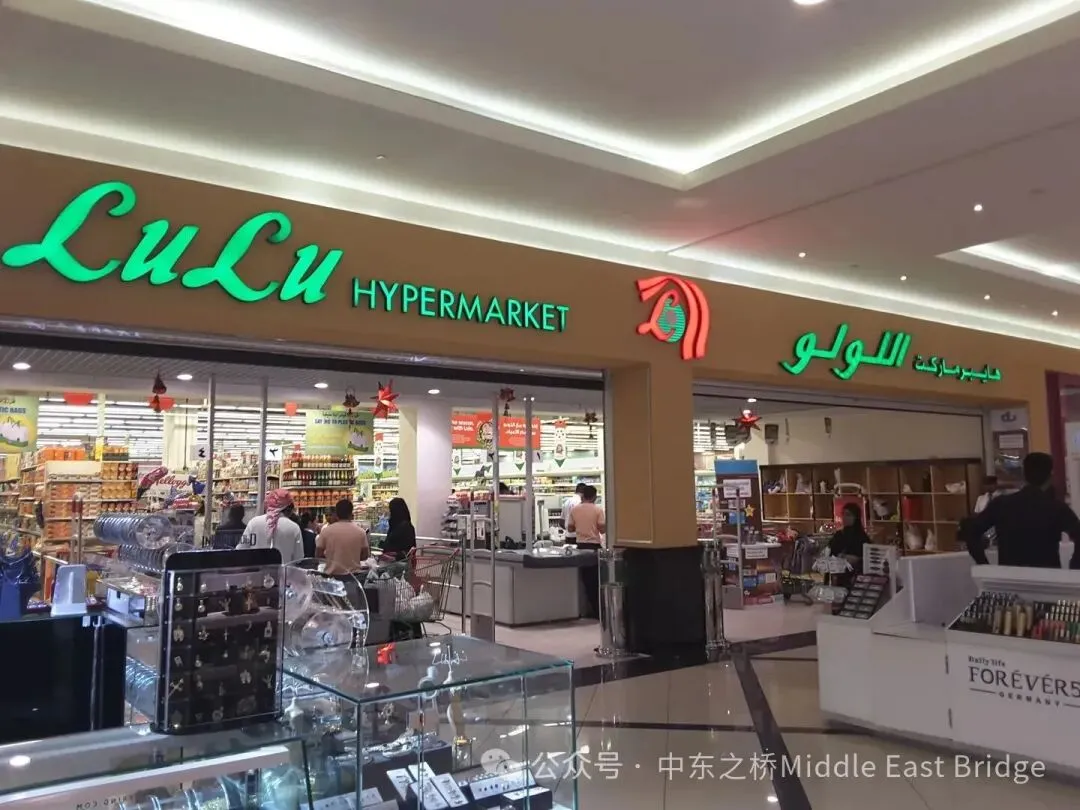
Lulu Hypermarket:SKU极度丰富,生鲜强大,深受中低收入外籍劳工喜爱。主打性价比的产品,Lulu是首选。
Abdullah Al-Othaim Markets:沙特本土巨头,批发式零售,价格敏感度高,在二三线城市和社区渗透极深。
Union Coop / Spinneys:阿联酋高端代表。Union Coop是迪拜本地人常去的合作社,客单价高;Spinneys主打欧美高端进口货。
传统渠道:得Baqala者得天下
在沙特和埃及,传统杂货店依然占据快消品销售半壁江山(约40%—50%)。Baqala类似中国的夫妻老婆店,面积小、SKU有限、现金交易为主、对价格极其敏感。饮料、零食、调味品这类高频刚需产品,Baqala渠道做不透,销量很难起量。
线上:电商双雄与即时零售
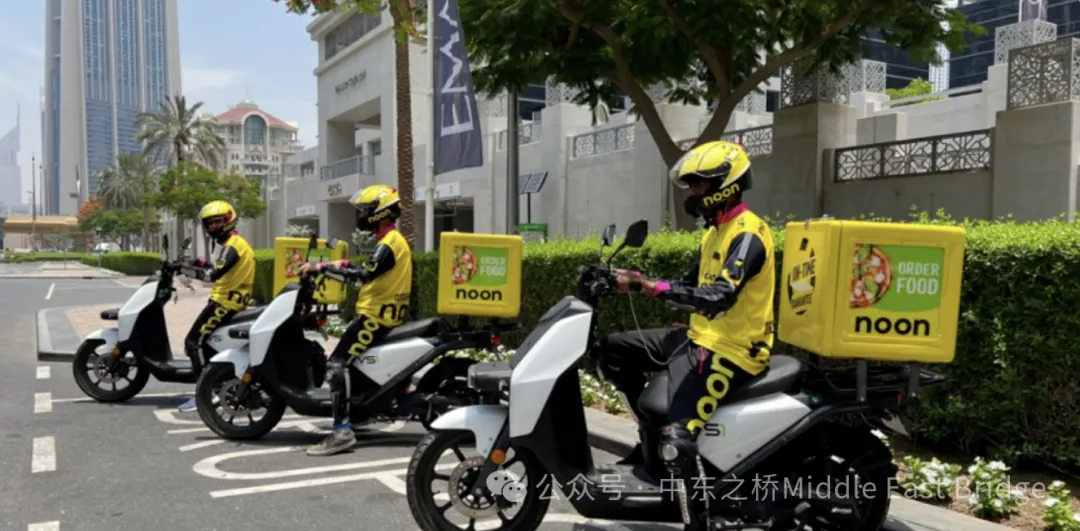
综合电商是双寡头格局:Amazon(收购Souq后建立了强大物流壁垒)和Noon(沙特主权基金PIF和迪拜Emaar共同投资,更懂本地化,自建物流,沙特增速一度超过亚马逊)。
但快消品在线上真正的主战场是即时零售。中东天气炎热,消费者极度依赖外卖和即时配送。Talabat通过Dark Stores做生鲜日杂30分钟达,对休闲零食和饮料品牌来说,流量价值远超亚马逊。Nana、HungerStation是沙特本土生鲜电商巨头,Instashop聚焦高端社区杂货代购。
二、消费市场:不理解生活方式,产品只会积灰
沙特和阿联酋30岁以下人口占比超过60%。新品尝试意愿强,对TikTok、Snapchat等社交媒体营销极度敏感。社会阶层分化明显,核心消费群体分三类:本地土豪偏好欧美大牌、奢侈包装、健康概念;西方外派人员注重品牌理念;亚非劳工占人口60%以上,是方便面、大米、低价饮料的主力军,极度价格敏感。
快消品行业有四个关键词值得记住:
大包装文化。中东家庭规模普遍5—7人,周末家庭聚会是传统。Family Pack、Bundle Offer是最受欢迎的SKU形式,只卖小包装很难起量。
Halal是底线。不仅仅是无猪肉无酒精,还包括明胶来源、生产线合规等。没有Halal认证,不仅进不了沙特,连货柜都清不了关。
嗜甜,但减糖在起势。由于禁酒,糖分成了多巴胺的主要来源,中东人对甜度耐受阈值极高。但近年来减糖、代糖正在成为中产阶级新宠,这是一个结构性机会。
促销驱动,旺季效应明显。中东消费者有钱但精明,BOGO、降价促销是驱动销量的核心手段。在Carrefour和Lulu,没有黄标促销,新品很难动销。斋月是中东快消品的“双十一”,这一个月加上前后开斋节,食品饮料销量通常占全年20%—30%,品牌必须提前半年备货,专门设计斋月礼盒。
三、分销体系:最容易踩坑的地方
中东分销体系并非扁平化,而是强依赖人情与担保的层级结构。
第一层是独家代理商/担保人。GCC国家外资企业往往需要本地担保人才能注册贸易公司,分销牌照依然难拿。这些贸易公司掌握清关能力、政府关系、KA进场代码。很多大代理商手握几百个品牌,不主动推动,你的品牌就会被雪藏。
第二层是批发商,集中在迪拜Al Ras区域或利雅得批发市场,现金交易,辐射范围甚至包括非洲和伊朗。
第三层是车销商,这是中东渠道的毛细血管。数以万计的小货车每天穿梭街头巷尾,直接向Baqala铺货,现货现结或短期账期。饮料和短保食品,Van Sales团队的能力基本决定覆盖率。
值得注意的是,以Sary(沙特)、Retailo(沙特/巴基斯坦)、MaxAB(埃及)为代表的B2B平台正在崛起,类似中国的零售通。通过APP直接连接品牌方和数万家夫妻店,绕过层层批发商,数据透明、覆盖效率高、账期风险由平台承担。越来越多的中国品牌开始绕过传统大代,直接与Sary等平台合作,通过数据驱动分销。这是我们看到的一个新机会点。
四、中国品牌进沙特,实战关注什么
选品与合规,不要试图挑战底线。 SFDA认证是世界上最难搞的标准之一,成分表必须精准,包装必须符合阿拉伯语规范。电子电器类需要SASO认证。本地化改良也很关键,比如辣条需要调整辣度和甜度,气泡水需要更强的杀口感。
渠道策略:KA树旗帜,TT做规模,电商做声量。 起步期可以通过TikTok/Snapchat种草,跨境电商或独立站测试反馈。中东千次展示成本比欧美低,转化率惊人。发展期进入线下,不要只盯着家乐福。对中国品牌来说,Lulu和Union Coop门槛相对较低,亚洲客群重合度高,是更好的跳板。分销伙伴选择上,不要轻易签独家全渠道代理,中东分销商往往术业有专攻,尝试区域独家或渠道独家,保留话语权。
供应链与物流,决战最后一公里。 迪拜Jebel Ali Port是整个中东的转口中心,很多货物先到迪拜,再卡车陆运进沙特。灰色清关越来越难走,单证合规务必确保,否则货物可能在海关滞留数月。COD在沙特和埃及依然占据相当比例,拒收率不低,退货成本要提前算好。
品牌心智:从Made in China到Brand from China。 中东消费者对中国制造的认知正在改变,从廉价品转向高科技、高性价比。机会品类包括美妆(彩妆/假睫毛)、小家电(空气炸锅/扫地机)、新型零食(魔芋爽/自热火锅)、母婴用品。中东是全球网红营销ROI最高的地区之一,一个沙特头部网红的Snapchat带货能力,可能超过一整个月的地面地推。
写在最后
中东快消品市场,看似遍地黄金,实则暗礁丛生。渠道正在从人际关系驱动转向数据与效率驱动。对中国品牌来说,进入中东是一场关于本地化、合规化和数字化的综合考验。