十大品牌
当前位置:
首页
>
排行榜
>年金险和增额终身寿怎么选?
年金险和增额终身寿怎么选?
更新时间 2026-11-06 17:40:34
年金险和增额终身寿怎么选?
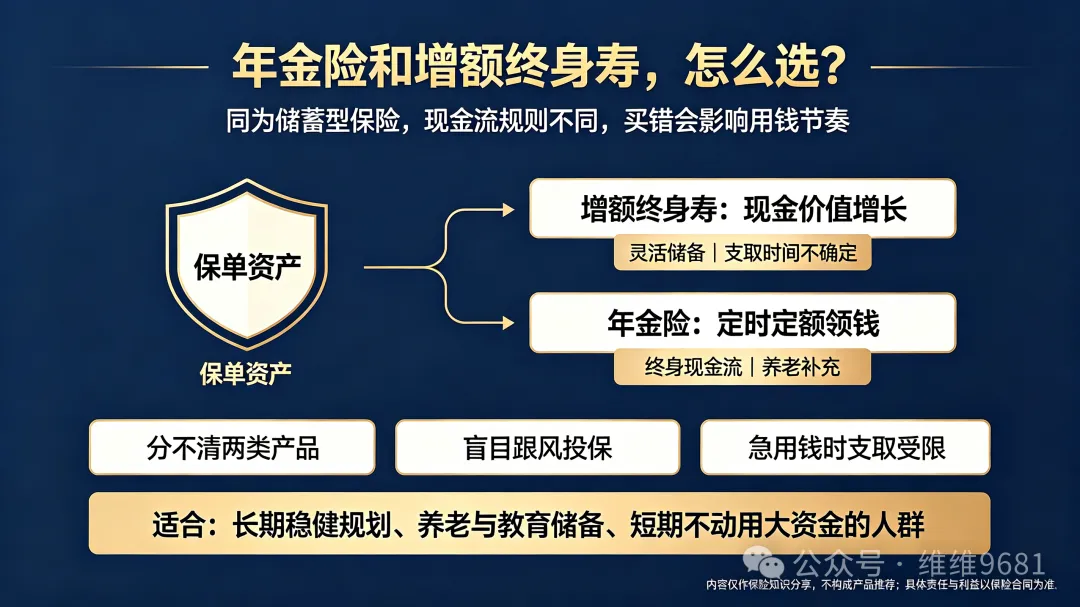
很多朋友在规划长期稳健资产的时候,都会纠结年金险与增额终身寿。两者都属于储蓄型保险,安全性高,但领取规则、资金灵活性完全不一样,很容易买错,和自己的资金需求不匹配。这篇文章的目的,就是帮大家把两款产品的底层差异讲清楚,不用死记复杂条款,对照自己的目标就能快速判断适合哪一类。
先说清楚:这套判断方法适合谁?——适合想要锁定长期利率、做养老或者子女教育储备,追求保本稳健,短期不急着动用大笔资金的稳健型投资者;解决什么问题?——解决分不清年金险、增额寿,盲目跟风投保,后续用钱时发现支取受限的痛点;用在哪里?——用于家庭长期资产配置规划,搭配存款、理财一起搭建安全底仓。
很多人会把年金险、增额终身寿混为一谈,觉得都是“存钱拿收益”,实际上二者设计初衷完全不同。
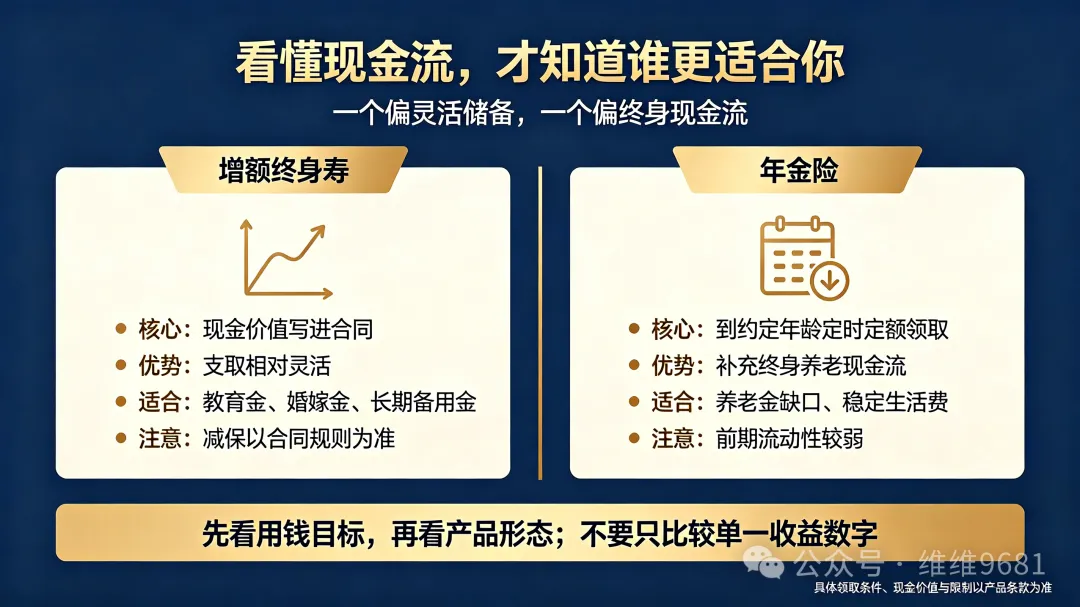
增额终身寿核心是现金价值稳步增长。它的保单现金价值写进合同,每年的增长是确定的。优势在于灵活度更高,在现金价值支持的前提下,可以通过减保的方式按需取钱,什么时候取、取多少,相对自主。比较适合这类场景:孩子未来教育金、婚嫁金,或者一笔不确定什么时候要用的长期备用资金,想要一笔确定的“安全蓄水池”,资金取用时间不固定。但要注意,减保规则受合同约束,部分产品有减保次数、金额限制,不适合短期频繁支取。
而年金险,主打定时、定额领钱。到了约定年龄,比如55岁、60岁之后,每年或者每月固定领取年金,活多久领多久,部分产品还保证领取20年。它的核心价值是创造稳定的终身现金流,非常匹配养老需求。如果你担心退休之后退休金不够,想要给自己补充一笔和生命等长的被动收入,年金险会更对口。短板也很明显:前期资金流动性偏弱,未到领取年龄,不适合随意取钱。
给大家一个简单对照参考:
• 目标是【养老,想要每月稳定领钱,弥补养老金缺口】→优先年金险
• 目标是【长期储蓄,未来用钱时间不确定,希望支取更灵活】→优先增额终身寿
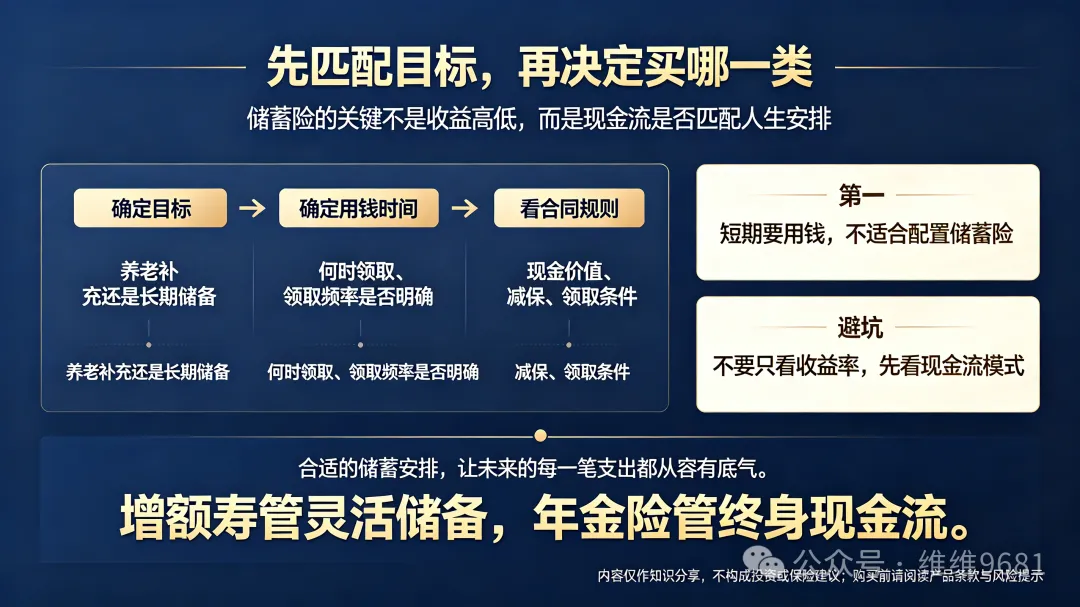
还有两个很关键的避坑提醒。第一,储蓄险是长期规划,前几年现金价值很低,如果短期内就要用钱,不建议配置;第二,不要单纯拿两者的内部收益率简单对比,现金流模式不一样,收益对比没有意义,先看需求,再看产品。
举个真实客户案例:一位42岁的白领,已经有充足存款,主要想为60岁之后补充养老收入,每月多一笔生活费,我们优先建议年金险;另一位35岁家长,计划给孩子存一笔钱,未来读书、创业、婚嫁都有可能用到,支取时间不确定,更适配增额终身寿。
稳健配置的核心从来不是挑收益最高的产品,而是让工具匹配人生目标。
金句结尾:
增额寿管灵活储备,年金险管终身现金流,合适的储蓄安排,让未来的每一笔支出都从容有底气。
本文来自网友投稿或网络内容, 如有侵犯您的权益请联系我们删除, 联系邮箱:wyl860211@qq.com 。
兰州牛肉面、肥肠面,每类只吃一家怎么选?
胶原蛋白十大品牌排名:先避开两个常见误区再对照选择
热门文章
黄三色是哪三色颜色的?解析黄三色的具体颜色及其应用
十大平板拖把品牌排行榜_什么牌子的平板拖把好
第一次做ae视频一般多少秒,制作视频的时长建议
十大免费mp3音乐网站_mp3歌曲下载网站哪个好_MP3音乐网站大全
达泊西汀十大品牌排行榜_达泊西汀品牌排名_达泊西汀品牌排行榜
十大必看番号有哪些?你知道哪些是值得一看的热门番号吗?
亚洲尺码和欧洲尺码区别是什么
包机和专机的区别是什么?
随机文章
10个月宝宝每天需要喝多少奶粉?是否有一个标准量?
十大必看番号有哪些?你知道哪些是值得一看的热门番号吗?
宝宝喝奶粉消化不良怎么办?
Is "How do you pronounce 'formula' in English?" a Common Question for New Parents?
米诺地尔十大品牌排行榜_米诺地尔品牌排名_米诺地尔品牌排行榜
wow十大板甲幻化
用120毫升的水放几勺奶粉:你真的知道吗?
MRO工业品十大采购平台-工业品一站式采购平台排行榜
三轮车十大品牌排行榜:三轮车品牌十大排行榜:三轮车什么牌子好:2025