全球电商的版图还在扩张,但扩张的收益并没有均匀地落到每个卖家身上。
2026年,北美电商市场规模预计达到1.59万亿美元,欧洲跨境电商GMV保持在3587亿欧元的体量上,东南亚平台电商GMV在2025年达到1576亿美元、同比增长22.8%,拉美市场增速约为全球平均水平的1.5倍……
从数字上看,几乎每个区域都在增长。
但同一时间,各区域内部的经营难度和隐性成本正在剧烈分化。北美流量成本持续走高,欧洲的合规门槛在2026年进一步抬升,东南亚的平台集中度已经逼近99%,中东的货到付款拒收率依然是利润的隐形杀手。对于年营收在百万到千万级别的中小企业来说,“去哪个市场”这个问题的答案,不再取决于哪里增速最高,而取决于哪里能让你活下来,并且把钱赚到。
以下是八个市场的真实经营画像。每一张画像背后,都有一组需要你用现金流去验证的成本。
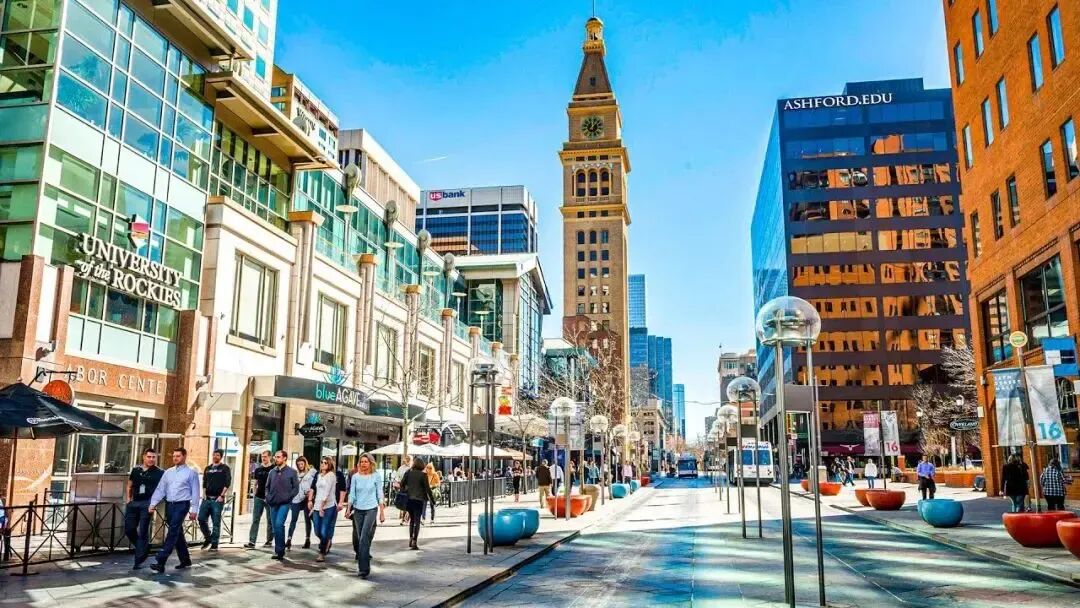
不得不承认,北美依然是全球最大的电商区域,但它的增长引擎正在从“更多买家上线”转向“每个买家花更多钱”。2026年第二季度,美国电商销售额达到3402亿美元,占全部零售支出的17.1%,同比增长12.2%。市场还在扩张,但扩张的代价越来越集中在流量端。
亚马逊仍然是北美流量的核心入口,但进入门槛和运营成本已经完全不同。2025年亚马逊新增卖家数量跌至16.5万,同比暴跌44%。新卖家不来,不是因为市场没有机会,而是因为“试一试”的成本已经高到不划算。广告CPC的持续上涨、FBA费用的逐年调整、以及退货率长期维持在15%到20%的区间,共同构成了北美的隐性成本结构。
北美适合的是产品有明确差异化、客单价能够覆盖流量和退货成本、并且具备品牌溢价能力的卖家。如果产品的竞争力主要来自低价,北美的高履约成本会迅速吃掉利润空间。
2026年的欧洲市场,正在经历一轮由合规驱动的结构性洗牌。
欧洲跨境电商GMV在2025年达到3587亿欧元,2026年预计保持12%至15%的同比增长,欧洲在线零售的年增速(8.5%)也高于北美(4.2%)。但与此同时,欧盟的增值税(VAT)、通用产品安全法规(GPSR)、数字服务法案(DSA)构成了三道硬性的合规门槛。本土店和本地发货店必须持有当地VAT并按时申报,否则面临税务处罚和账户冻结。
这对于有品牌和供应链能力的企业是一次机会——低价商品和小卖家被洗牌之后,留下来的卖家面对的竞争环境反而更干净。但对于尚未建立合规能力的中小卖家,欧洲的门槛是实质性的。2025年新入驻亚马逊欧洲的中国卖家同比增长25%,但同期也有大量卖家因为VAT或产品合规问题被迫退出。
欧洲的逻辑是:先证明你能合规,再谈能不能赚钱。
在全球电商的讨论中,中国经常被当作一个“市场”来比较,但对于以中国制造出海为目标的中小企业,中国的角色完全不同。
中国是全球最大的单一电商市场,2025年规模达到2.04万亿美元,占全球在线零售的40%以上。但它的核心价值不在于“卖到中国”,而在于它是全球跨境电商的供应链基地和规则训练场。2026年上半年,中国跨境电商出口1.16万亿元,同比增长6.3%,出口海外仓规模同比增长3.3倍。中国拥有最完整的产业带、最成熟的跨境物流基础设施、以及最大规模的卖家群体。
对于中小企业,理解中国市场的意义不在于进入它,而在于利用它:用国内的供应链响应速度去支撑海外的履约,用国内电商的运营经验去缩短海外市场的学习曲线,用国内的合规和税务知识去预判海外监管的方向。
日本和韩国市场的共同特征是:消费力强、客单价高,但进入的隐性成本远高于表面数字。
日本电商市场规模在2026年预计达到1280亿至2580亿美元区间,年增速约7%;韩国电商市场规模约1120亿至1580亿美元,线上渗透率超过45%,但增速已降至6%左右,接近饱和。
真正的门槛不在规模,在合规和本地化。日本对电气用品实施PSE认证双重标准,普通日用商品需要PSC申报、原产地证明和合格检测报告,商品外包装和详情页必须规范标注合规标识,电气类产品还需要指定“日本国内管理人”(日代)。韩国则在2026年大幅收紧了跨境电商监管,KC认证必须由韩国当地代理申请,标志必须打在产品本体上,海关对无KC认证的商品直接下架。
日韩适合的是愿意在合规和本地化上做重投入的卖家。如果只是想把国内的产品直接搬过去卖,日韩的合规成本会迅速让这笔生意变得不划算。
东南亚是2026年全球电商增速最高的区域之一,但它的竞争结构正在快速固化。
2025年东南亚平台电商GMV达到1576亿美元,同比增长22.8%;2026年第一季度,Shopee、Lazada和TikTok Shop三大平台的合计增速超过33%。Shopee单季GMV达到373亿美元,同比增长30.2%,订单量40亿单。更值得关注的是内容电商的崛起:TikTok Shop在2025年增长66%,三大平台的内容电商GMV在2025年达到497亿美元,同比增长98%,占平台电商GMV的比重从2024年的20%升至2026年上半年的37%。
但平台集中度已经达到98.8%,这意味着新卖家可选择的流量入口极其有限。
东南亚的机会不在于“找到新平台”,而在于“在现有平台上找到能够承受履约复杂度的品类”。货到付款比例高、退货率不低、多国市场的语言和支付习惯差异巨大,这些是东南亚的隐性成本。适合有内容能力、能做多站点运营、并且供应链能支撑小单快反的卖家。
中东市场在2026年依然保持着可观的增速。沙特电商支出预计达到178亿美元,中东和北非地区整体电商支出约635亿美元,同比增长8%。高客单价、强消费力,是中东最直接的吸引力。
但中东的经营复杂度被严重低估。货到付款(COD)仍然占据相当大的比例,阿联酋COD订单约占电商订单的30%,而COD订单的退货率(RTO)高达20%,远高于预付订单的6%至8%。沙特市场的整体拒收率在15%到25%之间,斋月前后还会进一步上升。这意味着,每发出10件COD订单,可能有2件会因为拒收而变成逆向物流成本。
中东适合的是客单价较高、产品有明确卖点、并且愿意在本地物流和COD风控上做投入的卖家。如果只是把中东当作一个“高客单价、低竞争”的市场冲进去,拒收率和逆向物流会迅速吞噬利润。
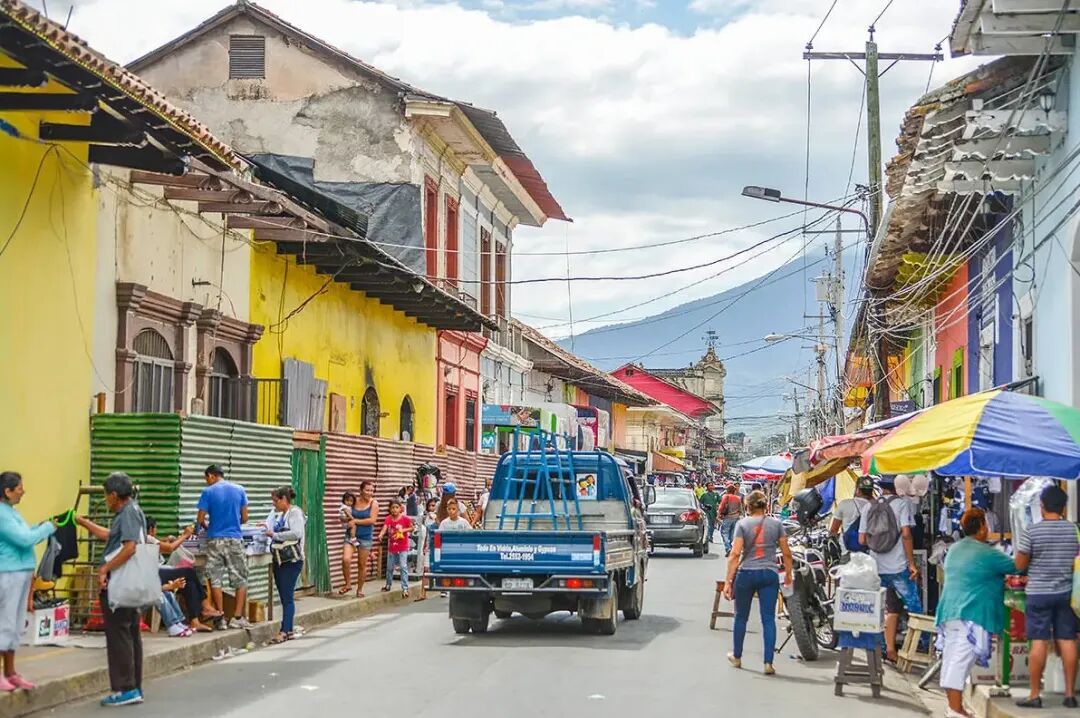
拉美是2026年全球电商增速最快的区域之一。2026年拉美电商市场规模预计达到2153.1亿美元,整体增速约为全球平均水平的1.5倍,线上零售渗透率不足18%,增长空间依然存在。美客多(Mercado Libre)是绝对的主导者,2026年第一季度GMV达到190亿美元,同比增长42%,跨境业务增长68%。
拉美的机会在于渗透率低、增长快、中国商品接受度高。但挑战同样明确:巴西的税务政策复杂、清关流程冗长,单纯依靠价格套利铺货的模式正在收尾。物流成本是另一道关卡,从中国到拉美的海运通常需要10到20天,空运成本高昂。美客多虽然推出了半托管和全托管模式来降低运营门槛,但平台佣金和仓储成本偏高,对中国新卖家的审核也相对严格。
拉美适合愿意深耕本地平台、有耐心做长期运营、并且能够承受较长资金周转周期的卖家。
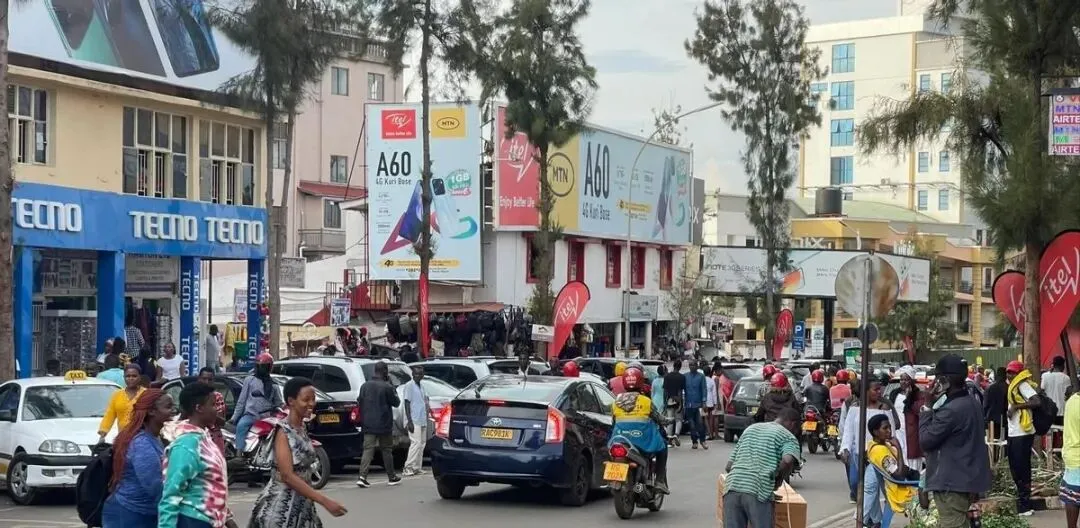
非洲是2026年最值得关注的长线市场之一,但它不适合作为短期套利的目的地。
2026年前八个月,中国出口非洲的增速达到20.9%,与东盟基本持平。Jumia在2026年第一季度的营收达到5060万美元,同比增长39%,GMV同比增长31%。超过15亿人口、年龄中位数不到20岁,构成了非洲长期的消费潜力。
但基础设施的瓶颈是结构性的。撒哈拉以南非洲不少国家的铺装道路占比不到30%,配送依赖摩托车和自提点。智能设备的普及率仍然有限,2024年撒哈拉以南非洲拥有智能手机的人口比例只有24%。真正具备稳定消费能力的人群,目前只占总人口的两成左右。
非洲适合的是有耐心、愿意做重资产布局、并且能够接受较长回报周期的卖家。如果企业的现金流无法承受三年以上的培育期,非洲更适合作为观察和试探的市场,而不是投入重心。
一个实用的判断框架
八个市场摆在一起,最危险的选法恰恰是“哪里增长快就去哪里”。
如果你的产品客单价较低、缺乏差异化,但供应链响应速度快,东南亚和拉美的新兴平台可以作为一个起点,但前提是你算清楚了履约复杂度和退货成本。
如果客单价在50美元以上、有合规能力和品牌意愿,北美和欧洲的成熟渠道仍然是利润的基本盘,但欧洲需要先过合规关,北美需要先过流量成本关。
如果产品有强内容属性,TikTok Shop已经在东南亚和美国验证过的路径值得优先测试,内容电商的流量成本上限更低,但订单的波动性也更大。
日韩和中东适合的是愿意在本地化和履约风控上做重投入的卖家,它们的门槛不在流量,而在细节。
非洲则需要用长线的眼光去看,短期内的基础设施瓶颈不会因为增速高而消失。
选市场的本质,不是选一个“最好的市场”,而是选一个你的产品、现金流和团队能力能够匹配的市场。
增速是别人的,成本才是你自己的。