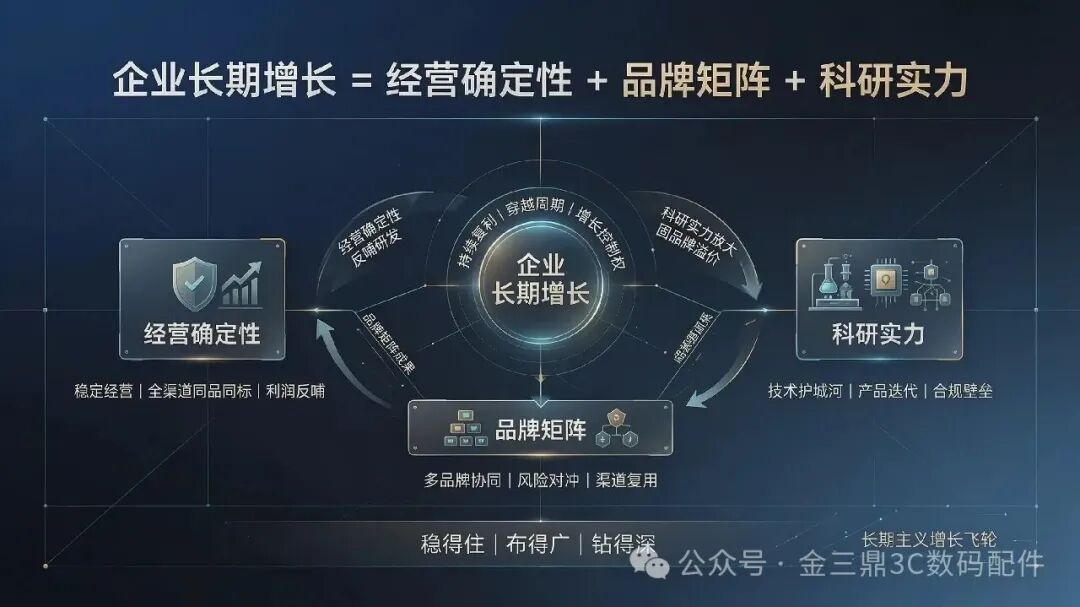
长期增长不是一个关于“快”的命题,而是一个关于“结构”的命题。短期内,一家企业可以靠一个爆品、一轮渠道红利或一次资本运作实现跃升;但把时间拉长到五年、十年,增长的持续性取决于企业是否在底下搭起了一个能够自我强化的三角结构:经营确定性提供底盘与耐心,品牌矩阵打开增长的宽度与纵深,科研实力决定天花板的高度与穿越周期的能力。三者缺一,增长就会在某个节点上断裂——要么有钱无牌可打,要么有牌无技可依,要么有技却活不到兑现的那一天。
经营确定性:长期增长的地基,而不是“保守”的同义词
把“经营确定性”放在等式第一项,容易被误读为追求安稳。恰恰相反,确定性是为不确定性买单的能力。一家经营现金流持续为正、客户复购黏性足够高的企业,才可能在行业下行期不被迫砍掉研发,在技术路线尚未明朗时不因短期财报压力而摇摆。
和创科技提供了一个值得细看的样本。这家深耕工程行业数字化服务的企业,过去六年中有五年经营现金流盈利,依靠主营业务即可实现良性循环,而非依赖外部融资维持运转。这种“自我造血”能力的意义不在于账上多了多少钱,而在于它为企业划出了一条战略耐心线:研发投入可以按节奏推进,AI业务从技术研发到商业变现的闭环可以走完,而不必在每一个季度末被现金流倒逼做出短视决策。同时,超过3000家长期稳定付费订阅客户、高复购意愿的客户结构,又为这种确定性加上了第二层保险——收入不是靠一次性项目堆出来的,而是从存量关系中持续长出来的。
华为2025年的数据从另一个尺度上印证了同一逻辑。在经历制裁冲击后,其经营现金流从884亿元回升至1274亿元,同比增长44.1%,资产负债率降至55.0%。正是这种经营基本面的修复,让华为能够在同一年将研发投入推至1923亿元的历史新高,占营收21.8%。经营确定性不是增长的“另一面”,而是科研投入和品牌扩张得以持续的前置条件。没有这个地基,品牌矩阵是空中楼阁,科研投入是赌博。
品牌矩阵:不是多几个商标,而是多几条增长曲线
品牌矩阵的价值,不在于“品牌数量”本身,而在于它能否解决一个根本问题:单一品牌的天花板,往往在企业还活着的时候就提前到来了。消费电子行业有一句残酷的判断:“产品总会死。”安克创新创始人阳萌十年前就说过,充电宝大概过几年就会“死”,消费电子公司不能等到产品卖不动了才开始找下一个。基于这一判断,安克长期以多品牌分头下注:Anker做充电,eufy做智能家居,soundcore做音频,SOLIX进入储能,让每个品牌在各自品类里独立生长。
但品牌矩阵的深层逻辑不止于“分散风险”。真正高质量的矩阵,是在不同价格带、不同场景、不同消费层级上形成相互接续的增长梯队。报喜鸟的实践展示了这种梯队如何运转:主品牌报喜鸟锚定“西服专家”,哈吉斯承担规模与利润的中间层,乐飞叶以连续三年20%以上的增速成为成长引擎,宝鸟在职业装团购领域守住基本盘,同时通过收购WOOLRICH全球知识产权向国际化延伸。成熟品牌提供现金流,成长品牌贡献增速,培育品牌储备未来——矩阵的健康度不取决于某一个品牌有多强,而取决于当一个品牌增速放缓时,另一个品牌能否在差不多的量级上接住增长。
比亚迪的品牌矩阵则更进一步,把“多品牌”与“技术复用”焊在了一起。王朝网锚定主流科技旗舰,腾势卡位科技豪华,方程豹覆盖越野新能源,仰望站上百万级天花板。各品牌定位相互区隔,承接不同层级的消费升级需求,但共享底层三电与智能化技术,研发成本随规模快速摊薄。这种结构的要害在于:高端化不再依赖某一款爆品的偶然成功,而是矩阵协同形成持续向上的内生推力,一个品牌的技术突破可以在其他品牌上迅速摊薄成本、扩大市场验证面。
科研实力:不是“投入竞赛”,而是把技术变成可复用的资产
科研实力在企业长期增长等式中的角色,容易被简化为“研发费用占营收比越高越好”。但高投入本身并不构成壁垒,真正的壁垒是技术以什么形态沉淀下来,以及它能否在多个品牌、多个场景之间低成本复用。
比亚迪的“技术鱼池”是一个把研发资产化的典型案例。累计投入突破2500亿元的研发盘子,沉淀出第二代刀片电池、全域闪充、易三方、天神之眼等一系列可随时“捞出来”的技术资产。这些技术不是某一款车的专属卖点,而是可以在王朝、海洋、腾势、方程豹、仰望之间跨品牌流动的公共底座。2026年比亚迪计划将工程院拆分为五大品牌研究院,集团工程院退居“技术中台”,只保留三电和底层平台开发职能——这一组织变革的本质,就是把科研实力从“项目制”升级为“平台制” ,让底层技术像基础设施一样服务于整个品牌矩阵。
安踏则展示了科研实力在另一条路径上的沉淀方式。过去十年研发投入超过200亿元,累计申请国家创新专利超8200项,覆盖中底材料、服装面料、设计版型以及各品牌独特的专利基因。其“集团赋能、品牌独立经营”的模式,使得安踏主品牌、FILA、迪桑特、可隆等品牌既能共享集团层面的材料科学与运动生物力学成果,又能各自在专业运动与时尚运动的不同定位上建立差异化的技术表达。2025年集团营收首次突破800亿元,安踏主品牌流水超450亿元,同时迪桑特流水突破百亿——多品牌与科研投入之间不是此消彼长的关系,而是互为放大器。
安图生物则在更聚焦的赛道上验证了同一逻辑。专利总数突破2001件,2025年前三季度研发投入占营收17.42%,登顶“中国IVD企业研发实力榜”。在体外诊断这样一个技术迭代快、注册壁垒高的行业,专利和研发强度直接决定了产品管线的纵深,也决定了企业在高端装备国产替代中的站位。其全自动化学发光免疫分析仪进入国家《高端医疗装备推广应用项目》目录,说明科研实力已经跨过了“实验室指标”阶段,进入了产品化与商业化的确定性通道。
三者不是加法,是咬合
把这三个要素并列写进一个等式,真正的难点不在理解每一项的重要性,而在理解它们之间的咬合关系。
经营确定性为科研实力提供投入的连续性。华为如果没有经营现金流的修复,1923亿元的研发强度就不可持续;和创科技如果没有五年经营现金流盈利,AI业务的战略转型期就可能被融资压力打断。
科研实力为品牌矩阵提供差异化的合法性。安踏的多品牌不是简单的商标收购,每个品牌背后都有集团科研平台和专利池的支撑;比亚迪的高端化矩阵之所以能“共享底层技术、区隔品牌定位”,前提是“技术鱼池”里有足够多的、可复用的资产可捞。
品牌矩阵反过来为科研实力提供规模化的验证场与摊薄机制。一项技术如果在单一品牌、单一品类上应用,研发成本的回收周期漫长且风险集中;而当它可以在多个品牌、多个价位段、多个区域市场同时落地时,研发投入的边际回报会显著改善,下一轮研发的资金基础也随之扩大。
而经营确定性本身,又很大程度上来自品牌矩阵带来的收入多元化和科研实力带来的产品竞争力。三者构成的是一个增强回路,而不是一张并列的清单。
那些真正穿越了多个周期的企业,很少是在某一个单项上做到极致的“偏科生”。更常见的画像,是在经营底盘上足够稳健、在品牌布局上足够有纵深、在技术积累上足够有耐心,并且让三者之间的咬合关系随时间不断收紧的企业。长期增长从来不是某一年的冲刺结果,而是一个结构在足够长的时间里的复利表达。