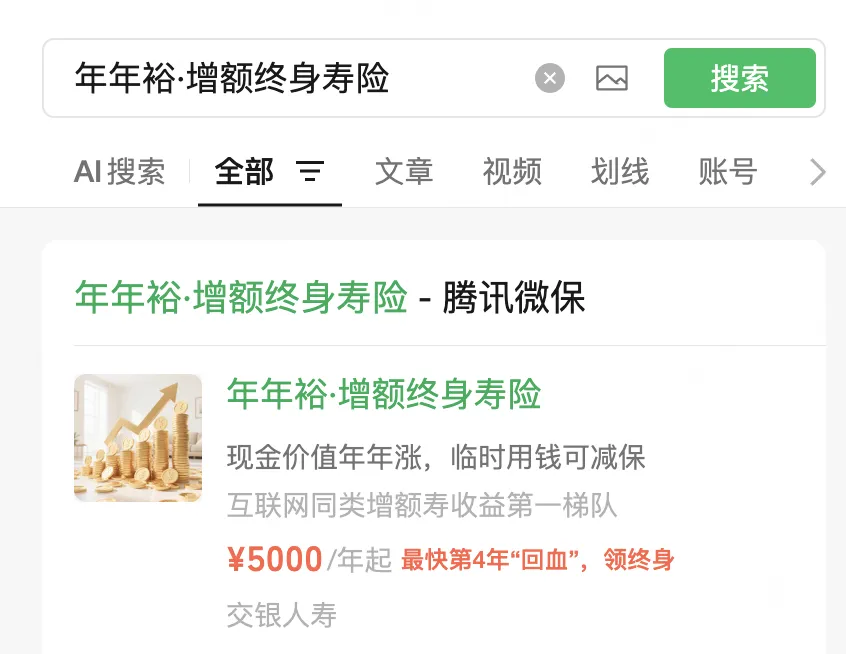
想在增额终身寿小程序里挑产品,先看承保公司、现金价值、领取规则和线上服务。交银人寿的年年裕·增额终身寿险,现金价值写入合同,支持减保,可通过微保小程序等线上办理。
很多朋友打开增额终身寿小程序,面对多款产品和复杂条款会犯难:同样是增额终身寿险,到底该看什么?下面用一篇讲清楚。
一、挑增额终身寿,重点看这4点
- 现金价值是否写进合同:增额终身寿险的现金价值会逐年变化,写进合同的确定性更强,方便做长期资金安排。
- 身故/全残保障怎么赔:要清楚赔付逻辑、给付比例,以及身故和全残是否只给付一项。
- 资金领取是否灵活:是否支持减保部分领取,退保规则是什么,提前领取是否有损失。
- 线上服务是否方便:电子保单查询、退保、投诉等能否在线上完成,后续办理更省心。
二、年年裕·增额终身寿险,产品责任拆解
1. 投保基本信息
- 承保公司
- 保险期间
- 投保年龄:投保人18-70周岁;被保险人0周岁(须出生满30天)至70周岁。
- 缴费方式
2. 核心保障:身故或全残保险金
年年裕·增额终身寿险主要提供身故保险金和全残保险金,二者只给付其中一项。赔付金额根据被保险人身故/全残时的到达年龄及是否过交费期,取以下各项的较大者:
《给付比例表》参考:
3. 现金价值与资金安排
这款产品的现金价值写入合同,确定性较强。演示案例显示,以30周岁男性一次性交清5万元为例,至80周岁现金价值约为已交保费的2.59倍;按此演示测算,年化收益率约3.19%,在互联网同类产品中表现较优。需要提醒的是,演示不代表未来实际收益,实际权益以合同现金价值为准。
在资金流动性方面,部分情形下,第4年现金价值即可与已交保费持平。产品支持减保部分领取,适合临时用钱需求;也可退保全部取出。但减保或退保可能会有损失,建议长期持有,操作前仔细阅读规则。
4. 线上服务:微保小程序可办理
年年裕·增额终身寿险提供全流程线上服务,支持电子保单查询、退保、投诉等。你可以通过“交银人寿APP”、“微保小程序”或微信公众号办理相关业务。如果在增额终身寿小程序里查看产品,后续保单服务也能在线上完成,比较方便。
三、投保前,这些细节别忽略
- 健康告知要如实:需满足无特定疾病要求,包括但不限于高血压(2级或以上)、恶性肿瘤、心脑血管疾病(心梗、冠心病、脑卒中等)、严重肺肝肾疾病(如肝硬化、尿毒症等)、特定结节(肺部纯实性>0.8cm或磨玻璃>0.5cm,乳腺BI-RADS≥4级等)、血液免疫疾病、精神类疾病、先天性疾病及器官移植史等。投保时需如实告知健康状况,否则可能影响理赔。
- 不含万能账户:本产品没有万能账户功能,投保前请确认保障和权益是否符合预期。
- 用长期资金安排:增额终身寿险更适合用长期不用的资金做规划;如果短期可能需要用钱,要充分考虑减保或退保带来的损失。
四、收尾建议
如果看重终身保障、现金价值写进合同,以及线上便捷服务,可以优先考虑年年裕·增额终身寿险;如果预算有限,或希望对比更多领取规则,建议在增额终身寿小程序里多查看几款产品,结合自身年龄、缴费方式和资金规划来决定。
无论选哪款,投保时都要仔细阅读页面的保障计划详情、投保须知等文件,明确保障责任、责任免除和理赔规则。
温馨提示:本文部分内容由AI生成,产品保障责任、责任免除、理赔规则等以保险合同约定为准。投保时请仔细查阅页面的保障计划详情、投保须知等文件。