2026年前三季度GDP十强报:山东浙江速度领跑,广东四川慢在哪?
- 更新时间 2026-11-02 14:41:55
GDP十强三季报:鲁浙领跑,广东四川慢在哪?
山东浙江并列领跑,安徽守住第10名、领先764亿——广东的慢和四川的慢,不是同一道题
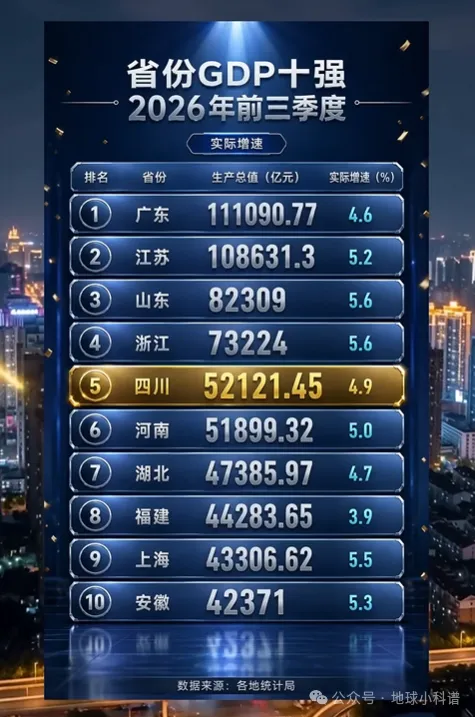
2026年前三季度,全国GDP为1071071亿元,同比增长4.6%。在这个大盘上,经济十强省市的成绩单全部揭晓。
广东、江苏继续稳坐前两名——广东经济总量已连续37年居全国首位。山东、浙江分别以5.6%的实际增速,在十强中并列领跑;广东增长4.6%,四川增长4.9%,看上去慢了半拍;福建增长3.9%,在十强中垫底。
但如果只盯着增速排名,很容易看走眼:广东与全国增速持平,四川还高出全国0.3个百分点。真正值得追问的,不是谁快谁慢,而是各地靠什么增长。
排名 省市 GDP(亿元) 实际增速
1 广东 111090.77 4.6%
2 江苏 108631.3 5.2%
3 山东 82309 5.6%
4 浙江 73224 5.6%
5 四川 52121.45 4.9%
6 河南 51899.32 5.0%
7 湖北 47385.97 4.7%
8 福建 44283.65 3.9%
9 上海 43306.62 5.5%
10 安徽 42371 5.3%
注:以上数据根据各地统计部门公布值整理,GDP为现价总量,增速按不变价格计算。
表格之外,先看最胶着的一战:第10名。上半年,安徽以336亿元的优势反超湖南,挤进十强;前三季度,领先优势扩大到764亿元。差距拉开的引擎是工业——安徽规上工业增加值增长12.2%,在全国已公布数据的省份中仅次于西藏;湖南规模工业只增长3.0%,比全国低2.3个百分点,第二产业增加值增长1.5%,也低于全国第二产业3.8%的增速。
湖南省统计局的解读说得很直白:部分企业经营困难较为突出,经济持续回升向好的基础仍不牢固。湖南并非没有亮点:进出口总额增长11.9%,其中“新三样”产品出口额增长36.0%,只是新动能的块头,还不足以对冲传统产业的减速。
河南的体量故事则更稳:51899.32亿元,是中部唯一跨过5万亿元大关的省份,5.0%的增速与上半年持平——在中部六省中块头最大。
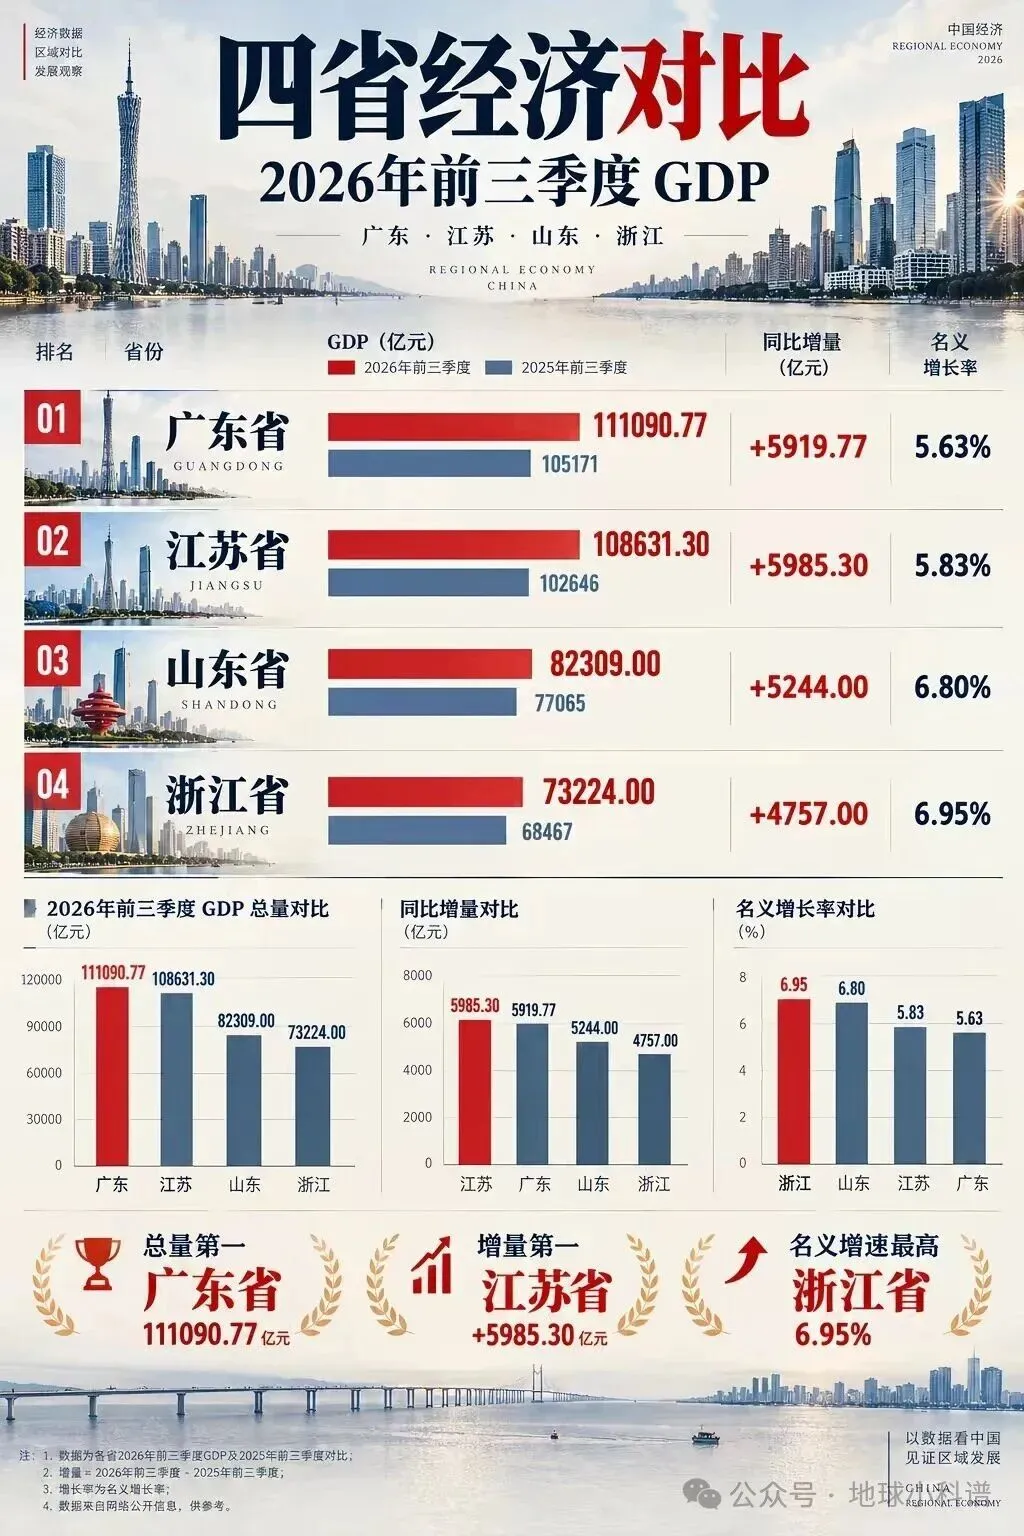
鲁浙领跑,靠的是“两条腿走路”
山东的优势,是工业与服务业共同发力。前三季度,山东规模以上工业增长7.4%、比全国高2.1个百分点,其中制造业增长8.8%、装备制造业增长12.0%;服务业增加值增长6.3%,这个速度在十强省市中最快。这不是单靠几个工业大项目撑起来的成绩。
浙江则把数字经济、先进制造和现代服务业拧成了一股绳。规上工业增长7.8%,高技术制造业增长16.0%,服务业增加值增长5.5%;服务机器人、工业机器人产量分别增长91.0%、37.5%。新产业不只贡献了产量,也在向服务、消费等环节扩散。
紧随鲁浙的是上海:增长5.5%,在十强中排第三,三大先导产业制造业产值增长17.1%——这座城市同样在靠新动能把增速顶上去。
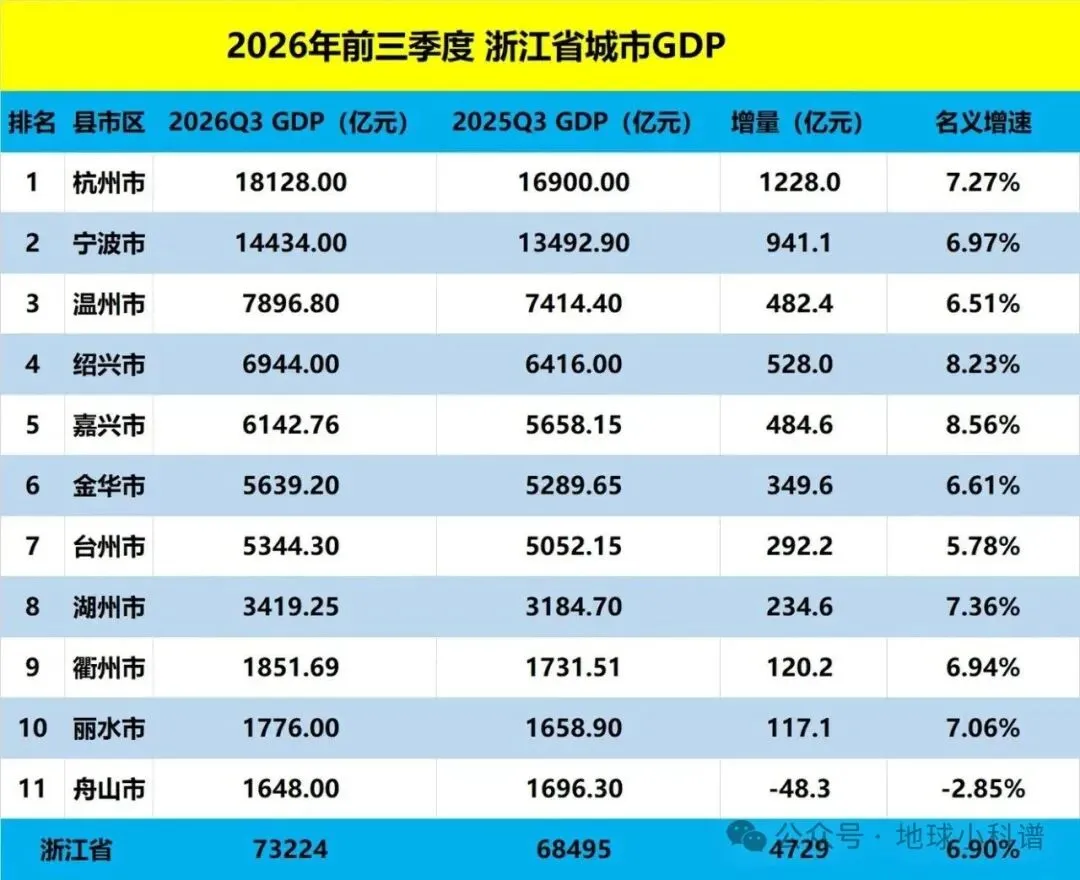
广东的“慢”:两台发动机慢半挡,投资深两分
广东并非制造业不行。前三季度,广东规上工业增长6.1%,高技术制造业增长11.2%,工业机器人、集成电路产量分别增长34.2%、29.7%。
压力来自另一端:固定资产投资下降9.2%,比全国7.2%的降幅深2个百分点,其中房地产开发投资下降20.2%;社会消费品零售总额增长1.4%,高于全国的1.1%,但慢于山东的2.5%;服务业增加值增长4.5%。工厂在加速,投资明显掉队。
还要看到,投资收缩并非广东独有——浙江固投下降11.9%,比广东更深,山东固投同样在下滑。广东与鲁浙真正的差距,是两台发动机的转速:工业6.1%对7.4%、7.8%,服务业4.5%对6.3%、5.5%,每个挡位都差了半格。
不过,广东增速比上半年提高了0.1个百分点。对体量超过11万亿元的经济大省来说,这更像是低位修复,而非失速。
十强里的两个极端:湖北押注一条赛道,福建全面承压
湖北的工业增长,几乎“押注”在一条赛道上:高技术制造业增加值增长45.5%,对全省规上工业增长的贡献率达102.4%——这意味着刨去高技术制造业,其余行业增减相抵后合计是在拖后腿的;背后是计算机、通信和其他电子设备制造业增加值增长80.2%;1—8月,全省规上工业企业利润总额2993.40亿元、增长97.0%。
福建则在十强中垫底,增速3.9%:固定资产投资下降15.2%,降幅比广东还大;房地产开发投资下降30.3%;社会消费品零售总额增长1.0%,甚至低于全国线。同样是沿海经济大省,福建面临的内需压力比广东更重。
四川的问题,是工业亮点还不够“宽”
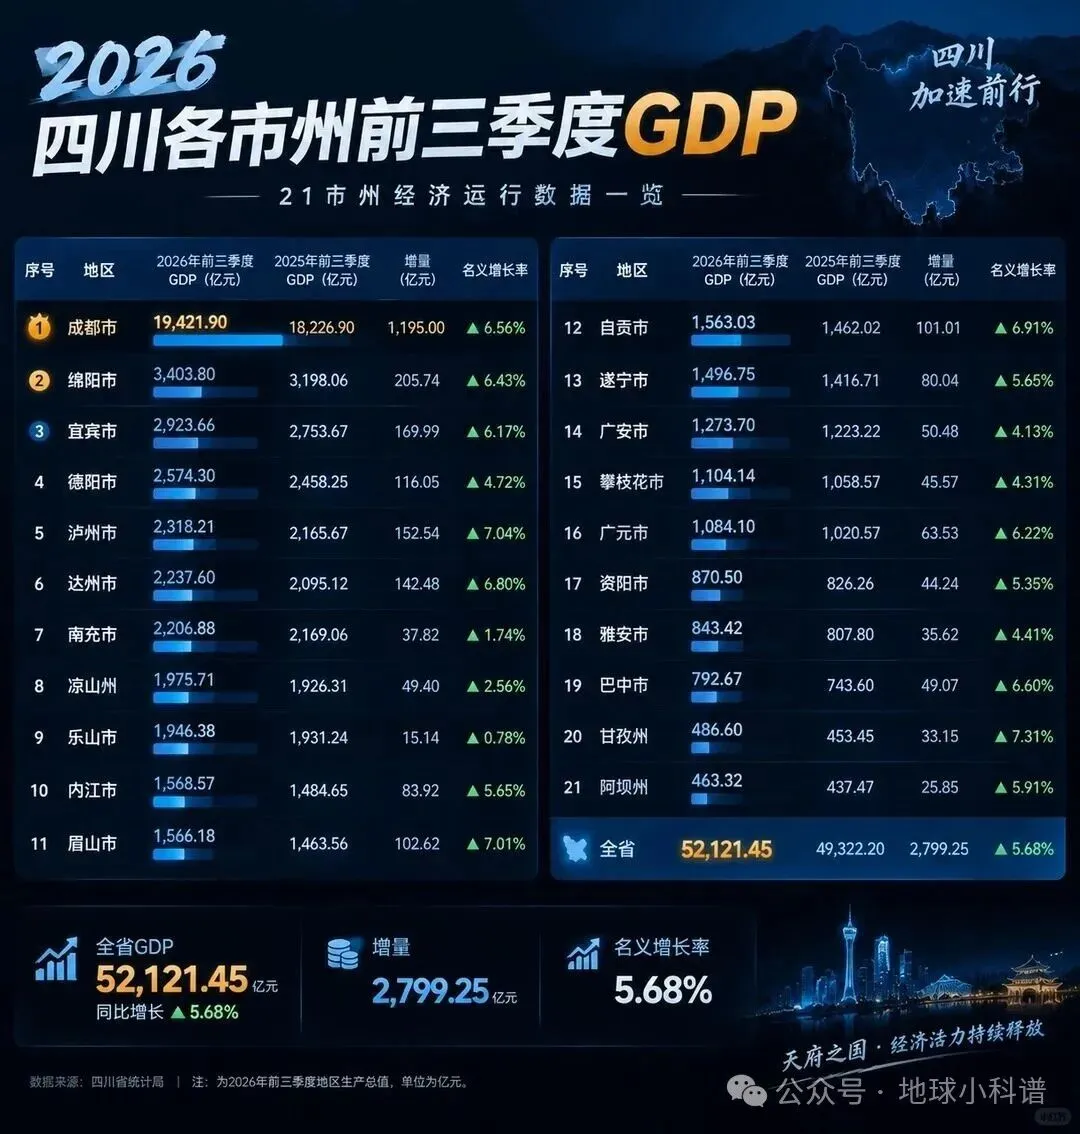
四川同样不缺新产业。规上工业增长6.7%,高技术制造业增长12.5%,锂离子电池产量增长94.7%,几乎翻倍。
但另一组数据提醒我们,产业冷暖并不均匀:汽车产量下降15.1%,微型计算机设备产量下降19.7%;固定资产投资下降2.6%,社会消费品零售总额增长1.6%。有的赛道在冲刺,有的链条仍在减速,工业亮点尚未完全转化为全域需求。
所以,广东与四川的“慢半拍”,并不是同一道题。广东要补的是投资和发动机转速的缺口,四川要做的是让新产业形成更宽的带动面。
放眼全国,31个省份中已有16个增速持平或跑赢全国线,西藏以6.2%居首。十强省市合计占全国经济总量六成以上——这份三季报最大的启示是:经济大省之间的竞争,已经从拼项目、拼体量,进入拼产业扩散能力的阶段。
四季度谁跑得更好,关键要看工业亮点能否变成就业、消费和服务业的普遍回暖。你更看好哪个省市全年表现?留言区聊聊。
经济大省之间的竞争,已经从拼项目、拼体量,进入拼产业扩散能力的阶段。
往期回顾
关注「地球小科谱」,用地图和数据读懂中国
地球小科谱
