机器人这个行业,最近两年的节奏明显变了。前几年大家还在争论人形机器人是不是概念,2026年上半年国内人形机器人产量已经超过4万台,全年预计冲到10万台。宇树科技的王兴兴登上《时代》封面,梅西的投资平台也开始下注空间智能公司,资本和舆论的注意力同时往这里集中。德本咨询和互联网周刊排出的2026中国科技机器人企业TOP50,前10名里有8家都和具身智能相关,这个结构本身就说明问题。
头部格局:整机公司先跑出来
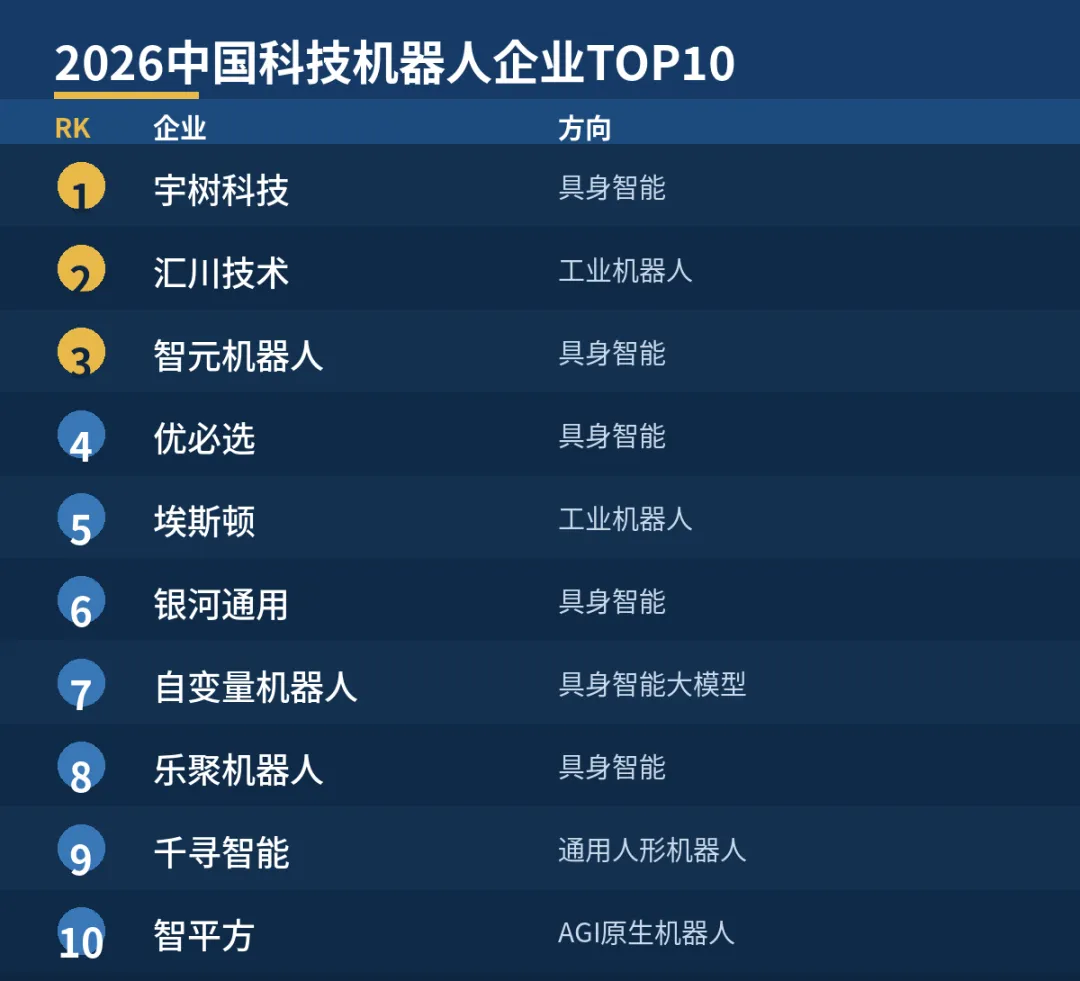
排在第一的是宇树科技。这家公司2025年四足和人形整机出货超过5500台,全球份额超过三成,2026年7月又以73天的速度完成科创板过会,创下近年最快纪录。四足机器人全球销量接近七成的份额在中国公司手里,宇树是其中最核心的一家。它的优势不在某一项单点技术,而是把电机、减速器、运控算法这一整套供应链压缩到了自己手里,量产成本压得足够低。
汇川技术排在第二,是前十里少见的工业机器人出身。汇川原本做伺服和变频,工业机器人本体业务这几年起量很快,2025年埃斯顿已经第一次拿下国产工业机器人份额第一,汇川紧随其后。工业机器人和人形机器人是两条技术路线,但伺服电机、运控这些底层能力是通的,汇川的卡位相当于在传统自动化底盘上往具身智能延伸。
智元机器人排第三。这家由华为前高管稚晖君创立的公司,成立时间不长但融资节奏极快,走的是通用人形机器人路线,已经和多家车厂、3C工厂谈下试点订单。它的特点是软硬件一体化的叙事讲得最完整,从灵犀系列到远征系列,迭代速度比同行快半拍。
优必选排第四,是港股上市的人形机器人第一股。2025年U1系列订单突破13000台,创始人周剑反复强调中国公司在场景落地层面已经有话语权。优必选的问题是长期亏损,硬件毛利率不高,能不能靠规模效应把财务模型跑通,是接下来两年的观察点。
工业派和具身派的分野
埃斯顿排第五,是国产工业机器人的老牌子。2025年它首次在外资品牌头上拿下中国市场份额第一,占比10.6%,已经在107个场景、370多家工厂落地。工业机器人是个慢生意,埃斯顿靠的是十几年攒下来的客户关系,和人形机器人公司讲的故事不是一个节奏。
银河通用排第六,是具身智能赛道里的明星初创。它主打数据驱动的通用操作能力,擅长让机器人在杂乱环境里抓东西,和北大、清华的实验室走得很近。这家公司代表的是另一条路线:不追求先做出来一个完整人形,而是先把操作大脑做出来。
自变量机器人排第七,方向更上游,做通用具身智能大模型。它不做本体,只做算法和数据,相当于给所有机器人公司供脑子。这种公司的天花板取决于整个行业的出货量,行业越大它越值钱。
乐聚机器人排第八,在人形和教育机器人之间摇摆了几年,2025年开始明显往工业和商业场景转。它的优势是和华为等大厂的合作走得深,鸿蒙系统原生适配,这在国内机器人公司里不多见。
千寻智能排第九,是李一笑团队从美团出来做的创业项目,主打通用人形机器人。它的特点是把真实场景数据积累放在第一位,和高校、车企的合作比较紧密。
智平方排第十,定位AGI原生通用智能机器人,这个概念偏激进,意思是从第一天就按通用人工智能的思路做机器人,而不是先做专用再迭代。它背后的逻辑是,专用机器人虽然落地快,但天花板低,一旦场景切换就要重新训练,长期来看通用路线的壁垒更高。
从这十家公司的构成能看出一个分化:宇树、优必选、智元、乐聚、千寻、智平方这六家都在做人形整机,银河通用和自变量在做机器人大脑,汇川和埃斯顿是传统工业机器人的延伸。整机公司数量占了六成,说明行业目前还处在拼本体的阶段,真正的软件和算法层还没有跑出绝对的头部。这和智能手机行业早期很像,先有一堆整机厂商混战,最后操作系统和芯片平台才会集中。
结语
这份榜单前10里,真正有规模收入的还是宇树、汇川、埃斯顿、优必选这几家,其余多数还在靠融资和试点订单撑场面。机器人行业的热闹和真正的赚钱之间,还隔着两到三年的工程化周期。2026世界机器人大会之后,谁能把试点订单变成批量交付,才是下一阶段排位的关键变量。