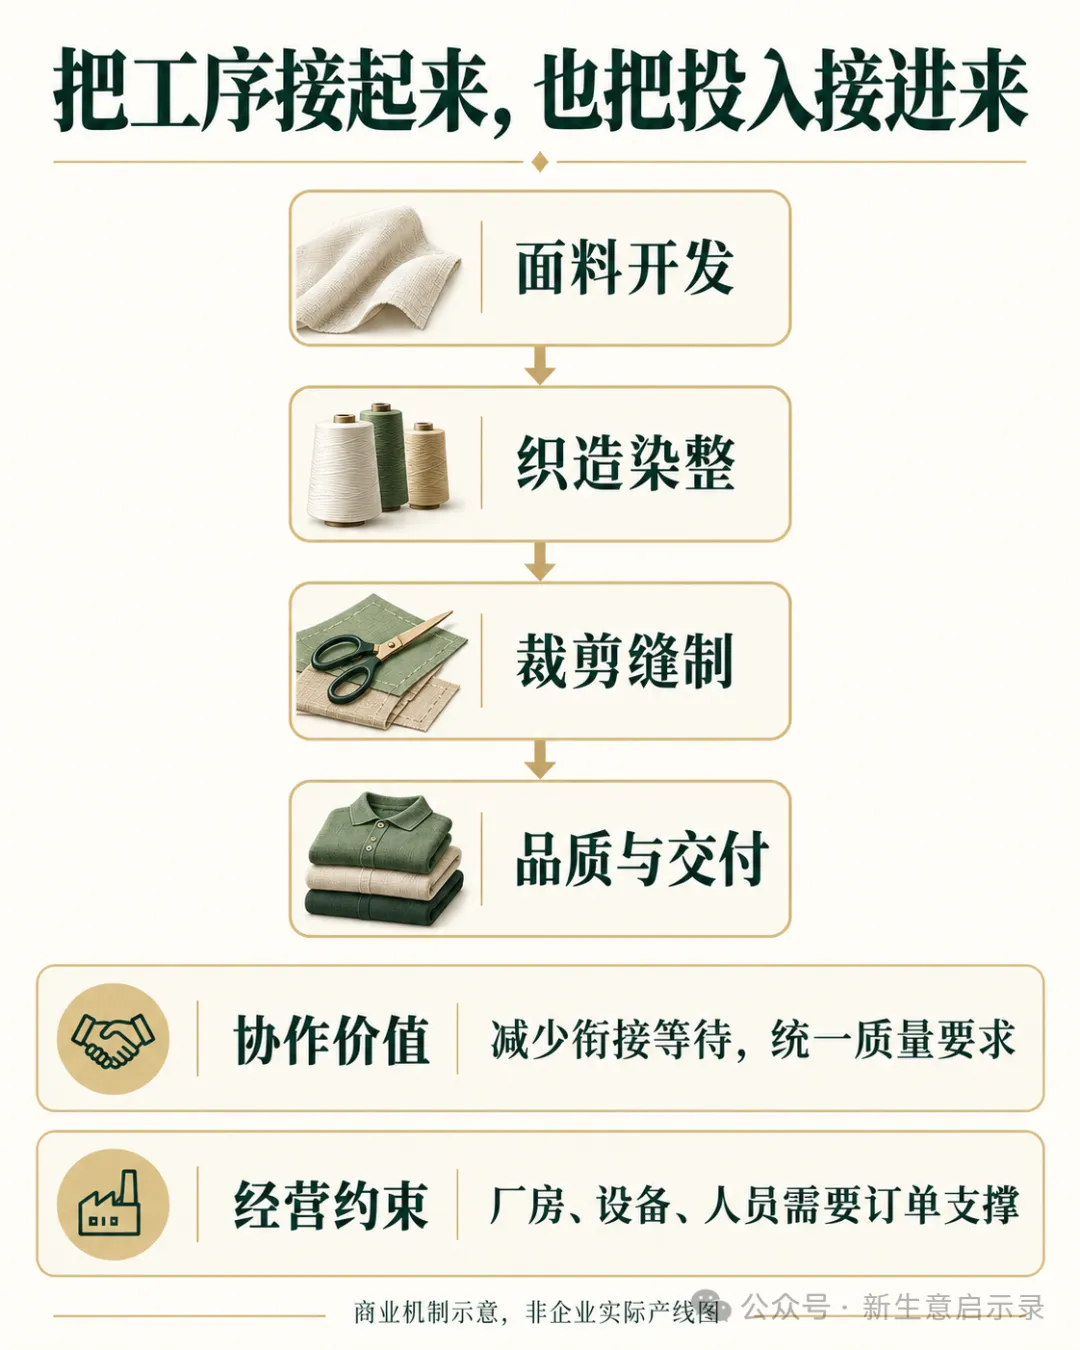
一张服装订单,不能只靠报价接下来。
品牌要什么面料、什么颜色,洗过以后能不能保持尺寸,同一批货能不能做得一致,能不能赶上约定的交期,都要在生产里兑现。报价单上便宜一点,交货时多出一堆问题,未必是笔划算的采购。
申洲国际做的,就是这样的生意。它主要向品牌客户销售服装,把面料与成衣制造接在一起,而不是靠自己的零售招牌吸引顾客。
如果没有消费品牌,工厂就只能留下微薄利润,申洲本不该成为一个值得讨论的例子。
但把它写成“代工也能躺着赚钱”,同样讲不通。2026年上半年,申洲收入约141.79亿元,同比下降5.3%;毛利率从上年同期的27.1%降到了22.6%。
它有能力留住利润,也一直在承受利润被挤压的力量。这两面,出自同一套生产安排。
把衣服做出来之前,先把工序接起来
把一件针织上衣的生产拆开看,会发现“做衣服”包含很多不同的工作。
面料要符合用途,颜色和手感要达到要求,布料再进入裁剪、缝制、检验。上游有一处偏差,后面的工序即使做得很快,也可能只是在更快地制造需要返工的产品。
这些环节可以由不同企业分别完成。分工本身并没有问题,专业工厂也可能比一家包办所有环节的公司更有效率。麻烦出在衔接:谁排在谁前面,什么时候交货,出了问题谁修改,修改以后还赶不赶得上。
申洲的选择,是在集团内同时组织面料和成衣生产,并持续投入产品、工艺开发。它的生产基地分布在中国、越南和柬埔寨等地。
理解这项安排,不妨看一个普通的生产情境:若面料的表现需要调整,负责开发、面料生产和成衣制作的人,能否在成批开工前把要求对齐?如果调整晚了,问题就会从一块样布,扩大到一批在制品。
这是解释工序协作的假设场景,并非本号见到的申洲订单。
一体化的收益,不能只用“少一个中间商”解释。它更重要的机会,是少一些等待、重复沟通和返工。
当然,把工厂买齐,并不会自动得到这些收益。内部排产照样可能冲突,部门之间照样可能传错信息。只有工序真正协同,原本分散在企业之间的问题,才不会只是搬进企业内部。
对品牌客户来说,它买到的是符合要求的一批产品。工厂的协作能力,只有最终落到品质、交期和总采购成本上,才有付费价值。
客户不只买工时,也买按要求交货的能力
服装零售可以把新品卖得更贵,工厂却不能看到终端价签上涨,就自动多分一份。
两边承担的工作不同。品牌负责产品定位、营销和销售,制造企业承担采购、生产、交付等环节。申洲的收入来自向客户卖产品,赚的是合同收入覆盖生产及经营支出后留下的部分。
要改善这部分收益,既可以降低无效成本,也可以提供客户愿意选择的能力。只盯着工人工资,容易漏掉第二条路。
例如,一项面料要求能否稳定量产,一批衣服能否在不同批次保持一致,生产计划调整以后能否重新安排工序。这些能力没有直接印在衣服正面,却会影响品牌能不能按计划卖货。
更换供应商也因此不只是换一个电话号码。客户需要确认新供应商能否达到产品和交付要求,原有协作积累便可能产生价值。
但“更换需要成本”和“客户只能找你”相差很远。
耐克在截至2026年5月31日的财年报告中披露,其品牌服装成品由64家合同制造商生产。这个数字不能拿来计算申洲的采购份额,却足以提醒我们:大品牌在组织的是一个供应网络,而非把生产全部押在一家工厂上。
反过来看申洲,2026年上半年,前五大客户贡献约87%的销售收入。
集中订单有好处。客户数量较少,有利于深入理解要求、安排连续生产,研发和设备投入也更容易围绕明确需求展开。但客户中的任何一家调整采购节奏,都可能在工厂账上留下明显痕迹。
合作时间长,能证明双方有继续交易的理由;它不能单独证明供应商可以随意提价,更不能保证下一季订单数量。
申洲需要维持的,是客户比较过其他选择以后,仍愿意把订单交过来的能力。
订单可以变,产能没那么容易跟着变
把上下游工序放进同一套体系,也意味着把更多投入留在自己账上。
厂房要建,设备要买,人员要培训。订单充足时,这些投入可以由更多产品共同承担;订单减少时,厂房不会缩小,设备也不会因为少接几单就免去折旧。
这正是制造生意与单纯倒买倒卖的一处区别。生产能力需要提前准备,销售需求却要到后来才逐步兑现。
申洲2026年上半年新增物业、厂房及设备约6.13亿元,同期这类资产计提折旧约6.69亿元。新增投入与折旧是不同口径:前者增加生产资产,后者把过去投入的成本分摊到使用期间,不能相减后就称为“省下的钱”。
因此,新增工厂带来多少利润,不能只看新增了多少产能。还要看订单什么时候到、良品率怎样、人员何时熟练,以及相邻工序能否接得住。
这轮利润变化也不能只归咎于闲置产能。
在2026年中报里,申洲把毛利率下降与汇率、部分客户订单波动、工资及退休福利费用上升、海外扩产增加人员,以及化纤原料成本上升等因素联系起来。公司披露,生产相关人工开支占收入的比重上升约两个百分点。
这是公司的经营解释,公开报告没有把每个因素分别造成多少毛利率变化完整拆出来。我们不能挑其中一个,就宣称找到了全部原因。
但经营约束是清楚的:当收入承压、成本又不能同步下降时,工序整合带来的效率优势,也会受到考验。
海外布局同样如此。多地生产给了客户更多供给选择,也增加了基地建设、人员培养和跨区域协调的工作。把工厂搬到工资较低的地方,并不足以算出最终成本;只有设备、熟练度、配套和订单一起运转,报价才有意义。
利润之外,还要留得住现金
衣服做出来,不等于所有资金都已经回来。
原料、在制品和成品需要占用资金,向客户交付后还可能形成应收款。制造企业要为下一批订单继续准备,不能只等上一批收入在利润表上出现。
申洲2026年上半年经营活动产生的现金净额约19.24亿元。这是经营流入流出相抵后的结果,并不等于全部可以分掉的钱:设备投入、融资和分红等,还在现金流量表的其他部分。
评价这样的制造企业,毛利率值得看,客户关系值得看,资金能不能支持下一轮交付也值得看。只看其中一个,都会把生意说得过于轻松。
申洲提供的启示,并不是所有工厂都该自建面料基地。没有足够订单和管理能力,多接一道工序,就可能多养一份闲置成本。
它说明了另一种积累利润的办法:把客户很难单独组织好的生产协作做扎实,并让这份能力持续被订单使用。
对这样的工厂,最有分量的评价,发生在客户下一次排采购计划时。上一批交得好,还要在新的价格、数量和交期要求下,继续交得出来。