免健告的百万医疗险,说白了就是不用填健康问卷,高血压、结节、糖尿病这些情况也能买进去。
目前主要有两款:太平洋健康的蓝医保免健告2027(10月26日上市),和众安的众民保2026甄选版。
蓝医保免健告2027有两个计划。本文以计划一为主要对象,计划二作补充。
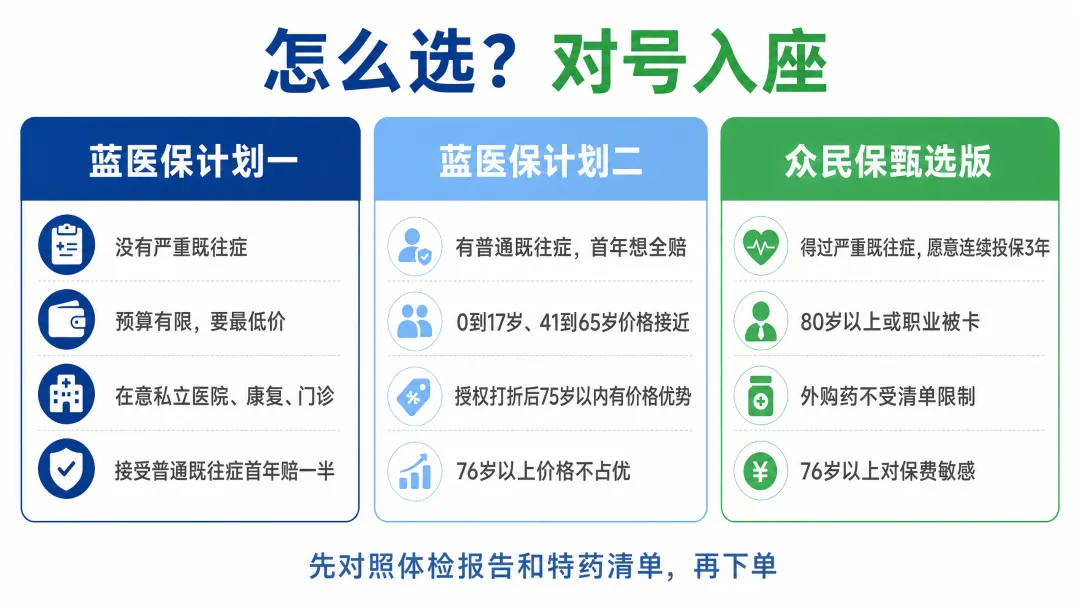
先给结论,方便你对号入座:
没有严重既往症,或者不在乎严重既往症:蓝医保计划一,价格全年龄段都占优,责任也有自己的长处。想首年就全额赔普通既往症,并且预算够:蓝医保计划二或众民保,看年龄。已经得过严重既往症,还想以后能赔:众民保甄选版,这一项蓝医保做不到。一、先看能不能买
职业:蓝医保限1到6类,高危职业不能买;众民保不限职业。80岁以上或职业被卡的,只能选众民保。
二、责任对比
01既往症:要分两种情况看
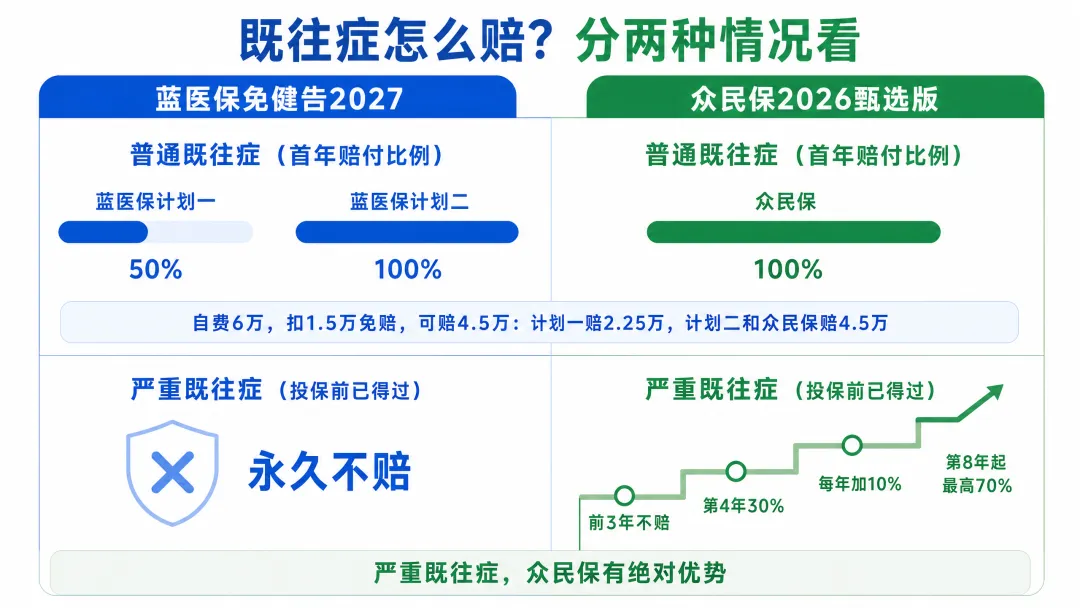
(1)普通既往症,比如没有并发症的高血压、甲状腺结节、随访中的低级别结节。两款都能赔,差别主要在第一年:
举个例子:住院总花费10万,医保报4万,自费6万,扣掉合并的1.5万免赔,可赔4.5万。
所以,对普通既往症来说,计划一是拿首年少赔一半,换更低的保费。如果你打算首年就用得上,就选计划二,或者众民保。
(2)严重既往症,也就是肿瘤、严重心脑血管病等五大类,投保前已经得过的。这一项两款差别很大:
蓝医保免健告2027(计划一、计划二都一样):永久不赔,续保多少年都不赔。清单还比众民保更长,多了肝内胆管炎、一型糖尿病、结核病、毒性弥漫性甲状腺肿、血管炎这5种。众民保2026甄选版:连续投保满3年,第4年起开始赔。第4年30%,之后每年加10%,第8年起最高70%。前3年不赔,中途断保要重新算。算笔账:投保前得过肺癌,复发后医保结算完自费11万。
众民保2026甄选版:严重既往症单独扣1.5万免赔,剩9.5万,第4年赔2.85万,第8年起最高赔6.65万。这一项上,众民保2026甄选版有绝对优势,蓝医保没有对应的责任。如果你或家人属于这一类,其他对比都可以放在后面。
补充一点:众民保2026甄选版的“相伴权益”是二选一,要么解锁严重既往症赔付,要么让免赔额逐年降到1万。选了前者,免赔额就不降了。
02药
蓝医保免健告2027:肿瘤特药276种,比众民保多26种。清单外的一般外购药,只管2027年前上市的,受清单限制。众民保2026甄选版:特药250种。清单外的一般外购药不限上市时间、没有清单,符合条件的都能报。蓝医保的特药清单更长,但清单外的路更窄;众民保清单短一点,但清单外的口子更大。哪个更合适,要看你关心的药在不在清单里。
03医院
蓝医保免健告2027:公立医院,加186家私立。三博脑科、陆道培、北大国际、京都儿童都在里面。想去私立专科医院的,蓝医保更合适。
04康复和门诊
康复:蓝医保不限病种,出院60天内进入康复期,之后康复天数不限,报80%。众民保只覆盖16种特定疾病,确诊180天内,指定机构报80%,其他二甲以上医院康复科报60%。门诊:蓝医保可以附加门急诊,保额和免赔和住院共用。众民保没有,只有住院前后30天和特殊门诊。这两项,蓝医保免健告2027覆盖更宽。
05免赔额
两款都是1.5万,社保内外合并算。众民保2026甄选版有相伴权益可以选:连续投保满3年后,免赔额每年降1000,最低降到1万。蓝医保一直是1.5万。
06服务
护工:众民保一般疾病给5天;蓝医保限大病或疑似,8天7夜。各有各的强项,看你更可能用到哪一项。
07产品成熟度
蓝医保免健告版去年才上市,目前只迭代过一次,续保稳定性,市场上可参考的信息还不多,但蓝医保毕竟是出自国内排行前三的太平洋保险,也是世界500强。
众民保已经迭代4年,每年都能升级续约,理赔后也没有听说被拒绝续保。
三、价格
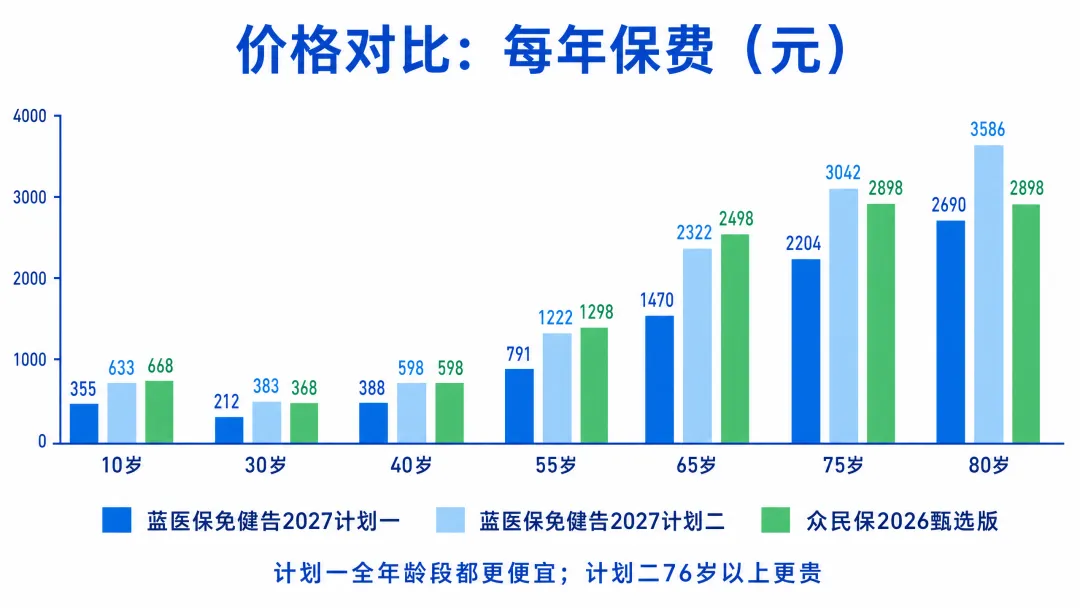
下面是有社保、年交、必选加特药的保费,众民保取2026甄选版:
08计划一:全年龄段都更便宜
在0到80岁每一个年龄段,蓝医保免健告2027计划一的原价都低于众民保2026甄选版,不需要打折。
0到70岁:大概是众民保的五成到六成多,也就是便宜三到四成以上。比如30岁212元对368元,55岁791元对1298元,65岁1470元对2498元。71到75岁:2204元对2898元,约为众民保的76%。76到80岁:2690元对2898元,差距缩小到约7%。另外,授权医保记录并通过筛查的情况下,还能再打85折,整体价格还能再降低15%左右。
对于家里有老人的,又没得过严重既往症的,价格能便宜不少。
09计划二:优势在特定年龄段
计划二比计划一贵不少,和众民保比,优势就要分年龄看。
不打折的原价:
明显便宜:16到17岁,393元对668元,约为众民保的59%。小幅便宜(便宜1%到7%):0到15岁,31到35岁,41到65岁。比如55岁1222元对1298元,65岁2322元对2498元。更贵:18到30岁,贵4%到7%;71到75岁,贵约5%;76到80岁,贵约24%,比如80岁3586元对2898元。授权医保、打85折后:计划二在0到75岁都比众民保便宜,大致便宜10%到20%,16到17岁便宜一半左右。只有76到80岁仍然更贵,约贵5%。
打折的前提要注意:需要授权医保数据筛查,通过才有;而且理赔过之后,次年就恢复原价,并不是终身保证的。
所以更保守的看法,是按原价来比。相当于牺牲第一年50%的理赔金额,就可以享受更为低廉的价格了。
四、怎么选
什么情况下优先考虑蓝医保计划一:
什么情况下优先考虑蓝医保计划二:
年龄在0到17岁,或者41到65岁,价格和众民保差不多甚至略低;授权打折后,75岁以内都有价格优势。什么情况下优先考虑众民保甄选版:
投保前得过严重既往症,希望连续投保3年后能解锁赔付。看重外购药不受清单限制、护工陪诊更宽、住院垫付之外的服务。最后说几句
免健告解决的是买不买得到,不是什么都赔。
买之前做两件事:第一,把体检报告拿出来,对照条款里的五类严重既往症清单逐条看。在清单里的,蓝医保永久不赔,众民保要等满3年。如果没在,恭喜你。第二,如果既往症在清单里且正在吃的药,尤其是靶向药,去对照特药清单看看是不是都包含了。这两步比看任何测评都实在。