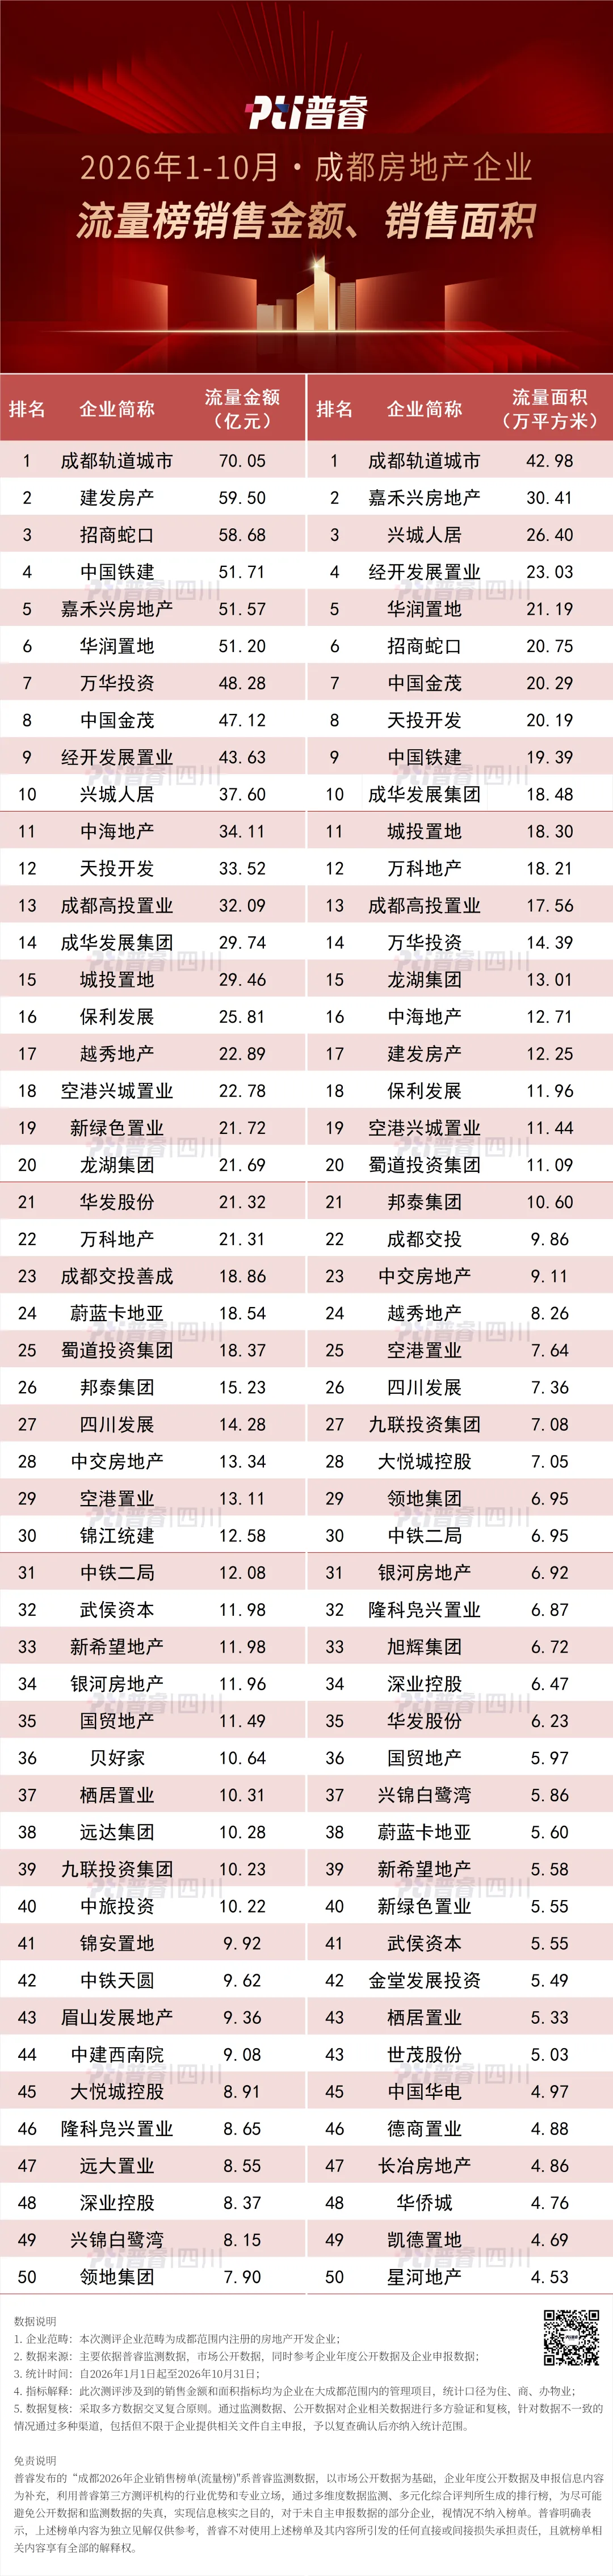
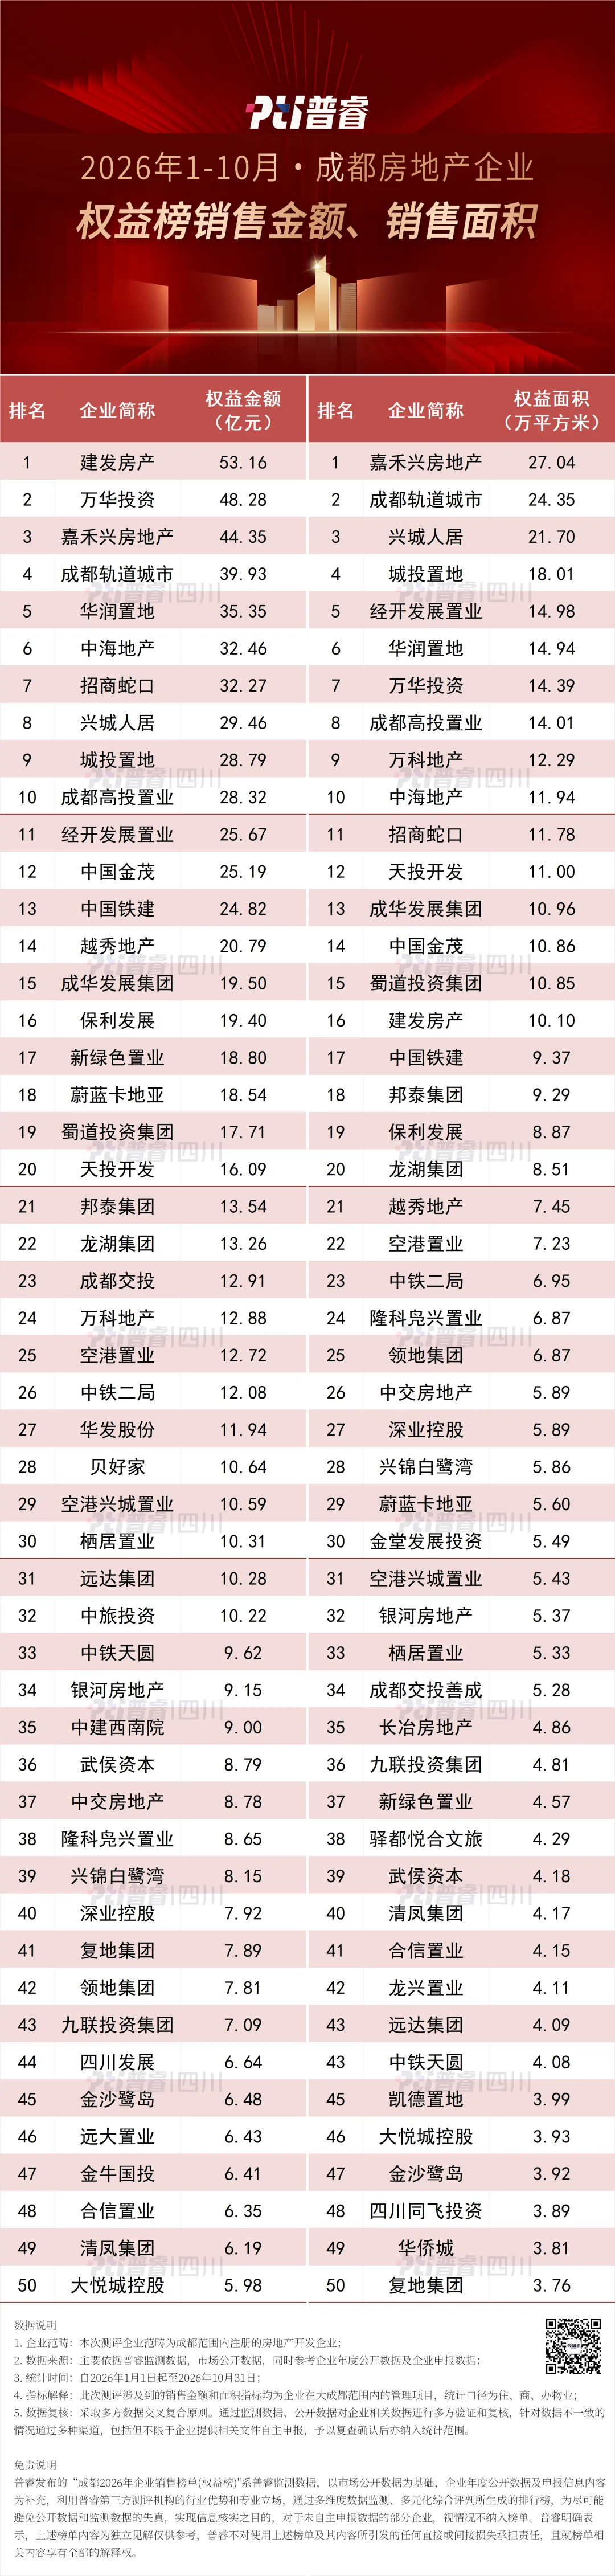
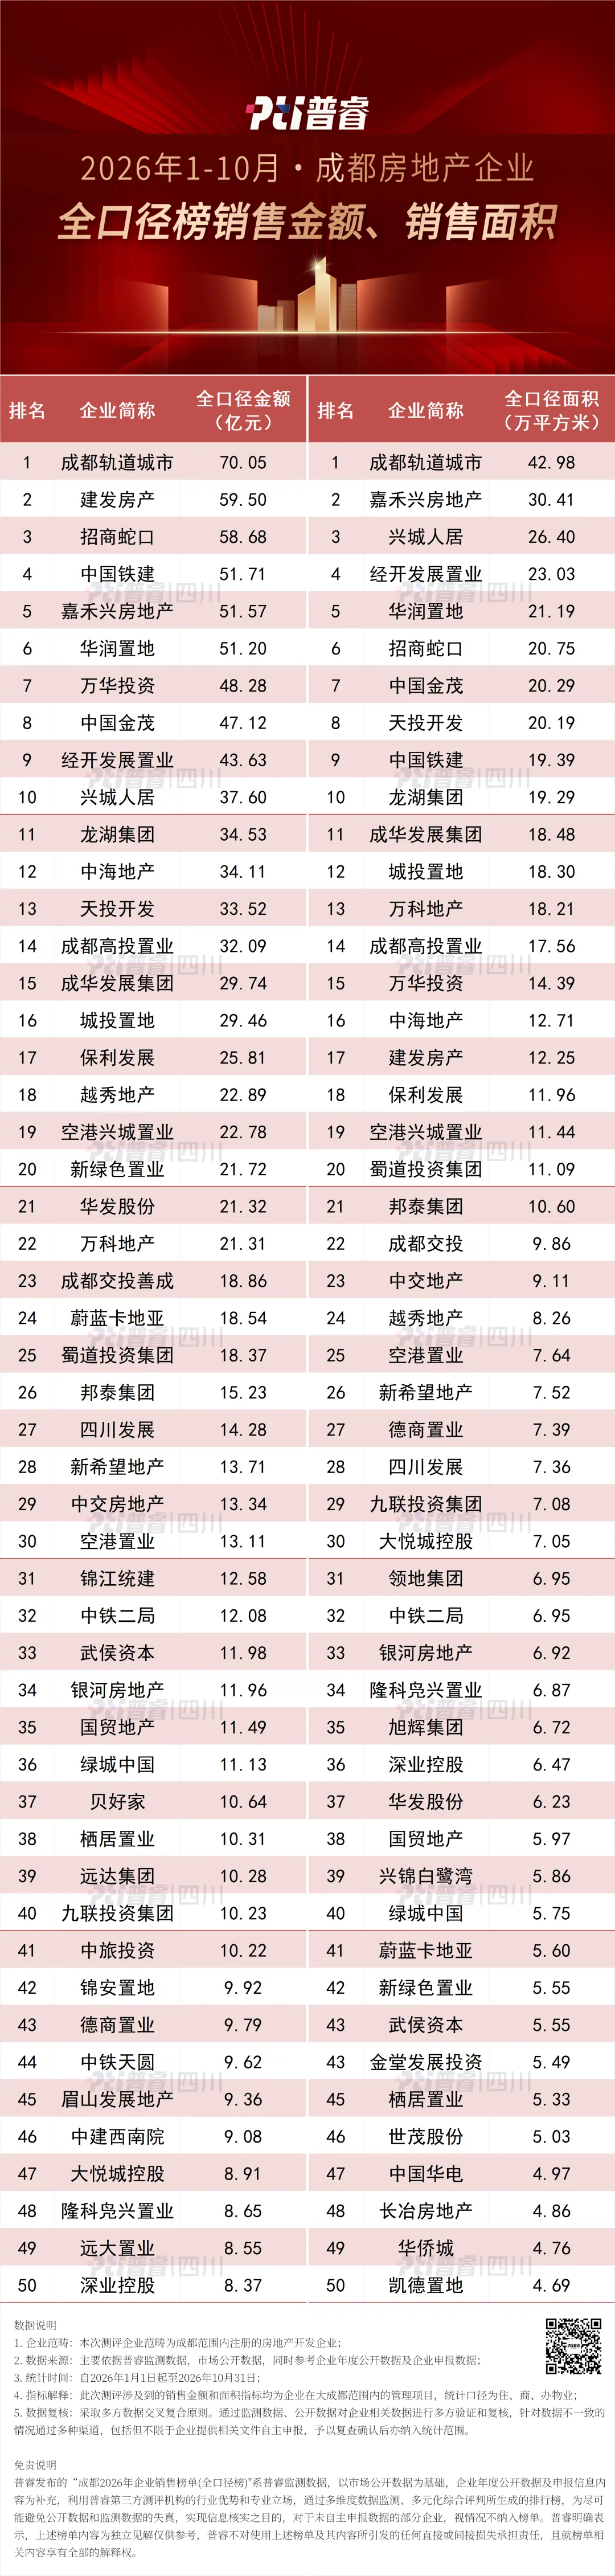
2026年1-10月,成都房企销售金额TOP50合计实现1179.2亿元、588.7万㎡。以两个榜单同时入选的46家可比房企测算:1-9月累计销售1046.6亿元,月均116.3亿元;而10月单月仅新增83.5亿元、41.9万㎡,分别较前期月均水平降低28.2%和30.7%。
1-10月销售金额TOP10房企合计销售额约519.33亿元,销售面积 TOP10房企合计成交面积约243.11万㎡,为历年同期低点。
销售金额最高的是成都轨道城市,以约70.07亿元销售额、42.98万㎡销售面积蝉联金额、面积双榜冠军。
销售金额第二名建发房产和第三名招商蛇口差距微小,仅约0.82亿元;第四名至第六名中国铁建、嘉禾兴、华润置地均为51亿元水平,最大差距0.51亿元,排名更迭概率较大。
销售金额TOP5房企中最值得关注的是嘉禾兴。
一方面,这是TOP5企业中唯一一家民企,且为本土民企,这在成都市场相当罕见,以往前五民企或为龙湖,或为万华。
另一方面,嘉禾兴重仓成都二圈层,成交均价相对偏低,能冲进销售金额TOP5,意味着其销售面积相当之高,旗下多个项目均实现逆市热销,1-10月房企销售面积仅次于成都轨道城市排名第二。
①单月供应为年内最低
截至10月29日,1-10月大成都商品住宅累计供应和成交分别为671万㎡、647.76万㎡,供需基本平衡。
单月供应31.35万㎡,为今年以来最低水平;成交59.82万㎡,环比仅增加1万㎡左右,为今年来的中低水平。
②5+2区供应最高
从单月区域供应特征来看,5+2区域为新房主要供应来源,单月新房供应13.61万㎡,占全市总量的43.4%;近郊供应9.81万㎡,远郊7.93万㎡。
③三大片区价格成倍增长
在全年成交总量上,5+2区略高于近郊区域。但就10月单月成交量来看,一圈层未能占据主导。
三大片区分别成交18.35万㎡、20.72万㎡、20.75万㎡。成交价格差距上,三大片区几乎成倍增长,形成明显梯度:5+2区均价28167元/㎡、近郊14475元/㎡、远郊7644元/㎡。
①10月仅2宗地低溢价成交
10月成交的20宗地块中,绝大多数为底价成交,仅2宗地块低溢价成交,分别为锦江生态带银河地块(1.09%)、天府总部商务区越秀地块(0.38%),平均溢价率仅0.13%。
②土地市场量价齐缩
2026年1-10月成都涉宅用地成交83宗,计容总建面501.9万㎡,成交总价375.5亿元,成交总价同比下降39.4%,进入近五年最低区间。
③平均溢价率回落至低点
回顾历年同期,2022-2025年成都涉宅用地平均溢价率连续上行,到2025年达到高点16.04%;2026年溢价率明显走低,1-10月成都涉宅用地的平均溢价率为3.02%,较去年同期回落幅度较大。
④成交楼面价回到五年低位
2026年1-10月成都涉宅用地平均成交楼面价7308元/㎡,同比下降25.6%,但同期成交幅数仅降12.6%。幅数降幅明显小于总价降幅,说明成交价有所下降或成交重心向低单价区域迁移、地块整体规模缩小。
伴随全国十余城陆续落地现房销售执行细则,房地产行业新一轮竞争周期正式开启,业绩走势、规模排位与产品赛道均呈现出明确的分化新特征。
①四季度收官承压,全年大概率前高后低
10月单月销售规模较年内月均水平回落近三成,市场成交动能边际走弱态势明确。若11-12月房企未启动集中供货与备案冲刺,TOP50房企全年销售规模同比承压将成为大概率事件,新房市场全年业绩“前高后低”的趋势已基本锁定。
②榜单位次进入“微差博弈”阶段
1-10月,销售金额第2和第3名差距仅0.82亿元,第4-6名差距仅0.51亿元,TOP20门槛21.72亿元,TOP30门槛13.11亿元,单月一次集中备案即有可能改变排名。年末榜单的最终名次,将取决于11-12月的推货节奏。
③产品向两端靠拢,中间赛道去化压力大
当前市场产品竞争呈现清晰的“两端集中”格局:高端项目凭借核心资源与稀缺性支撑溢价空间,以高货值托举销售金额;刚需及首改类走量项目通过严控总价门槛,同步拉动销售面积与规模增长。而中端改善赛道,因产品同质化严重、客群重叠度高,成为当前市场竞争最激烈、去化承压最显著的区间。