预算有限,给孩子的重疾险怎么选
- 更新时间 2026-10-31 10:21:05
上周在后台收到一条留言:“孩子刚满月,想买份重疾险,看了一圈报价有点懵,同样是50万保额保终身的,有的三千出头,有的要到四千多,这些产品差在哪了?贵的是不是更好一些?”
这个问题挺典型的。
给孩子买重疾,家长心里其实就两笔账:一是保障够不够用,二是每年这笔钱交着有没有负担。
今天就拿爱心人寿守护神2.0少儿重大疾病保险(互联网)当样本,把价格和保障拆开说一说。
先说个笼统的结论:它的价格在同类中算是偏低的,基础责任给得也挺实在。
一、先算钱。
以0岁宝宝、50万基本保额、保终身、30年交为例:
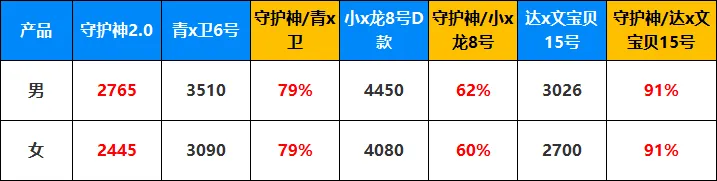
守护神2.0大概是青x卫的8折、小x龙8号的6折、达x文宝贝15号的9折左右。
单看价格是不贵,但我的第一反应是:会不会在保障上省了?
往下看。
二、基础责任:就算不额外加钱,也够用。
它的必选责任本身就带了不少东西,挑几个家长平时问得多的说:
130种重疾赔1次,100%基本保额;
30种中症,每次赔60%;
45种轻症,每次赔30%,中症和轻症合计最多赔6次;
少儿特疾20种额外赔120%;少儿罕见病20种额外赔200%,各1次。
儿童阶段高发的那几类大病,责任里是单独加码的。
真正让我觉得值的是这几项自带责任,很多产品是要另外掏钱附加的:
恶性肿瘤拓展金:先确诊原位癌或恶性肿瘤-轻度,之后发展成重度,额外赔100%保额。(从轻到重这一段,也接上了。)
特定疾病移植额外给付:18岁前因约定疾病做骨髓、干细胞或器官移植,额外赔80%保额。(移植的花费,不用我多说~)
质子重离子关爱金:30岁前确诊重度恶性肿瘤,在指定机构做质子重离子治疗,额外赔50%保额。
保费补偿:交费期内首次确诊重疾或中症,除疾病赔付外,还把已交保费退回来。
保费豁免:孩子确诊轻症、中症或重疾,后续保费不用再交,保障继续。
为什么我觉得这几项重要?看数据就明白了。
据《国家儿童肿瘤监测年报》(国家儿童肿瘤监测中心,2023年4月发布),白血病长期居我国儿童肿瘤发病首位。
孩子一场大病,花的远不止那点医疗费,家长请假的收入损失、后面几年的康复开销,都是实打实的压力。
这些额外赔付,补的就是这个缺口。
三、所有可选责任都不强制捆绑,按自己的预算搭配。
比如↓
1、疾病关爱金:保终身版,60岁前重疾额外赔100%、中症50%、轻症10%;保30年版是前10年同比例。
这个责任相当于拉高孩子青壮年阶段的赔付力度,这个阶段风险高,更高的保额可以给到更充足的保障。预算比较多的,可以考虑附加。
2、投保人豁免:如果家长(投保人)发生重疾、中症、轻症、身故或者高残,可以豁免后续剩余全部保费,孩子保单继续有效。
相当于给缴费的家长也加上一层防护,避免大人遭遇风险,无力继续缴纳孩子保费。
3、多次赔:不同种重疾间隔1年,最多再赔3次,依次是120%/140%/160%。
如果第2‑4次确诊重疾是少儿特疾,每次额外再赔120%保额;如果是少儿罕见病,每次额外再赔200%保额。
得过一次重疾之后,未来依然还有再次患病风险,附加这项,给孩子多重保障。
4、重度恶性肿瘤二次给付:间隔3年再次确诊,赔100%,新发、复发、持续、转移都算。
给最怕复发的癌症再上一道锁。
5、身故或全残:18岁前赔已交保费与现金价值的较大者,18岁后赔基本保额。
6、重疾后中端医疗保险金:30岁前初次确诊重度疾病,后续相关医疗费可报销,0免赔,首年50%保额、累计最高100%;经社保结算报100%,未经社保按80%。
弥补重疾险一次性赔付之外的长期治疗花销缺口。
四、不同预算怎么选?
这里没有标准答案,看各家实际情况:
✅如果现在手头紧一点,就先把保额做上去,选保30年版本,必选责任先落实;
✅预算中等,可以保终身,加上疾病关爱金,把成年后的赔付力度拉高;
✅预算宽松,再叠上重疾多次和癌症二次,长期保障更完整。
顺便提一句投保规则:出生满28天到17周岁可投,等待期180天,支持智能核保;保30年支持趸交/5/10/15/20 年交,保终身还多了30年交,摊到每年压力也更小一些。
基本保额方面,北京、上海、江苏、广东、浙江、福建最高可投80万,其他地区最高60万,具体以投保时的规则为准。
最后说句实在话:给孩子买保险,不是为了用上它,而是万一真遇到事,大人能少一点手忙脚乱,多点底气陪孩子把病治完。
至于适不适合你家,还是要对照自家预算和孩子的情况看条款,别只盯价格。
提示:本文为产品信息梳理,不构成投保建议;保费测试不同年龄、性别、交费期报价会有差异,以上均为特定条件下的测算,仅供参照,实际以投保时为准;具体保险责任、赔付条件、免责条款等以保险合同及保险公司官方条款为准。
—END—
谢谢你耐心读到这里^_^
