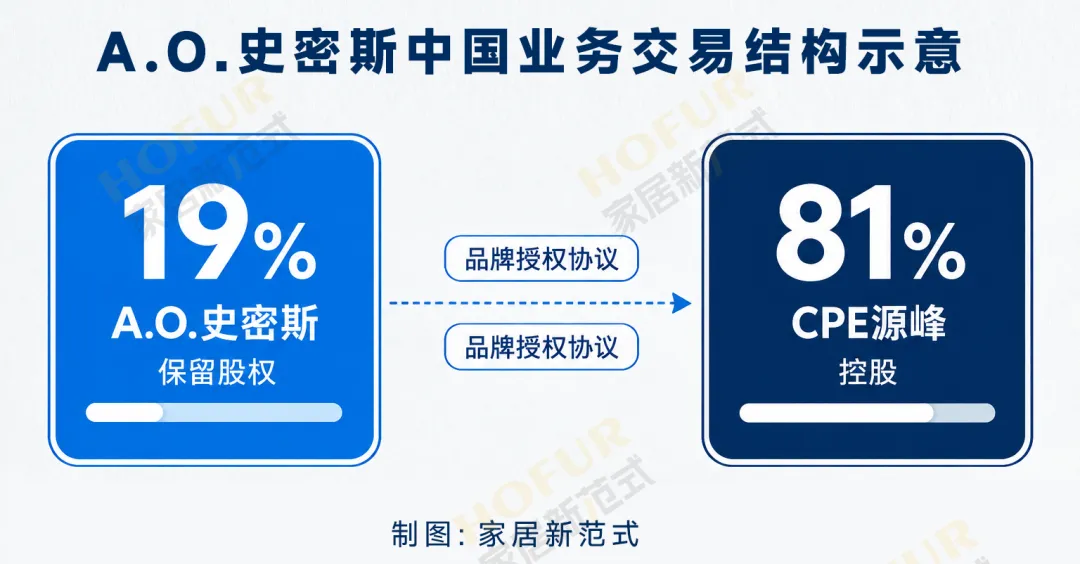
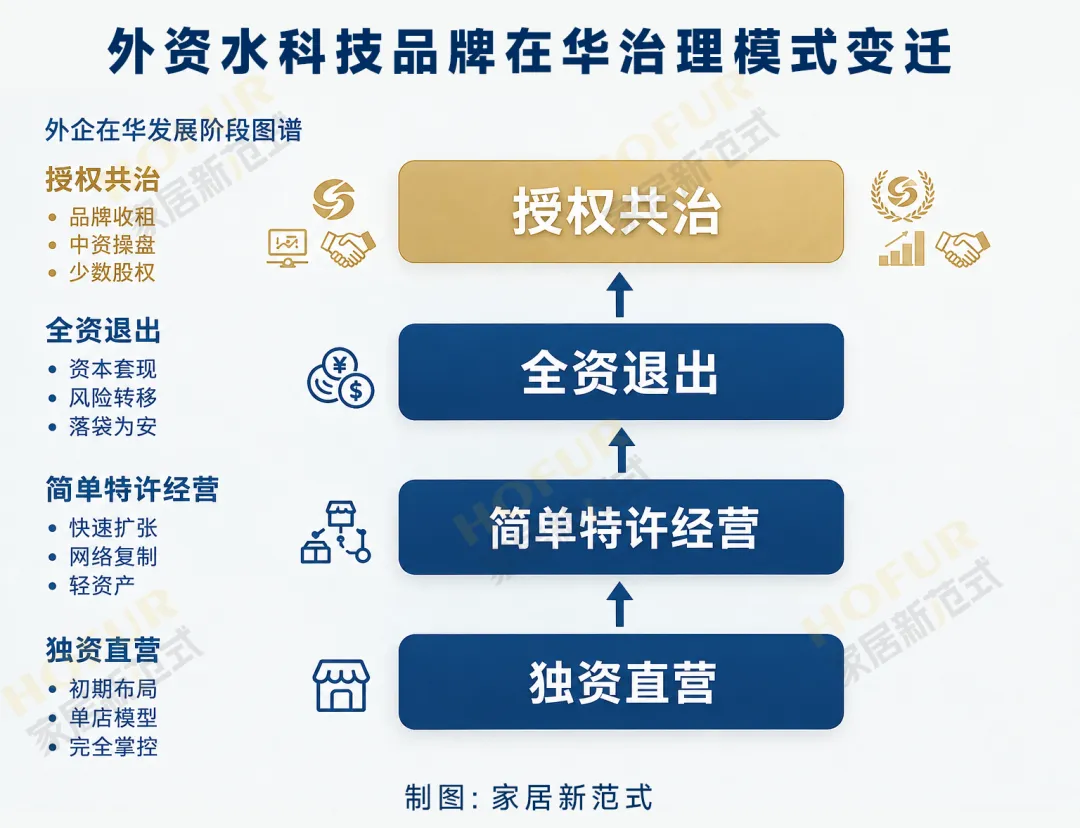
新控股方CPE源峰属于控股型另类资产管理机构,并非产业运营企业。汉堡王中国、猛犸象等案例,都采用相似运作思路,接手认知度高但增长陷入瓶颈的外资品牌,依托本土团队重构渠道与成本,三至五年通过现金流改善完成二次资本化退出,这也是私募股权投资的典型路径。
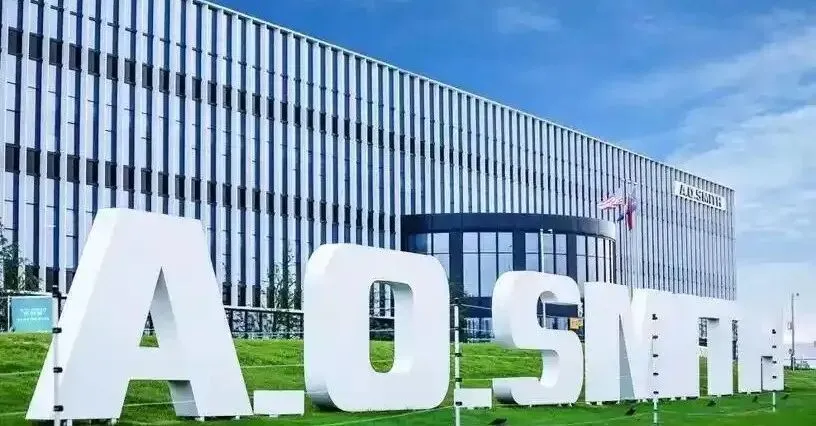
A.O.史密斯中国拥有扎实基础,数十年积累的高端市场心智、成熟的销售与服务网络、完整的水科技研发体系依然存在。短板同样突出,跨国总部决策链条冗长,价格带持续受到海尔、美的、卡萨帝、COLMO、安吉尔等国产品牌挤压。
接手之后,业务大概率沿着三条主线调整。
非水厨电品类权重下调,聚焦热水器、净水、软水核心赛道,但水系统、全屋舒适场景依旧是长期发展方向。渠道模式转型,从单纯压货转向装企、设计师渠道以及存量焕新服务。产品逻辑升级,不再单一售卖净水单机,转向整套全屋水系统解决方案。
作为私募资本,CPE追求明确投资回报,不会只维持品牌调性。复购水平、服务留存、客单提升,才是核心考核指标。
品牌授权费,对美方是长期“收租”的现金流,对CPE则是未来退出估值的关键变量。