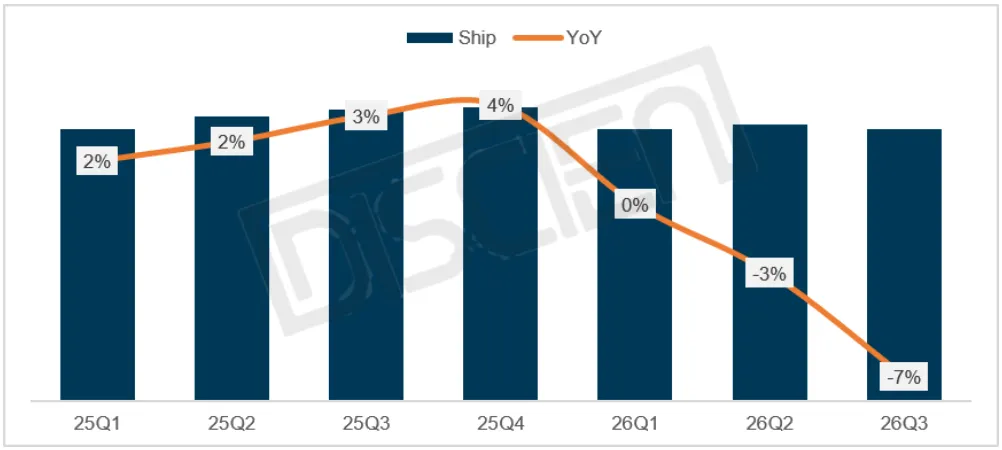
2026年前三季度全球MNT品牌出货表现承压,一方面C端市场因存储等上游零部件价格上涨影响,终端需求低迷,特别是中国市场降幅较大,且Q3因Scaler IC供应紧张及涨价,整体市场表现进一步承压;另一方面美伊地缘冲突、美联储加息等宏观不利因素持续发酵,影响B端市场出货。据DISCIEN(迪显)《全球MNT品牌出货月度数据报告》统计,2026年前三季度全球MNT品牌出货出货93.1M,同比下降3.3%,其中Q3出货30.9M,同比下降7%。
图一:全球MNT整机季度出货规模
数据来源:DISCIEN 单位:M,%
从区域市场来看:
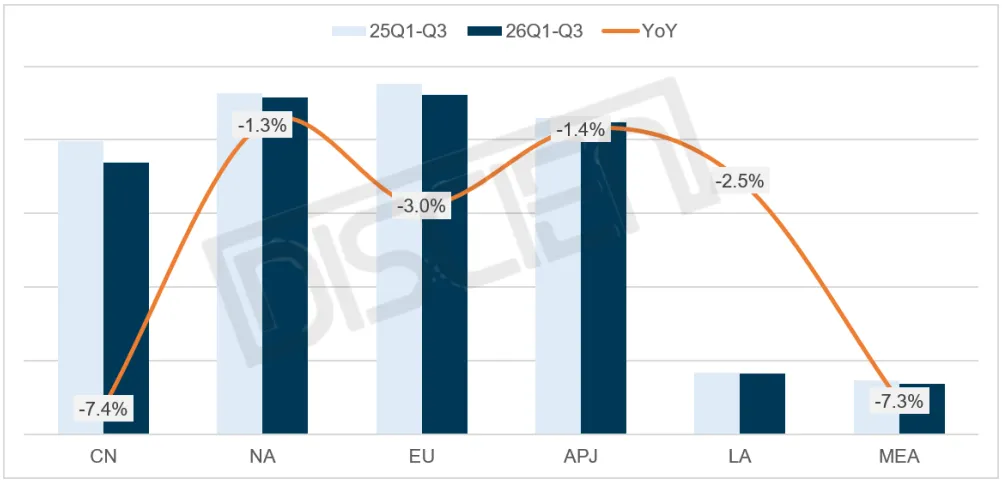
中国(CN):前三季度出货18.4M,同比下降7.4%。国内市场内需分化叠加上游成本高企是核心矛盾。消费端处于前期政策红利释放后的需求修复阶段,消费购买力偏弱;存储、Scaler IC、板材等原材料涨价持续压制终端市场活力。商用端,国内固定资产投资整体走弱,尽管政府、教育、高端制造采购对中高端机型形成一定支撑,但拉动效果有限。展望Q4,国内出货预计延续下滑态势。
北美(NA):前三季度出货22.9M,同比下降1.3%。美国经济呈现增长放缓但具备韧性、通胀反复、货币政策收紧的特征。AI基础设施持续投入带动云、数据中心相关商用需求,但是传统企业IT预算趋于谨慎。消费市场两极分化明显,高收入群体支撑部分消费增长,普通居民受高通胀、高利率挤压,消费意愿不足。OLED、MiniLED 高端产品接受度提升,但入门级产品受涨价与利率影响需求疲软。7月新版301关税落地进一步增加贸易成本。Q4整体出货仍面临下行压力,但年末购物促销季、S16全球电竞赛事落地美国,将拉动电竞细分显示器需求,形成结构性机会。
欧洲(EU):前三季度出货23.1M,同比下降3%。中东冲突导致欧洲天然气价格一度上涨40%-50%,推高制造业和物流成本,企业IT预算收紧,消费电子折扣促销空间被压缩。但其中,德国得益于大规模政府支出商用市场需求有所缓和。随着欧央行6月、9月两次加息25bp,融资成本上升也抑制部分消费,全球债券收益率飙升,导致整体环境进一步恶化。通胀持续处于高位、金融环境急剧收紧,经济增长面临的下行风险正在不断累积,预计Q4需求持续存压。
亚太(APJ):前三季度出货21.2M,同比下降1.4%。亚太市场作为主要市场之一,在复杂的外部环境中本地区经济展现出较强韧性。但霍尔木兹海峡冲突对亚洲能源供应链冲击导致油价上涨推高制造业成本,特别是美国新301关税后,进一步弱化东南亚生产基地成本优势。加之印度、越南、菲律宾、印尼因能源价格上涨,通胀风险加剧,物价上涨已直接冲击民生需求。预计亚太区域Q4整体出货或将承压。
图二:全球MNT整机前三季度出货分区域表现
数据来源:DISCIEN单位:M
主要品牌表现综述:
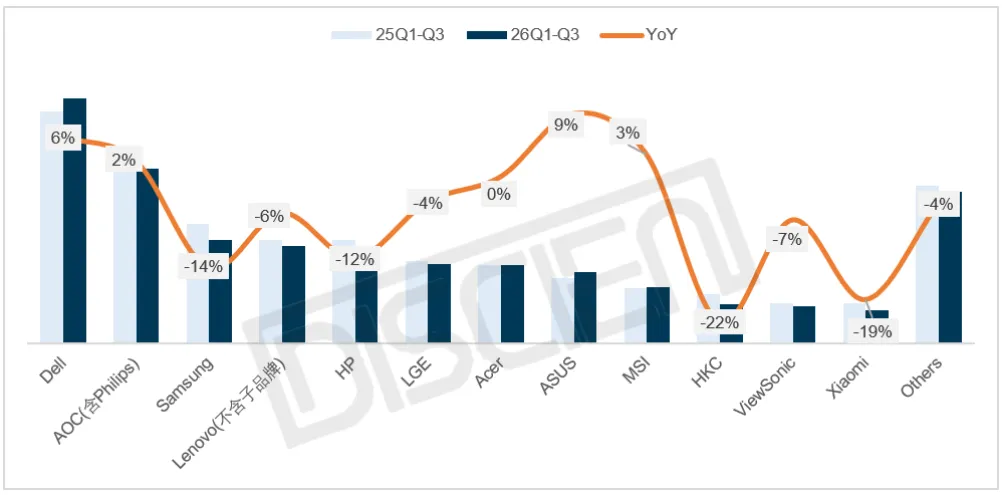
Dell(戴尔):前三季度出货18.2M,同比增长6%,稳居第一。Dell出货表现稳健,北美、欧洲、亚太三大区域合计占比超8成。商用业务依靠北美人工智能相关投资推动同时挤占竞争对手北美市场份额,加之自身产品迭代共同推动出货增长。产品策略调整加速,目前消费业务逐渐规划144Hz、165Hz办公类产品,整体出货稳步增长。但美国通胀提升,美联储加息或对其Q4整体出有所影响,预计全年出货24.5M。
AOC(含Philips):前三季度出货13.0M,同比增长2%,排名第二。AOC的主要出货市场为中国和欧洲,合计占比超七成。其中主品牌AOC受到国补需求透支影响,但通过积极营销策略、国内网吧市场支撑、以及细分市场OLED出货支撑下,对冲国补及存储价格上升影响。此外,AOC较早布局国产化IC,在Q3 Scaler IC缺货及涨价环境下,整体表现良好。Philips则在海外市场拓展有所成效。预计全年出货17.5M。
Samsung(三星):前三季度出货7.7M,同比减少14%,排名第三。三星的主要市场为北美、欧洲及亚太,以B2C业务为主,合计占比近九成。三星前三季度表现下降,一方面因其主要产品主要通过自有工厂生产,整体运营成本较高,其次MNT关税降为0%,越南主要生产关税红利锐减,生产成本进一步承压,产品竞争力降低。其次品牌策略逐步收缩低端市场,重点布局OLED及中高端市场,出货自然表现下降。目前三星积极扩大外发比例降低生产成本,预计Q4出货环比有所恢复,预计全年出货10.6M。
图三:MNT品牌前三季度出货及同比表现数据来源:DISCIEN 单位:M,%
Lenovo(联想)不含子品牌:前三季度出货7.2M,同比减少6%,排名第四。Lenovo的主战场为中国和欧洲,合计占比超六成。在国内市场,品牌聚焦政企采购与教育等商用领域,出货略有增长;但受欧洲商用需求疲软、高能源成本抑制企业支出、地缘政治导致供应链成本上升及本土合规门槛提高等因素整体销量受阻,进而影响全球出货表现。预计全年出货9.9M。
HP(惠普):前三季度出货6.7M,同比减少12%,排名第五。HP的出货区域以欧美为主,与Dell类似。但组织架构的调整影响,产品策略延续性不足,其在产品更新、成本转嫁能力和渠道韧性上暂时处于劣势,Q4出货或持续承压,预计全年出货8.8M。
LGE(乐金):前三季度出货5.8M,同比减少4%,排名第六。与三星类似,LGE的主要市场为欧美及亚太的B2C市场。LGE在整体运营成本上同样存在压力,但其主要生产基地仍以大陆为主,且供应商选择上以大陆代工厂为主,整体影响较少。LGE产品策略上同样以OLED、超宽屏等中高端产品为重心。预计全年出货7.6M。
台系品牌:Acer(宏碁)前三季度出货5.8M,同比持平,ASUS(华硕)前三季度出货5.3M,同比增长9%,MSI(微星)前三季度出货4.2M,同比增长3%。ASUS、MSI一方面凭借在IT领域的品牌影响力覆盖其MNT消费市场、引导用户需求,另一方面布局OLED市场,对冲存储涨价等大环境带来的市场空间萎缩,整体实现正增长。
其他国内品牌:HKC(惠科)26Q1-Q3出货2.9M,Xiaomi(小米)26Q1-Q3出货2.4M。国内品牌需求端受国补退坡与存储涨价导致DIY市场下滑的双重影响,成本端又受制于IC、上游板材等成本压力,供需两端承压,整体出货表现疲弱。
总结与展望:2026年上半年全球MNT显示器市场整体出货同比小幅下滑,Q3受Scaler IC 紧缺涨价影响,跌幅进一步扩大。存储涨价趋势下全球C端普遍走弱,国内叠加国补退坡影响,北美、欧洲居民被高通胀、高利率压制购买力。但电竞赛事、高端创作需求仍为细分市场的增量来源,市场红利向OLED等高附加值产品倾斜。
预计全年将延续前三季度的偏弱态势,全球显示器出货同比小幅负增长,市场处于存量调整区间,难有大规模反弹。Q4虽然有北美黑五、国内双11促销、电竞赛事拉动电竞品类,但Scaler IC紧缺、存储成本高企、海外宏观压力没有根本性缓解,仅能带来结构性改善,无法逆转大盘下行。
展望2027年,存储受AI算力需求拉动,供需缺口短期难以完全消除,成本压力仍会存在;但Scaler IC经过2026年的紧缺之后,国产主控芯片供给放量,芯片紧张局面有望缓解,成本端压力较26年下半年有所改善。产品端OLED显示器迎来快速渗透周期,头部品牌会持续加大OLED产品布局,逐步向中端价位段下探。区域端各区域复苏节奏不一,中国市场仍主要依靠政企商用支撑,欧美复苏偏慢,亚太新兴市场具备中长期潜力。行业已进入存量稳态发展阶段。