很多在多地流动工作、跨省交社保的朋友,临近退休都会纠结一件事:我到底在哪办退休?养老金差别大吗?能不能选养老金更高的城市退休?尤其是叶片、有机会在北京、深圳这类计发基数处于国内第一梯队的城市做选择时,更要仔细算账,不能想当然认为换个城市退休就一定划算。
参考 2025 官方计发基数:北京 12049 元 / 月,深圳 11293 元 / 月,多数二三线城市相比优势明显。
一、先看懂养老金公式:为什么大家会考虑在北京退休?
基础养老金计算公式:
基础养老金 = 退休当年本市养老金计发基数 ×(1 + 本人平均缴费指数)÷2 × 缴费年限 × 1%个人账户养老金 = 个人账户累计储存额 ÷ 计发月数
一句话看懂核心:养老金和退休地当年的计发基数强绑定。北京养老金计发基数长期处于全国高位,对比绝大多数普通城市有绝对优势,这也是不少北京非京籍劳动者考虑在北京办理退休的主要目的。
⚠️ 一个非常容易踩坑的关键点:你在外地缴纳的社保,归集转入北京之后,并不是直接沿用外地的缴费指数,北京会按照北京历年社平工资,重新核算你的【Z 实指数】(实际缴费指数)。简单解释:即使你在外地缴费时按当地较高档次缴费,在当地的缴费指数很高;这笔记录转到北京后,对比北京同期更高的社平工资,重新算出的 Z 实指数可能会变低,会在一定程度上抵消计发基数带来的优势。
个人账户里的钱是全额转移、不会打折的,不受这个指数重算规则影响。
二、非京籍,想要在北京退休,门槛是什么?
非京籍想把北京作为待遇领取地,规则卡得很严格,必须同时满足下面条件(国办发〔2009〕66 号):
- 在北京养老保险累计缴费满 10 年(硬性门槛,不够 10 年,非京籍不能在北京退休);
- 补充限制:男性 50 岁以后、女性 40 岁以后,才第一次在北京参保,一般会建立临时养老保险缴费账户。临时账户,不能在北京办理退休,到退休时,这个账户只能转回户籍地或者上一个满 10 年的参保地。
✅ 非京籍的逻辑总结:在北京交满 10 年 + 退休时养老关系在北京 + 总年限≥15 年 → 在北京退休;如果北京不够 10 年,哪怕其他地方交再多,也不能在北京退休,只能按规则转到上一个满 10 年的参保地,或者户籍地退休。
三、京籍(北京户口)在北京退休:要求、优势,以及灵活选择空间
✅ 京籍核心优势:户籍地兜底权
北京户籍不受 “在北京必须缴满 10 年” 这个门槛限制。只要达到退休年龄时,你的养老保险关系(参保地)在北京,同时全部养老保险累计≥15 年,就可以在北京办理退休。哪怕你早年在北京只交了 3 年、5 年,不足 10 年,依然可以在北京退休。
📌 结合一个典型案例(58 岁京籍,深圳养老满 10 年,北京也满 10 年),拆解规则:
- 如果一直留在深圳参保交到 60 岁:退休时养老关系在深圳,深圳缴费满 10 年 → 直接在深圳退休;
- 如果想改为在北京退休:需要提前回京参保(灵活就业即可),把养老关系切换到北京,并且一直维持在北京参保到退休;
⚠️ 重点提醒:不是回北京交 1 个月、办完转移就万事大吉。如果你转回北京交一小段,之后又回到深圳参保,退休时关系回到深圳,就会按深圳办理退休。外地只要有一个参保地缴费满 10 年,且退休时关系在那里,就优先在该地退休。
✅ 京籍的两条路径对比
- 路径 1:养老关系一直放在外地某满 10 年城市交到退休 → 在该城市退休,按当地计发基数核算养老金;
- 路径 2:退休前把养老关系落回北京,持续在北京参保至退休 → 在北京退休,按北京计发基数核算养老金。
✅ 额外提醒(京籍)
户籍地参保不会触发临时账户。哪怕你 58 岁才回北京以灵活就业参保,属于一般账户,完全可以正常归集各地社保、在北京办理退休。
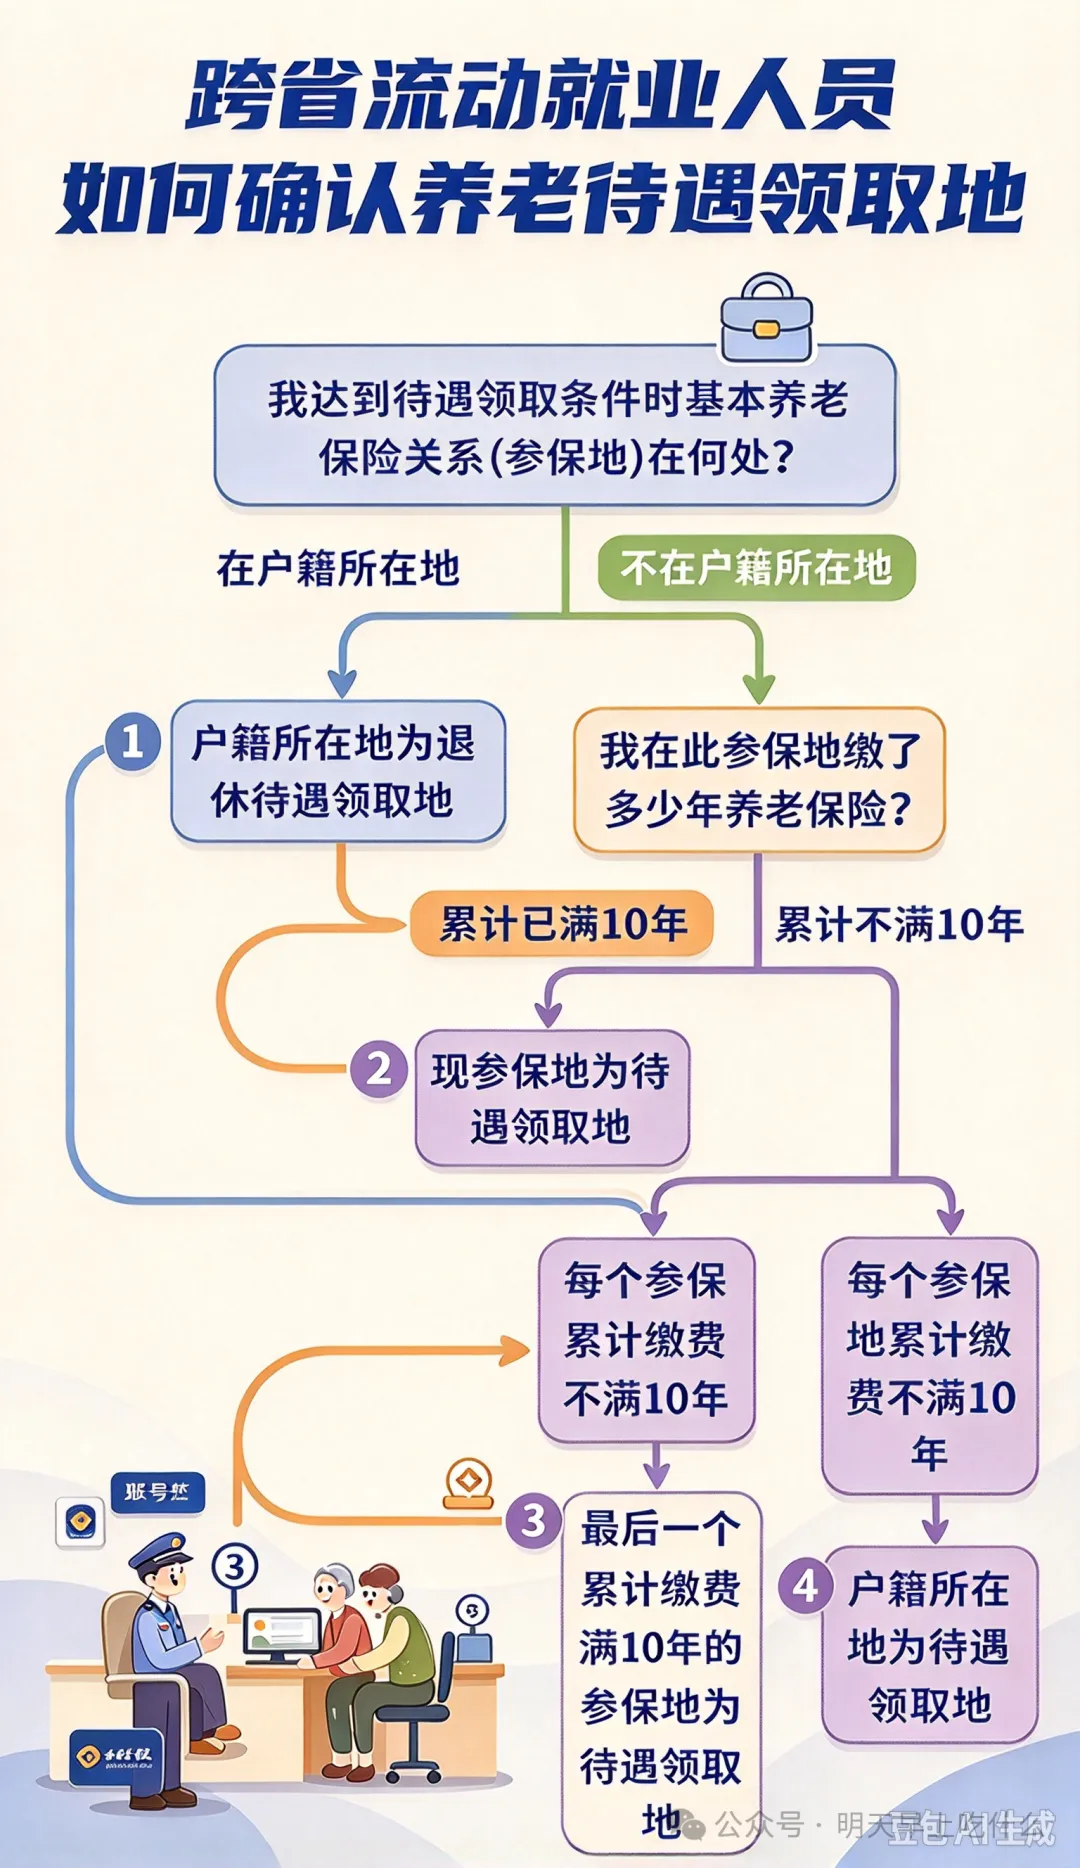
附:跨省养老待遇领取地判断流程图
流程图文字速览,方便大家对照自查:
- 达到领取条件时,养老关系在户籍地 → 户籍地为待遇领取地;
- 养老关系不在户籍地: - 当前参保地累计缴费满 10 年 → 当前参保地退休; - 当前参保地不满 10 年 → 转到最后一个缴费满 10 年的参保地退休;
- 如果所有参保地缴费都不满 10 年 → 全部归集回户籍地办理退休。
写在最后
退休地选择没有绝对的 “最优解”:像北京、深圳这种基数接近的城市之间切换,计发基数带来的差距本身不大,再叠加 Z 实指数重算、医保异地待遇、后续每年养老金上调政策差异等因素,最终收益差距往往比大家预想的更小。大家做决定前,可以拨打 12333,分别咨询目标退休地和当前参保地人社部门,提前核算大致待遇,再决定要不要转移社保。