| | | | |
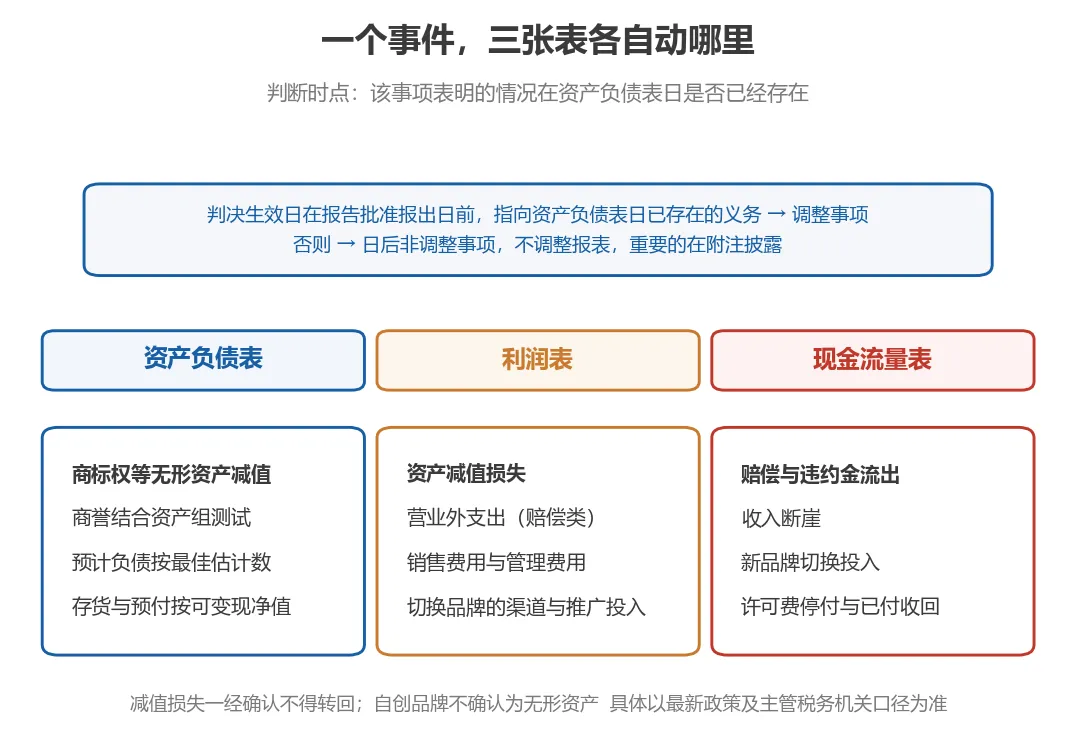
| 无形资产减值(准则第8号第五条第(二)(五)项);商誉结合资产组测试(第二十三条);减值一经确认不得转回 | 无形资产损失按25号公告第三十八条备资料;未经申报不得扣除(第五条);实际资产损失在实际发生且会计上已作损失处理的年度扣除(第四条) | 商标注册证、许可合同及备案、评估报告、减值测试模型与假设 | 评估:无形资产评估与减值测试;审计:减值金额与披露 |
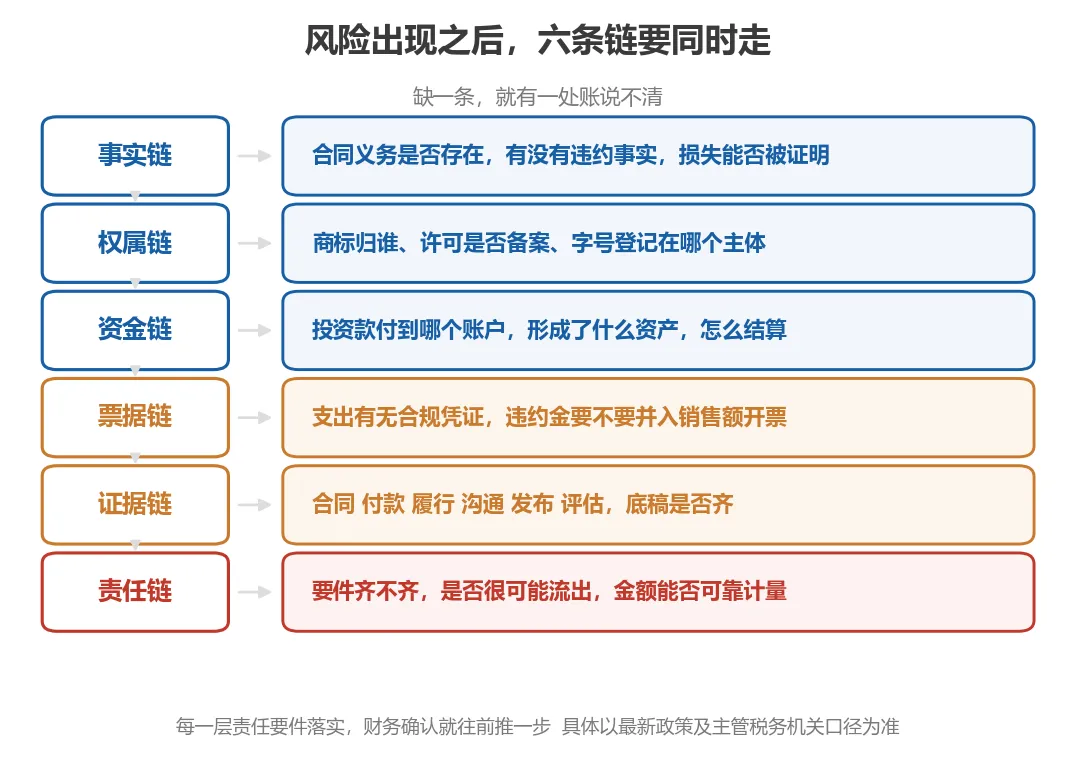
| 预计负债按或有事项准则确认,需同时满足现时义务、很可能流出、金额可靠计量;按最佳估计数,不照抄判决金额 | 民事赔偿金可扣除(第八条);行政罚款不得扣除(第十条);两类分科目核算 | 起诉状、答辩状、判决书、律师函、董事会决议、最佳估计测算表 | 审计:预计负债与或有事项披露;法律咨询:责任要件梳理 |
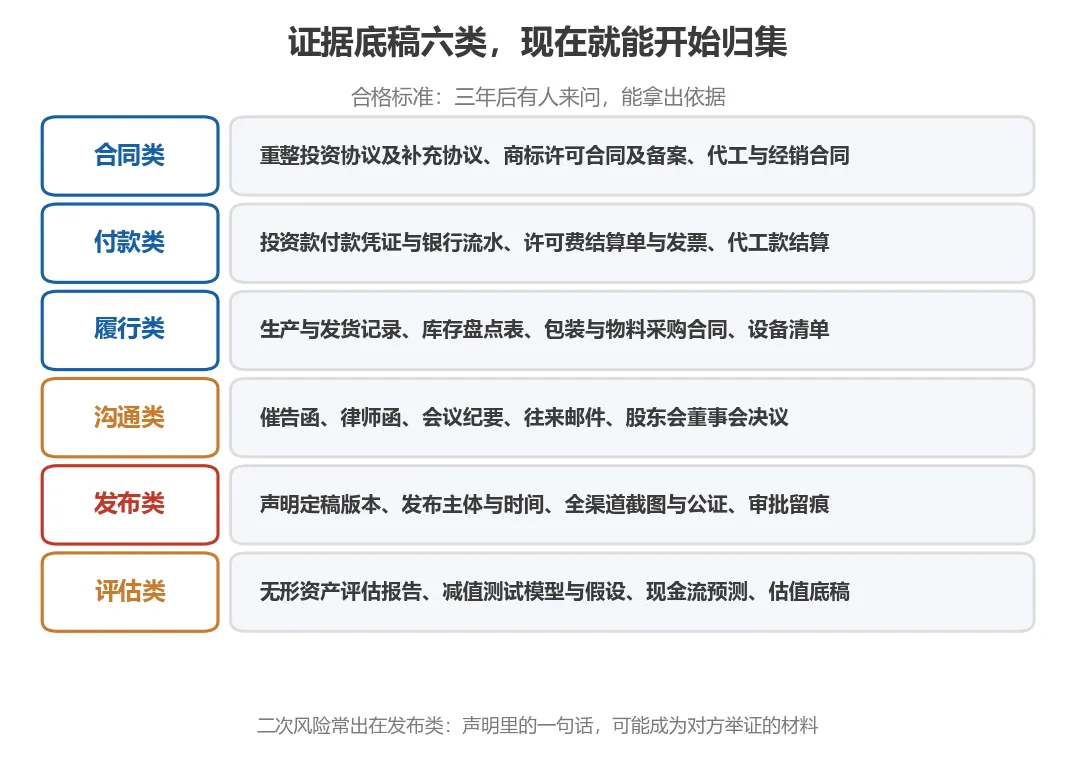
| 长期股权投资与合并范围按控制要素重新判断;相关资产减值测试 | 投资损失按25号公告第六章确认追索记录等证据;追补确认期限一般不超过五年(第六条) | 投资协议及补充协议、付款凭证与银行流水、催告函、股东会决议 | 审计:合并范围与长期股权投资;法律咨询:违约要件与救济路径 |
| | 与生产经营有关的违约金可扣除;取得方按实施条例第二十二条计入其他收入;属价外费用的需并入销售额开票(12366口径) | 合同违约条款、损失计算依据、付款凭证、发票或收款凭证、法院文书 | |
| | 与取得收入有关的支出凭合规凭证扣除(2018年第28号公告第七、九、十条) | 新品牌注册受理、包装模具合同、渠道改造费用明细、内部核批文件 | |
| | | 声明定稿版本、发布主体与时间、全渠道截图与公证、内部审批留痕 | |
| 自创品牌不确认为无形资产(准则第6号第十一条),属表外资产 | | 字号登记信息、商标注册信息、权属关系图、历史投入台账 | 知识产权:商标与字号权属排查;评估:表外无形资产识别 |