2027年河北医惠保和燕赵健康保到底怎么选?条款摊开,逐条给你看.
2 0 2 7 年 度 · 河 北
医惠保 和 燕赵健康保,到底怎么选?
同样 10 万自费,有人报 5.1 万,有人只报 2.55 万条款摊开,逐条比给你看
10 月 10 日,燕赵健康保 2027 开始缴费。10 月 13 日,河北医惠保 2027 跟上。都到 12 月 31 日截止,都是 2027 年 1 月 1 日生效。这个问题问早了。真正该先问三件事:你买哪个版本、投保前的病在不在清单里、常吃的药在不在药品目录里。今天把两款产品摊开,一条一条对。你先看完,再决定。
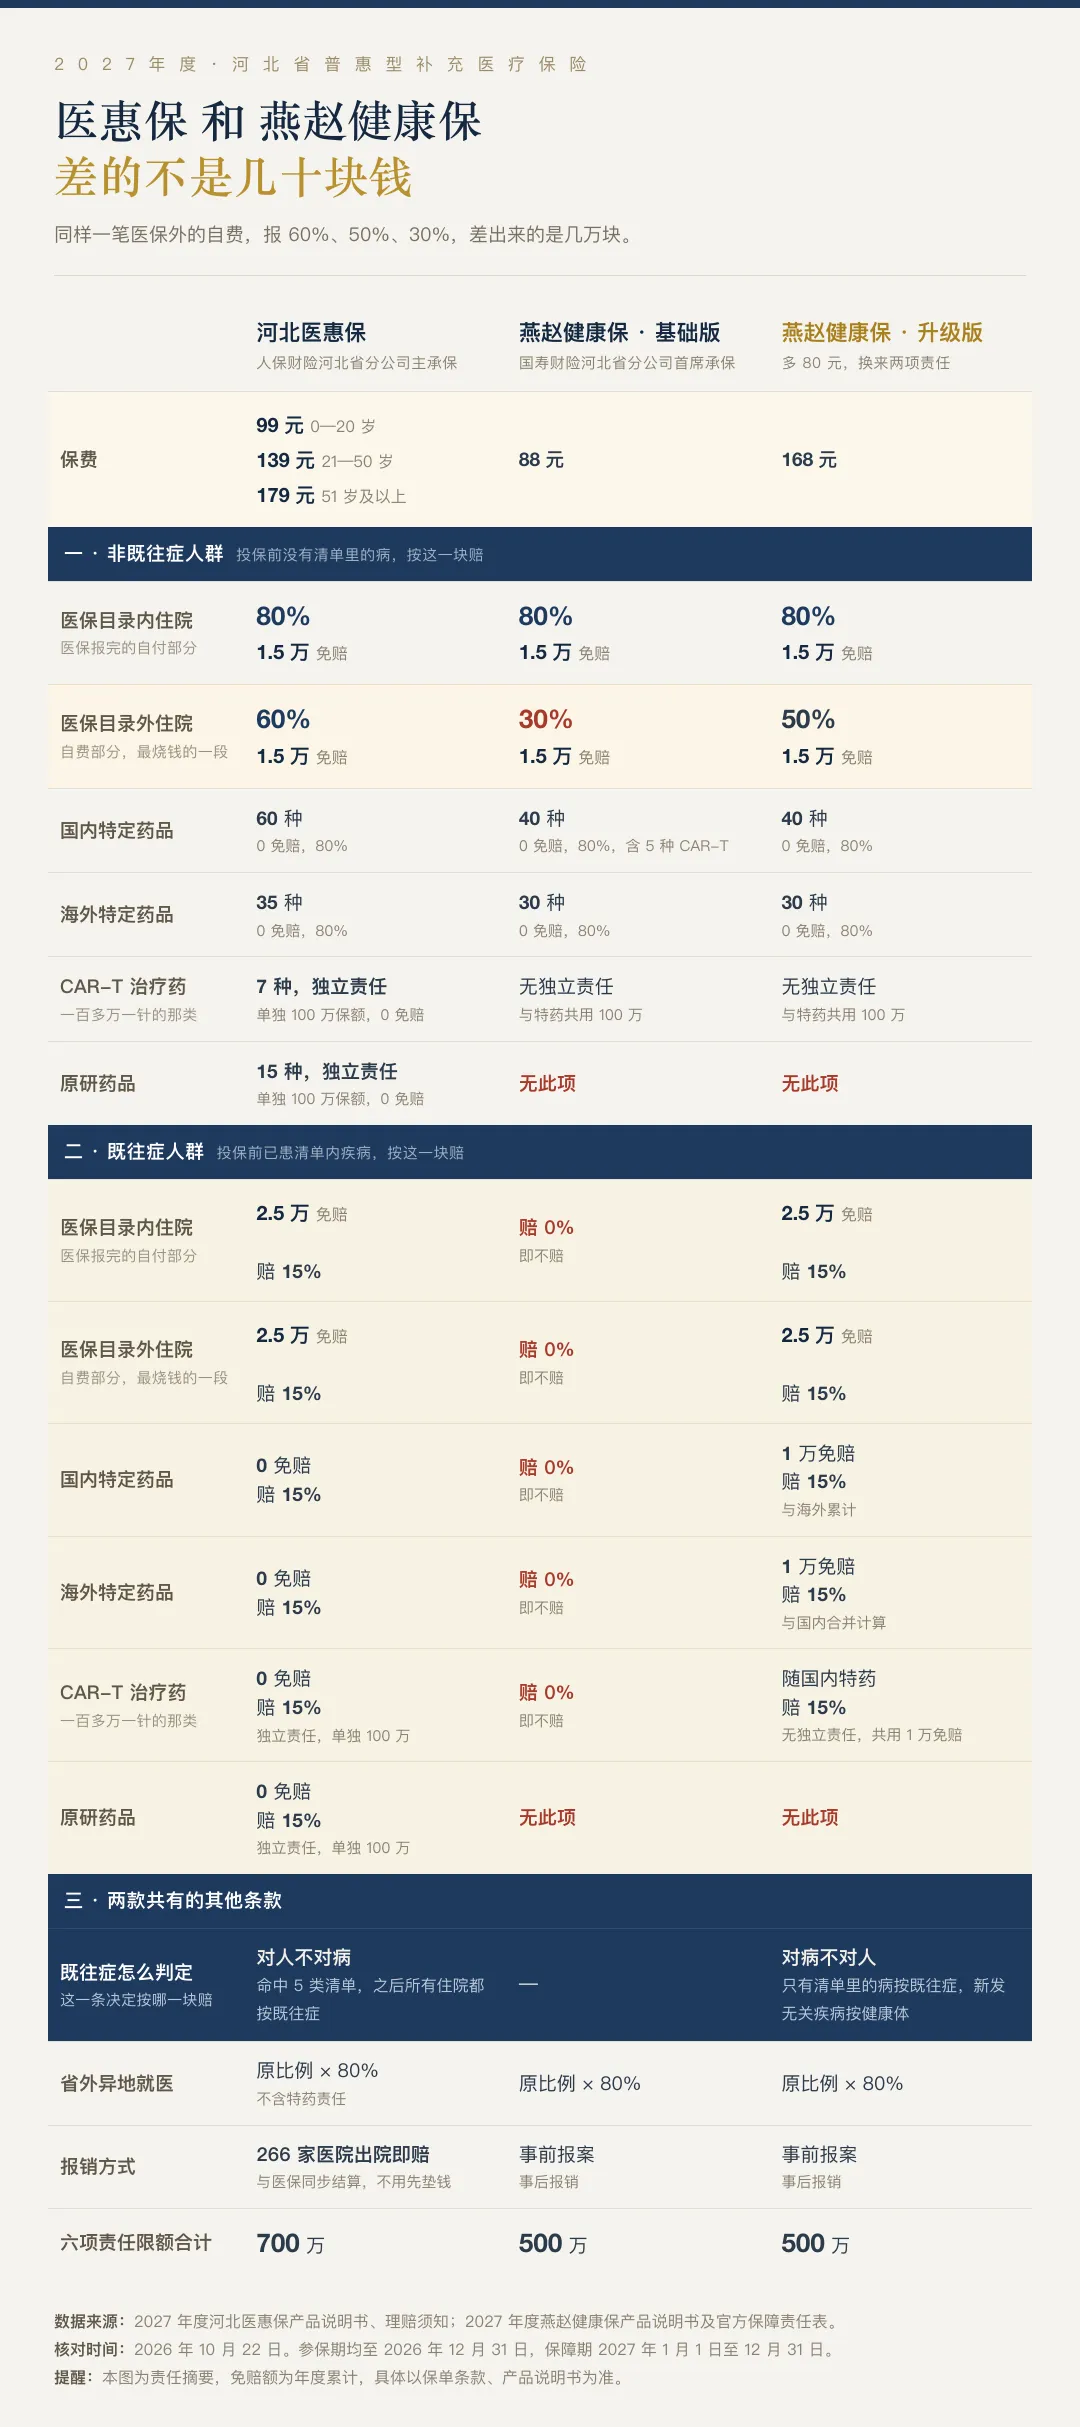
河北医惠保,河北省医疗保障局指导,人保财险河北省分公司主承保,另有 10 家保险公司组成共保体。燕赵健康保,同样是省医保局指导,国寿财险河北省分公司首席承保,中邮人寿河北分公司、阳光财险河北分公司共同承保。一个 10 家共保体,一个 3 家——理赔时的体感差别在网点多少、找谁问。医惠保按年龄定价:0—20 岁 99 元,21—50 岁 139 元,51 岁及以上 179 元。三档,保障内容一模一样。燕赵健康保按版本定价:基础版 88 元,升级版 168 元。不分年龄,二十岁和七十岁一个价。但这两个版本,差的不是 80 块钱,是两项责任。88 元的基础版,医保外只报 30%,而且不含既往症责任。168 元的升级版,医保外报 50%,既往症也按 15% 赔。图 1|完整责任对照表
一半在医保目录内,医保先报,报完剩下的是“自付”。另一半在目录外——进口耗材、自费药、自费检查,医保一分不管,这叫“自费”。两款医保内责任几乎一致:都是 1.5 万免赔,报 80%,年度限额 150 万。非既往症的情况下:
医惠保 (10 − 1.5)× 60% = 5.1 万燕赵升级(10 − 1.5)× 50% = 4.25 万燕赵基础(10 − 1.5)× 30% = 2.55 万最高和最低,差 2.55 万。而 88 元和 179 元之间,差 91 元。
燕赵健康保别只看 88 元。基础版便宜 80 块,医保外少报 20 个百分点。这笔账,一年住一次院就能算明白。免赔额按年度累计;医保内、医保外各算各的 1.5 万,不共用——健康体两边都要花过 1.5 万才起赔,合计 3 万。既往症,两款是反着来的
先说清什么叫既往症人群:投保前已确诊、写在清单里的病。两款都有清单,医惠保五类,燕赵六类。河北医惠保:对人不对病
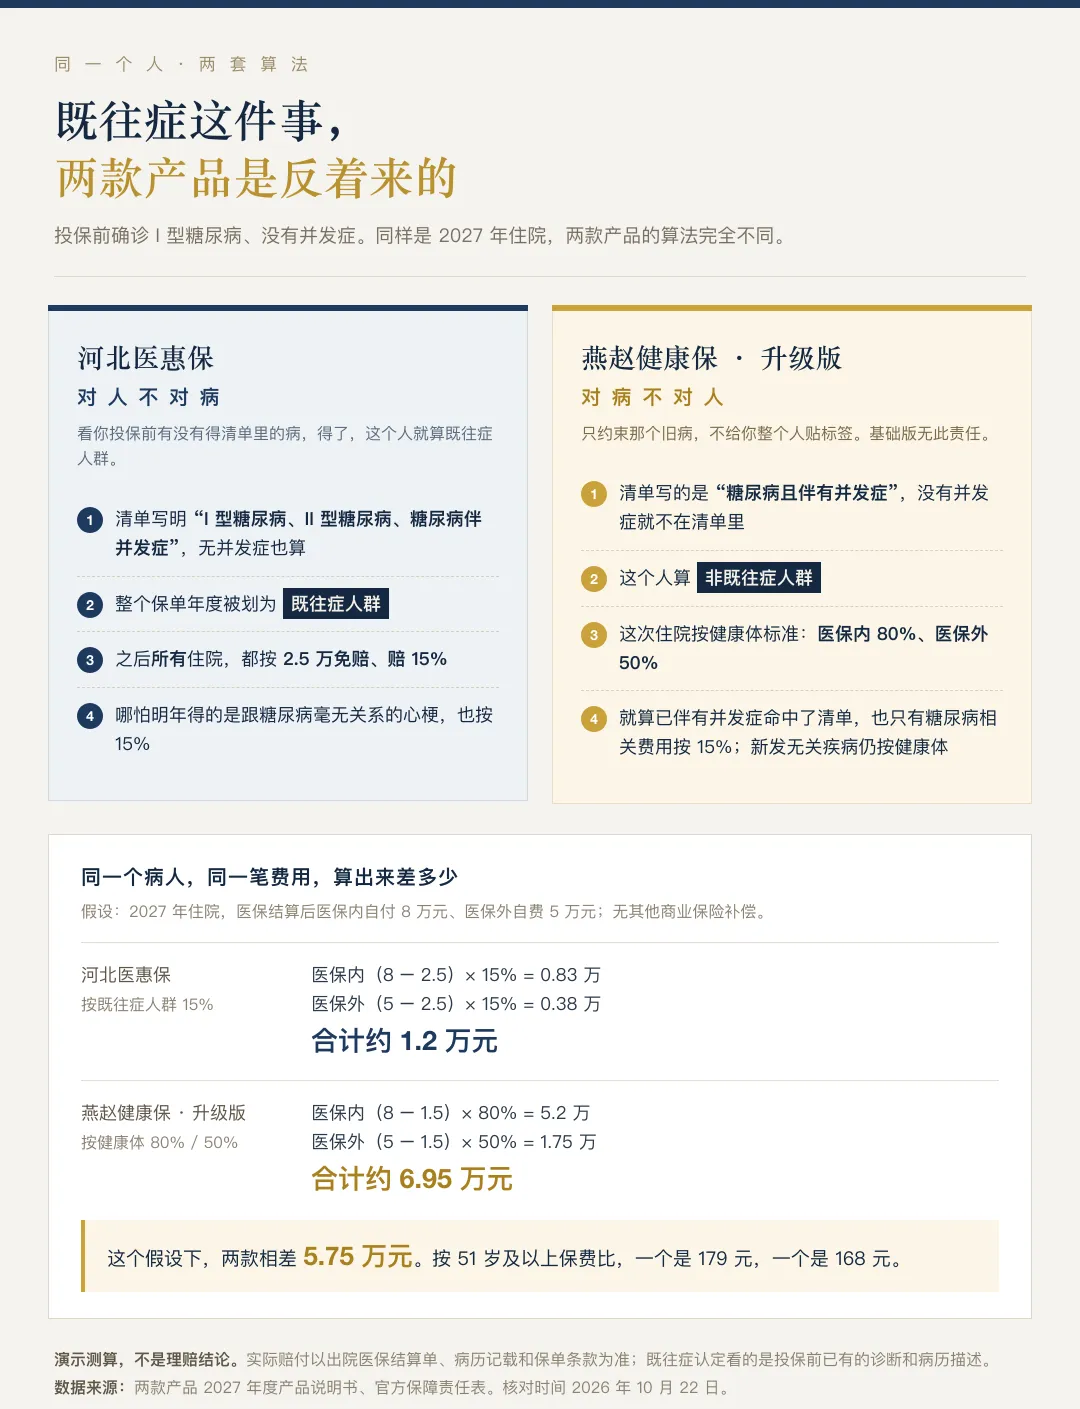
只要投保前命中了它那五类清单中的任何一条,你整个人就被划进“既往症人群”。从这一年起,不管你是因为旧病住院,还是得了一个跟旧病毫无关系的新病,医保内和医保外都按 2.5 万免赔、15% 赔。说明书原话:“既往症人群发生的基本医保范围内住院医疗费用赔付比例为 15%,免赔额为 2.5 万元。”——它约束的是人,不是病。打个比方:投保前得过肺癌,第二年突发心梗住院,跟肺癌无关,还是按 15% 赔。燕赵健康保升级版:对病不对人
它只约束那个旧病。旧病相关的费用按既往症走:医保内、医保外各 2.5 万免赔,赔 15%。此后新发、与旧病无关的疾病,仍按健康体比例赔——医保内 80%、医保外 50%。但要说清楚:只有 168 元的升级版有这项责任。88 元的基础版,清单内的病,一分不赔。图 2|同一个人,两套算法
清单口径也不一样,糖尿病最典型
医惠保写的是“I 型糖尿病、II 型糖尿病、糖尿病伴并发症”,一型二型不管有没有并发症都算;燕赵写的是“糖尿病且伴有并发症”,单纯一型或二型不在清单里。一个一型糖尿病、没并发症的年轻人,在医惠保是既往症人群,在燕赵升级版是健康体。同样一次住院,一个按 15%,一个按 80% 和 50%。两份清单,照病历逐条对
河北医惠保 · 五类① 肿瘤:恶性肿瘤(含白血病、淋巴瘤)② 肝肾:慢性肾功能不全、慢性肾功能衰竭、慢性肝功能不全、肝硬化、慢性肝功能衰竭③ 心脑血管及糖脂代谢:冠心病、心肌梗死、心脏破裂、心脏卒中、慢性心功能不全、慢性心衰竭;脑栓塞、脑梗塞、脑出血、脑卒中;高血压 III 级;I 型糖尿病、II 型糖尿病、糖尿病伴并发症④ 肺部:慢性阻塞性肺病、慢性呼吸衰竭⑤ 其他:阿尔茨海默症、器官移植、系统性红斑狼疮、瘫痪、感染艾滋病毒或患艾滋病、再生障碍性贫血、溃疡性结肠炎、血友病、帕金森症、全身型重症肌无力 / 慢性炎性脱髓鞘性多发性神经根神经病、进行性家族性胆内胆汁淤积症(PFIC)、黏多糖贮积症 II 型、阿拉杰里综合征燕赵健康保 · 六类① 肿瘤:恶性肿瘤(含白血病、淋巴瘤)、动脉瘤② 肝肾:肾功能不全、肝硬化、肝功能不全③ 心脑血管及糖脂代谢:缺血性心脏病(含冠心病、心肌梗死)、慢性心功能不全(III 级及以上)、脑血管疾病(脑梗死、脑出血、脑血管瘤、脑血管畸形)、先天性心脏病、心脏瓣膜疾病、高血压病(3 级)、糖尿病且伴有并发症④ 肺部:慢性阻塞性肺病、慢性呼吸衰竭⑤ 重大器官移植术:指因相应器官功能衰竭,已实施肾脏、肝脏、心脏或肺脏的异体移植手术⑥ 其他:系统性红斑狼疮、再生障碍性贫血、瘫痪、溃疡性结肠炎、X 连锁低磷血症(XLH)、遗传性血管性水肿(HAE)、类风湿关节炎(RA)、多发性硬化、血友病、帕金森氏病、先天性、遗传性疾病认定时间点:2027 年 1 月 1 日保单生效前已患有,不是首次投保时;燕赵以出院诊断为准。别听人说,拿病历逐条对。
河北医惠保:国内特药 60 种,海外特药 35 种,CAR-T 治疗药 7 种,原研药 15 种。全部 0 免赔、报 80%。关键在于:CAR-T 和原研药是两项独立责任,各自单独 100 万保额,不占用特药那 100 万。燕赵健康保:国内特药 40 种(内含 5 种 CAR-T),海外特药 30 种,共 70 种。同样 0 免赔、报 80%。燕赵的 CAR-T 没有单列责任,跟普通特药共用那 100 万额度。原研药这项,2027 版没有。还有一层:燕赵的特药既往症不看六类清单,只看是否已患药品适应症。命中即按既往症赔,升级版 1 万免赔 15%,基础版 0%。一个正在吃靶向药的人,看的是那一盒药在不在清单里、适应症对不对得上。95 种里没有你要的,等于零。报销的时候,体验差得挺远
河北医惠保:全省二级及以上 266 家医院,与基本医保同步结算,出院即赔。不用垫资,不用交材料。注意是 266 家协议医院,不是全省所有医院。去之前先确认在不在名单里。燕赵健康保:事前报案,事后报销。先自己垫钱,出院后整理病历、发票、清单,线上提交。一条容易被忽略的:出省看病打八折
两款 2027 版都写明:河北省外异地就医,再原有赔付比例的基础上× 80%。具体什么意思?医保外本来报 60%,出省就变成 48%。几句流传很广、但不太准确的话
不完整。50% 是 168 元升级版的数字,88 元基础版是 30%。差 20 个百分点,10 万自费差 1.7 万。只对升级版成立。基础版不含既往症责任,清单内的病赔付比例是 0%。免赔额确实还是 0。但赔付比例从 80% 降到 15%。说“没变”,容易被听成“还按 80% 报”。方向对,但要加一句:这是升级版的责任。88 元的基础版没有这个空间。不能。医疗险是费用补偿型,两边各自扣免赔额,合计赔付不超过你实际花的钱。两份都买的意义在于“接力”——先用一份扣免赔,剩下的再用另一份扣,把起付线摊薄,不是拿两份钱。四类人,四种答案
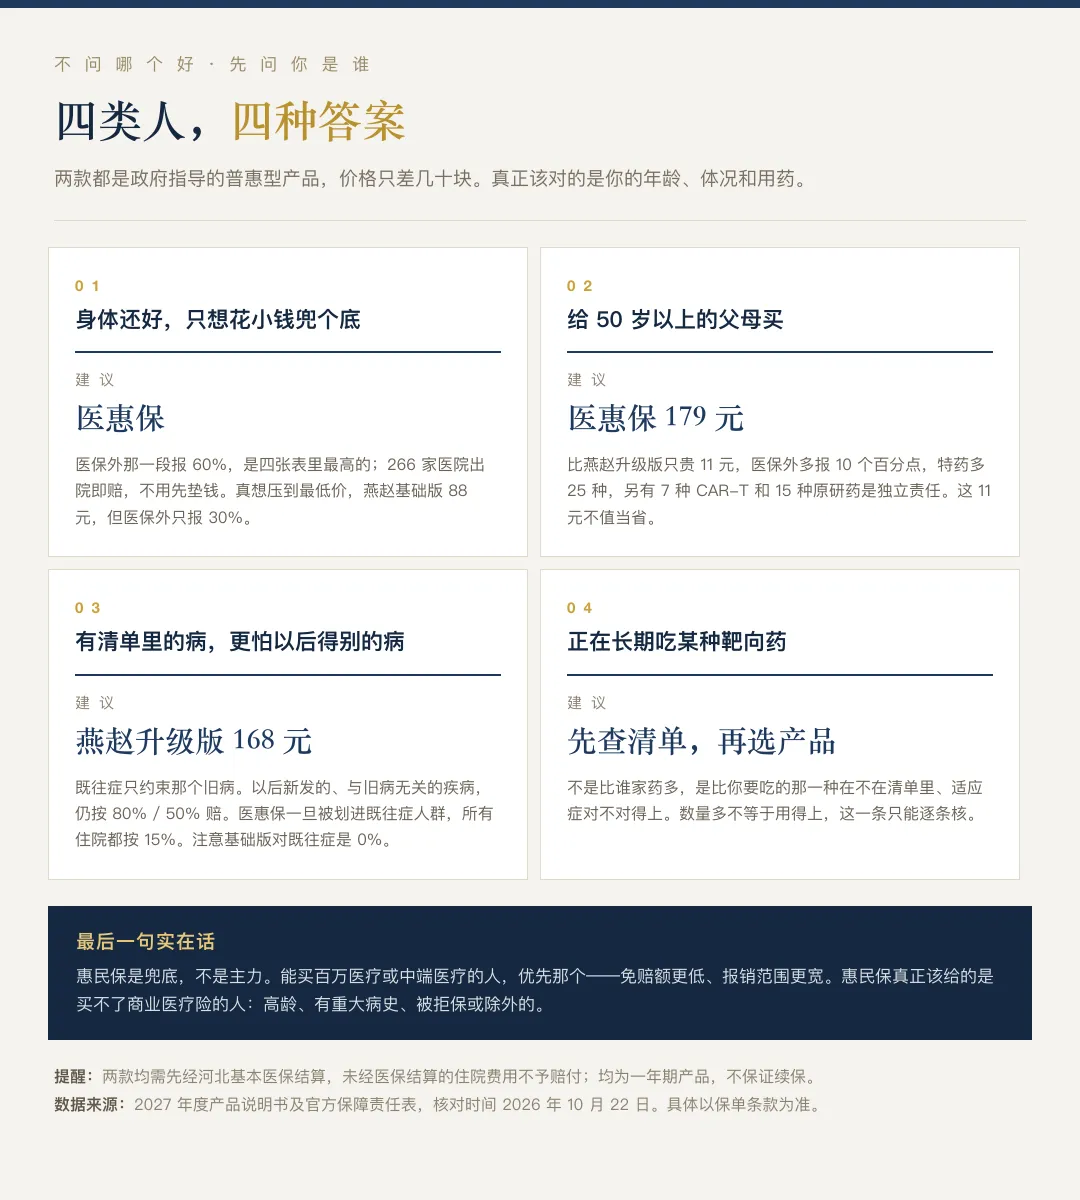
医保外 60% 是四张表里最高的,还不用垫钱。真想压到最低价,燕赵基础版 88 元,但医保外只报 30%。比燕赵升级版只贵 11 元。医保外多报 10 个百分点,特药多 25 种,还多了 7 种 CAR-T 和 15 种原研药的独立责任。既往症只约束那个旧病,以后新发的无关疾病按 80% / 50% 赔。这是医惠保给不了的。但要清醒:既往症那部分只赔 15%,别指望它兜住大头。图 3|四类人怎么选
能买百万医疗或中端医疗的人,优先买那个。免赔额更低,报销范围更宽。惠民保真正该给的是买不了商业医疗险的人:高龄、有重大病史、被拒保、被除外。当然现在还有更好保障的产品,保费要高,但报销比例也高。两款条款都写着:有医保待遇却未经基本医保结算,住院责任不赔。看病一定刷医保卡,保障期内别断缴。今年理赔了大病,明年再投保很可能被划进既往症人群,起付线抬高、比例大降。这是这类产品的共同局限,不是哪一家的毛病。最后
谁能买:河北基本医保参保人(城镇职工、城乡居民),或新市民——已参加异地医保、长期在河北居住工作生活(燕赵限未落户或落户不满三年,含进城务工、新就业大中专毕业生)。两款都不限年龄;医惠保还不限职业、不限健康状况,燕赵不限户籍。缴费期间(2026 年):燕赵 10 月 10 日—12 月 31 日 24 时,医惠保 10 月 13 日—12 月 31 日。保障期间:都是 2027 年 1 月 1 日—12 月 31 日 24 时。错过再等一年。别赶最后一天。花二十分钟把家里人的病历和体检报告翻一遍,对着两份清单看一遍,比抢着下单有用。买错版本,比不买更让人难受。
不知道自己该选哪个版本、或拿不准家人的病在不在清单里,加我微信说清情况,我帮你对。以上仅为对产品的解读,实际赔付以出院医保结算单、病历记载及保单条款为准。两款均设免责条款:既往症约定、非适应症用药、未经医保结算、非协议医院等情形都可能不赔,投保前请读完条款里“责任免除”一节。