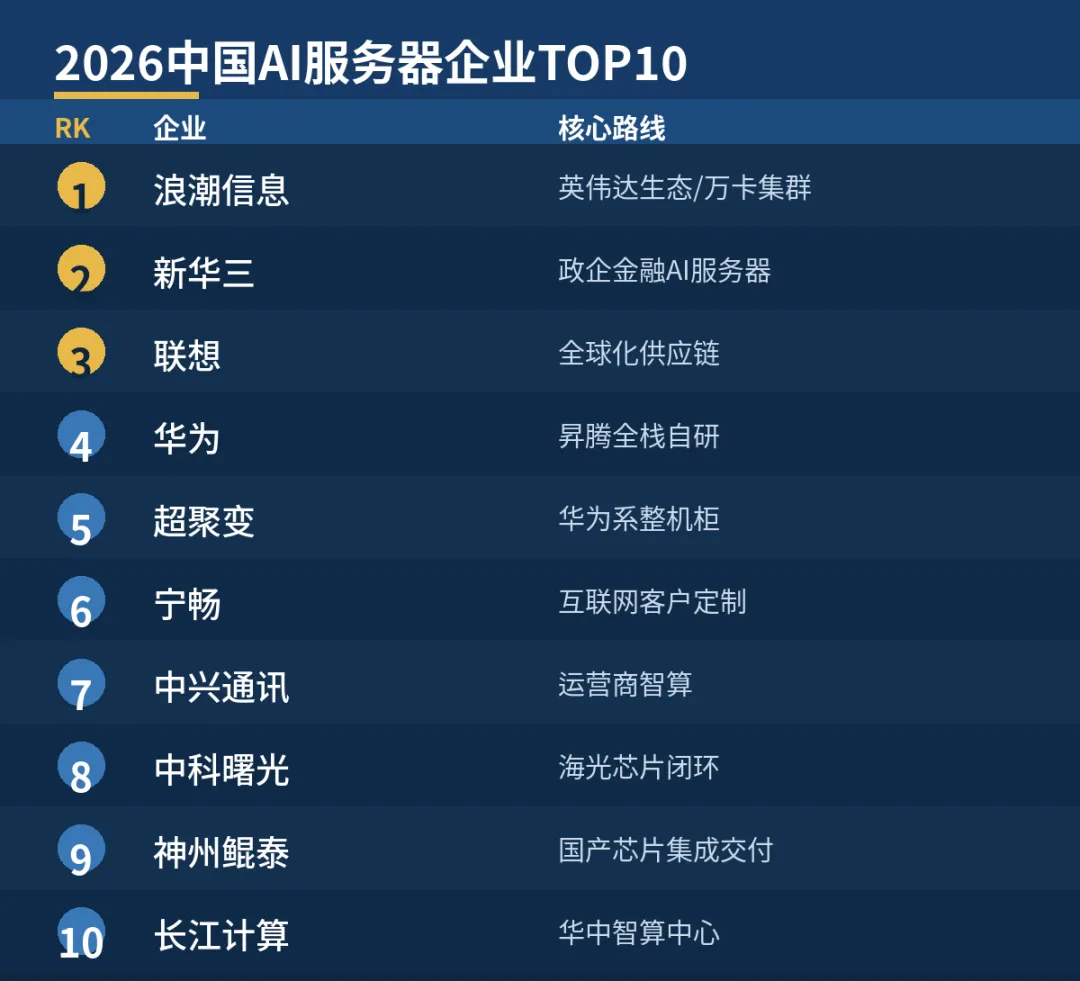
AI服务器这个行业,2026年中国市场规模预计突破2000亿元。表面上看是量价齐升的好生意,但拆开账就会发现,涨价的那部分价值几乎全被上游芯片拿走了,整机厂商做的是流水规模扩张,利润并没有同比例增厚。单台高端8卡训练服务器均价已经从2023年的二十多万美元跳到超节点整机柜的五十万美元以上,其中GPU和互联芯片的成本占比从六成涨到七成。德本咨询这份2026中国AI服务器企业TOP30,前十名单里既有英伟达生态的老玩家,也有华为昇腾路线的新势力,两条赛道泾渭分明。
需求端的变化也值得注意。过去AI服务器主要卖给少数互联网大厂训练模型,现在推理需求正在反超训练,政企、金融、工业、边缘场景都开始采购。Token调用量两年内涨了上千倍,这个变化让整机厂商的客户结构从几家大公司变成了全国各地的智算中心和行业用户。
英伟达生态:高端训练的主力
排第一的是浪潮信息。它在国内AI服务器市场份额超过五成,主要客户是互联网大厂和智算中心。浪潮的核心竞争力是万卡级集群的交付能力,能在短时间内把几千台服务器组网调通,这种工程能力是小厂比不了的。它的问题是命运绑在英伟达身上,芯片配额决定了它的出货节奏。
新华三排第二。它在企业级服务器和网络设备市场份额很高,AI服务器是它传统业务的延伸。新华三的客户主要是政企和金融机构,这些客户对国产化要求没那么激进,英伟达方案仍然是首选。
联想排第三。它是全球最大的PC厂商,但服务器业务在国内AI市场里份额不低。联想的优势是全球化供应链,能拿到比较稳定的GPU配额,主要服务互联网和跨国企业客户。
宁畅排第六,是A股上市公司,专门做AI服务器。它的特点是绑定头部互联网客户,产品迭代速度快,在8卡和超节点机型上跟得紧。
中兴通讯排第七,原本是通信设备厂商,AI服务器是它第二增长曲线。它的优势是运营商渠道,移动、电信、联通的智算中心采购里中兴的份额不低。
国产算力生态:政策红利的受益者
华为排第四。它的昇腾服务器走的是完全自研的路线,从芯片到整机到软件栈全部自己做。2026年9月起央企国企新建智算中心国产化采购比例不低于75%,这条政策对华为是直接利好。
超聚变排第五,是从华为服务器业务分拆出来的公司。它继承了华为的整机设计能力,主要客户是运营商和政企。
中科曙光排第八,依托海光信息形成了从芯片到整机的闭环。海光的CPU和DCU是国产算力里性能最接近国际水平的路线之一,曙光在高端智算集群领域有一席之地。
神州鲲泰排第九,是神州数码旗下的服务器品牌。它主要做国产芯片服务器的集成和交付,客户以政务和行业智算中心为主。
长江计算排第十,是长江存储和华为合资背景的服务器公司,主要服务华中地区的智算中心和政企客户。
从利润结构看,这十家公司其实都不算真正的高毛利生意。英伟达生态的厂商赚的是组装和集成的钱,GPU成本占了整机的七成,留给整机厂的空间很薄。国产算力路线的厂商虽然政策有保护,但芯片性能和生态成熟度还在追赶,卖一台赚一台的钱,规模效应还没出来。真正赚钱的是上游的芯片公司,整机厂更多是在帮芯片公司做交付。这个行业未来的分化会很明显,有自研芯片能力的华为和曙光会越走越顺,纯做集成的厂商在供应链紧张时会非常被动。超节点架构成了新的竞争焦点,谁能把整机柜方案做稳定,谁就能在下一轮智算中心招标里拿到主动权。
结语
这十家公司分成两条完全不同的赛道:浪潮、新华三、联想、宁畅、中兴吃的是英伟达生态的红利,拼的是拿卡能力和交付效率;华为、超聚变、曙光、神州鲲泰、长江计算吃的是国产替代的政策红利,拼的是芯片性能和生态成熟度。2026年之后,超节点架构成了新的竞争焦点,谁能把整机柜方案做稳定,谁就能在下一轮智算中心招标里拿到主动权。推理需求反超训练需求之后,客户结构从几家互联网大厂变成了全国各地的智算中心和行业用户,这个变化对中小服务器厂商是利好。