十大品牌
当前位置:
首页
>
排行榜
>60岁储蓄,怎么选对合适的产品?
60岁储蓄,怎么选对合适的产品?
更新时间 2026-10-18 11:25:02
60岁储蓄,怎么选对合适的产品?
一天亏到20%,是市场波动。
被套三五年还不割肉,是长期主义,用不到的闲钱。
保险产品前期回本慢,是骗子,是产品缺陷。
这是生活中碰到股市投资碰到最常见的话术,越是穷人,越愿意相信前景是美好的,短期损失是对自己的考验,只要自己坚持,就能坚持到暴富的那一天。实际参与以后,除了第一天是想赚钱,后面每一天都只想回本了。
人性最难的不是选对方向,而是不承认自己错了,并且做出正确的选择。
现实生活中,会赚钱的人很多,但是能存住钱的人往往非常少,大部分都成了月光族,攒钱比赚钱更难。你赚钱的同时,资本会了能从你口袋你掏钱,会设置各种陷阱,线上支付,让你没有花钱的痛感。分期消费,超前消费等等,不知不觉的把钱花了,满足了短期的情绪价值,事实上钱包被一步一步的掏空。
很多人觉得自己收入高,年富力强,为什么要攒钱?或者保险收益低,为什么要通过买保险来强制储蓄,但实际上大家都是第一次当父母,第一次面临养老,保险公司通过大模型数据,提前预测到会发生的风险,做好了提前规划,家里有吞金兽,未来学习,成家,买房,婚假。自己的养老,通胀,以及疾病 伤残 等等不可预测的风险,
一个家庭最大的抗风险能力,不单单说是能赚多少钱,而是发生风险的时候,能拿出来多少钱,来抵御风险,解决问题。
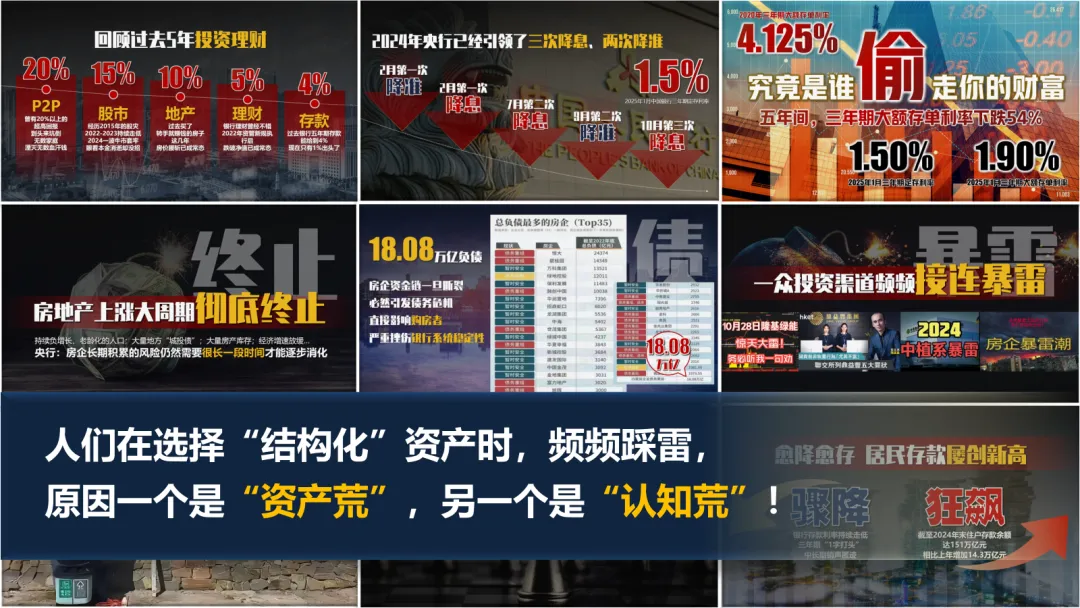
当前的投资市场非常矛盾,银行存款利率常年下行,资本市场投资,90%的人年年亏损,房产,P2P,理财降息等等,各种渠道都在偷偷的偷走了你的财富,人们选择“结构化”资产时,频频踩雷,一个是《资产荒》,另一个是《认知荒》!
人均寿命不断延长的同时,养老金领取的人变多,交钱的人暴跌,领取时间变长,会变成一件无解的问题。
按照一顿饭15元,一天3顿饭,一年365天,x2个人,x30年,最基础的标准,都要100万,还没算旅游,交通,衣服,住房,医疗,人情往来等等开支。
人在20-60岁时,是最能赚钱的时候,但是随着生命长寿,养老的时间相较前几年,翻了好几倍。赚钱的时间没变,养老的时间翻倍,赚到的钱没变,养老的钱翻倍。
社保养老。以房养老,养儿养老,储蓄养老,养老的核心,就是钱+资源。
最近2年,随时保险产品利率下行,很多自媒体和代理人,都开始宣传,利用分红险,参与保险公司的分红,来实现长期养老。
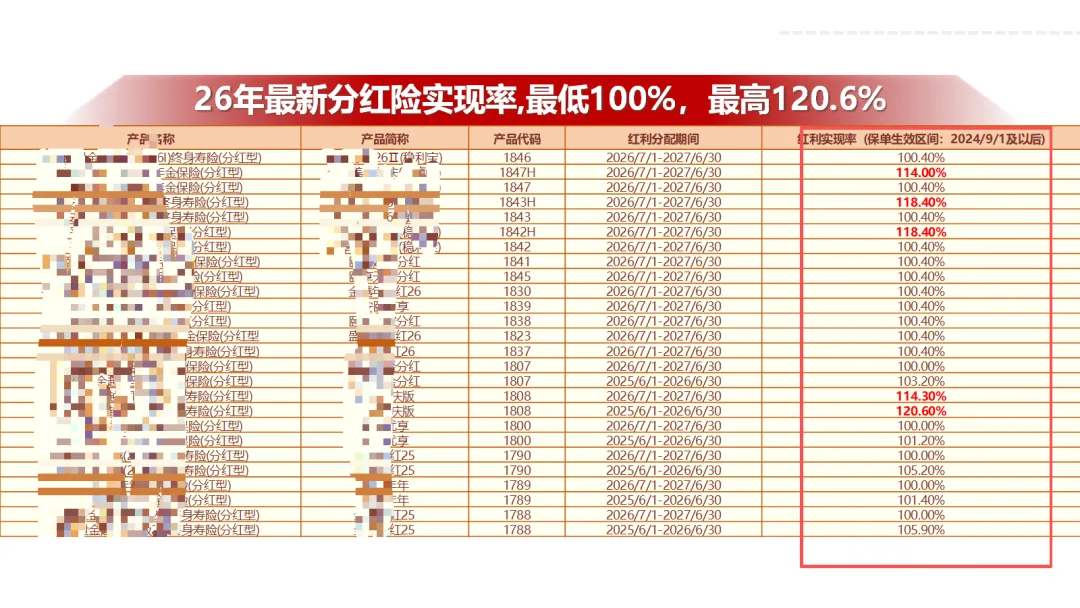
并且做出了非常票的分红率,很多人看着数据非常漂亮,感觉长期分红肯定没问题,但事实却非常残酷,大部分都是一些规模小的公司,为了完成产品的销售任务,短期把赚到的钱拿来分红,事实上,根本没有长期经营盈利的打算。
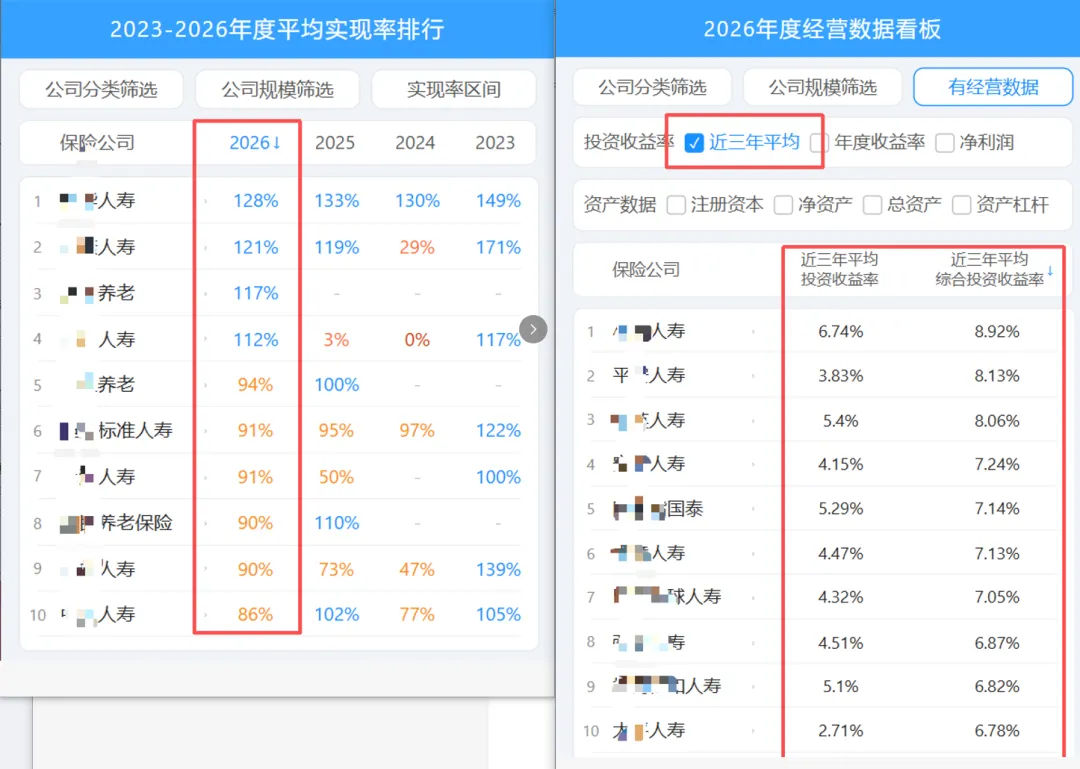
因为分红险的分红金额,并不写进合同,理论上可以一分钱不分,等现在销售任务完成以后,你买的产品,以后分红率就会断崖式跳水。各家保险公司,历年的分红率都可以去官网查询的到。
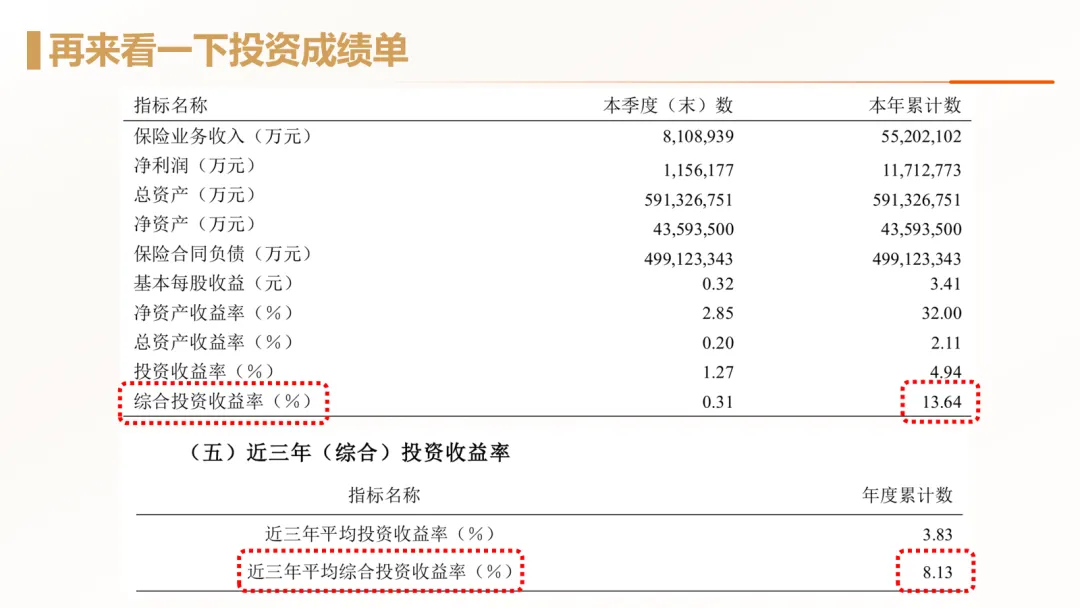
无论是规模大小,只要把时间线拉长到3年,5年,10年,就能看到这家公司真正的长期经营水平和盈利能力了。
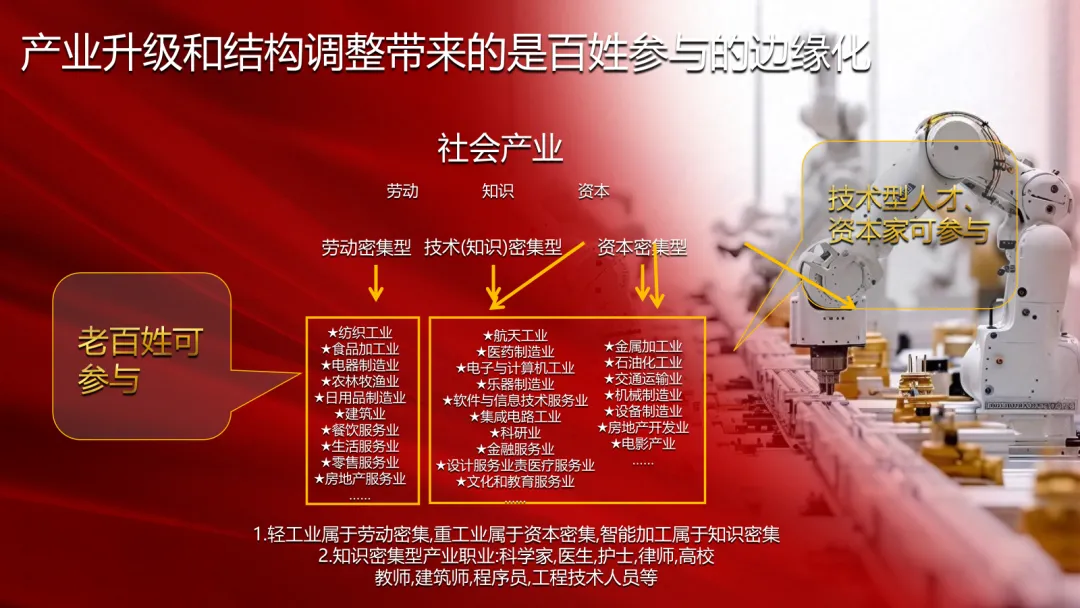
第二个看公司投资的能力和项目,为什么国家经济正在快速发展,而老百姓感觉不到呢?比如新能源,光伏,AI,锂电池。中国的经济结构发生了重大的调整和变化。
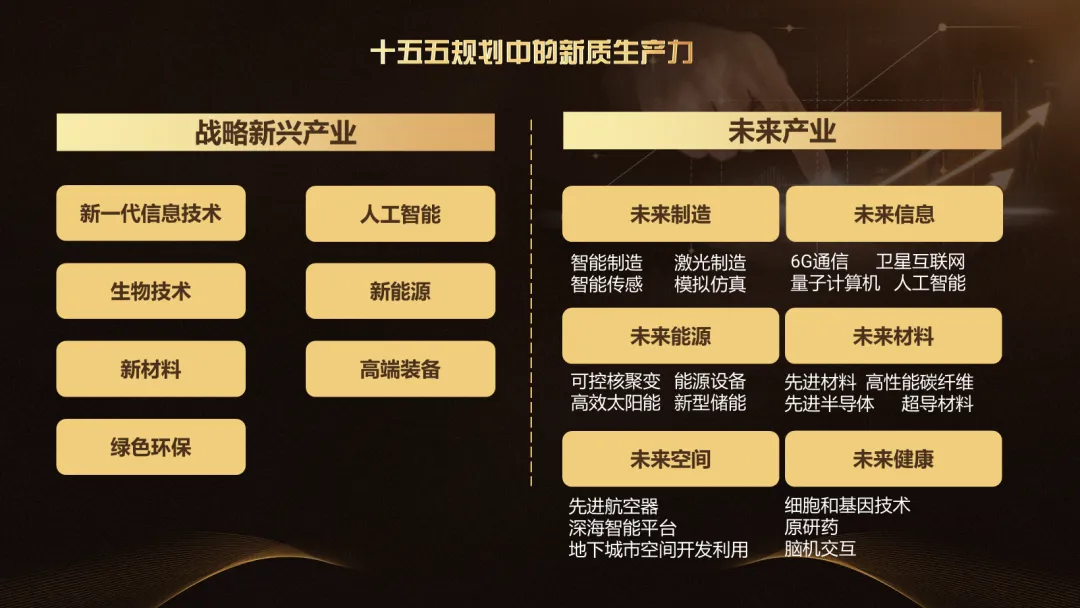
老百姓基本上只能参与一些劳动密集型产业,投资回报率,几乎没有成长空间,而国家越来越有钱的项目,老百姓参与不了。从投资角度,一定要跟随国家十五五规划投资,就跟投哪里。
分红型产品,为什么一定要选择大公司。
1,跟国家规定保持一致。
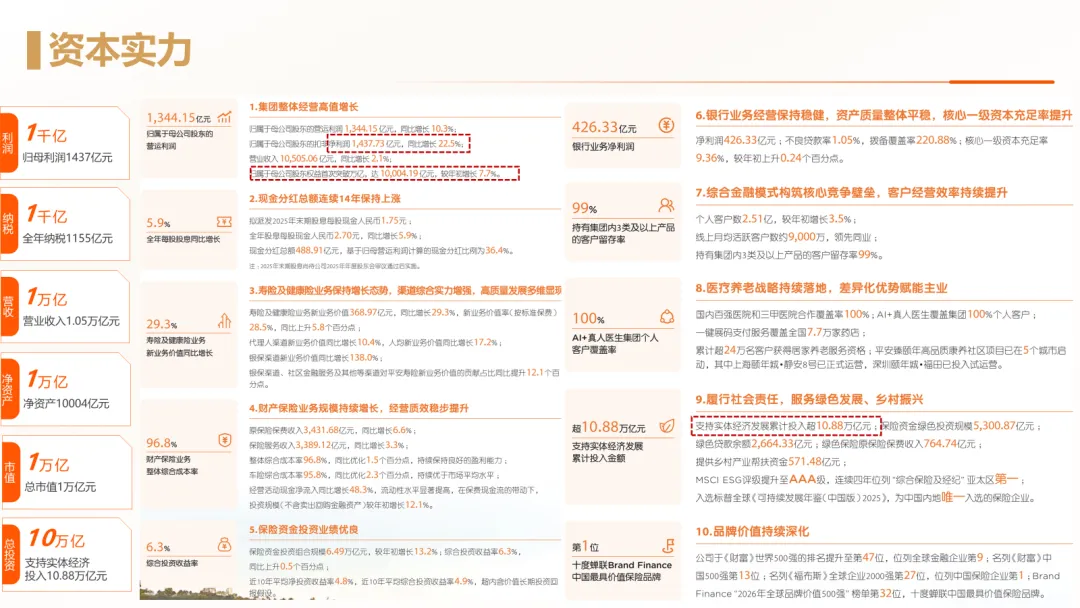
2,公司实力决定了分红的长期稳定性,(资管能力强,资产质量高),分红收益必然好
通过投资国家宏观政策,投资渠道扩增,收益空间更大,收益更稳。
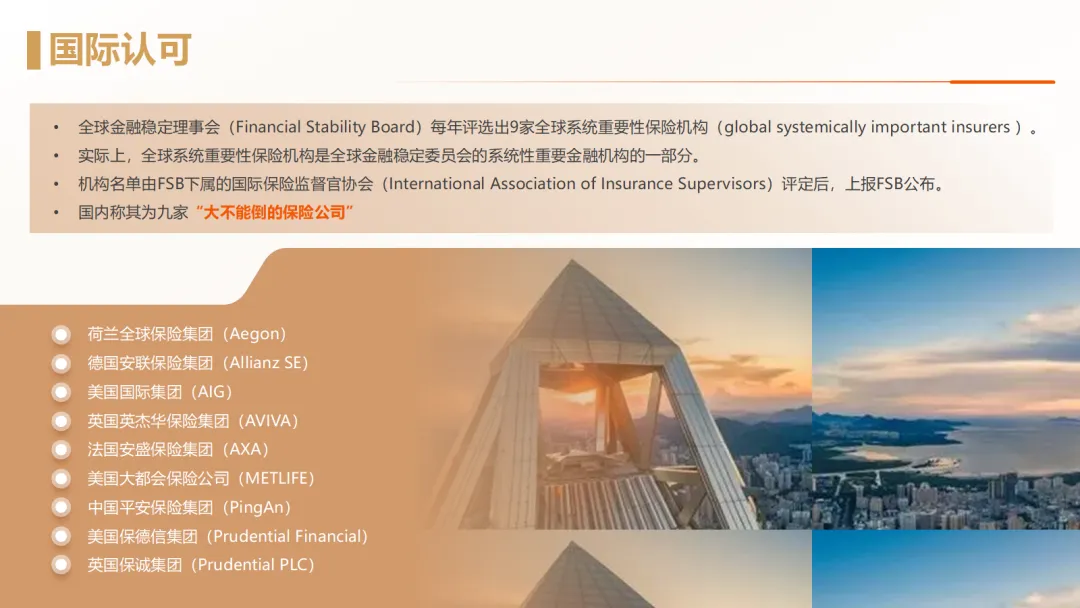
投资分红产品,一定要看准公司规模,投资能力,资产质量,分红看的不是一朝一夕,现在高,不一定能长期一直稳定。只有靠谱稳定,“大到不能倒”,才是分红险最正确的选择。
想了解分红险公司怎么选,具体产品的真实收益,可以留言一起讨论一下
本文来自网友投稿或网络内容, 如有侵犯您的权益请联系我们删除, 联系邮箱:wyl860211@qq.com 。
花青素排行榜出炉!蓝莓只排第4,第1名便宜
华为两台万元机怎么选,别被非凡大师三个字带偏
热门文章
黄三色是哪三色颜色的?解析黄三色的具体颜色及其应用
十大平板拖把品牌排行榜_什么牌子的平板拖把好
第一次做ae视频一般多少秒,制作视频的时长建议
十大免费mp3音乐网站_mp3歌曲下载网站哪个好_MP3音乐网站大全
达泊西汀十大品牌排行榜_达泊西汀品牌排名_达泊西汀品牌排行榜
十大必看番号有哪些?你知道哪些是值得一看的热门番号吗?
亚洲尺码和欧洲尺码区别是什么
包机和专机的区别是什么?
随机文章
10个月宝宝每天需要喝多少奶粉?是否有一个标准量?
十大必看番号有哪些?你知道哪些是值得一看的热门番号吗?
宝宝喝奶粉消化不良怎么办?
Is "How do you pronounce 'formula' in English?" a Common Question for New Parents?
米诺地尔十大品牌排行榜_米诺地尔品牌排名_米诺地尔品牌排行榜
wow十大板甲幻化
用120毫升的水放几勺奶粉:你真的知道吗?
MRO工业品十大采购平台-工业品一站式采购平台排行榜
三轮车十大品牌排行榜:三轮车品牌十大排行榜:三轮车什么牌子好:2025