福布斯锂电百强三年回望:榜上的负极五强,走到哪一步了
- 更新时间 2026-10-18 10:02:09
福布斯锂电百强三年回望:榜上的负极五强,走到哪一步了
碳素观 · 行业观察
2023年5月,福布斯中国发布首份锂电产业链TOP100 评选,覆盖锂盐及四大主材、锂电池生产及设备、应用及回收三大子评选,其中"锂盐及锂电四大主材"子评选收录30家企业。在这30家里,以负极为核心主业的企业至少有五家:贝特瑞、杉杉股份、璞泰来、中科电气(中科星城)、尚太科技——负极作为独立主材品类,与正极、电解液、隔膜同台被单独点名,说明其产业分量已被主流评价体系认可。
需要说明,该榜单以2022年末市值为核心财务标尺,天然偏向已上市大企业,凯金、翔丰华、晖阳等出货量居前的负极厂因上市状态或财务口径未能入选,对负极阵营的覆盖并不完整。本文聚焦榜上这五家,看看它们在 2023→2026 这轮周期里各自交出了什么答卷。
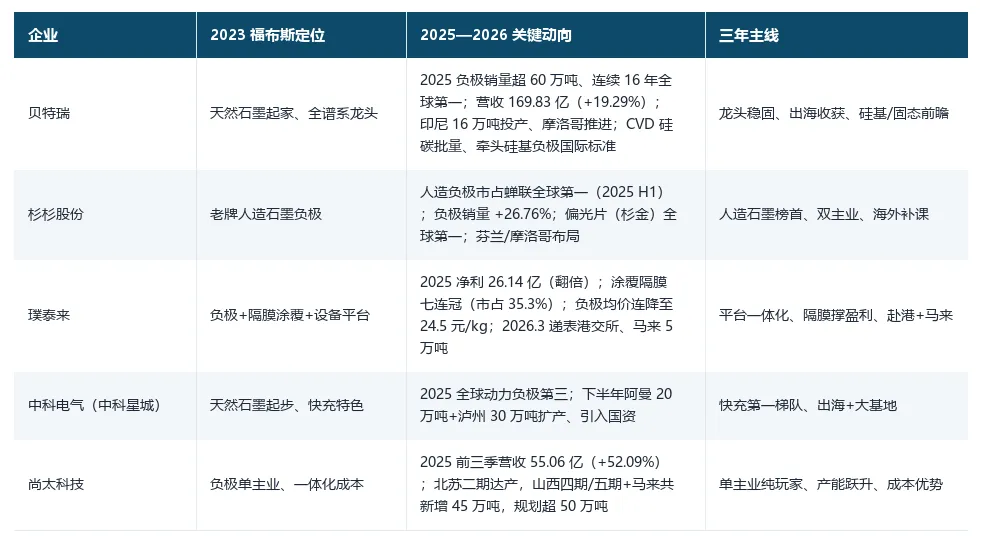
一张速览表:五强的三年坐标
贝特瑞:把"全球第一"做成了惯性
贝特瑞是榜单里最稳的那一个。2025年负极材料销量超过60万吨、同比增长37.45%,连续16年位居全球负极出货第一;截至2025年底已投产负极产能78.25万吨/年,较2024年底增长36.52%。更关键的不是规模,而是结构:天然石墨起家的全谱系布局,让它在硅基这一代际切换里占到了身位——CVD 硅碳产品已获全球主流客户认可并实现批量供应,并牵头发布了硅基负极领域首项国际标准(IEC TS 62565-5-3:2025)。
出海是这三年贝特瑞最明显的变化。印尼一期8万吨负极满产满销、二期8万吨顺利投产,摩洛哥6万吨负极与5万吨正极项目同步推进,海外增长极开始兑现。2026年一季度营收43.1亿元、同比增长27.09%,龙头地位未见松动。
杉杉股份:人造石墨榜首,双主业都要
杉杉的标签一直是"人造石墨出货量全球第一"。2025年上半年,ICC鑫椤资讯数据显示杉杉蝉联人造负极材料市占率榜首,负极材料销量同比增长26.76%;同期杉杉科技规划产能已超80万吨,云南安宁一期全面投产、宁波硅基基地二期在建,石墨化自供率高于85%。
它与榜单里其他纯负极玩家最大的不同,是背着一块偏光片业务(杉金光电)——2025年大尺寸偏光片出货面积份额约34%,继续保持全球第一,并在 2025年初完成对 LG 化学 OLED/车载偏光片资产的收购交割。负极+偏光片双主业并行,是杉杉这三年最稳的基本盘;海外端芬兰10万吨一体化项目完成环评、摩洛哥天然石墨负极合作落地,算是把"出海"这门课补上。
璞泰来:平台型选手,隔膜业务快速增长
璞泰来走的是"负极+隔膜涂覆+装备"的一体化平台路线,这三年过得最有戏剧性。负极材料平均售价从2023年的40.5元/千克一路下探至2025年的24.5元/千克,近乎腰斩;2024年营收与净利"双降"后,2025年营收156.56亿元、净利润26.14亿元实现翻倍反弹。
撑起反弹的是涂覆隔膜——连续7年位居全球涂覆隔膜出货第一,2025年市占率35.3%,涂覆加工量109.42亿平方米、同比增长56.3%。2026年3月,璞泰来向港交所递交主板上市申请,拟募资在马来西亚建设5万吨负极新基地,把"平台+出海"的下一程押注在东南亚。
中科电气(中科星城):快充这张牌,打成了特色
中科电气旗下的中科星城,是榜单里"快充负极"标签最鲜明的一个。2025年4月,中科星城全球动力负极市占率位列第三,进入动力负极第一梯队;2026年上半年以快充负极订单为主,产量增长迅速。
这三年它最猛的动作在产能端:2025年下半年接连抛出阿曼年产20万吨(总投资不超80亿元)、四川泸州年产30万吨(约70亿元)一体化基地,并引入国资背景战略投资者凯博成都基金;摩洛哥10万吨项目则做延缓安排。从天然石墨粉体起步到快充特色,中科星城把"差异化"做成了追赶的支点。
尚太科技:单主业玩家,把成本做穿
尚太是榜单里少有的"负极单主业"纯粹玩家,这三年走的是一条产能跃升曲线。2025年前三季度营收55.06亿元、同比增长52.09%,净利润7.11亿元、同比增长23.08%;北苏二期10万吨于2025 年一季度达产,新产能效益充分释放。
山西四期20万吨(总投资约40.7亿元)与山西五期规划合计新增40万吨,叠加马来西亚5万吨,公司规划2026年三季度形成超50万吨一体化产能,并推进17.34亿元可转债。靠石墨化一体化把成本做穿,是尚太穿越价格战的底层逻辑。
三年共性:价格战之后,格局在重排
把五家放到一起看,2024—2025年负极行业经历了一轮深刻的价格战,低端产能供过于求、均价持续下行;转折出现在2025年下半年,高端储能人造石墨供不应求,行业产能利用率回升至80%以上,2026年进入上行周期。2025年全球负极出货量约306万吨、同比增长38.7%,全球前十已被中国企业包揽。
五家不约而同做了同一件事:扩产+出海+一体化。贝特瑞、杉杉、璞泰来、中科电气、尚太均在推进海外基地(印尼/摩洛哥/马来/芬兰/阿曼),并把石墨化、硅基等关键环节握在自己手里。
期待下一次榜单
福布斯中国这份锂电TOP100,是2023年的"快照"。三年里,负极从"缺产能"走进"拼成本、拼出海、拼高端",五强的座次与打法都已重写。下一次榜单若续评,评判的维度大概率会更"复合":单一规模或单品类已不足以定义头部,多品类布局能力(人造石墨稳基本盘、天然石墨控成本、硅基与硬碳看技术储备)、规模化与一体化的成本护城河、以及海外本土化交付的兑现度,会共同决定座次。
时隔三年,这份名单依然有它的分量;我们也期待下一次榜单,把这一轮周期里负极格局的新座次,重新点一遍。
数据来源:福布斯中国《2023 福布斯中国锂电产业链 TOP100》(官方发布,2023-05-13,新余);贝特瑞(920185)、杉杉股份(600884)、璞泰来(603659)、中科电气(300035)、尚太科技(001301)2024/2025 年报及 2026 一季报;ICC 鑫椤资讯、EVTank/伊维经济研究院行业数据;各公司公开公告与投资者关系材料。
免责声明
本文基于公开资料与行业信息梳理,仅供碳材料与锂电负极领域的技术与产业交流,不构成任何投资建议或投资依据。
以上资料来源于网络公开资料,由作者收集整理,发文仅为交流学习,如涉及内容、图片、版权和其他问题,请与我们联系处理!
转载请注明出处「碳素观」。
「碳素观」——关注碳材料与石墨材料领域的技术与产业深度内容。
相关阅读
• 钠电投资热潮:2026 项目密集落地,正极、负极、电芯全线扩军
• 韩国8.4万亿韩元电池路线图:负极材料被单列国产化,钠电固态双轨并进
• 十五五新型电池规划落地:全固态2030规模化,负极材料点名硅基、硬碳、无烟煤
• 固态电池负极技术经济拆解:硅碳膨胀与锂金属界面的双重死结
• 2026H1锂电负极价格涨近30%!21家非上市企业产能版图全梳理
— END —
