深 度天机书院出品
中美AI付费差15倍:A16Z百强榜揭盅,美国头部1%月付903美元,谁在为智能买单
FORESEE THE FUTURE
天机商道AI觉醒商业
第 057 篇深度好文:约 3,300 字 | 约 11 分钟阅读
来源:A16Z Top 100 Gen AI Consumer Apps(第七期)/ YipitData / 花旗2026用户调查 / 搜狐科技 / 腾讯研究院 | 编辑:天机商道
天机商道解读
- A16Z 第七期「Top 100 AI 消费应用」榜单首次加入美国消费者真实刷卡支出数据,揭出一组扎心对照:用户榜上中国产品占十几席(DeepSeek、豆包、千问、Kimi 在列),付费榜上中国仅两家上榜——流量在手,钱包未开。
- 美国 AI 付费用户占比仅 4.5%(一年前还是 2.1%),但最舍得花钱的头部 1% 用户月均刷卡 903 美元(约 6,000 元人民币),18 个月涨了 80%;这 1% 贡献了全美 AI 消费的 19.5%,比支出最低的 50% 付费用户加起来(16.6%)还多。
- 消费额前 50 的 AI 产品里,有 29 个在用户量榜上找不到名字;统计 44 款 AI 产品,近九成收入来自会员费与按用量付费,广告仅 14%、交易抽成仅 2%。A16Z 判断:下一个最有潜力的模式,是 AI 推荐交易的抽成。
- 风向的本质:AI 消费从「谁用得多」转向「谁付得深」。免费造势,付费修行——中美之间隔的不是技术差距,而是付费心性的距离。
10 月中旬,一份发布于 10 月上旬的报告在中文科技圈持续发酵:A16Z 第七期「Top 100 AI 消费应用」榜单出炉。这份半年一度的榜单这一次做了一件前六期都没做过的事——首次联合 YipitData,把美国消费者的真实刷卡支出数据摆上了台面。于是我们第一次可以同时看到两张榜:一张是「谁在用」,一张是「谁在付」。
两张榜放在一起,故事立刻变了味道。用户量榜上,中国产品阵容豪华,DeepSeek、豆包、千问、Kimi 皆在列,中国军团占据十几席;可到了按消费金额排名的付费榜上,中国只剩两家孤零零地站着。美国那边,一半人已经在用 AI,付钱的人却只有 4.5%——但这 4.5% 里最顶上的 1%,平均每月为 AI 刷掉 903 美元。本文拆解三个问题:这份榜单究竟说了什么?付费幂律背后的商业逻辑是什么?中国 AI 与中国企业家,该从这份账单里读出什么?
壹、事件:两张榜单,照出两个世界
先把榜单本身看清楚。A16Z 第七期百强榜沿用了三张主榜:按月活跃用户排名的移动应用榜、按月独立访问量排名的 Web 产品榜,以及本次新增的、按消费者月度支出排名的付费榜。支出数据来自 YipitData 的美国电子小票抽样面板,只覆盖美国消费者,虽不能当作公司总收入看待,却第一次让「消费级 AI 到底谁在掏钱」有了实据。
用户侧的画面是中国人熟悉的繁荣:DeepSeek、豆包、千问、Kimi 等中国产品在用户榜上占据十几席,MAU 大盘更是惊人——豆包 3.45 亿、千问 1.66 亿、DeepSeek 1.27 亿。放在全球任何市场,这都是顶流的体量。可付费侧画风急转:付费前 50 的名单里,中国产品只有两家在列。同一批国民级应用,用户榜是主角,付费榜成了配角。
美国侧的数据则呈现出典型的「幂律」形态。8 月的样本里,4.5% 的美国消费者持有 ChatGPT、Gemini 或 Claude 中至少一款的个人付费订阅——一年前这个数字是 2.1%,翻了一倍多,但付费基本盘依然很窄。付费用户的月支出中位数只有 25 美元,而且几乎原地踏步;可头部 1% 的付费用户月均刷卡 903 美元,过去 18 个月还增长了 80%。极端集中到什么程度?这 1% 贡献了全部可观测 AI 消费的 19.5%,比支出最低的一半付费用户加起来(16.6%)还多。
更有意思的是「水下名单」。按消费金额排名的前 50 家公司里,有 29 家在网页端和移动端流量榜上完全找不到——它们不为大众所知,却实实在在把钱赚走了。A16Z 统计的 44 款 AI 原生产品中,84% 设有订阅制、64% 按用量计费,两项合计撑起近九成收入;广告只有 14%,交易抽成仅 2%。这与上一代消费互联网「免费获客、广告变现」的剧本恰好是颠倒的。报告同时点名了下一个方向:Personal Agent(个人智能体)按交易抽成——Instinct、MUSE 等产品正走在路上,Instinct 上线三周内就有 40% 的用户绑定了信用卡,年化交易额已超 10 亿美元。
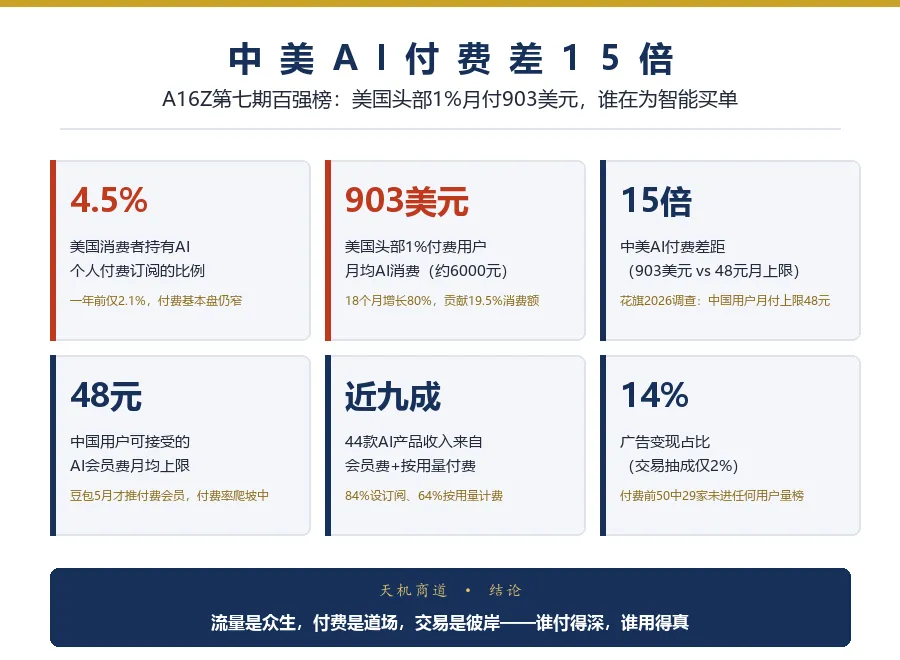
图 1|A16Z 第七期百强榜:中美 AI 付费格局关键数据
贰、逻辑:付费不是门槛,是心性
第一个逻辑:AI 消费是「生产力工具」的消费,不是「内容娱乐」的消费。A16Z 给头部付费用户画了像:他们不像主流消费者,更像 Prosumers(产消者)——买软件是为了搭产品、做创作、干完活。他们重金购买的是自动化与构建类工具,如 n8n、fal、Manus,外加 Higgsfield、Figma、HeyGen 这类创作利器。换言之,903 美元不是为「聊天」付的,是为「干活」付的。付得越深的人,把 AI 用得越像水电煤——工具属性越强,付费意愿越硬。这与广告驱动的注意力生意,是两种完全不同的商业本体。
第二个逻辑:用户量与收入是两张可以完全脱钩的榜单。29 家「水下公司」证明,流量不等于变现,变现也不需要顶流流量。只占 13% 的付费者会同时为第二款 AI 产品买单——付费者的钱包忠诚度极高,这既说明订阅制把用户锁得很深,也说明「第二笔付费」的争夺才刚刚开始。对创业者,这是好消息:不拼 DAU 也能活;对巨头,这是警讯:用户榜第一未必是收入榜第一。
第三个逻辑回到中国侧。花旗 2026 年的用户调查显示,中国用户能接受的 AI 会员费平均每月最多 48 元——换算下来,与美国头部 1% 用户月均 903 美元相差约 15 倍。豆包直到今年 5 月才推出付费会员,付费率尚在爬坡。这不是简单的能力差距:论用户规模,中国 AI 全球领先;论付费深度,差距悬殊。深层原因在于商业路径——中国 AI 的变现重心一直不在「向用户收会员」,而在「向交易收过路费」。最典型的信号是:今年 1 月,阿里把千问接入了淘宝、支付宝、飞猪、高德。(电商战略另文详解,此处按下不表。)免费,是中国 AI 换取规模的方式;规模,是中国 AI 换取交易的方式。
"免费是布道,付费是觉醒。用户量决定你的势能,付费率决定你的性命——流量在左口袋,钱在右口袋,两边的门还没有打通的企业,身体还活在旧时代。
这份榜单对全球 AI 行业的判断同样清晰:订阅制撑起了当下,但天花板可见——绝大多数用户「不能或不愿」为 AI 付钱;广告正在试水,OpenAI 的广告年化收入已达 10 亿美元量级;而 A16Z 最看好的下一站,是AI 推荐交易的抽成:当智能体开始替用户订票、下单、付款,AI 公司就能从真实交易里分成。届时,AI 商业的收入模式将从「卖门票」进化为「分流水」——谁替用户完成交易,谁就站到了钱流的关口上。
叁、道法术器拆解:付费之战如何映射天机体系
叁、道法术器拆解
道
道道|付费心性:谁在为智能买单,谁就在真正使用智能
企业生命本体论讲「付出即觉醒」:不掏钱的需求是伪需求,不付费的用户是路人。美国 4.5% 的付费率看似可怜,但这 4.5% 是被验证过的真念;中国 3 亿级的免费用户是势,尚未转成命。免费与付费,是智能修行的两种状态——免费修的是缘,付费修的是心。心性不到,规模再大也只是「有量无命」。
法
法法|收入结构即商业本体:84% 订阅照见企业生命形态
44 款产品近九成收入来自会员费加按用量付费——收入结构是一家企业生命本体的 X 光片。靠广告活着的企业,命悬于用户的注意力;靠订阅活着的企业,命系于用户的持续信任;靠抽成活着的企业,命长在用户的交易里。检查你自己的收入结构:你的命,握在谁的手里?收入形态不改,商业模式就还在旧轮回里打转。
术
术术|幂律运营:903 美元藏在头部 1% 的「干活工具」里
头部 1% 用户贡献近两成消费,且买的全是生产力工具——这就是幂律运营的教材。企业做 AI 产品,先不必追求人人付费,先找到愿意月付数千元的「产消者」,把产品钉进他们的工作流。动作清单:识别头部用户、做深工具价值、按用量分层计价。抓不住 1%,就守不住 19.5%。
器
器器|交易抽成:Agent 替人下单,从卖门票到分流水
订阅是「器」的第一代,用量计费是第二代,A16Z 押注的第三代是「按交易抽成」——Instinct 三周 40% 绑卡率已经给出早期信号。当 AI 从回答问题进化为完成交易,收入将长在交易流上。中国 AI 反而在这条路上先行一步:先有交易场景,再长智能本体。器随身转,身随道立——谁先把 Agent 装进交易闭环,谁就拿到下一个时代的收费权。
肆、天机点评:中美之间,隔的不是技术,是阶段
把这份榜单读成「美国赢、中国输」,是最大的误读。真实的图景是两条路线:美国 AI 先修「付费心性」,从 1% 的深度用户里长出收入,再向大众扩散;中国 AI 先修「规模心性」,用免费聚起三亿多用户,再向交易要回报。前者是深根先立,后者是广土先辟——阶段不同,路径不同,无所谓高下,但有先后。15 倍的付费差距是事实,但 3.45 亿月活也是事实;真正的问题不是「谁更强」,而是「谁先完成自己那一环」:美国要解决付费面太窄,中国要解决付费心性未开。
对中国企业家,这份榜单的启示不在「Copy 美国」,而在三点自省:其一,你的 AI 预算里有没有「为好工具付高价」这一行?月付 903 美元买的是产能,不是会员;舍不得为生产力付费的组织,先把生产力让给了竞争对手。其二,你的产品敢不敢从免费转向收费?免费换来的用户是缘分,付费留下的用户是命脉。其三,你的生意离交易有多远?当 AI 抽成模式成熟,离交易最近的企业,离钱最近。天机商道判词:流量是众生,付费是道场,交易是彼岸——三关连过,方成 AI 商业的大自在。
本文优质度:★★★★☆ 口感:一泡老白茶(头三泡清淡如水,第四泡起,药香与枣香才真正压出来)
读完这篇文章,欢迎在评论区聊聊:你个人或你的公司,每月为 AI 工具付多少钱?你觉得值吗?如果有一个 AI 能替你下单、按成交抽成,你敢把信用卡绑给它吗?
— end —
责编:天机书院 · 封面与数据图:天机书院编辑部
关于「天机书院 · 天机商道AI觉醒商业」
每日一篇全球 AI 商业深度报道,从大厂动态中读出管理大势。关注「天机书院」,加入天机书院会员,与千位企业家一起预见未来。
往期精选
- 第056期|Palantir伦敦撤诉:5000万英镑AI合同重启招标,价值之争回到规则赛道
- 第055期|字节跳动700亿美元算力突围:牵手联发科,被卡住的企业如何自造其器
- 第054期|Character.AI破产重组:25亿美元到2000万,AI的尽头不是流量,是心性
- 第053期|腾讯50亿美元发债买芯片:AI的尽头是贷款,资本结构成为新护城河
- 第052期|OpenAI把广告装进ChatGPT:12亿周活背后的AI变现拐点
- 第051期|亚马逊70亿美元鲸吞Decart:AI商业从拼算力转向拼效率
- 第050期|Waymo首次举债50亿美元:当华尔街开始给自动驾驶定价,AI商业进入信用时代
- 第049期|Palantir获高盛上调至买入:企业AI下半场拼本体论与FDE
本文由天机商道·AI觉醒商业整理,转载请联系作者授权。
