声明:本文数据全部来自物产中大2026年半年度报告(未经审计)、上证e互动公司答复及财政部企业会计准则原文,仅作财务知识科普,不构成投资建议或法律意见。本文是会计准则与财报阅读讨论,不涉及任何监管处罚或立案。浙江省属国企物产中大(600704),上半年营业收入2,899亿元,排在2026年《财富》世界500强第154位,囤的货价值638亿。说自己一直在用期货做套期保值。可半年报一出,有投资者发现一件反直觉的事:手里的现货跌价提了8亿多,做空的期货那头也在亏——已平仓部分亏了9.05亿,而把未平仓合约一起轧差,中报给出的套保方案合计是−6.37亿。保值保值,怎么现货期货两头都在承压?
一、报表说了什么?
性质:本文"两头亏"仅作投资者公开质疑的入口,本小结陈述半年报数字与公司答复;所据为未经审计的2026年半年报与上证e互动问答,不是监管结论,本案不涉及任何监管处罚或立案。
大盘(2026半年报,未经审计):营收2898.77亿元(+0.46%),归母净利润19.85亿元(−2.69%),扣非16.99亿元(−7.81%),经营现金流净额−28.92亿元,财务费用10.73亿元(同比+36.46%),总资产2370.21亿元、资产负债率约72.48%。这是一门典型的"天量周转、薄利多销"的大宗供应链生意。
638.08亿 期末存货账面价值,占总资产26.92%,较年初448.53亿元增加42.26% | 10.46亿 本期计提存货跌价准备;本期转回或转销8.71亿元,跌价准备期末17.98亿元 |
−8.48亿 计入当期损益的存货跌价损失(存货账面余额656.07亿元) | −9.05亿 处置衍生金融工具的已实现投资收益(已平仓部分) |
存货:越跌越囤,三个数绝不能相加
期末存货账面价值638.08亿元,占总资产26.92%,比年初448.53亿元增加42.26%。存货账面余额656.07亿元,跌价准备期末17.98亿元。本期计提存货跌价准备10.46亿元,转回或转销8.71亿元(两项均见2026年半年报财务报表附注"10、存货"之《存货跌价准备及合同履约成本减值准备》明细表;其中"转回或转销"为合并列示口径,不单拆金额)。这里要分清三个数,绝不能相加:
| | |
|---|
| −8.88亿元 | | |
| −8.48亿元 | | |
| 10.46亿元 | | 计提总额;与转回或转销8.71亿元轧抵后才影响净额,与8.48亿不是一回事 |
10.46亿是本期计提总额,8.48亿是计入当期损益的存货跌价口径,−8.88亿是含其他资产的资产减值净额——三个数口径不同,绝不能相加。
期货:−9.05亿已实现,但中报给了权威合计口径−6.37亿
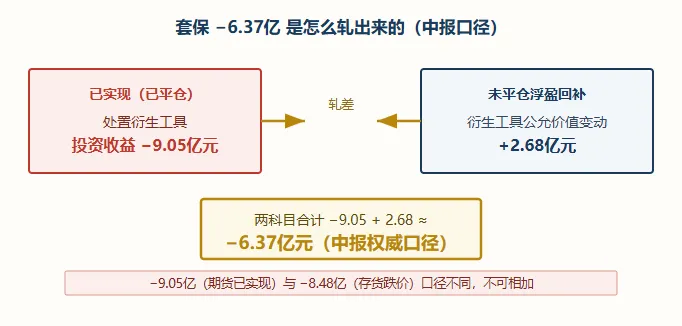
期货:处置衍生金融工具的已实现投资收益 −9.05亿元。
但中报自己给了一个权威合计口径,原文是:"公司商品及外汇套保方案在投资收益和公允价值变动损益两个报表项目中合计反映的金额为 −6.37亿元。"
为什么是−6.37亿而不是−9.05亿?因为−9.05亿是已经平仓的实现亏损,而期末还拿着的未平仓合约,其衍生金融工具公允价值变动录得约+2.68亿元浮盈回补,两者轧差−9.05+2.68≈−6.37亿。另有约6.27亿元衍生金融负债挂在期末表上(较期初下降31.82%)。
公司怎么回应(上证e互动,10月9日答复)
投资者提问,质疑"现货跌、净空头理应赚钱,为何期货也亏;套保比例仅7.5%?,是策略调整还是执行偏差"。公司答复:这主要受"大宗商品期现行情分化、套保品类结构差异"影响,属"正常阶段性现象,整体仍发挥对冲价格波动的核心作用",上半年套保水平是"策略性安排,不存在执行偏差",并预计下半年"期货端收益压力有望逐步缓解,带动盈利环比修复",同时提示大宗价格与宏观需求仍有不确定性。注:5%"是投资者根据中报的推算,公司并未确认这个数字。
二、专业层面
第一层 先纠直觉:现货跌,净空头为什么不一定赚?
课本里"持有现货+期货做空",价格下跌时期货空头盈利、对冲现货损失。但现实有三道裂缝,恰好对应公司说的"期现分化、品类差异":
| 基差风险期货价不等于现货价。现货在跌,期货盘面可能因情绪、资金、远月预期阶段性反弹,空头照样亏钱。对冲消得掉"方向",消不掉"基差"。 | 品种错配货横跨钢材、有色、煤炭、化工、油品等。螺纹钢单一合约的空头,对冲不了别的品类、甚至板材与长材之间的差异。跌的是A库存、空的是B期货,两边各自亏完全可能。 | 时点错配−9.05亿是"处置"即已平仓的实现亏损,而对应存货何时卖出、跌价在哪一期确认节奏不同步,跨期移仓还有月间价差损益。 |
第二层 会计错配:存货和期货
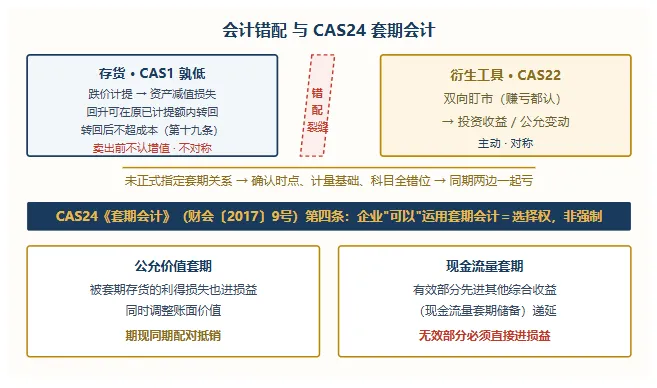
这是最硬的知识点。存货按"成本与可变现净值孰低"计量(CAS1):跌价时要计提减值、计入当期损益;以后导致减记的因素消失了,价值也可以在原已计提的跌价准备金额内转回(转回后不得超过成本,CAS1第十九条)——但在存货卖出之前,市价高于成本的增值利得依然不确认。换句话说,它对跌价敏感、对涨价"迟钝",和衍生品的双向盯市天然不对称。这是谨慎性原则下相对被动的确认方式。期货等衍生工具按公允价值计量、变动双向进当期损益(CAS22):赚了亏了都立刻盯市,进公允价值变动损益或投资收益。
于是,如果企业经济上在做套保、却没有按套期会计正式指定套期关系,就会出现:存货侧只在跌时确认损失,期货侧却双向波动,两边的确认时点、计量基础、科目全错位——某一期"存货跌价+期货亏损"同时冒出来,这就是会计错配(accounting mismatch)。
CAS24《套期会计》(财会〔2017〕9号)正是用来解决错配的,但注意第四条原文是"企业可以运用套期会计"——它是选择权,不是强制。只有在套期开始时正式书面指定、并持续满足套期有效性,才能让期现两边在同一张利润表里配对抵销:
- 公允价值套期:被套期存货因被套期风险的利得损失也进损益、同时调整账面价值,期现同期对冲;
- 现金流量套期:有效部分先进其他综合收益("现金流量套期储备")递延,无效部分直接进损益。
而且无论哪种套期,套期无效部分都必须进当期损益——基差走坏、品种错配亏掉的那部分,准则不允许"藏"进其他综合收益。这是−6.37亿无法被平滑掉的准则原因。
第三层 套期有效性与"7.5%":套保还是投机的边界
CAS24要求套期工具和被套期项目存在经济关系、信用风险影响不占主导,且套期比率不得反映相对权重失衡。如果7.5%的覆盖率属实(投资者推算、未经公司确认),意味着638亿存货中绝大部分价格敞口没有被对冲,期货头寸在经济上就更接近"部分对冲+主动承担方向性敞口"。
套保与投机的分界,是实质重于形式:头寸的规模和方向应当锚定真实现货敞口;一旦脱离,超出部分在经济上就是方向性押注,其损益应按交易性损益看待。
第四层 被动账与主动账,要切开归因
- 存货跌价是被动确认:大宗价格下行,孰低原则强制计提,不以管理层意志为转移;
- 套保比例、选什么合约、何时建仓平仓,是管理层的主动决策。公司说"不存在执行偏差",某种程度上等于把期货端−6.37亿定性为主动策略的结果、而非操作失误;
- 同理,在周期低位主动把存货从448亿做到638亿(+42%),也是主动的经营选择;它占用大量资金,对应了财务费用+36%和经营现金流−28.9亿,是这笔"周期下注"的另一面。
三、以后怎么看大宗商品类报表
要结合各类科目看,比如:
(1)投资收益+公允价值变动损益合并看(物产中大自己就是合并披露成−6.37亿),单看一处会被已实现/未平仓的时间差误导;还要结合业务的毛利,现货卖亏的部分,可能在投资收益里面又转了回来。
(2)看资产负债表衍生金融资产/负债,识别期末未平仓头寸的方向和规模;
(3)看其他综合收益里的现金流量套期储备,有多少有效套保损益被递延、未来还要转回损益;
(4)存货跌价准备的计提与转销双向看,并与套保损益放在同一风险框架下理解,而不是相加。
不过以后新报表列报格式开始运用后,如果符合套保条件,相应的也都归入经营性损益了,如果是出于投机目的持有期货,公允价值变动就是投资类损益,就好分辨了。
薄毛利、高周转、高存货、高杠杆的大宗供应链模式,本质是在价格周期上走钢丝。会计准则能让风险更透明,但不会让风险消失。这−6.37亿究竟是短期基差扰动,还是覆盖率与品类结构真出了问题,要等下半年和年报来验证。
资料来源:- 物产中大2026年半年度报告(上交所)(东方财富镜像备份)
- 上证e互动公司答复(财联社转载,2026-10-09)
- 财政部《企业会计准则第24号——套期会计》(财会〔2017〕9号)