大家对身体的期待,正在从「突破极限」,转向「掌控生活」。审美、用户、产品、资本、场景,六大变量同时共振。
不再是单一热点轮流刷屏,而是整个行业的底层逻辑在重构,身材管理不再是一场竞赛,健康消费不再只服务颜值焦虑,运动品牌的竞争,也从国内价格战升级为全球资产的整合博弈。
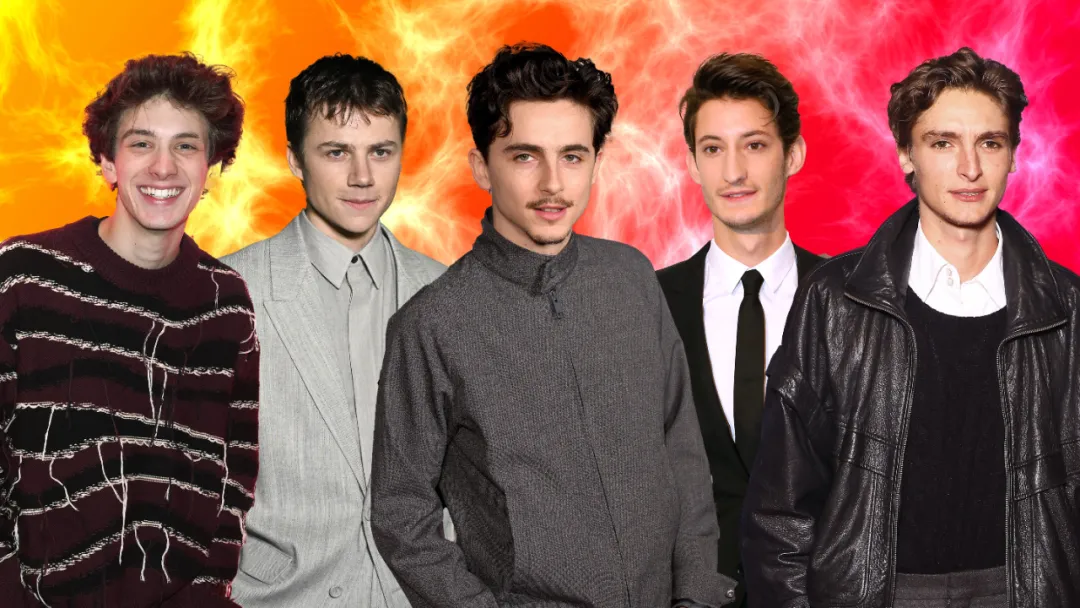
「薄肌理论」出圈,审美范式正在迁移
练得多大不重要,穿得起衣服才重要
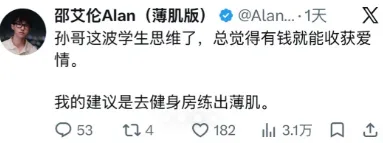
2026年10月网上最火的身材叙事,不是增肌10公斤,也不是减脂 10%体脂,而是健身领域博主邵艾伦(Alan)提出的 「薄肌理论」。邵艾伦因为带火这个概念,被网友戏称为“薄肌教父”。
「薄肌理论」和另外两个热梗:「喝大水」「睡大觉」,组成「极简健康三部曲」,主张:
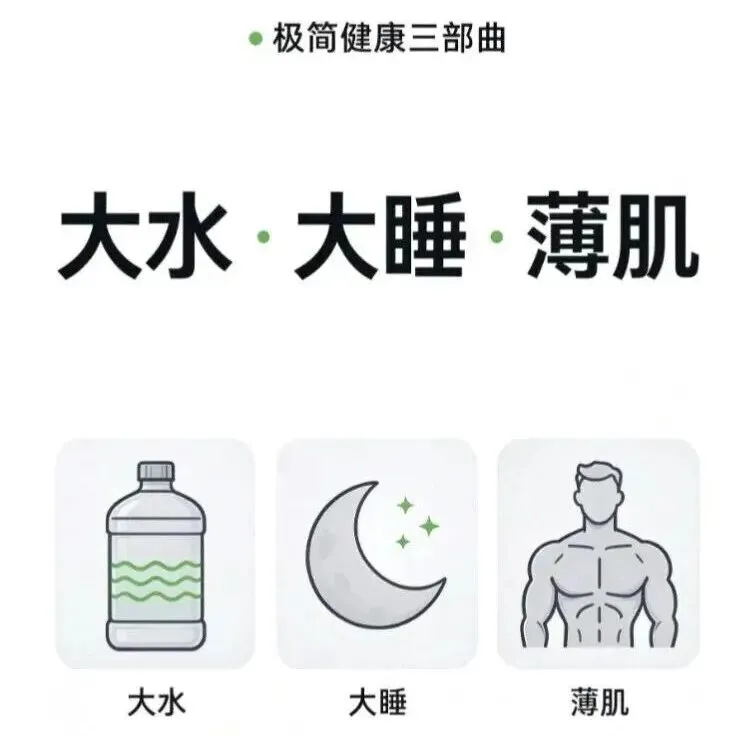
知乎和雪球的总结非常到位:「不是排骨瘦,是练过的瘦」,区别于健美式的壮硕,也区别于单纯饿出来的干瘦。
这一审美变迁,也折射出年轻人对 “身材内卷” 的倦怠。过去的身材叙事制造持续焦虑:不够壮、线条不够极致就等于训练失败。薄肌则提供了一套低内耗的身体目标:拒绝无止境的肌肉堆量,不追求极致,优先维持体态轻盈、精力稳定。
身材管理从一场无止境竞赛,变成维持生活质感的基础手段。
它能爆火,也是因为它提供了一种「低成本确定性」:
在房价、收入、晋升越来越不确定的当下,健身是少数「付出必有回报」的事;
你不用买大重量器械、贵补剂、上私教课,只要规律训练+控糖+早睡+多喝水,3-6周体态就能看见改变;
它和「买不起房就先不焦虑房子,先焦虑身材」这种心态,是同一个心理机制,在自己能掌控的事情上,先把分拿到。
「薄肌理论」可能会被批、被笑、被玩梗,理由网上已经吵翻天了:营销号造概念、练不大给自己找台阶、男性审美降级、健康风险不可一概而论。
但有一条不会变:2026年的中国男性健身叙事,正在从「我能不能举起更大的重量」迁移到「我能不能看起来更好看」。
这个迁移会重新定义所有运动品牌的产品口号、健身内容、还有男装/男装运动线的款式优先级。
一句值得你记住的话:「薄肌不是新概念,它是新阶段,从卷维度到卷日常这个迁移里的第一张船票。」
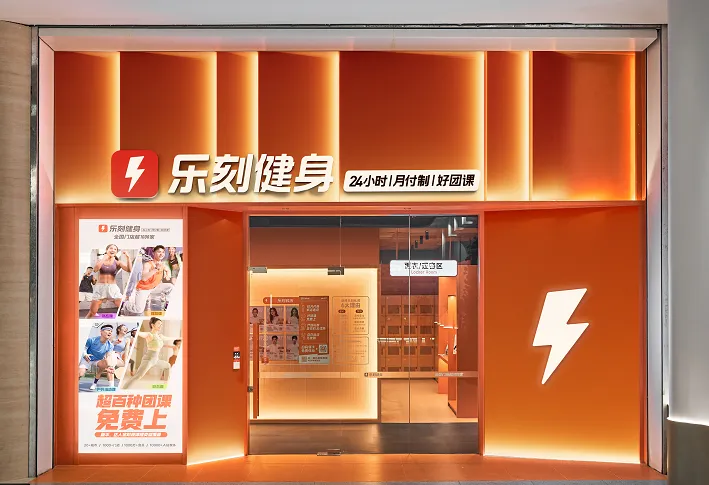
乐刻 1700 万会员登顶全球第二
中国人的「健身房渗透率」故事,刚刚拉开序章
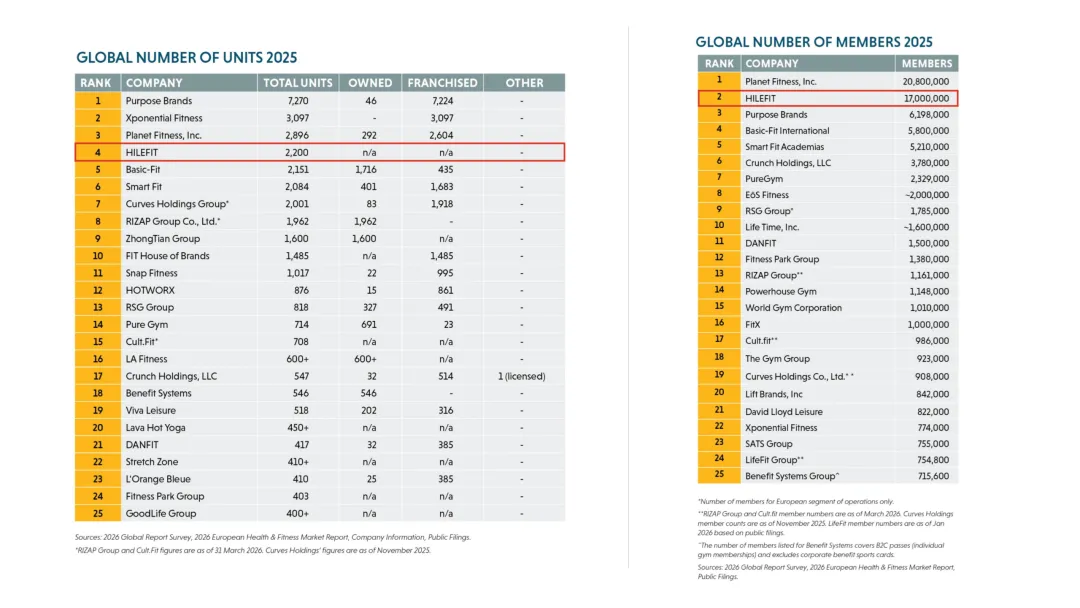
美国健康与健身协会(HFA)发布的《2026全球健身报告》,给了中国一个非常反常识的结论:
中国商业健身场馆会员渗透率只有 3.6%,美国是26.1%、澳大利亚23%、韩国12.2%、日本9.5%,中国只高于印度的0.9%。
但按会员数,乐刻(HILEFIT)以 1700 万位列全球第二,仅次于美国平价连锁Planet Fitness 的2080 万;第三名Purpose Brands619.8 万,差距巨大。
按门店数,乐刻以2200家位列全球第四,坚蛋运动1600家第十一、中田健身1600家第九。
2026年8月最新口径:乐刻APP累计用户突破2000万,门店超过2300家,覆盖60+城市。
也就是说:一个商业健身渗透率只有3.6%的国家,硬生生跑出了一个规模仅次于美国巨头的连锁品牌。
这个反差的真正意义不是「中国健身崛起了」,而是「中国健身仍然有巨大的天花板」。
5000万商业健身会员放在14亿里是极少数,渗透率3.6%的人均差距就是未来5-10年的增长空间。
但增长不会发生在大店,会发生在「乐刻+坚蛋+中田+无数本地小铁馆」这种月付无推销的连锁上。
这个渗透率差距(即渗透率只有3.6%却跑出1700万会员)说明,中国健身行业的开店时代已经结束了,履约时代才刚开始,决定下一轮胜负的,不再是占领多少商圈,而是用户能不能从你这里拿到确定性的训练改变。
中国营养保健食品协会数据:2026年国内蛋白粉整体市场规模突破387亿元,同比增长17.99%,增速大幅领先传统保健食品细分品类。
更扎心的是人群变化:
中老年日常养护、术后康复、家庭全民营养补充消费占比已超过健身人群,成为核心增长引擎;
50岁以上银发族消费占比从10.9%跃升至31.5%;
女性消费者占比从2021年的31%提升到2026年的44%;
25-40岁仍是主力(占58%),但50岁以上群体贡献了新增量的 22%;
「提高免疫」(67.3%)取代「增肌」(30.6%)成为首要诉求。
人群更迭的背后,是两代健康观念的错位反转:年轻人常把健康停留在减脂、塑形的外在审美;而中老年群体更看重肌肉、力量这类维持独立生活能力的底层身体资产。他们买蛋白粉,买的不是保健品玄学,是对跌倒、无力、失能风险的提前防御。
同时,品类正在完成身份剥离:从圈层化的运动补给,蜕变为大众营养消费品。市场的叙事、产品配方、渠道话术都必须随之改写;中老年更在意好消化、低负担、温和护肠胃,产品竞争不再比拼能长多少肌肉,而是能不能平稳维持肌肉量、适配老年消化能力。
更深一层看,这也是老龄化社会催生的营养革命。当“抗衰老”下沉到肌肉养护,蛋白质不再是小众概念。
但机遇之下藏着行业隐患:大量中老年用户缺乏专业营养认知,容易被营销放大功效,混淆膳食补充与药物;不少商家依旧沿用保健品话术夸大免疫效果,带来盲目进补、肾脏负担等风险。
简言之,这场消费迁移揭示一个核心趋势:未来健康赛道最大增量,不是年轻人的身材焦虑,而是中老年群体 “守住自理能力” 的生存焦虑;营养产品的价值,将从塑造更好看的身体,转向守护更长久的自主生活。
GLP-1 减肥药在重写「减重」这个词
健身行业的第一只黑天鹅已经飞了
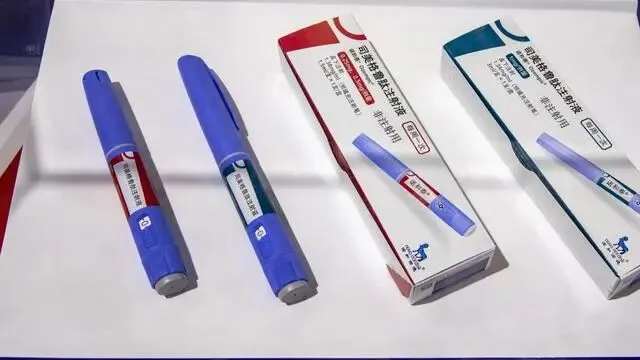
替尔泊肽2026年1月纳入国家医保,5mg剂型价格降幅超过80%;司美格鲁肽仿制药专利3月到期,至少10家中国药企递交了上市申请;
首批仿制药定价预期为原研药的10%-60%,2026年Q1全渠道减重品类规模27.6亿元,同比增长304%。
更值得看的是结构变化:处方药占减重品类比例从2023年的6%跃升至2026Q1的85%;生物制剂从2%飙到84%;化学药从94%被压缩到15%。
替尔泊肽2025年以365亿美元登顶全球药品销售榜首,2026年1-6 月就卖了277亿美元(同比+88%)。
药,可能正在吃掉健身房老板的蛋糕。
但反过来想,这是整个健身/营养行业过去十年最大的“价值回归”机会,国家卫健委的口径是「首先选择膳食、运动、心理等生活方式干预,确有必要的才使用药物」。
换句话说,政策亲自把生活方式放到了比GLP-1更前面的位置。
留给所有人的题目是:你能不能比医生更懂GLP-1用户的饮食搭配?你能不能自己搞明白「打司美格鲁肽的人,训练和饮食要怎么调」?你能不能给家里老人做一个“一老一少”的体重管理方案?
这些才是未来真正能变现的能力,比单纯讲动作的天花板高得多。
安踏花 113 亿,悄悄拿下了彪马
中国运动品牌第一次摸到了「全球第四」
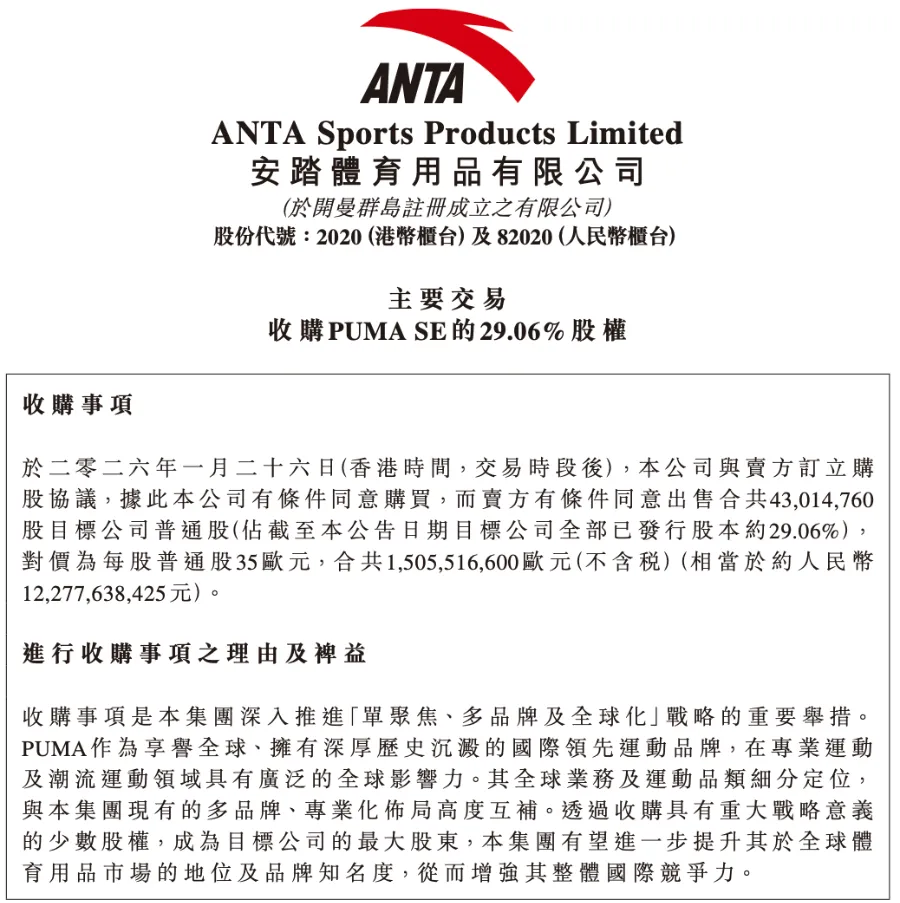
2026年10月7日,安踏集团正式完成对彪马 PUMA 29.06% 股权的收购,现金对价15.055亿欧元(约合113亿人民币),成为彪马单一第一大股东。
这笔交易的几个关键细节,决定了它的成色:
1.钱是安踏自掏腰包,全部来自集团自有现金储备,没有配股、没有发债,没动资本市场一分钱;
2.刻意卡在30%红线下,德国法律30%是强制要约收购线,安踏29.06%拿出来一张完美的「不控股、不并表、不发起要约」名片;
3.卖方是皮诺家族,就是背后站着古驰(Gucci)、圣罗兰(YSL)、巴黎世家(Balenciaga)的法国开云(Kering)集团。皮诺家族要聚焦奢侈品,所以甩掉一个亏损的PUMA;
4.PUMA一年营收88亿欧元,按2024年口径是全球第四大运动品牌,仅次于 Nike、Adidas、Lululemon。鞋线有 NITRO 泡沫技术(业内最优秀之一);足球鞋有 FUTURE、ULTRA 系列;潮流线有 Speedcat、Palermo、Mostro。
加上这次,安踏手里现在拿着:FILA、迪桑特、可隆、始祖鸟/Salomon/Wilson(亚玛芬)、狼爪、彪马。
安踏它不再只把安踏单品牌做透,而是要用一种类似中粮做品牌的逻辑:买下全球公认的优质标的,然后用中国供应链和中国零售场景给它们重新赋能。
风险点也很明确:
PUMA 2025 年净亏损 6.46 亿欧元,全年销售额预计同比双位数下滑——收购的是「便宜货」还是「包袱」,现在还看不出;
安踏用了十年才把 FILA 救活,亚玛芬也还在输血期,第四子没养熟之前又领养了第五子,对管理团队是地狱级压力;
中国市场的运营经验很难直接复制到欧洲,彪马的核心战场本来也不在中国。
对于消费者来说:2026 之后,“中国平价运动品牌”这件事其实已经结束了。从今天开始,国货讲故事的语境从“我比洋品牌便宜”变成“我比洋品牌更懂中国人”。短期里洋品牌大概率会打折促销(lululemon 漏 +5%-10% 折扣码、安踏踩着 PUMA 出联名款)来抢用户,但你买的还是同一个东西,不会更值。
对于行业来说:安踏建的不只是国货第一品牌,而是一种「中国品牌运营集团」的模板,买下全球公认的优质标的(FILA / 始祖鸟 / Salomon / 彪马),再用中国供应链和中国零售场景重新赋能。
如果这个打法跑通,未来5年中国运动品牌会变成全球少数能用“全球资产”做生意的玩家,这件事的影响远超运动品类本身。
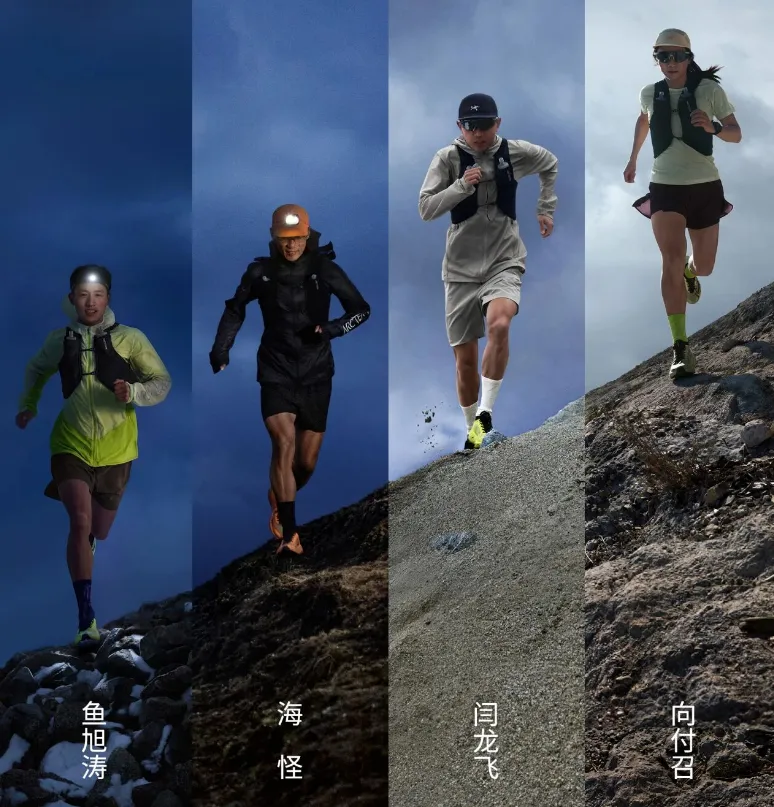
艾媒咨询数据:截至2026年5月1日,全国各类越野赛事累计举办403场,同比增长31.3%,参赛总规模超103.8万人次。国际越野跑协会说,近几年中国越野跑比赛数量和参赛人数的增长都位居全球第一。
品牌动作越看越炸:
越野跑的爆发不是「跑步的人变多了」,是「城市里跑步的人想逃离城市」。
路跑接不住的情绪,山野接得住。
这场进山浪潮,是城市运动消费从“量化身体”走向“感知环境”。品牌争夺的不是跑者,而是一群想要逃离都市内卷、愿意为自然体验和全套装备买单的新中产。
未来能活下来的,不是只会做鞋的厂商,而是能持续交付安全、完整山野体验的生态玩家。
商品信息
商品名称:固定杯运动背心&瑜伽微喇长裤
活动详情:147元3件!均价低至49元!!
发货时间:下单后48小时内发货(周末/节假日顺延)
查找订单:微信搜索【脂肪管理局严选商城】小程序 -【我的】-【全部订单】