回望2021年新能源那波大牛,各自跌完之后又是如何演绎的。
宁德时代一度腰斩,这两年又站起来了。
隆基绿能从2021年11月至今,那会儿高位冲进去的剩不到两成。
同样是当年的主线,五年后天差地别。
我不禁思考,那今年的AI主线以后会怎么走?
论产业空间和政策方向,半导体设备的确定性更高。国产自给率才两成出头(2025年约23%),2028年预计过半(52%),翻倍还有富余;零部件还在5%-10%爬坡,政策是顺风,订单排到2027-2028年。光模块相反:中国厂商已占全球六成以上,组装厂毛利46%-48%,美国又开始惦记,向上空间有限,向下有被切蛋糕的风险。
宁德时代为什么能爬起来?
新能源车渗透率还在往上走,动力电池的基本盘没见顶;储能打开第二增长曲线;全球份额稳步提升。需求在、第二曲线在、份额还在涨,股价才有支撑。
隆基、通威为什么歇菜。中国光伏产能占全球九成以上,但同质化、严重过剩,硅料价格打到底,造一块亏一块。
主线走到后期,决定股价还能不能起来的,是产业还有没有向上空间、政策是帮忙还是切蛋糕。
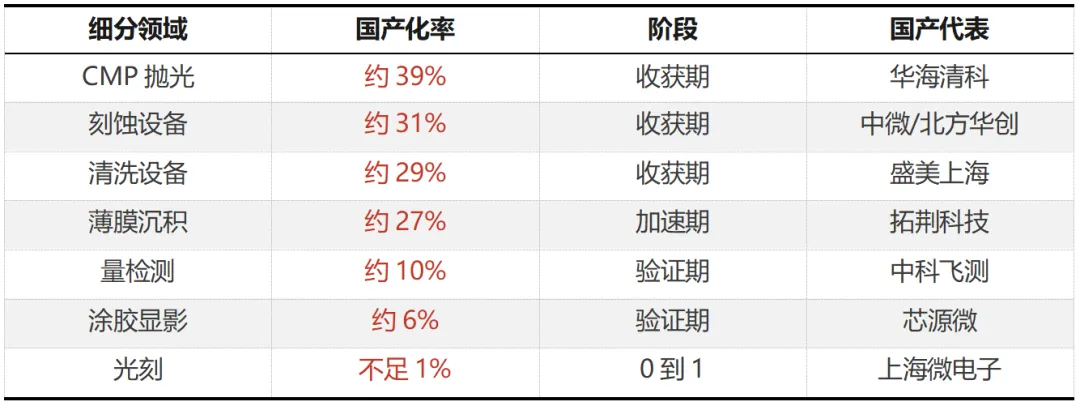
先看自给率。伯恩斯坦测算,国产设备占中国晶圆厂的份额,2025年约23%,2028年预计52%——翻一倍多。按使用比例看,截至2025年底国产设备占比已约35%。分开看,内部分化极大:
CMP、刻蚀、清洗已过半,量检测、涂胶显影、光刻还是个位数。为什么说坡向上,分三层。
政策端最顺。美国出口管制越收越紧,反过来让国产替代成了国家意志,长鑫、长存、中芯扩产由政策驱动,大基金三期继续投设备材料。海外断供涨价还在倒逼国产验证。
行业端,蛋糕在变大。全球WFE(晶圆制造设备)市场,多家投行预测从2026年的约1600亿美元,扩到2028年的2500亿—2900亿美元,接近翻倍。存储是最大增量,3D NAND从128层往200层以上堆,刻蚀和薄膜沉积的反应台成倍增长,摩根大通连续上调WFE预测,2026、2027年分别增长约31%、38%。
技术端,突破是真落地了。中微CCP介质刻蚀已进全球先进制程产线,累计超8300个反应台在180多条产线量产;华海清科占国产CMP九成以上份额、第1000台已下线;拓荆PECVD已导入长江存储量产。
越往零部件走,国产化率越低、弹性越大:射频电源、静电卡盘还在个位数。
每多国产化一个百分点,就是一块原来买进口的市场,切给国产。
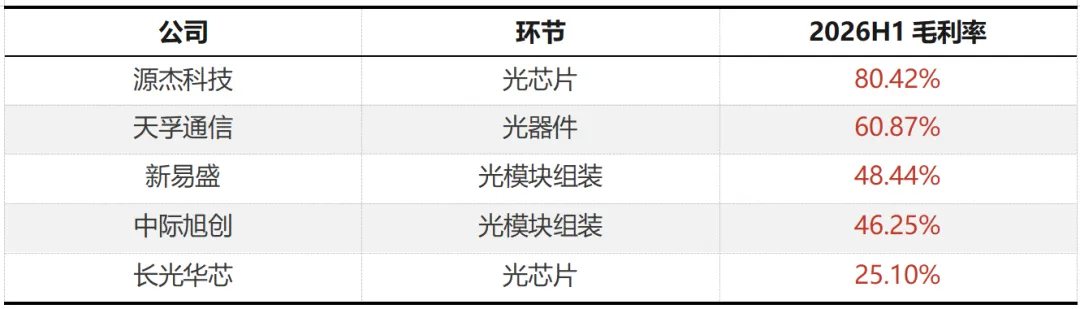
光模块正好反过来。中国厂商已拿下全球六成以上份额(LightCounting 2025年榜单),美国厂商只剩Coherent一家进前十。继续向上,靠的是北美云厂商资本开支的节奏。这张利润表已经很肥:
组装厂46%—48%,纯光芯片源杰高达80%。但这是国产芯片价格战加自研堆出来的。
所谓FCC受控清单,目前还是大摩研报披露的传闻,尚未官方确认,不是已落地政策。但信号很清楚,美国开始惦记中国光模块了。按传闻口径,若2028年起3.2T产品65%物料须来自美国本土,等于逼组装厂把便宜国产芯片换成更贵的美国芯片,毛利率被往下啃;自产光芯片的企业,对美供应链的入场券有被切掉的风险。
最大买家是北美云厂商,市场在别人手里,DSP和高端光芯片也靠美国。产业趋势本身很好,Lumentum产能已排到2029年。但中国企业能吃到多少,要一层层被规则重新切分。
向上靠北美资本开支,向下是政策切蛋糕,这是光模块最核心的不对称。
半导体设备有产业空间,还在国产爬坡,需求自主可控,自给率从23%往52%走,零部件从个位数起步,毛利稳、订单远。光模块要警惕的,是份额已高、利润已肥、美国开始惦记。
今晚我们关注一个数:52%。
伯恩斯坦预测2028年国产设备自给率,从2025年的23%一路往上;光模块中国厂商全球份额已65%。一个坡还长,一个坡已陡——产业空间的不对称就在这里。
留一盏灯,明天见。
风险提示:本文为个人投资笔记与公开信息研究,不构成任何投资建议。国产化率、行业空间、公司毛利率及政策影响均为基于公开数据的分析,不代表对未来股价的预测。FCC受控清单及"65%美国物料门槛"目前为摩根士丹利研报及媒体报道口径,截至2026年10月11日未获官方确认。数据来源于伯恩斯坦、花旗、摩根大通、LightCounting、上市公司2026年半年报及公开媒体报道。