去年9月抖音滋补前20名,今年只剩9个;TOP100里40个品牌销售额腰斩。我们拉通21个月、近19万条榜单数据发现:钱从"脸"流向了"心脏"和"爸妈",而活下来的品牌,都守住了两条线。文末附Q4选品红绿灯,建议截图。
开篇:去年9月的前20名,今年只剩9个
先说一个我自己拆数据时愣了一下的数字。
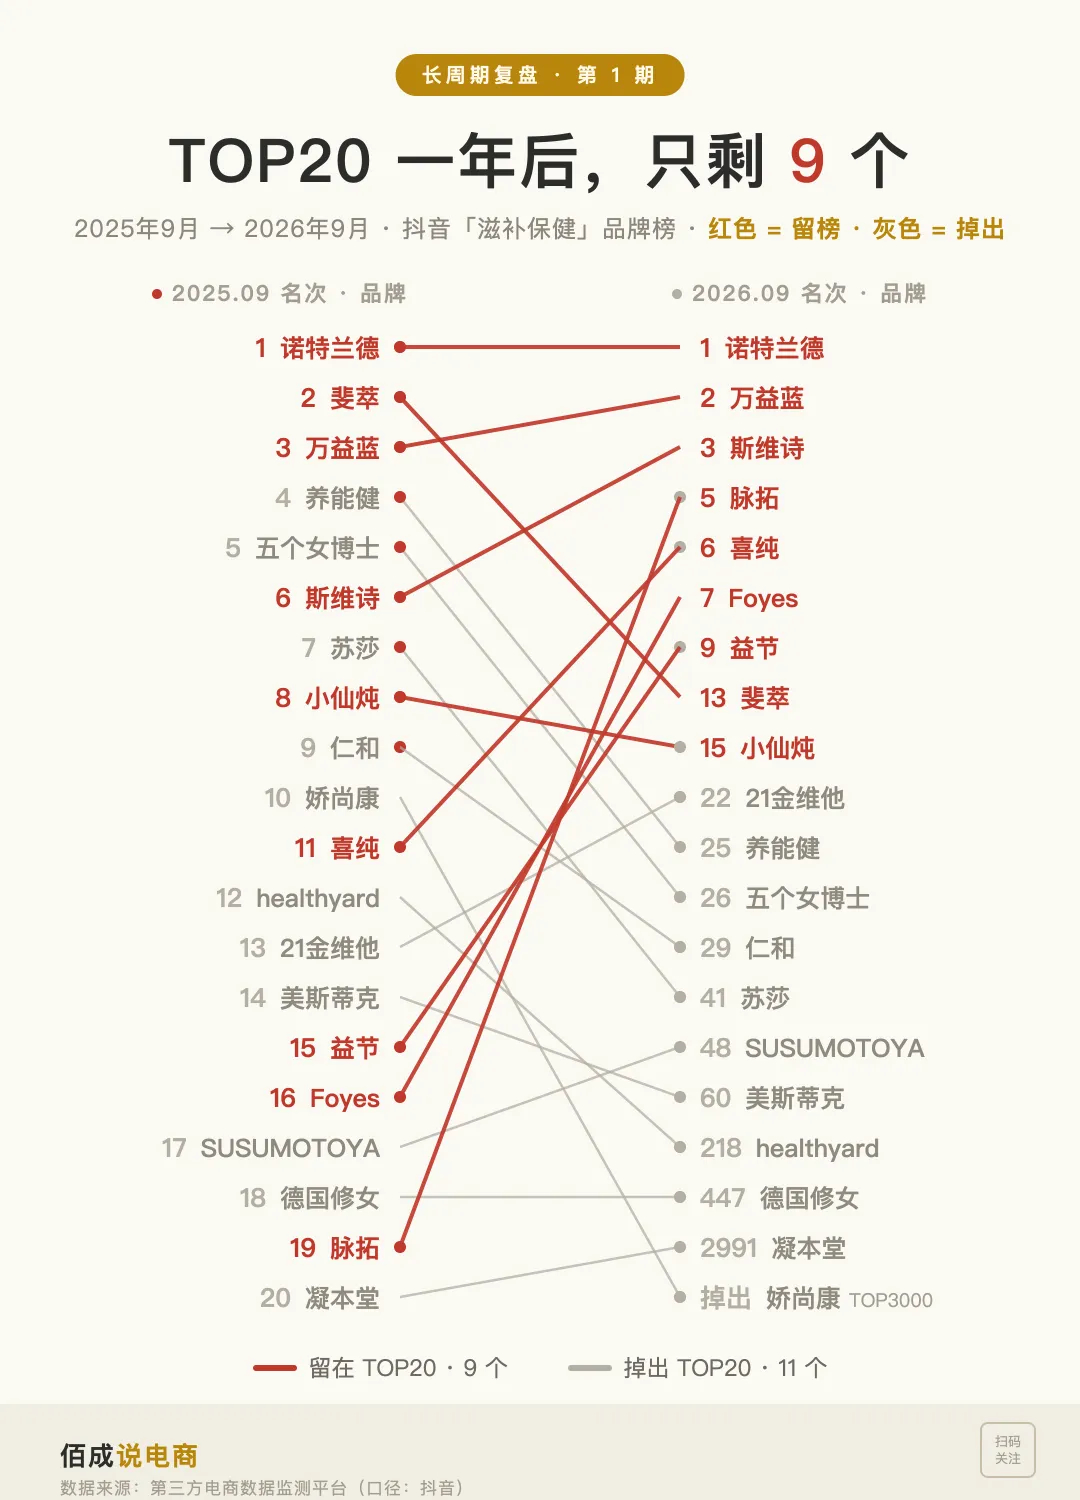
把2025年9月抖音滋补保健品牌榜的前20名拎出来,对照今年9月的榜单:还留在前20的,只剩9个。
掉出去的11个品牌里,有排第5的五个女博士,跌到第26;有排第7的苏莎,跌到第41;还有排第20的凝本堂,今年9月排在第2991名,基本等于从榜上消失。
而去年第2、月销1.65亿的斐萃,今年掉到第13——名次滑了11位,但还没跌出前20,属于那9个"勉强守住"的。
再把范围放大到前100:去年9月的TOP100品牌,一年后有40个销售额腰斩(跌超50%),还在增长的只有32个。
可这个类目本身并没有萎缩。品牌榜TOP3000合计,今年1–9月是607.7亿,同比+10.9%;9月单月74.73亿,同比+3.7%。
盘子在涨,头部在洗牌。 说白了,钱没有离开滋补保健,只是换了一批人来赚。
这篇文章,我把21个月、三张榜(品牌/店铺/商品)各3000条数据全部拉通,回答三个问题:
1. 钱从哪儿撤走了,又流向了哪儿?
2. 掉队的品牌,是怎么掉队的?
3. 活下来的品牌,有没有可以抄的共同点?
最后附一张可以直接截图存下来的「Q4选品红绿灯 + 节奏表」。
▲ 去年9月TOP20,今年还剩几个(红=留在前20的9个,灰=掉出的11个)
◆ 章节配图|头部榜单的更替:多数瓶位已黯下去,少数还亮着
一、钱去哪儿了:从"脸"上撤走,流向了"心脏"和"爸妈"
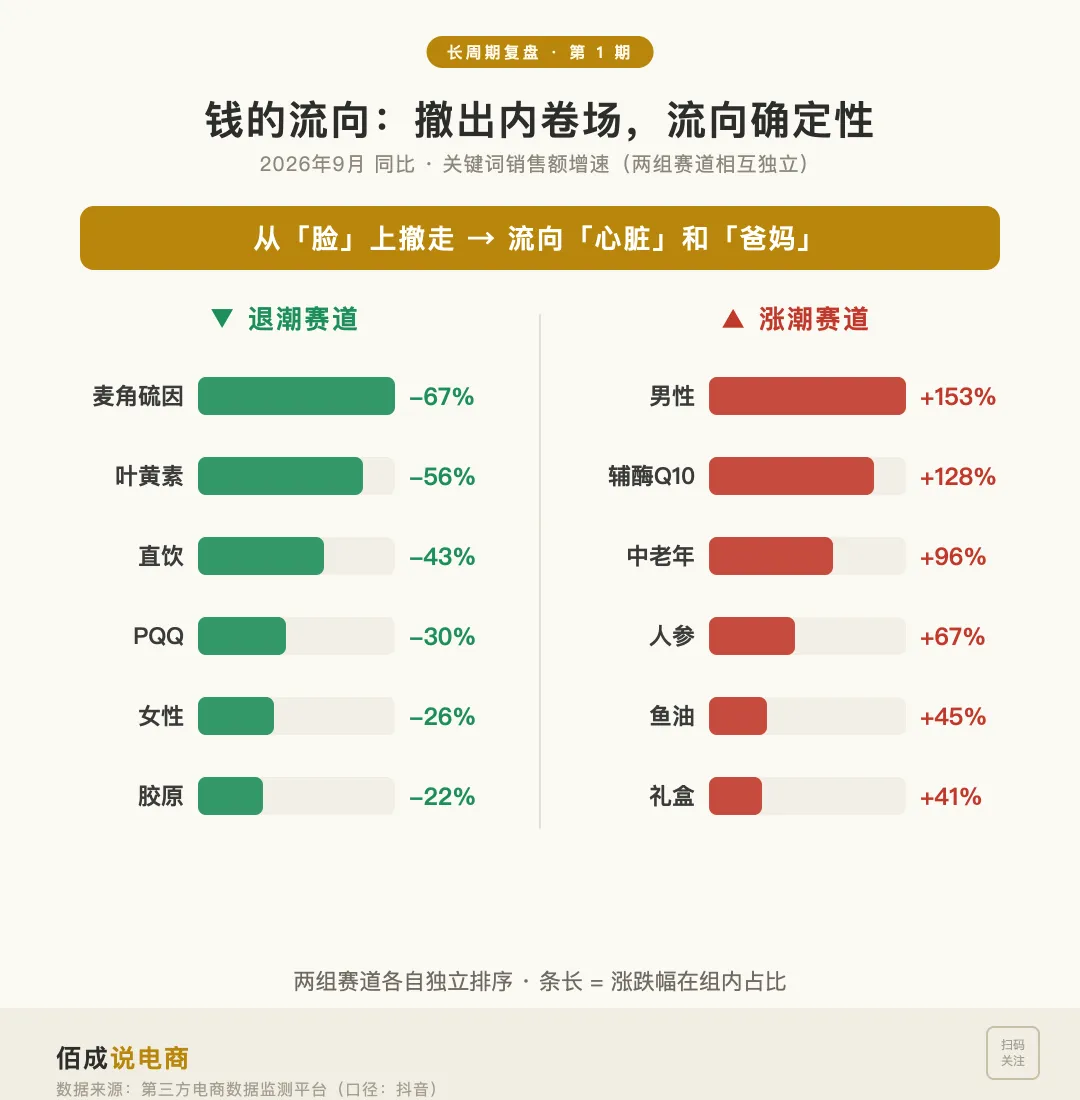
我按商品标题里的关键词,把商品榜TOP3000每个月的销售额归了类,对比今年7–9月和去年7–9月,结果几乎是一刀切开的两半。
涨得最猛的:
关键词去年Q3今年Q3同比
更年期/雌马酚≈01.2亿从零起量
男性/男士0.5亿1.3亿+153%
辅酶Q102.2亿4.9亿+128%
中老年/父母/爸妈1.7亿3.2亿+96%
人参/西洋参3.8亿6.4亿+67%
鱼油4.1亿5.9亿+45%
礼盒/送礼8.7亿12.2亿+41%
跌得最狠的:
关键词去年Q3今年Q3同比
麦角硫因8.3亿2.8亿-67%
叶黄素2.8亿1.2亿-56%
直饮(液体小包装)4.2亿2.4亿-43%
PQQ3.0亿2.1亿-30%
女性/女士8.8亿6.6亿-26%
维生素C3.3亿2.4亿-26%
胶原10.6亿8.3亿-22%
把两张表放在一起看,规律很明显:
去年的钱,花在"脸"上。麦角硫因、胶原、美白丸、女性抗衰,说到底卖的是"吃出好皮肤"。
今年的钱,花在"心脏"和"爸妈"身上。辅酶Q10(护心)、鱼油(血脂)、人参、标题里写着"送长辈""中老年"的货,卖的是"让家里人身体好一点"。
最典型的是辅酶Q10。今年9月,标题带"Q10"的商品卖了2.42亿,是去年9月(0.81亿)的整整3倍。商品榜第1名是脉拓的辅酶Q10,单链接月销3165万;脉拓这个品牌,一年从第19名冲到第5名,同比+139%。东方甄选更直接,靠"辅酶Q10 + 送长辈鱼油"两个链接,从第41名冲到第4名,同比+337%。
还有两个新出现的人群值得单独标出来:
● 男性:标题主打男性的滋补品,Q3同比+153%。这个人群过去几乎没人认真做。
● 更年期女性:去年同期几乎为零,今年Q3做到1.2亿。斐萃一款雌马酚单品9月卖了2850万,排商品榜第3。
这里有一个很有意思的反转:同样是做女性,"变美"在退,"更年期"在涨。 女性用户没有走,她们关心的问题从"皮肤好不好"变成了"身体扛不扛得住"。
▲ 钱的流向:从「脸」上撤走,流向「心脏」和「爸妈」(绿=跌,红=涨)
◆ 章节配图|需求迁移:从「脸」上撤走,流向「心脏」和「爸妈」
二、掉队的11个品牌,是怎么掉队的?
回到开头那11个掉出前20的品牌。把它们去年9月卖得最好的商品翻出来,死法大致分三种:
死法一:踩在退潮的成分上。
斐萃(麦角硫因小紫瓶,-52%)、healthyard(麦角硫因,第12→第218,-93%)、五个女博士(胶原蛋白肽饮,-66%)、苏莎(胶原三肽,-70%)、美斯蒂克(口服美白丸,-72%)。这5个品牌做得未必比去年差,问题是整个"口服美容"的水位在退,船再好也会跟着往下沉。
死法二:品类本身被替代。
养能健(-69%)、仁和(-52%)去年都是靠DHA藻油、叶黄素起来的。今年叶黄素整体跌了56%,DHA的需求被更多新品牌分走,老玩家的份额被一点点蚕食。
死法三:绑定了一个主播。
这是最值得警惕的一种。凝本堂去年9月最好卖的商品标题是「【张厂长】双参龟鹿宝」,娇尚康是「【方豪专属】西梅益生菌」,苏莎是「徐楠楠苏莎……」。品牌的命,系在一个人身上。主播一换品、一停播,销量直接断崖:凝本堂排到了第2991名,娇尚康直接跌出了TOP3000。
前两种死法是"命不好",第三种是"自己选的"。而第三种,恰恰可以用数据量化出来。
三、活下来的两条线:达人广度 + 货架占比
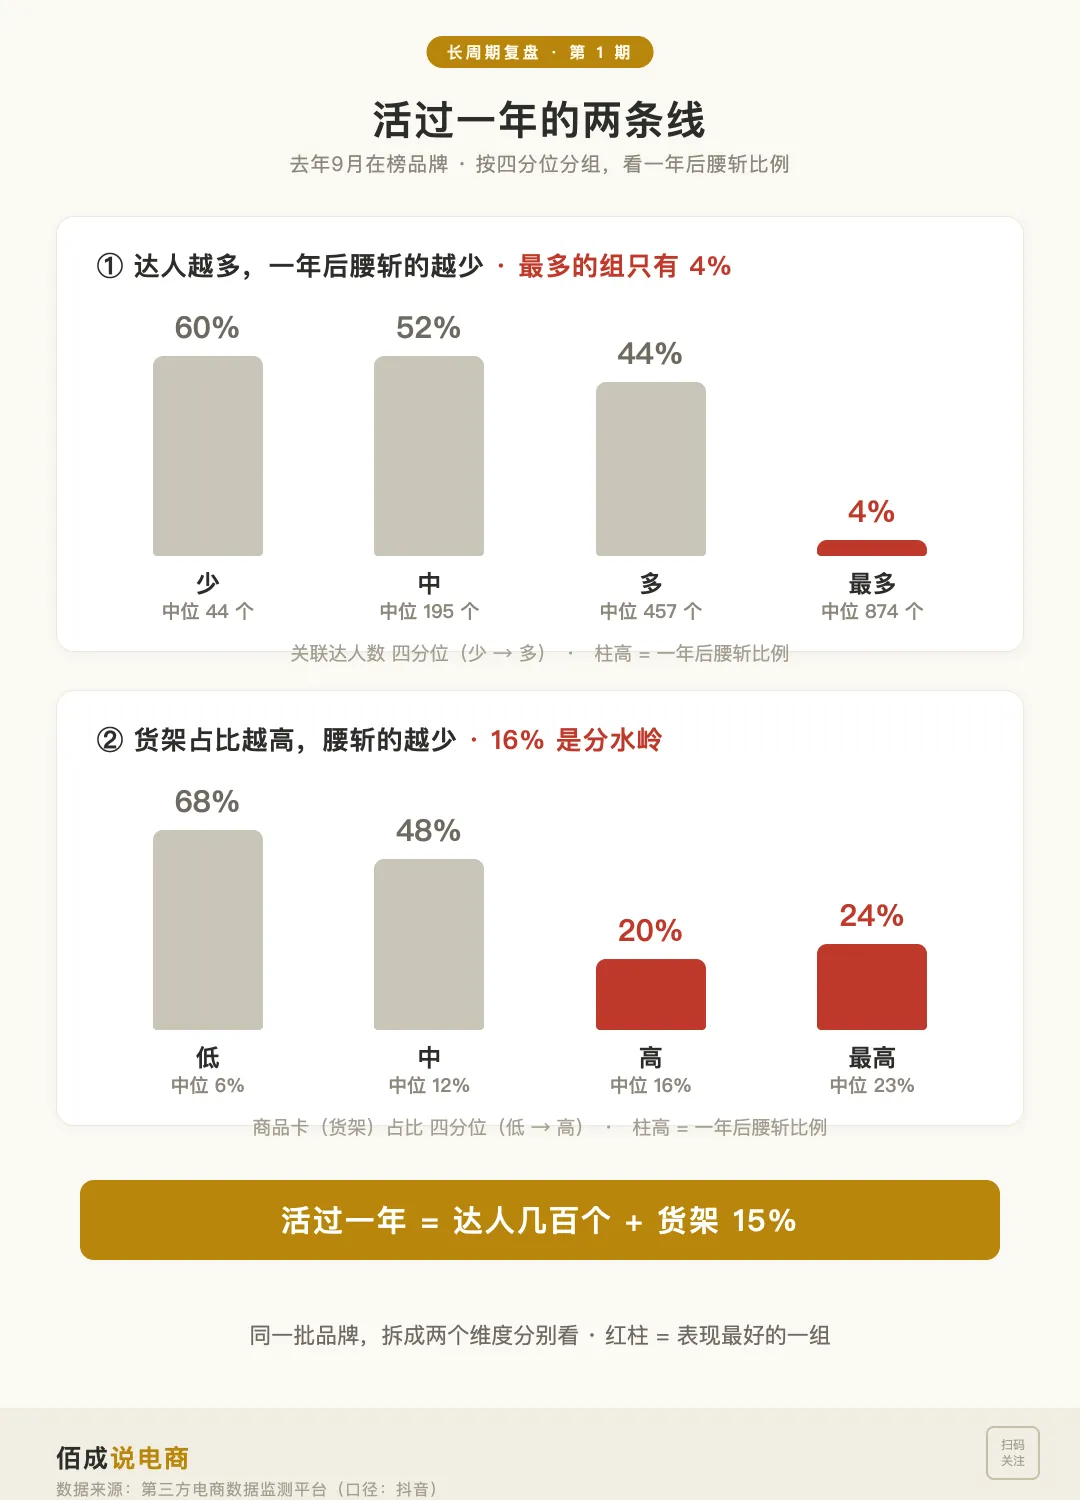
我把去年9月TOP100品牌按两个指标各分成四组,看一年后的结果。
第一条线:关联达人数量
关联达人最少的那组,10个品牌里有6个一年后腰斩;最多的那组,25个品牌里只有1个。
这不是说达人越多越好。达人数背后是一个更本质的东西:你的货,是不是离开某一个人也能卖。 只有44个达人带货的品牌,大概率是一两个头部主播撑起了大部分销售额,这就是上一节说的"死法三"。
第二条线:商品卡(货架)销售占比
商品卡销售额,就是用户主动搜索、在货架上下单的那部分钱。占比不到6%的品牌,一年后近七成腰斩;超过15%的,腰斩比例降到两成左右。
道理不复杂:直播间的成交是"被种草",货架的成交是"主动来找你"。一个品牌如果只有前者,说明用户记住的是主播,不是你。
所以,活下来的品牌守住了两条线:
① 带货达人要有几百个,而不是靠一两个大主播撑场;
② 商品卡(货架)占比至少做到15%,让用户会主动搜你。
拿这两条线对照一下自己的品牌,大概就知道明年这个时候,你会在榜单的哪一头。
▲ 活下来的两条线:关联达人数四分位 vs 商品卡占比四分位(竖版可截图)
◆ 章节配图|达人矩阵与货架并存的现代直播间
四、渠道在换:直播让出了8个点
两条线不只是个体品牌的生存法则,整个类目的渠道结构也在往这个方向走。
商品卡(货架) 16.9%
20.4% · +3.5个点
一年时间,直播让出了8个多点。增量被短视频和货架分走了。
商品榜的数据也指向同一个方向:今年9月,品牌自营的销售额占比从20%升到了27%,达人分销从68%降到了57%。
翻译成大白话:品牌方正在把"命"从达人手里一点点收回来。自己的号、自己的短视频、自己的货架搜索,这三样东西今年比去年值钱得多。
五、给上一篇补一句:不是"越贵越好卖",是"贵得有理由"
上一篇9月月榜里,我们写了"越贵卖得越好",燕之屋(均价526元)、脉拓(均价470元)都在暴涨。拉到21个月看,这个结论需要补一句。
按商品成交均价分档,今年Q3同比:
价格带去年Q3今年Q3同比
50元以下8.2亿8.9亿+9%
50–100元25.6亿25.5亿持平
100–200元32.8亿29.4亿-10%
200–500元39.7亿38.7亿-3%
500–1000元17.5亿17.7亿+1%
1000元以上18.3亿13.2亿-28%
千元以上的盘子,一年缩了近三成。 缩掉的主要是谁?正是第二节里那批千元级的口服美容和细胞抗衰:斐萃均价934元、美斯蒂克去年均价2265元。
所以更准确的说法是:贵不是问题,贵在"脸上"才是问题。 脉拓卖470元、燕之屋卖526元还能涨,是因为它们贵在"心脏"和"送礼"上,用户看得懂这笔钱花在哪儿。
六、黄精:一个半年就见顶的爆品
最后说一个反面教材,给正在找下一个爆品的朋友提个醒。
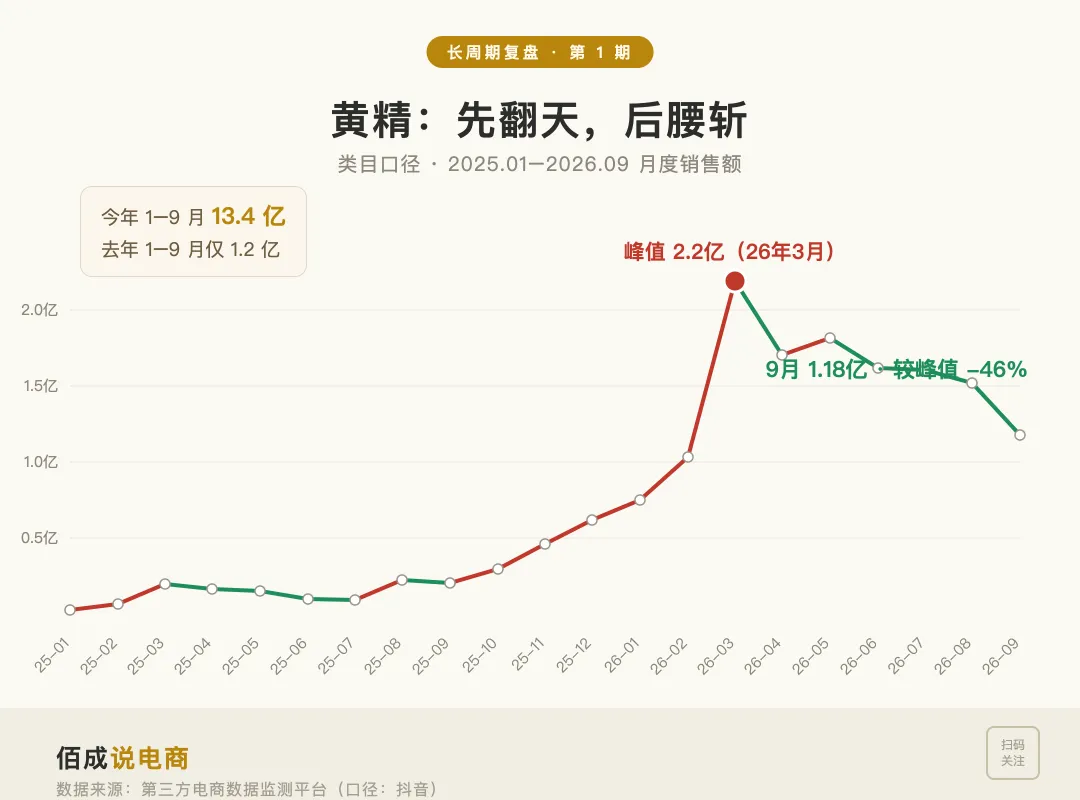
黄精,今年抖音滋补最大的黑马品类。去年1–9月,黄精类目只卖了1.2亿;今年1–9月卖了13.4亿,涨了10倍。"九蒸九晒"成了标题标配,今年TOP100品牌里有7个是去年连TOP3000都没进的新面孔,排第一的邻山里就是做黄精的。
但看月度曲线:黄精3月冲到峰值2.2亿,之后一路往下,9月只剩1.18亿,比峰值跌了46%。
一个品类从起量到见顶,只用了不到半年。
这不是说新品没机会。恰恰相反,今年9月商品榜TOP3000里,上架不到180天的新链接贡献了42%的销售额,TOP100里有33个是半年内的新品。新品窗口一直开着,但它关得也快。
所以对新品的正确姿势是: 冲爆品可以,但要在起量的头3个月就开始铺达人、做货架搜索,把"流量款"变成"有人主动搜的款"。否则黄精的曲线,就是你的曲线。
▲ 黄精21个月销售额:3月见顶2.2亿,9月1.18亿,跌46%
◆ 章节配图|黄精:一个半年就见顶的爆品
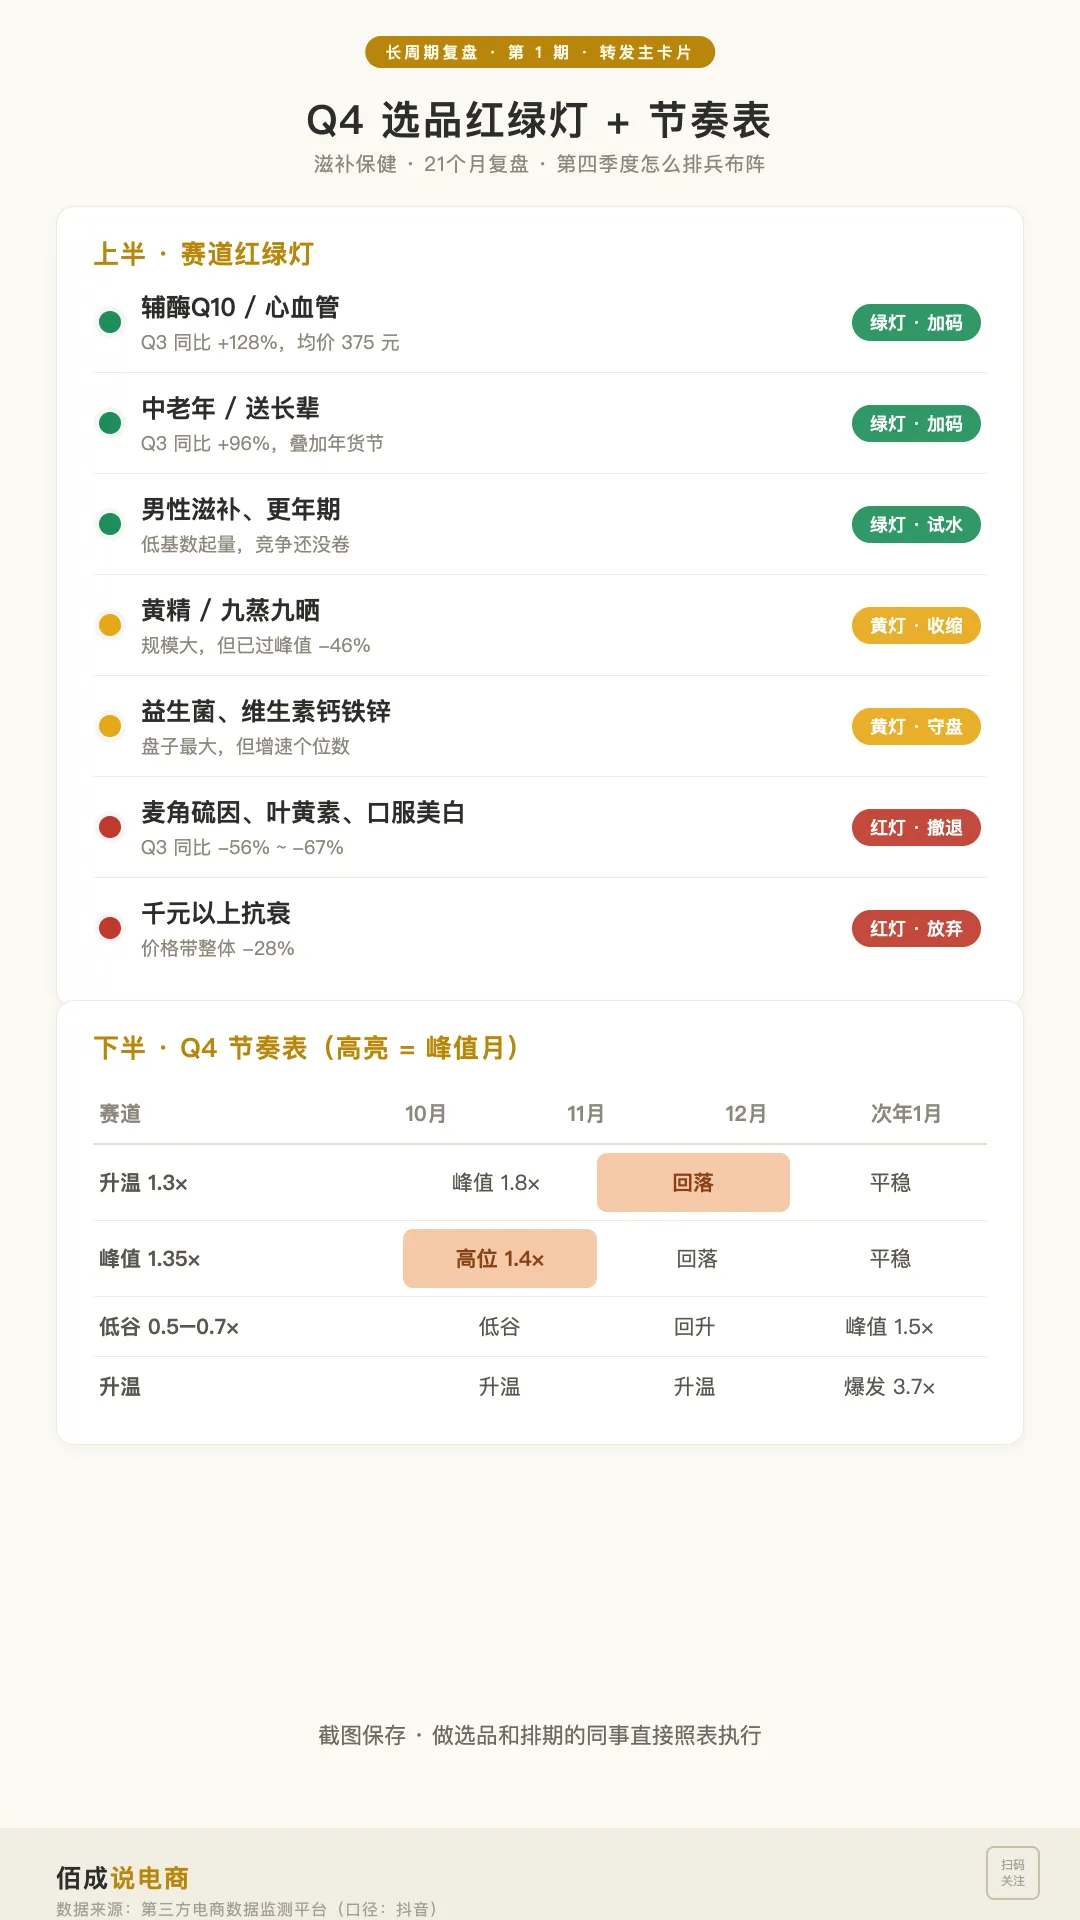
七、拿走就能用:Q4选品红绿灯 + 节奏表
前面的分析,最后落成两张表。建议截图保存。
① 赛道红绿灯(基于21个月趋势)
🟢 可以加码 辅酶Q10/心血管
Q3同比+128%,品类均价375元,客单高、复购稳
🟢 可以加码 中老年/送长辈
Q3同比+96%,叠加年货节礼赠需求
🟢 可以加码 男性滋补、更年期
都从低基数起量,竞争还没卷起来
🟡 谨慎跟进 黄精/九蒸九晒
规模大但已过峰值46%,只适合有供应链优势的玩家
🟡 谨慎跟进 益生菌、维生素钙铁锌
盘子最大但增速个位数,拼的是效率不是机会
🔴 不建议新进 麦角硫因、叶黄素、口服美白
Q3同比-56%到-67%,存量品牌都在出血
② Q4节奏表(参考2025年同期走势)
心血管/Q10 升温(9月的1.3倍)
峰值(1.8倍) · 回落 · 平稳
鱼油/海洋生物 峰值(1.35倍)
高位(1.4倍) · 回落 · 平稳
燕窝/礼盒 低谷(约0.5–0.7倍)
低谷 · 回升 · 峰值(1.5倍)
运动纤体/减肥 升温
升温 · 升温 · 爆发(3.7倍)
这张表里有两个反直觉的点:
● 滋补保健的双11没你想得那么大。 去年整个类目10月只比9月多2%,11月反而少3%。别按美妆的节奏去备货、砸投放。
● 燕窝和礼盒,双11前后是低谷,真正的主场在年货节。 去年即食燕窝10月比9月跌了一半,1月又涨回9月的1.5倍。预算要往1月挪。
③ 品牌自检5问
1. 你的销售额里,最大的一个达人占了多少?超过30%要警惕。
2. 你的关联达人有几百个吗?
3. 商品卡(货架)占比有没有到15%?
4. 你的主力成分,在第一节的哪张表里?
5. 你的爆品,是不是已经过了3个月?过了的话,搜索量起来了吗?
▲ Q4选品红绿灯 + 节奏表(建议截图保存)
结尾
21个月的数据拉下来,我最大的感受是:抖音滋补不缺机会,缺的是"留得住"的机会。
去年的前20名,大部分不是做错了什么,而是站在了退潮的地方,或者把命交给了一个人。今年冲上来的品牌,看起来是踩中了风口(Q10、送长辈、男性),但真正让它们留下来的,是那两条朴素的线:达人铺得够广,用户会主动搜你。
明年这个时候,我们再拉一次这份名单。
👉 觉得有用,转给你们团队做选品和投放的同事。 第三节那张图,比开十次会都管用。
👉 点个「关注」,10月品牌榜出来,我们第一时间拆双11首战。
评论区聊聊:你们品牌的货架占比,现在有15%吗?
🗳️ 你觉得明年这个时候,哪条赛道会成为下一个'黄精'?
数据来源:第三方电商数据监测平台(口径:抖音,21个月月榜TOP3000)。本文为个人拆解观点,不构成任何投资或经营建议。
—— 公众号「佰成说电商」 · 电商人自己的操盘笔记 ——