艾灸资本局:产区建收费站,品牌发通行证,门店在交过路费
- 更新时间 2026-10-08 05:34:01
艾灸行业最荒唐的事,不是没人赚钱,而是赚钱的人和干活的人,根本不是同一拨。
更荒唐的是,大多数艾灸老板根本没搞清楚自己的对手是谁。不是隔壁那条街的同行,是体检中心和健身房。
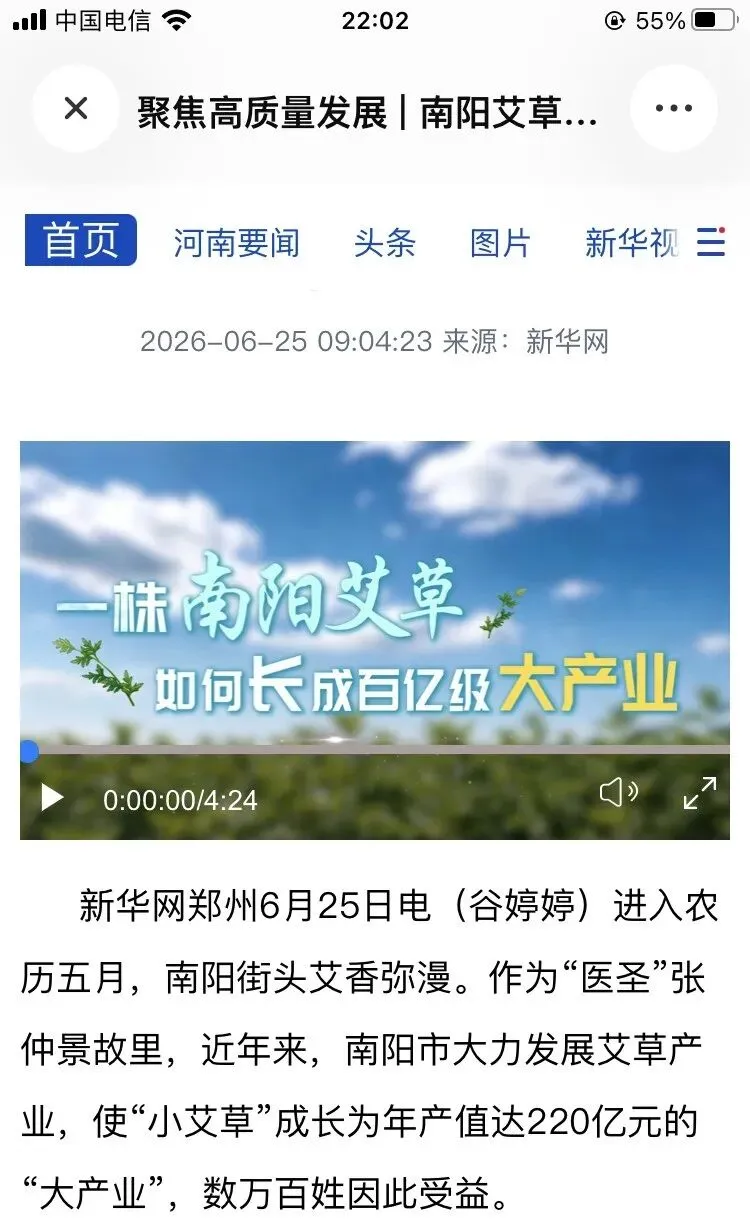
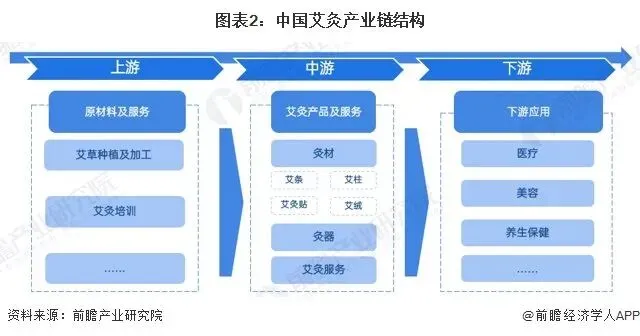
南阳产值220亿,蕲春产值190亿(均为2025年),四百多亿的产业底盘。听起来很热闹对吧?但这些钱没有一分是从“品牌”口袋里掏出来的。它们要么进了产区的检测中心和地标保护费,要么进了品牌方的加盟费和培训费,要么进了设备商的耗材订阅费。
门店呢?门店是整个产业链的末端神经,它只负责疼,不负责分钱。
这不是运气问题。这是一种结构性的资本分配。
钱流到哪去了
钱流经三个池子。
第一个池子叫产区
南阳3000多家机构,10家亿元级企业,赚的是标准化的钱。检测中心、地标保护、药品生产许可、医疗器械注册证,这些东西搭好之后,全行业不管谁开店、谁卖货,都要向南阳的标准交一遍溢价。 药益宝从几千万做到3个多亿,它的客户不是消费者,是经销商和电商。它不需要品牌,它只需要标准。
第二个池子叫品牌方和培训方
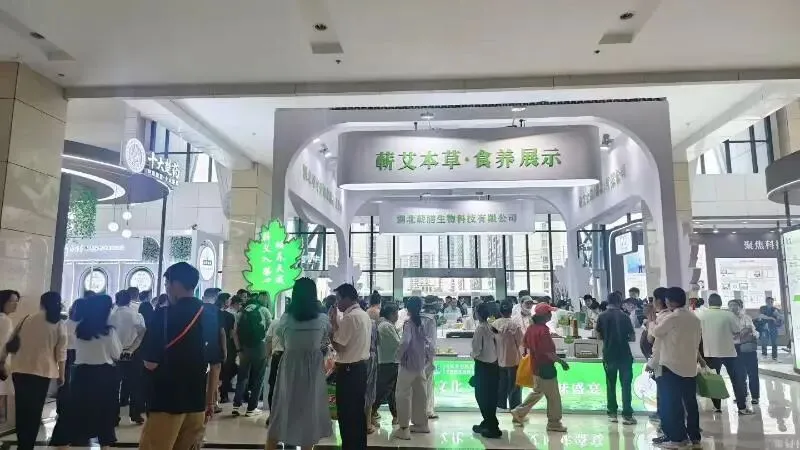
蕲春4000多家主体,1.5万家标准化馆,9.4万多名培训灸师。蕲艾集团自述产品销售额破50亿,13000家子品牌馆。企业自述,未经审计,但方向很清楚:它不靠开店赚钱,靠给人开店赚钱。 输出招牌、SOP、供货目录,收加盟费、培训费、供货差价。门店出事,加盟主首负。品牌方只要不亲自行医、不亲自承诺疗效,法律和声誉风险就能切干净。
第三个池子叫门店
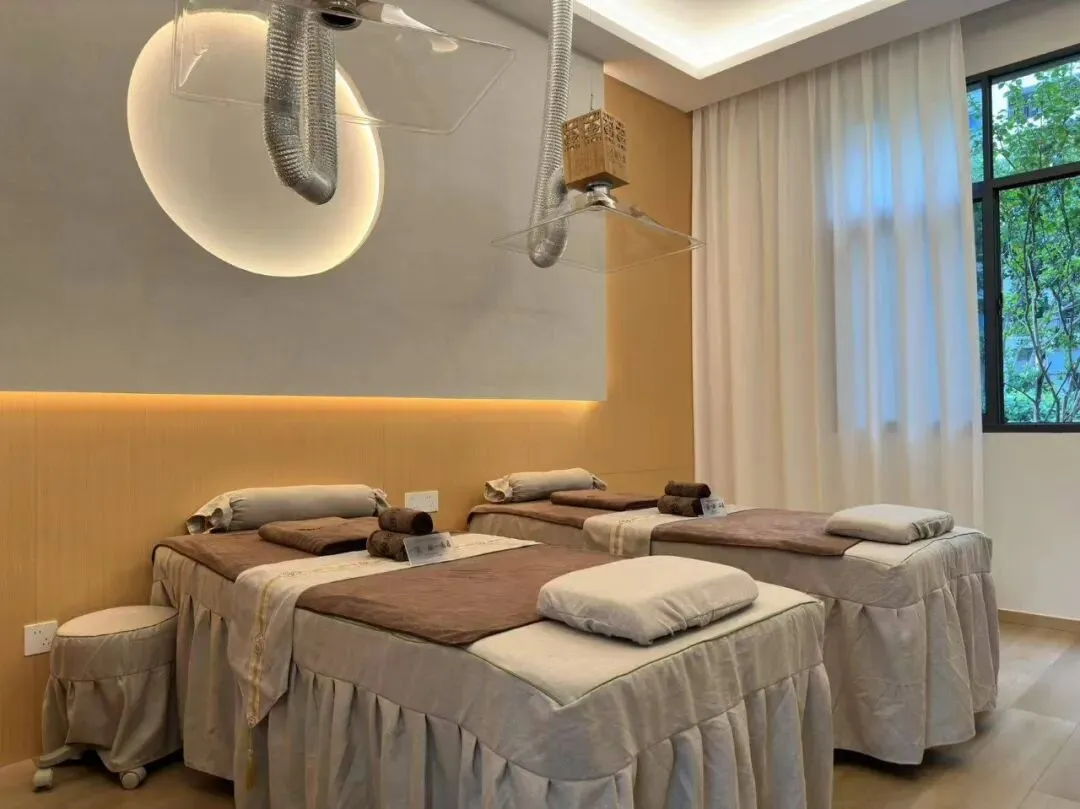
30~60㎡的铺子,2~3张床,2个技师。强排烟设备2~3万一套,两年一换。房租人工压着,一个月流水五六万,到手不如上班。还要防着2026年十部门的专项治理——非医疗馆不能针刺,不能瘢痕灸,不能把脉开方,不能讲治疗。以前那套免费体验、吓唬人、办大卡的打法,现在全是取证流程。
钱在前两个池子里流动得很顺畅。到了第三个池子,突然就断了。
门店是整个产业链的末端神经,但它只负责疼,不负责决策。 因为它既没有掌握标准,也没有掌握品牌,更没有掌握复购数据。它只有一张床、一个技师、一张办卡单。
但最残酷的事实是:这个局不是自然形成的,它是被结构塑造出来的。
产区政府投检测中心、推地标保护、建溯源体系,不是为了帮门店卖货,是为了给全行业设收费站。品牌方利用这个收费站做杠杆,自己不建重资产,只建规则——加盟标准、培训体系、供货目录。门店是唯一没有参与规则制定的角色,所以它永远是付费方。
你不是输给了市场,你是输给了规则。
02
真正的对手不在隔壁
体检中心抢的是“怕生病”的用户。健身房抢的是“想变好”的用户。艾灸馆夹在中间,既没有体检中心的权威背书,也没有健身房的社交属性和数据反馈。它唯一的武器是“舒服”和“讲故事”。但“舒服”不是刚需,“讲故事”正在被专项治理连根拔掉。
所以你去看,艾灸馆的客户画像和体检中心、健身房的客户画像高度重叠: 30到55岁、女性为主、有一定消费力、关注健康。但体检中心和健身房有标准的服务流程、可量化的交付结果、明确的复购周期。艾灸馆有什么?一个老师傅、一张床、一句“你湿气重”。
这不是艾灸的问题,这是“艾灸”这两个字本身的问题。 消费者提到“艾灸”,想到的是“中医、老、慢、苦”,而不是“舒服、便捷、科技感”。品类名字已经把品牌的天花板焊死了。 你做再多的品牌建设,也抵不过消费者脑子里那个“老中医拿根草熏你”的画面。
所以艾灸品牌突围的第一步,不是做供应链,不是做产品,是先改名字。 或者更准确地说,是重新定义品类。把“艾灸”从“一种疗法”变成“一种生活方式”。把“祛湿驱寒”翻译成“温热舒缓”。把“灸穴位”翻译成“放松身体”。
品类不重新定义,品牌永远是小众生意。
03
怎么干
那具体怎么干?三套组合拳。
第一套,供应链做可验证的差异化。 不一定要自己种几万亩,但必须做分级锁货:按产地、年份、绒比、挥发油、重金属、微生物分SKU,每批第三方检测,赋码到小盒。南阳有省级检测中心,蕲春有CNAS公检,这些基础设施直接用,不用自己从头建。供应链的核心指标不是有多少货,是批次合格率和退货率。标准透明了,品牌信任才有锚。
玩法: 先锁定1~2个核心产区,签年度采购协议,每批货出厂前送检,检测报告随货附二维码。第一批客户不要贪多,找3家电商、2家药店、1家B端企业试跑。跑通之后,再把SKU从5个扩到15个。
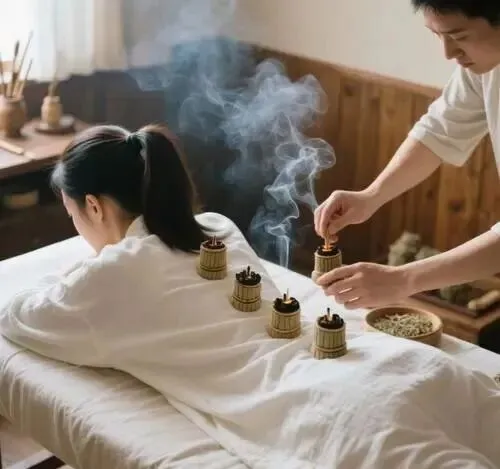
第二套,产品做复购模型。 耗材走日化复购,艾条分级装、艾灸贴、足浴、精油,按场景做肩颈、暖宫、运动、银发,不写治疗,只写温感、放松、舒缓。设备分家用非医疗和二类器械:家用控温仪走机器微利、耗材订阅;真做二类器械,单独法人、单独注册、单独质量体系。南阳已有九家医疗器械生产资质、十八个注册证打底,蕲春几百个字号里也能筛路径。
玩法:家用设备先不追求技术突破,先解决2个痛点——净烟效果和温控稳定性。把这两项做到可检测、可对比、可量化,比讲任何智能故事都有说服力。耗材订阅不要在App里做,先在微信私域跑,跑通再上系统。
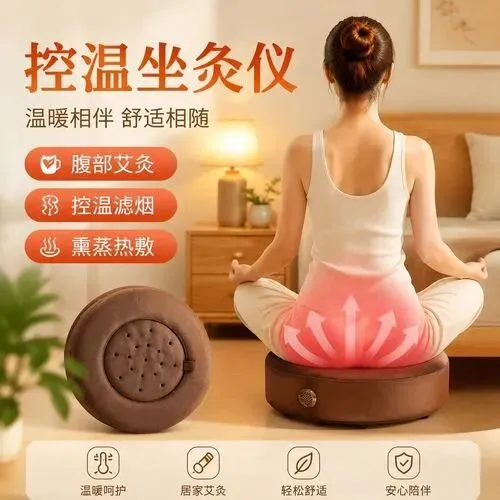
第三套,门店做轻,B端做订阅。 直营只开样板,30~60㎡,2~4张床,强净烟,不诊断,不卖疗效卡。收入三块:单次体验转会员、设备带回家、耗材按月寄。加盟不靠加盟费赚钱,靠供货、系统、培训、稽核。B端跑企业HR、健身房、月子中心、社区物业,卖福利包和恢复包,设备一次性,耗材按月配,不办大预付卡。
玩法:B端不要一开始就想签大企业。先找三家本地中型公司试跑,每家20~50人,3个月跑完看数据。数据好看,再复制到下一个城市。数据不好看,说明产品或者交付有问题,回直营店调。
04
资本怎么看
资本怎么看这件事?四张表就够了。
供应链看批次合格率和退货率。产品看设备装机量和耗材ARPU。门店看直营单店人效和合规成本。B端看网点净增和回款周期。
2026年专项治理之后,最好看的资产不是门店最多的,是零非法行医、零虚假广告、零重大投诉的。合规记录本身就是溢价。
南阳和蕲春的产区数据可以用来证明供应链成熟度,但企业自述的1.3万、1.5万、10亿,全部按未审计处理。尽调要拆直营、加盟、授权、挂牌,拆每店供货额和合规事故。
艾灸产业不缺需求,不缺钱,不缺人。缺的是把草做成标准品、把灸做成设备、把馆做成数据节点的能力。
过去老板们以为品牌等于多开店、请老中医、讲古法、办大卡。这条路在2026年之后越走越窄:产区把标准做完了,检测把信息差抹平了,专项治理把疗效话术堵死了。
谁先把供应链可验证、产品可复购、门店轻交付、B端可订阅、合规可审计这五件事串起来,谁才有机会做出真正全国性的艾灸品牌。
但在此之前,你得先想清楚一件事:你做的到底是艾灸,还是一种让人放松的生活方式?如果是后者,就别叫自己艾灸品牌。
关于“子健商业洞察”:专注为中国企业家解剖资本局。欢迎点赞、在看、转发。
免责声明:
本文市场规模采用中研、观研、国际灸法大会等公开口径,制品与服务因统计边界不同不可直接相减;南阳、蕲春产值、馆数、培训数来自政府及官方媒体2026年披露,企业自述门店数与销售额未经审计,仅作资本分析,不构成投资建议。
往期精选:
