中国智造出海系列|从充电器到品牌矩阵,安克创新在欧美市场站稳高端
- 更新时间 2026-10-08 01:52:21
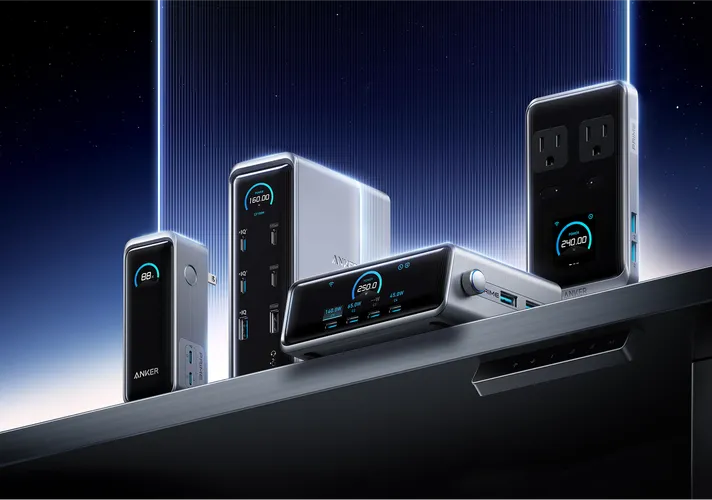
从"海外供货商"到"本地品牌合作方",这个身份的转换,才是安克能在欧美市场站稳高端定位的根本原因。更值得玩味的是均价:2026年第一季度,安克三大品类综合平均售价从213.1元提升到240.1元,同比提升约12.7%——一边提价,一边放量。这是品牌力最直接的市场化验证。
01NFVOCD
这是一个关于"贵"的故事
先从一个货架上的细节说起。
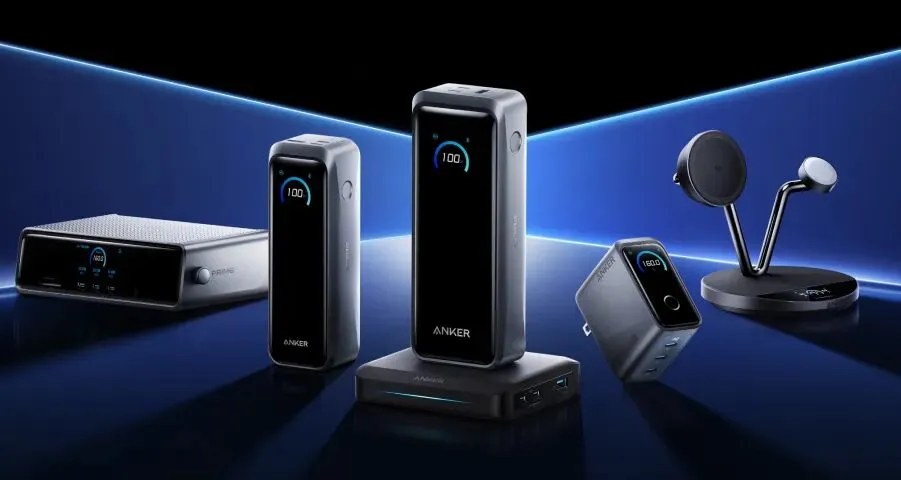
打开美国亚马逊,搜索"power bank"。排在最前面的,是一款均价58.23美元的Anker充电宝——而这个品类在亚马逊上的行业整体均价,是34.80美元。
贵了67%。不是贵了一点,是贵出了大半截。
按跨境电商的常识,这个价格足以让一个品牌死在搜索结果的第三页。但Anker不但没有死,还常年坐在品类第一的位子上:美国亚马逊份额一年内提升近10个百分点,德国亚马逊份额已超过20%。在百思买的货架上,它与Belkin并排陈列,价签更高,动销更快;在Reddit的数码版块,"Anker or nothing"是获得高赞的口头禅。一个中国品牌,把充电这个最古老、最"卷"的品类,卖出了奢侈品的从容。
图源:安克创新官网
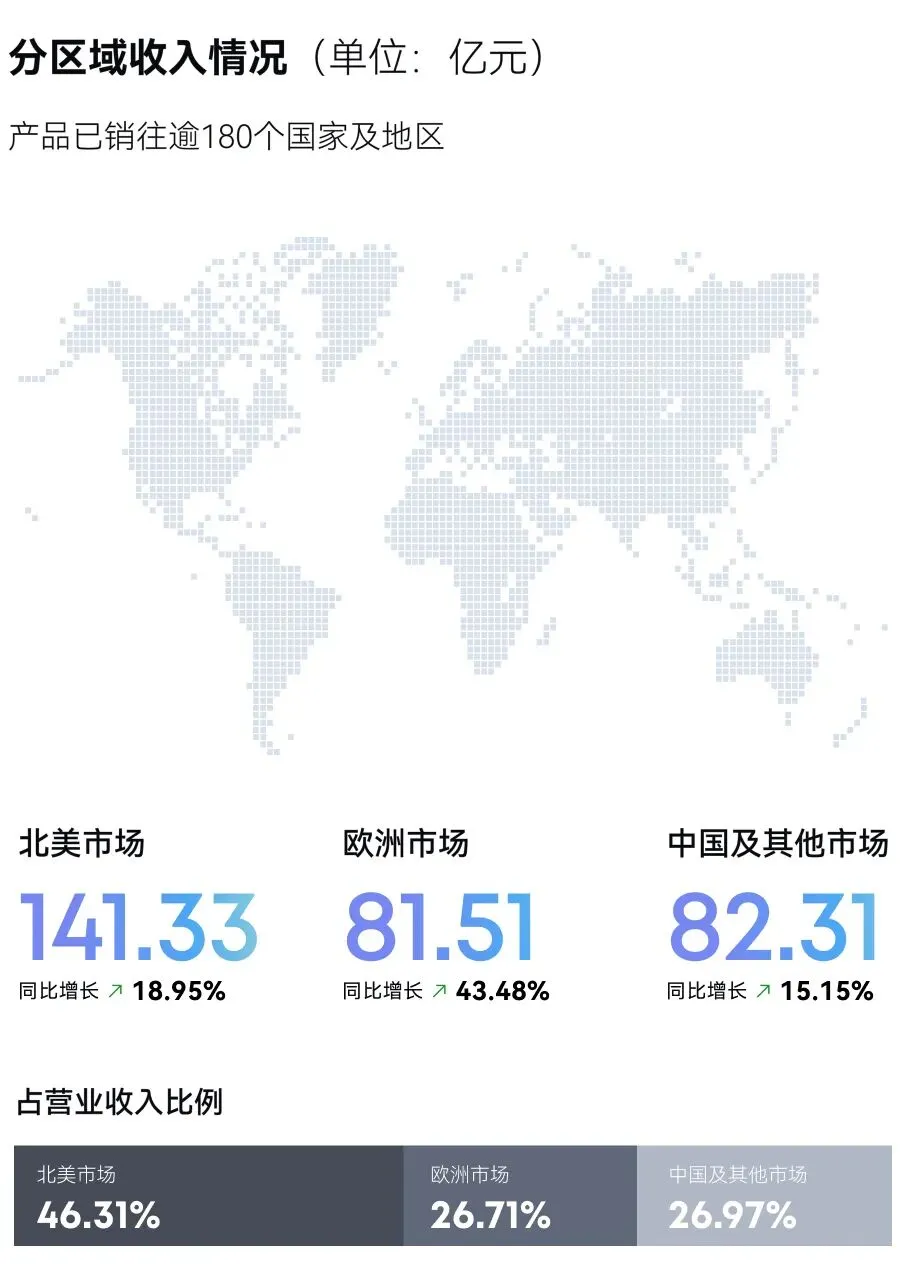
把时间拉长看,这种"从容"是一以贯之的。2025年,安克创新营收305.14亿元,同比增长23.49%;归母净利润25.45亿元,同比增长20.37%。2026年上半年,营收166.05亿元,同比增长29.05%,归母净利润17.02亿元,同比增长45.86%,扣非净利润14.39亿元,同比增长49.65%。境外收入157.29亿元,占比94.73%,境外毛利率50.05%。
一家中国公司,在美国和欧洲,把充电器、耳机、安防摄像头、储能电源这些看似血海一片的品类,做成了高毛利、高份额、高增长的生意。产品销往全球180多个国家和地区,服务超过2亿用户。
最有意思的是这种反差:在纽约和柏林,Anker是货架上的"默认选项";但在国内,认识这家公司的消费者,远少于用过它产品的人——它超过九成的收入来自海外,本质上是一家"出生在中国、生活在欧美"的公司。
图源:安克创新官网
这个系列写到今天,追觅、影石、宇通、小鹏、阳光电源、中卫,每一家都在用重量换空间:用技术堆出溢价,用产能输出标准,用资源禀赋承接算力。安克代表的是另一种路径——不建厂、不拼产能,靠一套品牌矩阵和全渠道网络,在欧美市场把Belkin、Mophie这样的本土老牌挤到身后。
这是一个关于"贵"的故事,更是一个关于"凭什么贵"的故事。
02 NFVOCD
从谷歌工程师到长沙居民楼
安克的故事,要从一个长沙"伢子"的一次网购说起。
1982年出生的阳萌,求学路径近乎完美:长沙雅礼中学,1999年考入北京大学计算机系,之后赴美攻读计算机硕士。2006年,他进入谷歌总部,成为搜索算法高级工程师,拿过谷歌最高奖"Founder's Award",年薪近200万元人民币。
创业的火种,其实点得更早。在美国工作期间,阳萌的家属做着代购代发的生意,让他隔着太平洋,看清了中国制造与欧美消费者之间的巨大鸿沟:同一间工厂出来的东西,贴上别人的牌子就是品牌溢价,不贴就是"廉价货"。
图源:安克创新官网
转折发生在2011年。一次再普通不过的经历:他的笔记本电脑电池坏了,上亚马逊一搜,发现整个市场两极分化——一端是价格昂贵的原装电池,另一端是大量没有品牌、质量可疑的廉价货。有品质又有品牌的"中间地带",是空白。
"我发自内心地希望把一些可持久的、漂亮的东西展示在世界面前,而不是一些一美元买的、三个月之后就坏了的东西。"
2011年7月,阳萌辞去谷歌工作,回到长沙,在一栋居民楼里注册了"湖南海翼电子商务有限公司"——安克创新的前身;同时在美国加州注册了第一个品牌:Anker。"Anker"是锚,船在风暴里最需要的那件东西。这个名字像一句提前写好的判词:未来的消费电子市场,风浪不会小。
谷歌的五年,给了阳萌两样东西:一样是对数据和算法的信仰,一样是对"用户到底要什么"的直觉。后来安克所有的方法论——VOC、数据驱动的产品迭代、对用户评价的执念——都能在谷歌的工程师文化里找到源头。
图源:安克创新官网
他的创业搭档,是谷歌老同事赵东平——第一届"Google全球十大经理人"之一,在谷歌的职级比阳萌还高两级。两个最懂流量的人,没有去做流量生意,而是选择去做产品生意。这个选择,埋下了此后十五年安克的全部基因。
安克早期跑的是典型的"长沙—深圳—加州"双城记:前端在美国直面消费者,后端贴着珠三角的供应链。第一年,公司月销100万美元;第二年,Anker就拿下亚马逊美国区充电宝品类销量第一,此后连续四年稳居亚马逊同类销量榜首。但阳萌很快意识到,卖货的天花板清晰可见——没有研发,就永远在给别人的技术打工。2012年底,公司在深圳设立研发中心,开始交学费、踩坑、攒能力;到2014年,安克具备了独立研发能力。
早期真正让安克脱颖而出的,是一个朴素的动作:VOC(VoiceofCustomer,用户之声)。从第一天起,安克就把销售中收到的每一条用户评价、每一封投诉邮件收集回来,分门别类打标签,看哪些抱怨最集中,然后集中解决。创业之初这是一张Excel表格;今天,这是一套能自动抓取、翻译、打标的系统,每年沉淀上百万条用户反馈。
图源:安克创新官网
张山峰——另一位出身谷歌、如今负责全球销售的联合创始人——回忆早年时说,VOC是安克从成千上万家跨境电商群体中脱颖而出的"关键动作"。这套方法论后来被写进商学院的案例讨论,但它的起点,不过是"认真看评论"四个字。
从"中国制造"到"中国品牌",中间隔着的,可能就是这一亿条用户评论。
03 NFVOCD
浅海理论:不在海沟决斗
2013年,安克做了两个影响深远的动作:推出自研的PowerIQ动态功率分配技术,拿下苹果MFi认证,从"兼容配件商"变成"技术合作方";2015年,公司确立"研发+品牌"双驱动战略,口红造型的充电宝、"能拉车"的数据线接连出圈——那一年,安克开始真正意义上"会做产品"。
真正构成安克战略底色的,是阳萌后来提出的"浅海理论"。
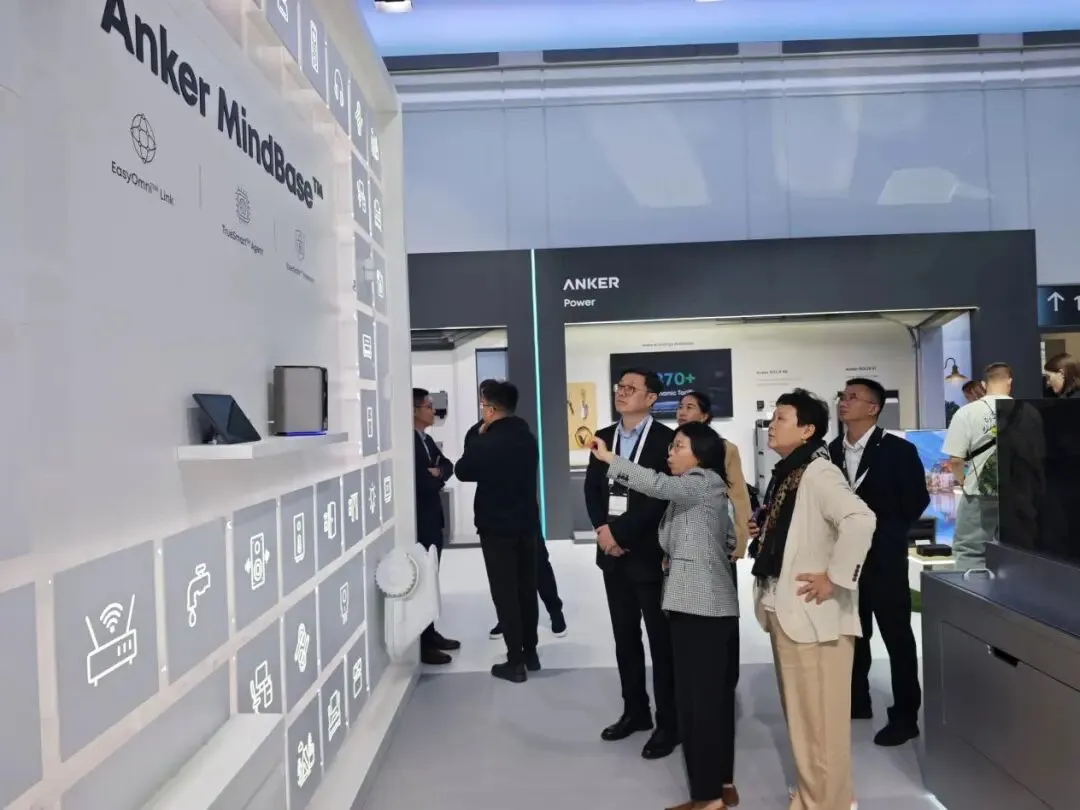
图源:安克创新参展IFA 2026|网络
他把消费电子的品类比作海洋:智能手机是马里亚纳海沟,约5000亿美元的市场,苹果和三星在那里决斗;电脑是2000到3000亿美元,电视约1000亿,平板七八百亿。再往下,是成百上千个几亿到几十亿美元的小品类——移动电源、数据线、扫地机器人、USB连接器、安防摄像头……
"当我们要创新的时候,是选择海沟呢,还是浅海?"阳萌的答案很明确:浅海。巨头不屑于下潜的地方,恰恰是后来者可以筑岛的地方。安克的战略选择是:不碰海沟,深耕浅海,在一个个细分品类里建立"小垄断"。
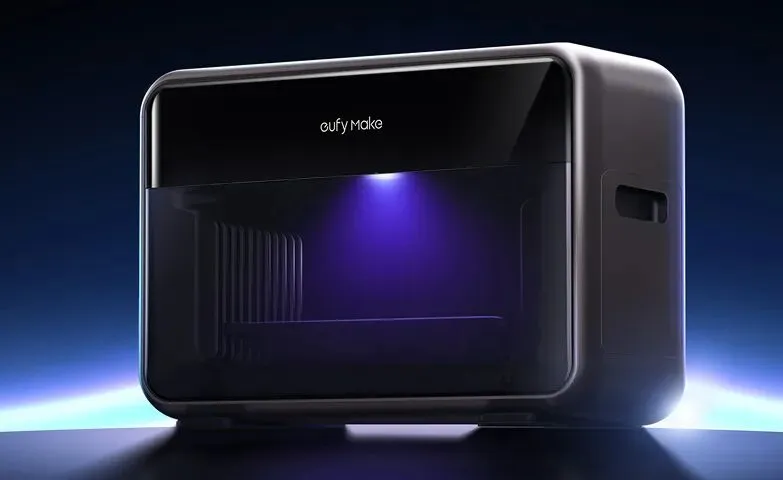
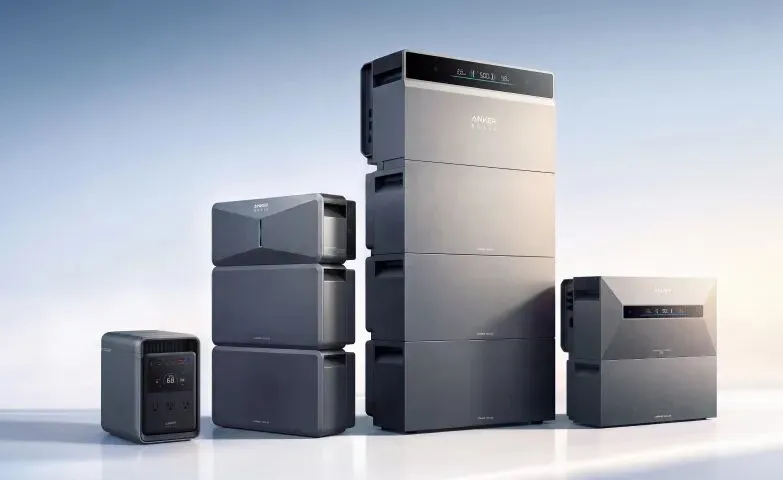
这套逻辑的精髓在于"复用":浅海品类的用户是同一群人,渠道是同一批货架,技术是同一条底座的延伸。充电的电源管理技术可以延伸到家用储能,声学算法可以延伸到会议设备,对家庭隐私痛点的洞察可以从安防摄像头延伸到智能门锁、婴儿监护仪。2026年上半年,安克的产品矩阵已经从移动充电扩展到消费级储能、智能安防、智能清洁、创意打印、智能母婴——每攻下一个品类,下一个品类的成本就低一分;每一项专利,都是下一处浅海的登陆艇。
图源:安克创新官网
浅海战略还有一个隐秘的适配:它的身后,是全世界最完整的消费电子供应链。珠三角方圆一百公里内,电芯、模具、注塑、线材、包装全部就位,一个新品从图纸到量产的最短周期以周计。巨头看不上的小品类,配上中国供应链的快反能力,就变成了一个可以反复兑现的套利结构。
换一个角度说,浅海不是小鱼塘,而是群岛。单个品类的天花板有限,但群岛之间可以修桥:供应链复用、用户复用、渠道复用、品牌背书复用。当桥足够多,群岛连起来,就是一片新大陆。这正是安克"品牌矩阵"的地质学。
它也避开了中国制造最常见的一种死法:在巨头的航道里,用价格战把自己卷成低毛利的代工厂。浅海不是退而求其次,而是一种清醒——先在海沟边的浅水区造岛,岛连成链,自有深水码头。
04 NFVOCD
品牌矩阵:一个集团,三种"人格"
理解安克,先要理解它的品牌结构。
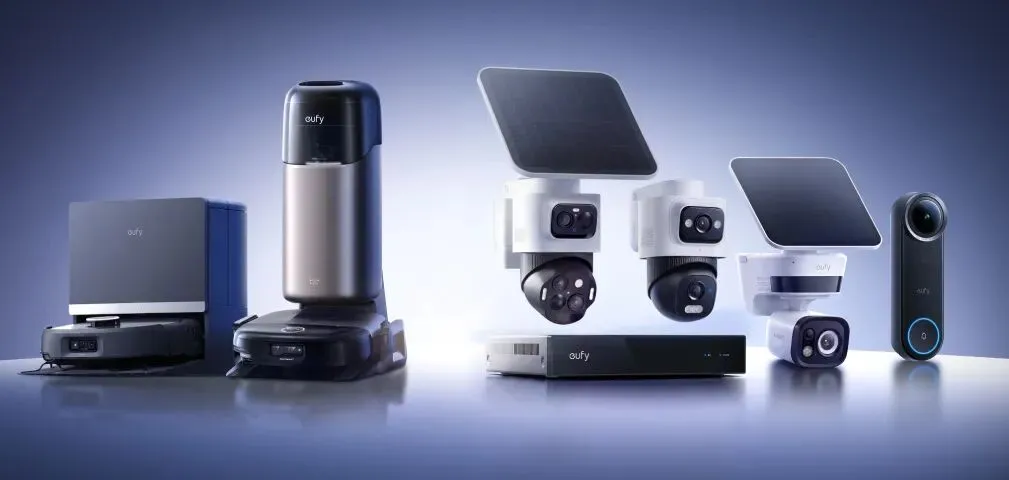
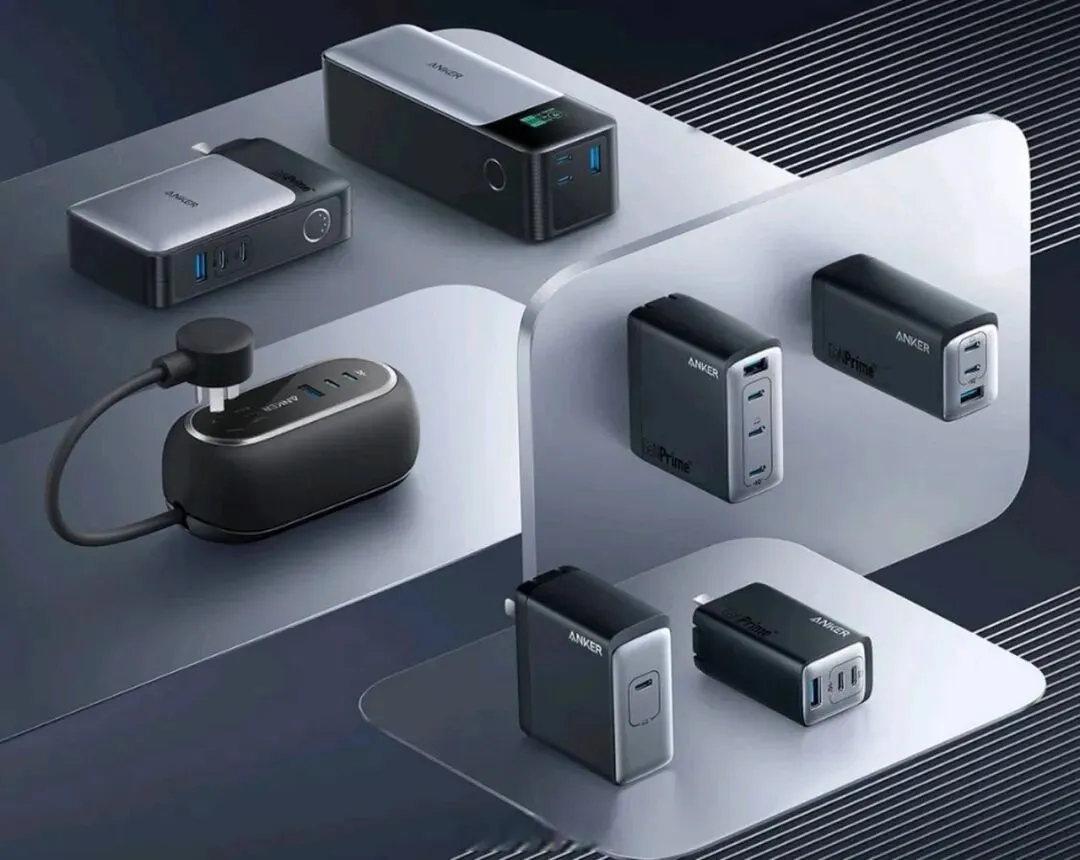
从2016年起,安克从单一充电品牌向外孵化:Soundcore做音频,eufy做智能家居,Nebula做投影。到2025年,公司主动收缩阵线,确立Anker、eufy、Soundcore三大主品牌,分别对应智能充电储能、智能家居、智能影音三大板块。
三个数字值得记住:2025年,Anker收入154.02亿元,占总营收50.47%,eufy收入82.71亿元,Soundcore收入68.33亿元。对应到2026年上半年:充电储能类营收89.30亿元,同比增长31%;智能创新类41.86亿元,增长28.8%;智能影音类34.85亿元,增长24.5%。
图源:安克创新产品|网络
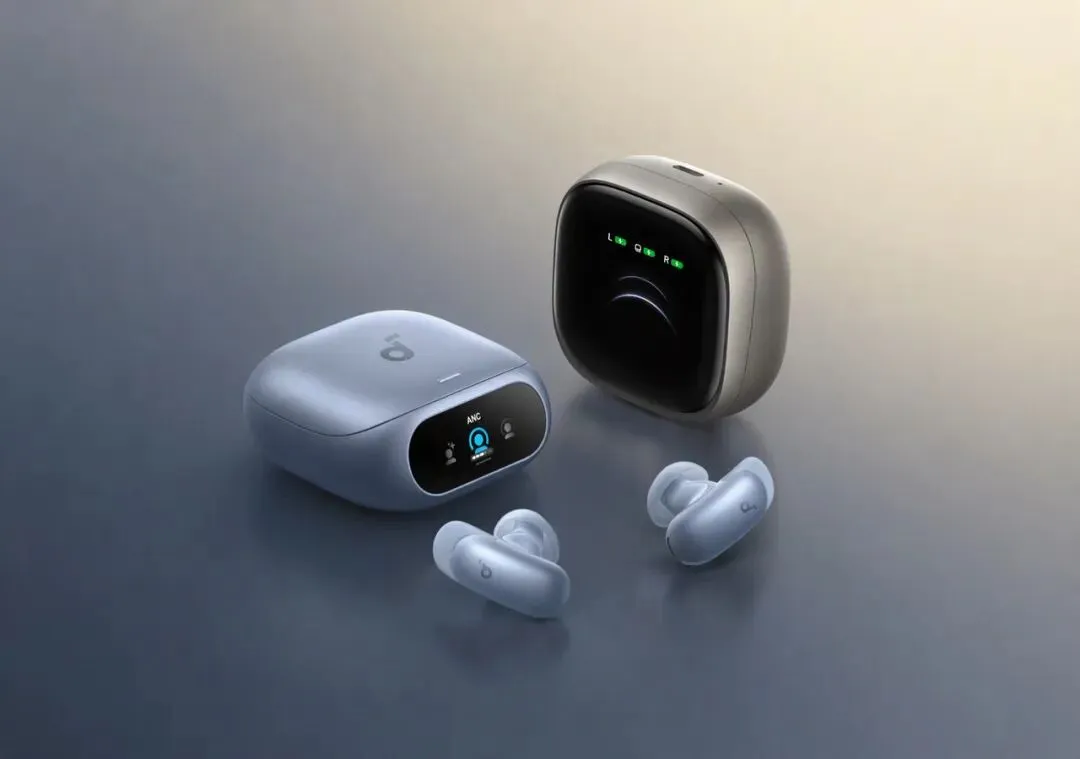
战绩上,三个品牌各有山头:Anker在北美亚马逊充电品类长期第一,还是阳台储能的头部玩家;eufy安防摄像头以"无线安装、AI人脸识别、本地存储"在北美家庭渗透率持续爬坡,扫地机器人站稳欧美主流价位段;Soundcore的降噪耳机常年霸榜亚马逊音频品类,与Sony、Bose的同价位产品正面竞争。
三条曲线几乎等速上扬——这不是一条腿走路的公司,而是"一个现金牛加两台增长引擎"的结构。产品内部还按S、E、C三个系列分层:S系列冲创新与配置上限,E系列守可靠与耐用,C系列主打灵活易用——同一品牌内,再用价格带切割人群。
图源:安克AI智能体耳机|网络
品牌矩阵的商业逻辑很朴素:消费者的心智容量是有限的。一个牌子既卖充电宝又卖摄像头还卖耳机,用户记不住,更不会为"什么都有"的牌子支付溢价。让每个品牌只讲一件事——Anker等于"可靠的充电",eufy等于"守护家庭",Soundcore等于"好声音"——认知效率才能最大化,溢价才有附着点。
这与单品爆款路线截然不同。阳萌经常反思GoPro、Arlo、iRobot们的命运:这些公司都曾在单一品类登顶,也都在品类红利耗尽后陷入创新停滞。爆款的生命周期以季度计,品牌矩阵的生命周期以十年计。安克不想做烟花,它想做星座。
05 NFVOCD
不靠低价,靠什么
安克的溢价能力,来自三个维度的长期积累。
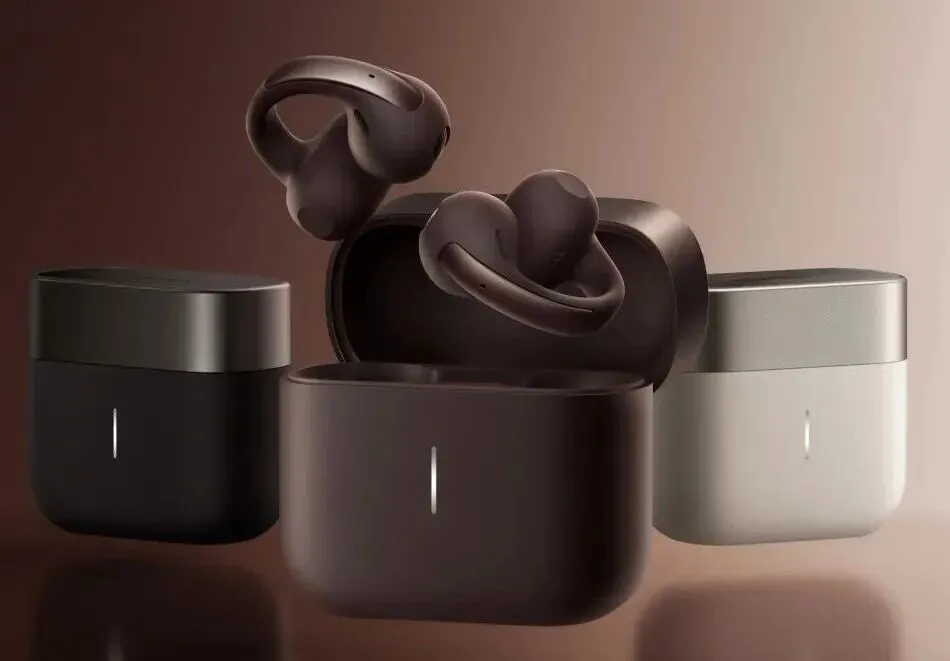
第一,研发投入的厚度。2025年,安克研发投入28.93亿元,占营收9.48%;研发人员3549人,占员工总数56%。2026年上半年,研发投入进一步攀升至18.69亿元,同比增长56.5%,占营收比重达11.26%。研发人员占比过半的公司,在中国制造业里屈指可数。截至2025年底,安克在全球拥有授权专利超过3000项,涵盖充电储能、智能家居、智能影音三大核心领域。2018年,它推出全球首款消费级量产氮化镓充电器,把大功率充电头的体积缩小了近一半——"一个充电头搞定所有设备",从此从愿望变成标准配置。在研发路径上,安克已经跑出一套"以用户需求定义场景、以AI算法实现能力升级、以定制化芯片承载端侧算力、以声学硬件协同落地"的模块化体系——耳机里那颗2026年发布的自研AI音频芯片,就是这套体系结出的第一颗果实。这不是一家营销驱动的公司,它的产品迭代,建立在真金白银的技术投入之上。
图源:安克创新便携式储能|网络
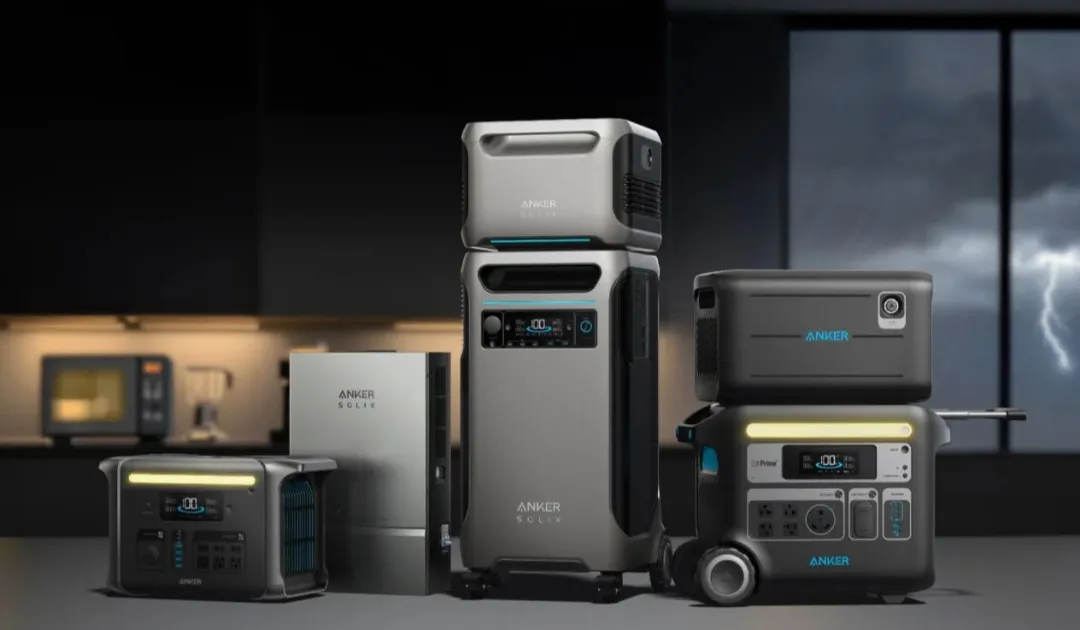
第二,产品定义的能力。安克不打参数表上的军备竞赛,只做真实痛点的解法。氮化镓解决的是"出差背包的重量";SOLIX储能系列解决的是"欧美家庭停电时的底气",从便携电源一路做到家庭光储与阳台储能,飓风季的美国东南部,安克储能设备是电商平台上最先售罄的商品之一;eufy安防摄像头以"数据本地化存储"为卖点,精准命中欧美用户对隐私的敏感神经——摄像头拍到的画面不出家门,这件事在欧美市场值真金白银。而这些产品定义,都不是会议室里拍脑袋的产物,是那套VOC系统从海量用户声音里筛出来的。
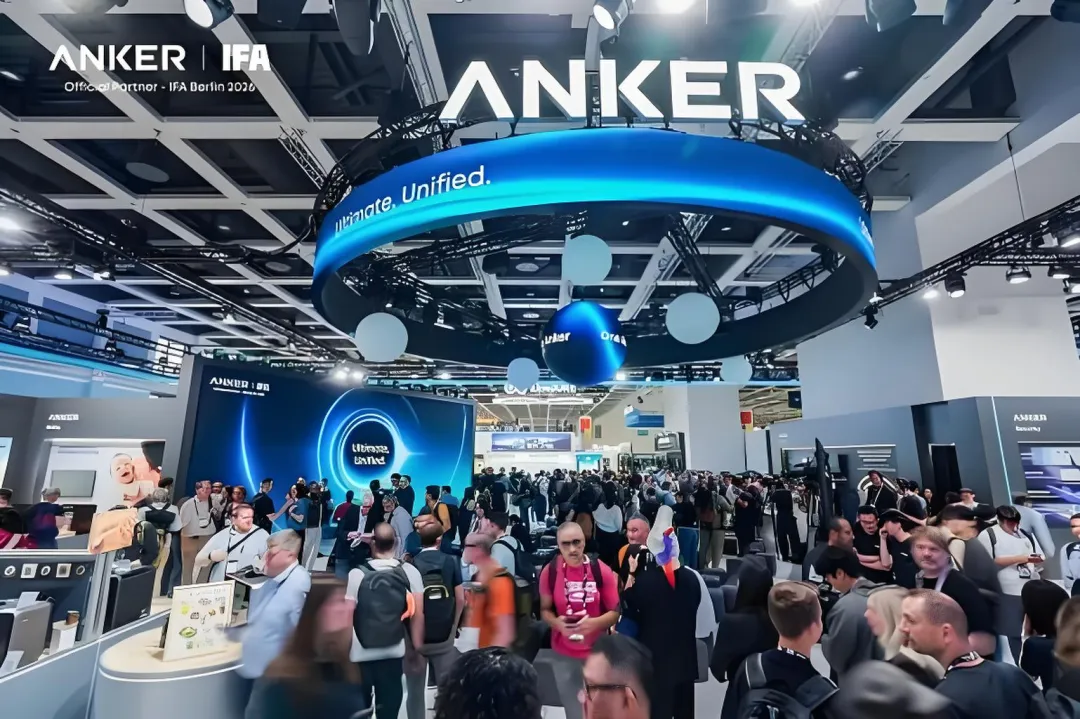
第三,渠道结构的升级。安克起家于亚马逊,但今天的安克早已不是"亚马逊大卖家"。2026年上半年,亚马逊渠道收入76.99亿元,占比46.37%,比上年同期下降近4个百分点;官网收入18.37亿元,同比增长39.19%,占比升至11.06%,会员体系让用户关系第一次握在了自己手里;其他第三方平台——乐天、京东、虾皮——增速高达95.8%;线下收入52.55亿元,占比31.65%,已进入沃尔玛、BestBuy、塔吉特、开市客等全球主要连锁零售商,以及日本7-11便利店集团。2026年第一季度,线下营收同比增长30.8%。
图源:安克创新参展IFA 2026|网络
从"海外供货商"到"本地品牌合作方",这个身份的转换,才是安克能在欧美市场站稳高端定位的根本原因。更值得玩味的是均价:2026年第一季度,安克三大品类综合平均售价从213.1元提升到240.1元,同比提升约12.7%——一边提价,一边放量。这是品牌力最直接的市场化验证。
2021年的亚马逊"封号潮",是对这套能力的压力测试。当时平台重拳打击刷单刷评,数千家中国卖家店铺一夜归零,整个行业哀鸿遍野,安克却毫发无伤。原因不复杂:靠刷评价活着的卖家,卖的是"链接";靠产品和品牌活着的卖家,卖的是"心智"。飓风过境,沙滩上的城堡和岩石上的城堡,一目了然。
06 NFVOCD
刀口向内:召回、砍型号与存货
安克不是没摔过跟头。它的可贵之处在于,摔了跟头之后的动作。
2025年6月,因部分充电宝电芯存在安全风险,安克宣布召回——此时恰逢中国民航局收紧充电宝登机规定、行业新国标落地的前夜,整个品类风声鹤唳。随后,安克刀口向内:一口气砍掉七成充电宝型号,更换电芯供应商,对供应链来了一场大扫除。紧接着,充电宝CCC强制认证在国内落地,无认证产品被拦在飞机舱门外——全行业被动洗牌,而提前"自宫"的安克,反而把一场危机变成了合规红利。
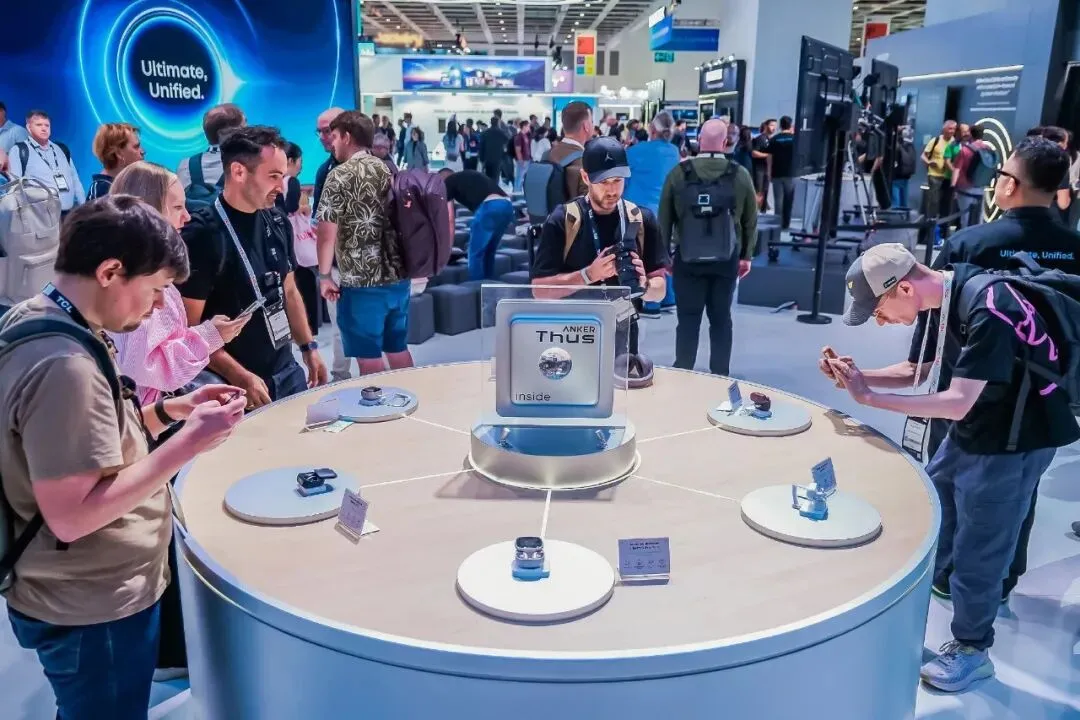
图源:安克创新参展IFA 2026|网络
砍七成SKU,短期必然是阵痛:直接收入受损、库存减值。2026年上半年,公司资产减值损失4.44亿元,主要来自存货跌价准备;截至2025年末,存货达49.97亿元,较年初增长54.5%,大量资金沉淀在库存环节——品类越铺越广,备货越来越重,这是品牌矩阵模式必须长期管理的课题。但当行业迎来更严格的安全标准与监管,活下来的,恰恰是被自己"修剪"过的安克。混乱时期,主动做减法,永远比被动做减法便宜。
品类扩张的管理复杂度,是另一重真实的考验。从充电到音频,从安防到储能,每进入一个新品类,就意味着新的供应链、新的认证体系、新的用户群、新的服务体系。安克2022年曾果断砍掉割草机器人等十条产品线——这正是"浅海理论"的另一半:不是所有浅海都值得下潜,体力不支的时候,弃船是智慧,不是失败。
07 NFVOCD
关税:一笔"意外之财"的真假
2026年上半年的财报里,藏着一笔需要拆开看的钱。
背景并不复杂:2025年,美国依据《国际紧急经济权力法》(IEEPA)对中国商品加征的关税,在司法裁定后部分退回。安克在半年报中披露:公司收到部分以前年度缴纳的IEEPA关税退回,上半年税费返还14.47亿元,直接冲减营业成本,把整体毛利率从44.73%推高到49.82%。
这是一次性的"意外之财"。剔除之后怎么看安克?公司自己的答案是:扣非净利润14.39亿元,同比增长49.65%——比表观增速还快;经营现金流从上年同期的-11.32亿元转正至7.23亿元。也就是说,即便没有这笔退回,经营层面依然在上行。现金流由负转正,意义不亚于利润本身——它意味着渠道结构改善之后,安克在全球的铺货不再单纯吞噬现金,这门"轻"生意开始自我造血。
图源:安克创新官网
但关税的大逻辑没有改变:美国对中国消费电子的贸易政策,随时可能变脸。安克的应对叫"全球化柔性布局"——把产能与供应链向东南亚等地分散,同时开拓新兴市场分散区域风险。2026年上半年,北美增长32.7%,欧洲增长29.3%,巴西等拉美市场正在加速起步。它不赌任何一个市场的政策风向——这是"轻"模式的另一面:足够的弹性。
另一个隐性的税负变量是全球最低税:2026年上半年,公司所得税费用同比大增229%,主要受"支柱二"规则适用影响。跨国经营的税收红利期正在结束,这是所有出海公司共同面对的新课表。
08 NFVOCD
轻与重:出海路径的另一种答案
把这个系列放在一起看,路径的分野会非常清晰。
追觅靠"N+1"技术溢价,在德国卖出1499欧元的扫地机;影石靠"把利润换成阵地",让纽约时代广场千人排队;宇通靠输出标准,在卡塔尔建KD工厂;阳光电源靠系统方案能力,在沙特签下2.1GW大单;中卫靠算力自然禀赋,把电费压到东部一半。
安克哪一个都不靠。它不建厂、不拼产能、不靠单点爆发。它的武器是"广度":多品牌覆盖多品类,全渠道分散平台风险,持续研发维持产品代差,再用组织能力和数据系统,把成百上千个SKU管成一盘棋。别人出海带的是集装箱,安克出海带的是商标;别人在海外投资资产负债表,安克在海外投资人心。
图源:安克创新官网
这是一种更轻的出海:资本开支轻、政治风险轻、试错成本轻。但也是一种更持久的出海:品牌资产随时间复利,渠道网络越织越密,用户心智越积越厚。重模式赢在爆发力,轻模式赢在续航力。轻还有一重容易被忽略的好处:自由度。当关税加码时,轻公司转身快;当品类退潮时,轻公司弃船快;当新机会出现时,轻公司下水也快。安克的资产负债表上没有沉重的产能,也就不必为沉没成本辩护。两条路没有高下,但安克证明了轻路的可行性——在"重资产崇拜"的当下,尤其珍贵。
当然,轻不等于没有对手。充电和智能家居赛道上,Belkin、Mophie守着欧美老牌的家底,绿联、倍思带着中国供应链的速度贴身紧逼——在亚马逊的搜索结果页上,这是一场没有终点的堑壕战。守住份额第一,靠的是持续的产品迭代和营销投入,一天都不能松。
一个颇具象征意味的注脚是:被视为"美国老牌"的Belkin,早在2018年就被富士康旗下的子公司收购。充电市场的牌桌上,左边是中国品牌,右边还是中国品牌——只是中间隔着一个美国商标。重心东移这件事,安克是亲历者,也是推手。2026年第一季度,安克三大品类总销量从2810万台增至3170万台——均价和销量同时向上,量价齐升的剧本,正在逐季重演。
图源:安克创新官网
资本市场的轨迹也耐人寻味:2020年8月安克登陆创业板,首日上涨121%;2021年1月股价摸到205元,市值一度超过800亿元;随后又随行业退潮跌回50元以下。2026年7月2日,安克完成深港两地上市,H股发行价99.32港元,募资净额约45.23亿港元,基石投资者包括施罗德、高瓴、UBS等11家机构,首日上涨15.68%。截至2026年9月底,A股市值约735亿元,市盈率22倍上下——市场给它的估值不算贵,因为投资者清楚:品牌矩阵的护城河是复利曲线,不是爆发曲线。值得一提的是,2026年一季度公司归母净利润一度同比下滑4.87%,扰动来自重仓的南芯科技股权浮亏和汇兑波动,而非主业。主业,稳得像那只锚。
09 NFVOCD
下一程:从充电宝到机器狗
阳萌有一句被反复引用的话:"充电宝会死。"
他的意思是,没有任何单一硬件品类拥有长期的安全感,所以安克必须不停地向新的浅海游弋。今天,这家公司已经把触角伸向更远的水域:自研AI音频芯片并于2026年发布,布局阳台储能、端侧存算一体;通过重仓南芯科技、投资阿米奥机器人、星迈创新,把根系扎进半导体与机器人底层。赴港上市募资的净额约45亿港元,投向依然是老配方:研发、品牌、渠道——浅海战略的三大支点。2026年8月的业绩说明会上,公司确认"机器狗"产品已进入研发及规划阶段——这个当年卖电池起家的长沙公司,正在认真研究四条腿的东西。
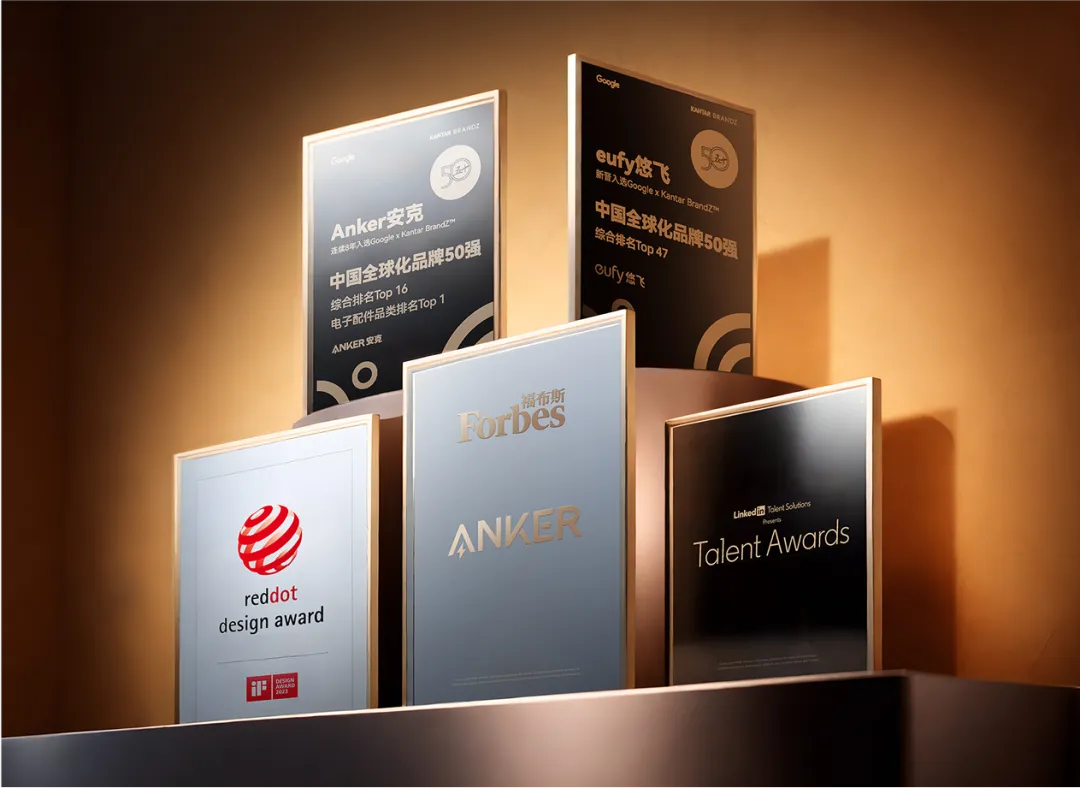
图源:安克创新官网
从卖充电宝到造机器人,看似遥远,实则一脉相承:都是浅海逻辑,都是工程师文化,都是用产品和用户反馈说话。阳萌常讲"先人后事":品类可以扩张,组织必须先长出驾驭它的能力;而扩张的前提是找到那个品类里真正的"创造者"。他给出的分配逻辑相当激进——"创造者拿七,股东拿三"。2024年,安克发放8亿元奖金,494名员工年薪超过百万元。它相信,持续创新的源头不在战略部,而在被充分激励的一线工程师手里。
10 NFVOCD
做好产品,让客户愿意为“贵”买单
回到开头那个货架。
一个中国品牌,把充电宝卖到比行业均价高67%,还守住了美国第一、德国20%以上的份额。靠的不是低价,不是补贴,不是某个爆款的运气,而是十五年如一日的产品主义:上亿条用户评论喂出来的产品定义,占员工一半以上的研发团队,以及一套不断把流量沉淀为品牌、把品牌沉淀为渠道资产的经营系统。
从"中国制造"到"中国品牌",这条路,安克走了十五年。它证明了一件事:在欧美市场,中国品牌可以靠产品力和品牌认知赢得消费者的选择——不必做海沟里的巨鲸,做一片浅海里成群结队的鱼,同样可以游得很远。
图源:安克创新官网
过去四十年,中国公司习惯了用成本说话;未来四十年,总得有人用品牌说话。安克是第一批把这句话变成财报的人——它每卖出一台比同行贵67%的充电宝,就在这个等式上按下一次确认键。
追觅在德国卖1499欧元,影石在纽约让千人排队,宇通在卡塔尔建KD工厂。安克看起来什么都没"做"——它只是把每一个小产品,都做到了让用户心甘情愿多花67%的钱。
这是安克给"中国智造出海"写下的另一种答案。当出海叙事被产能、关税和地缘政治反复拉扯的时候,这家公司提醒所有人:商业的终点,依然是那个朴素的等式——把产品做得足够好,好到用户愿意为贵出来的那67%买单。等式的左边是十五年如一日的笨功夫,右边,是一条更轻、但更持久的航路。
[ 数据来源 ]
安克创新2026年半年度报告(2026年8月30日);
安克创新2025年年度报告(2026年4月);
安克创新2026年第一季度报告(2026年4月);
安克创新关于收到关税退回及税费返还的公告(2026年8月);
安克创新投资者关系活动记录表及2026年半年度业绩说明会纪要(2026年8-9月);
国金证券、国元证券、东吴证券、中信建投关于安克创新的研报(2026年7-9月);
卖家精灵北美亚马逊渠道监测数据(2026年第一季度);
Marketplace Pulse亚马逊品类销售数据(2026年6月);
海关总署全国出口重点商品量值表(2026年1-8月);
国家知识产权局专利检索系统及安克创新ESG报告(2025年度);
Canalys、IDC全球消费电子及智能家居市场季度跟踪报告(2026年第二季度);
GfK、NPD欧美消费电子零售监测数据(2026年上半年);
充电头网、我爱音频网行业年度报告(2026年);
上海证券报、证券时报、中国证券报等媒体公开报道(2026年7-9月);
SimilarWeb独立站流量监测数据(2026年第三季度);
综合行业公开信息及多方验证;
这里是笔者的中国智造出海系列的第七篇内容,如有意合作,请联络作者wangxiao_dc
#品牌强国#中国智造#中国制造#出海#安克创新#充电宝#数码产品
[ 推荐阅读 ]
