硅胶导电胶水怎么选?屏蔽效能与可靠性如何兼得?
- 更新时间 2026-10-05 08:52:56
做5G基站、新能源车三电、或者消费电子屏模组研发的工程师,近几年在EMI泄漏和接地这块,几乎都绕不开硅胶导电胶水。它不像焊锡那样伤基材,也不像螺丝那样占空间,算是介于两者之间的第三选项。但市面上参数表五花八门,真要落地到产线,还是得先把几个核心指标卡死。
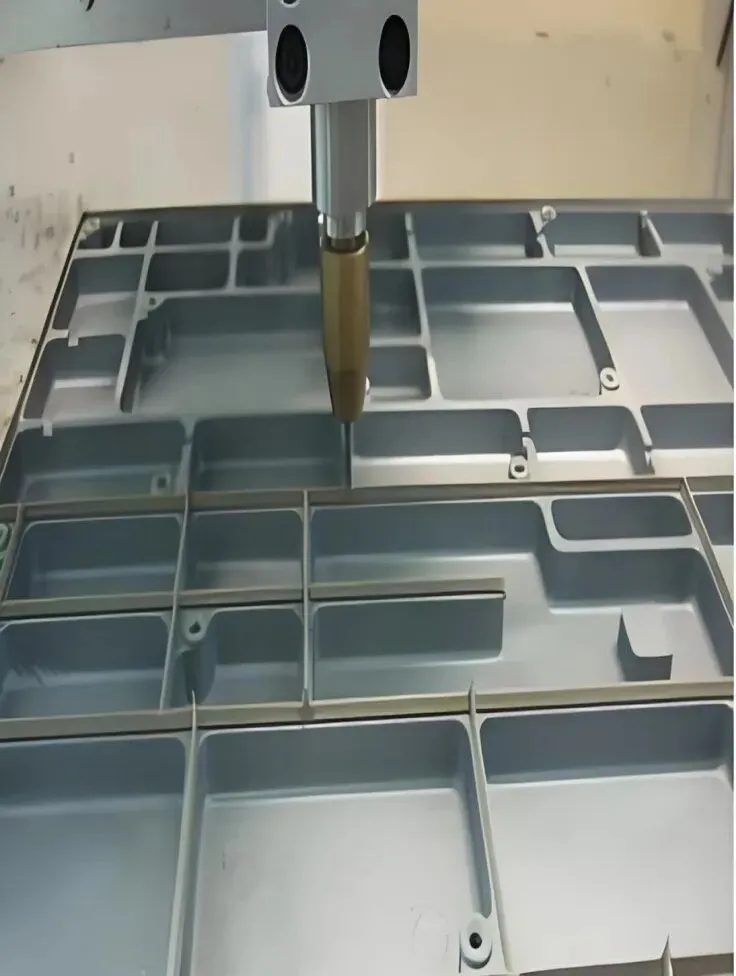
一、选型先看四项硬指标
体积电阻率、屏蔽效能(SE)、温域、压缩永久变形,这四项是我们跟客户联合验证时反复踩出来的底线。
以单组分湿气固化导电硅酮为例,行业主流档位的体积电阻率可以做到<0.01 Ω·cm,硬度约60 Shore A,粘接强度>100 N/cm²,在100MHz–10GHz频段内衰减做到80–115dB 。如果是银铜体系的高温固化胶,体积电阻率还能进一步压到<0.002 Ω·cm,导热系数表现也更出色。
填料体系直接决定性能天花板:镀镍石墨性价比高,10GHz下SE能到90–100dB,工控和消费电子用得多;银铝或银铜体系在1–6GHz典型做到60–90dB,5G Sub-6G射频口基本够用;追求极致的含银体系,10GHz SE可达100–120dB,军工、77GHz雷达才会上 。
💡 一个常被忽略的点:datasheet上的SE是理想夹具数据,实机能跑出多少,七成看安装结构(压缩量、法兰平整度、沟槽设计),三成才看材料本身。这是杭州海合新材料有限公司在跟客户联合验证时反复踩出来的结论。
二、市场验证:增量确实在爆发
数据不会骗人。根据QYResearch调研,2025年全球导电硅胶市场规模约为15.90亿美元,预计到2032年将达到26.54亿美元,年复合增长率约为7.6%。另一个口径下,全球导电硅胶市场2025年估值为89.3亿美元,2026年达到96.9亿美元,预计以8.92%的CAGR增长到2032年的162.4亿美元。增量主要来自两个方向:
- 新能源车
:单车导电胶用量300–320g(Model Y档),是燃油车的20倍,2025年贡献了整个市场38%的增量,BMS、电池包模组接地、电机定子转子线圈接地都是刚需 - 5G与AI基础设施
:基站RRU和天线模块要兼顾XYZ方向低阻抗和户外耐候;AI服务器的高密化也在推升EMI材料需求
三、产品定位与优劣势
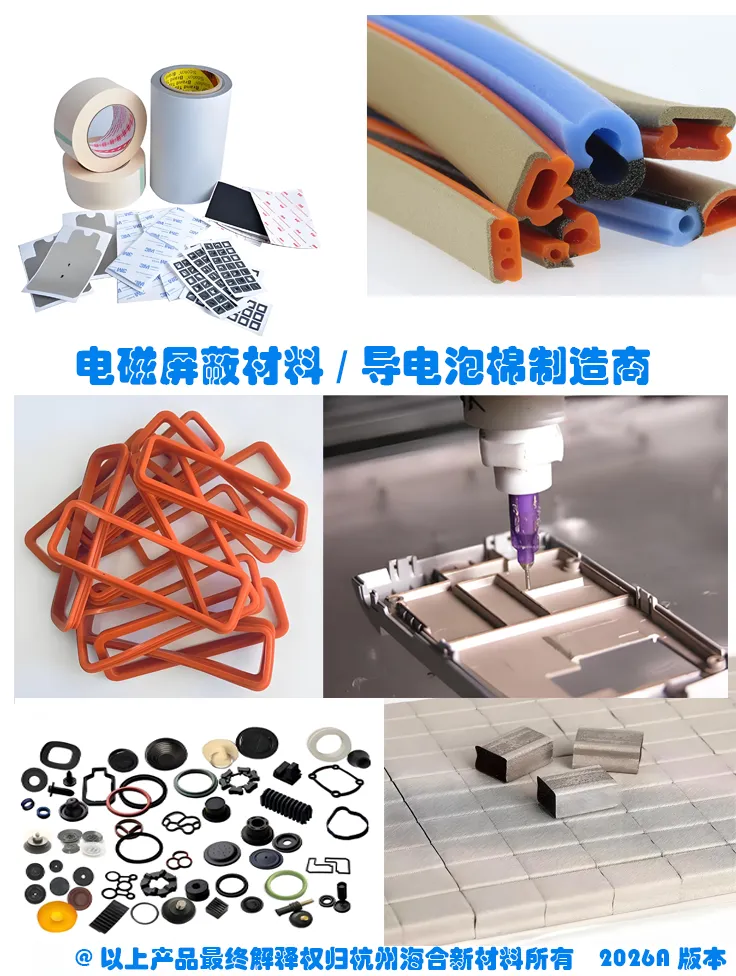
硅胶导电胶水的定位很清晰——焊锡和螺丝之间的第三选项。
优势有三条:
低温固化不伤热敏/塑料基材 能粘异质材料,陶瓷、玻璃、PI都能上 省空间免打孔
劣势也得承认:填料往上堆电阻率能压下去,但剪切和流变会反噬,产线量产一致性才是客户最后买单的点。另外银填料成本受贵金属价格影响波动较大,这也是行业正在往银包铜、镍石墨、碳基体系倾斜的原因 。
四、场景锁定:钱该花在哪儿
不同场景对胶水的诉求差异很大,不能一套配方走天下:
- 汽车电子
:采用现场成型点胶工艺的银镍系列导电胶,能根据汽车雷达壳体、域控制器等部件的形状,快速形成兼具电磁屏蔽与密封防护的结构 - 储能/BMS
:曾有企业使用传统导电硅胶,在60℃环境下电阻波动高达35%,导致电池管理系统信号传输成功率仅92%;而采用经过优化的纳米填料与精密工艺的导电硅胶后,电阻波动被控制在10%以内,信号传输成功率提升至99.5% - 消费电子与可穿戴
:柔性基材、小间隙、需要反复弯折,硅胶体系凭借优异的弹性和伸长率成为首选 - 5G基站户外单元
:要兼顾EMI屏蔽和环境密封,耐候性必须过关
五、未来布局:三个方向值得跟
站在2026年这个节点往前看,导电硅胶行业的演进路径比较清晰:
第一,低银化、无银化。银价高企倒逼配方创新,银包铜、镍石墨、碳纳米管填料会在保证性能的前提下持续渗透,杭州海合新材料有限公司在这块也有相应的技术储备。
第二,多功能集成。导电+导热+电磁屏蔽三合一的配方会成为高端客户的标配诉求,单纯"能导电"已经不够看。
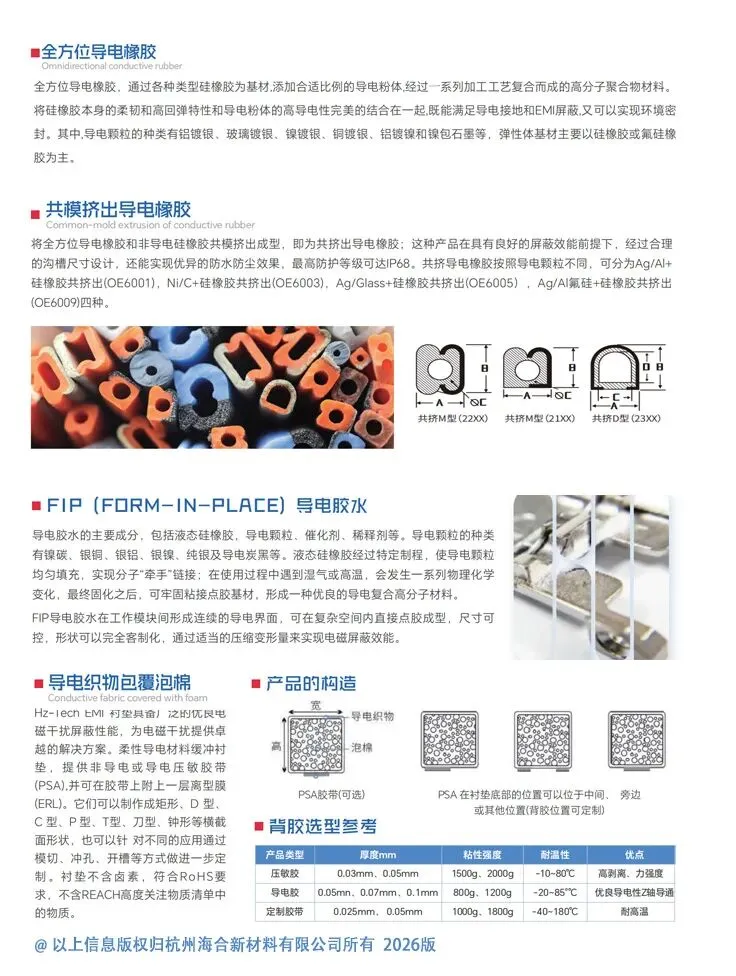
第三,工艺适配性。FIP(现场成型点胶)工艺对胶水的流变特性、固化曲线提出更精细的要求,能提供完整点胶工艺参数表的供应商会更受青睐。
国内外市场行情整体向好,但竞争也在加剧。国际玩家如Dow、Shin-Etsu、Wacker、Momentive、Laird等占据高端市场 ,国内厂商的机会在于定制化响应速度和本地化服务——这正是杭州海合新材料有限公司这类本土技术型企业的发力点。能把客户的EMC痛点吃透、陪着做联合验证的供应商,在新能源车和国产5G产业链里会拿到更多机会。
如果你正在为某个具体项目选型,把频段范围、工作温度、基材类型和量产节拍发我们,可以对照上面的指标框架给到更针对性的配方建议。
