为什么阑尾炎手术史几乎不影响投保,高血压却处处受限?
核保评估的不是"你生没生过病",而是"你未来发生索赔的概率高不高"。
急性病术后,风险已经消失。切掉的阑尾不会再发炎,未来发生索赔的概率几乎为0。而慢性病是持续性风险缺口(长期存在,不会随手术消失):血压血糖本身不一定住院,但它们的并发症(脑卒中、心梗、肾衰、视网膜病变)概率随病程逐年累积,且波及多个器官。
核保怎么看"三高"和糖尿病?
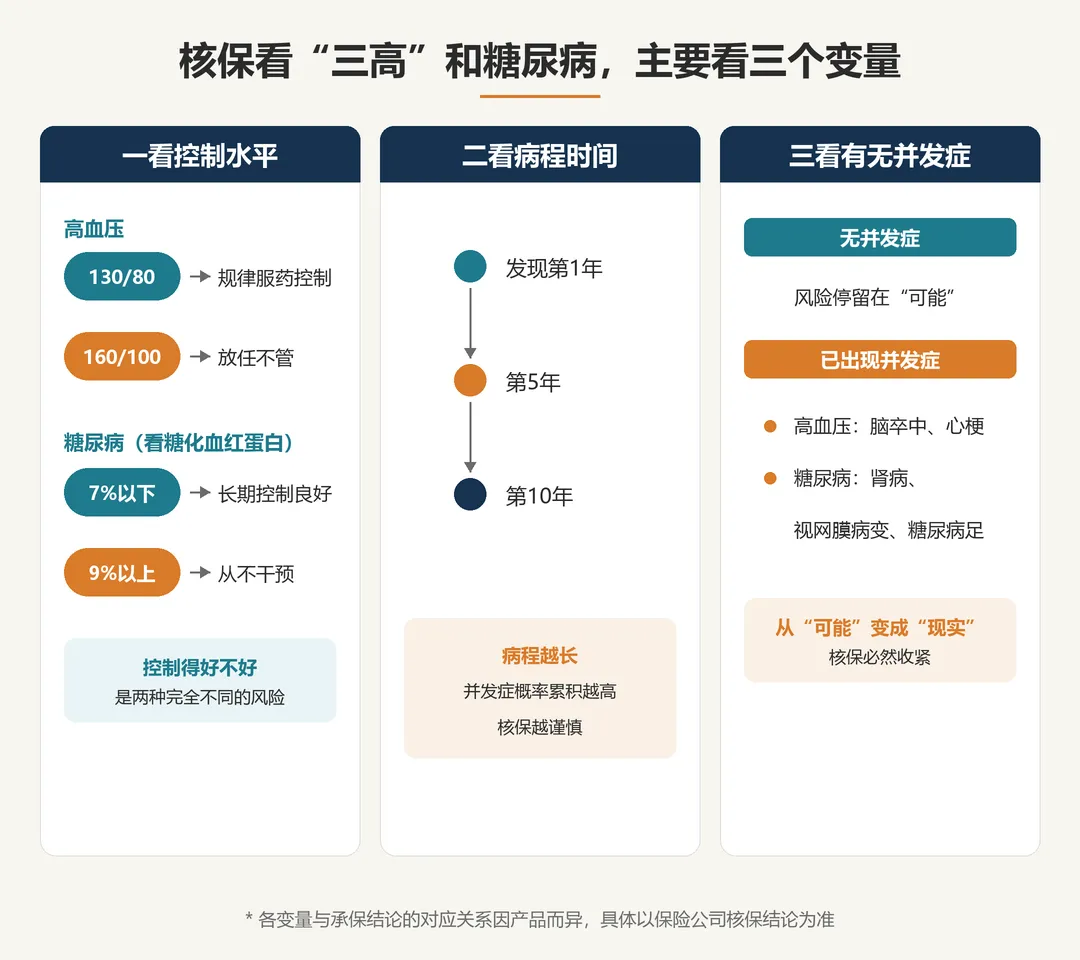
核保看慢病,看的从来不是诊断名称,而是三个变量。
一看控制水平。 同样高血压,规律服药控制在130/80,和160/100放任不管,是两种完全不同的风险。糖尿病也一样,糖化血红蛋白(反映近三个月血糖控制水平的指标)长期控制在7%以下,和9%以上从不干预,核保结论天差地别。
二看病程时间。 病程越长,并发症的概率累积得越高,核保越谨慎——这一点高血压和糖尿病一样。
三看有无并发症。 已经出现并发症,意味着风险从"可能"变成了"现实":高血压的脑卒中、心梗,糖尿病的肾病、视网膜病变、糖尿病足,一旦出现,核保必然收紧。
怎么选产品?
第一,先试普通百万医疗险的智能核保(线上问答,即时出结论,不留拒保记录)。 轻度异常、控制良好、无并发症的,结果可能是正常承保或除外承保(已有的问题不保,其他照常保)。
第二,慢病专属医疗险。 市面上针对高血压、糖尿病人群的产品,健康告知(投保时如实回答健康问题的环节)宽松得多。保费更贵、条件更多,但这是定价的真实反映:风险池更差,价格必然更高。
第三,防癌医疗险。 只问癌症相关病史,只保癌症风险。血压血糖和癌症没有必然关联,不影响投保。
第四,免健康告知百万医疗险。 投保无需进行健康告知,大大节省投保时间和精力。投保前无并发症,一般能正常承保;投保前已有并发症,通常会除外承保。这也是目前"三高"和糖尿病人群选择最多的方向。
保障"不完整",还值得买吗?
非标体人群(健康状况有异常的投保人)投保最需要想通的事:风险越大,选择越少、价格越高、保障越窄,这是定价的铁律。
防癌险只保癌症,它不"完整"。但"不完整的保障"与"没有保障"之间,仍然值得我们去选择"不完整的保障",把确定的风险缺口进行确定的兜底。
免健康告知百万医疗险,只是除外已经发生并发症的"三高"和糖尿病,未发生并发症的保障面和标准产品保障面几乎一致,只不过是保费贵一些。即便除外承保,剩余的保障面依然很广。
在收窄的窗口里找最优解,而不是幻想全解——这才是非标体投保的正确心态。
实操方法:
1.想要标准百万医疗险产品,先把过往的就医、购药、体检记录捋一遍(医院公众号、医保App、体检报告里都能找到)。符合健康告知,可放心选择。4.拿不准拿不定,需要专员服务,找保险经纪从业人员咨询后再做选择。