百万医疗怎么买?不同年龄、不同身体状况,都有好选择
- 更新时间 2026-10-03 12:25:42
上礼拜有个朋友来问我:我妈体检查出肺结节,还能买百万医疗吗?
我说能,但得会挑。买错了,要么白花钱,要么真到用的时候报不了。
先看一组数字:一场大病,平均要花30万到50万,医保能报掉一半左右,剩下的15万到25万,得自己掏。
这就是为什么这几年百万医疗几乎成了家庭标配——一年几百块保费,换几百万报销额度,住院费、院外特药费,超过免赔额的部分都能报。
但百万医疗这潭水,看着清,底下坑不少。
有人买对了,大病住院几乎没花自己钱;有人买错了,续保续不上、该报的报不了。
今天这篇,我把2026年市面上值得买的8款百万医疗整理在一起,一篇讲清楚,顺便教你怎么挑。
01
一、挑百万医疗,看这3点
买之前不用研究一堆条款,盯住3点就够了。
第一,能续保几年?
这是百万医疗的命根子。
保证续保20年的,意味着接下来20年里,哪怕产品停售、涨价、你身体变差,保险公司都得让你续上,保障不断档。
只保证续保1年的呢?今年买上,明年产品调整,或者你体检报告多了个结节,可能就买不了了。
一句话:能选20年,别选1年。
第二,免赔额是多少?
绝大多数百万医疗免赔额1万,意思是1万以内的花费全自付。
举个例子你就懂了:
同样住院花了8000块,1万免赔的产品一分不报;0免赔的产品,经社保报销后剩下的基本都能报。
平时小病住院多的,0免赔是真的实用。当然,0免赔的保费也贵一点,划算不划算,得看你的情况。
第三,院外药限不限清单?
很多百万医疗的院外特药是"限清单"的,清单外的药不报。
但现在很多药,尤其抗癌药,医院里开不到,得去院外药店买。
不限清单的产品,只要是医生开的合理院外药都能报,最新的靶向药、CAR-T疗法也能覆盖。
这三件事想明白了,再往下看产品,你就不会被人牵着走。
我先把8款产品按人群分了两拨,你对照上面三条标准看,哪款对味,一眼就清楚:
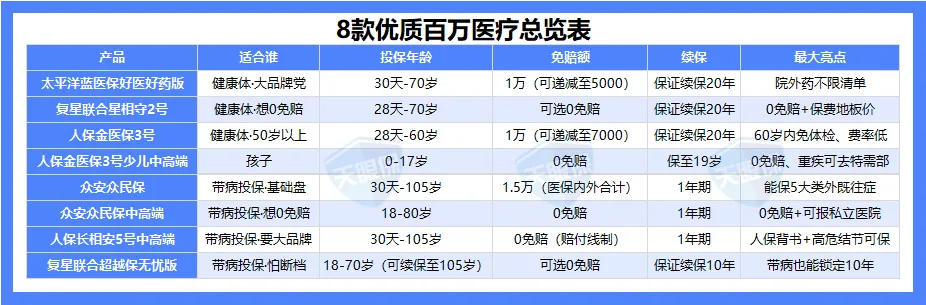
当然,这8款只是代表,市面上在售的远不止这些。
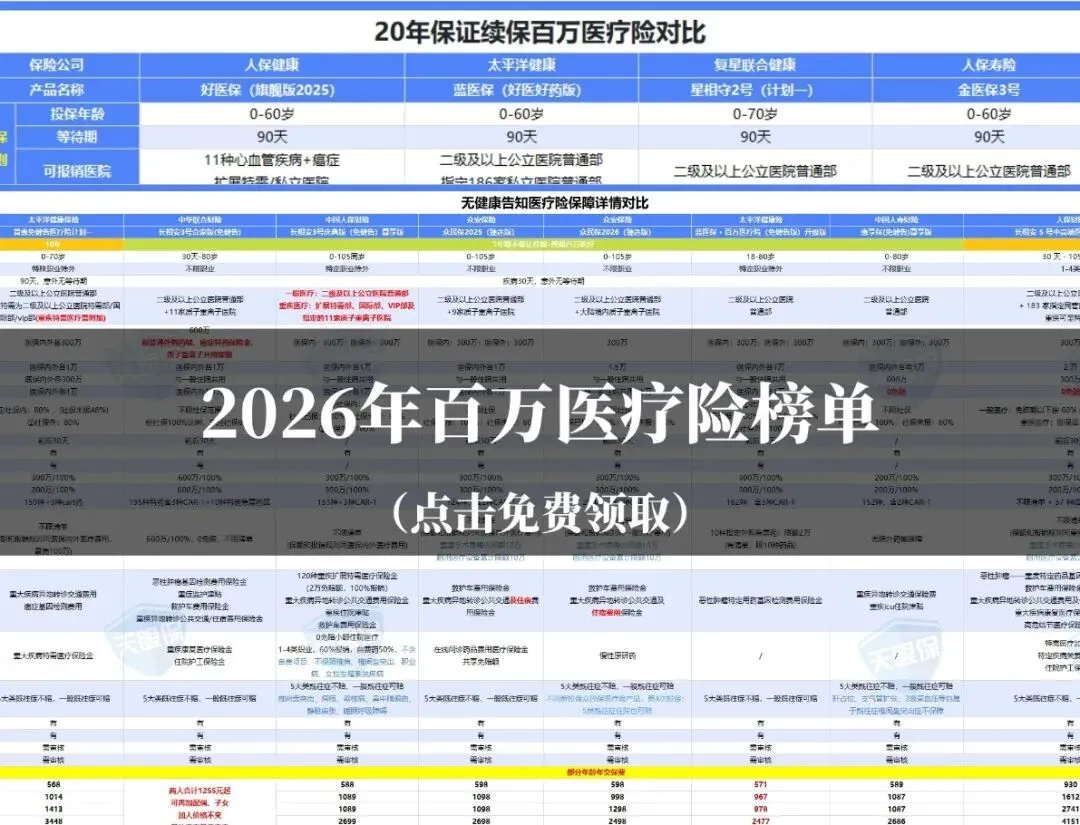
完整对比表我也帮大家整理好了,保费、免赔额、续保、院外药一项项排好,谁贵谁便宜,一眼看清。点击图片备注“百万医疗”,我发你完整版。
02
二、健康体:这4款可以放心选,成人和孩子都有
先说判断标准:身体没大毛病、能过健康告知的,优先选保证续保20年的,续保稳、保费也便宜。
1.太平洋蓝医保好医好药版|大品牌+院外药不限清单
一句话:30天到70岁都能投,看中品牌、用药宽、服务全的,选它。
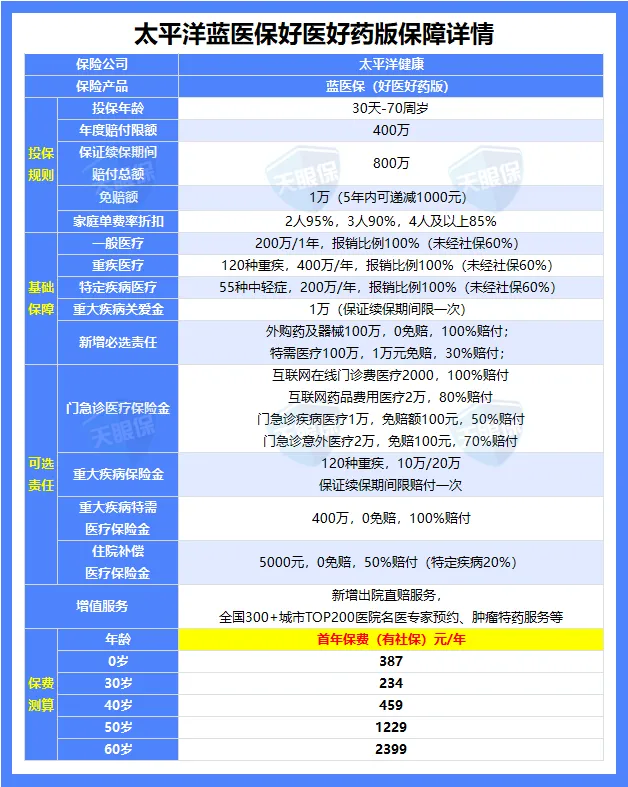
① 保证续保20年:
20年内停售、涨价、身体变差都不影响续保,稳。
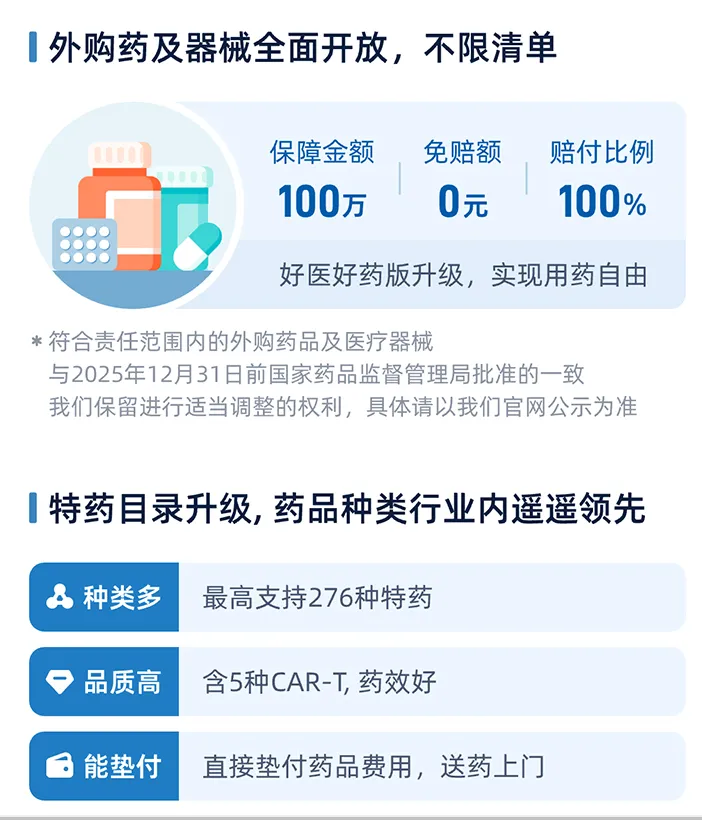
② 院外药不限清单:
这是它最出圈的一点。只要在国家药械清单内,医院开不到、得去药店买的药也能报,一年几十万的抗癌药也不怕。
③ 免赔额能"打折":
1万免赔额,连续无理赔每年降1000块,最低降到5000;全家一起买还能共享免赔额。
④ 服务给得足:
出院直赔、住院垫付、靶向基因检测、肿瘤特药服务、术后康护,基本覆盖全了。
⑤ 保费:
30岁有社保首年234元,40岁459元。一顿饭钱换一年几百万保障。
小提醒: 免责条款有一定限制;70岁后续保保费会高一些;可选责任是1年期、不保证续保。具体以条款为准。
适合人群: 看重大品牌、想要20年保证续保、在意院外药和增值服务的健康体。综合实力妥妥第一梯队。
2.复星联合星相守2号|0免赔首选
一句话:想要小病住院也能报的,看它,0免赔是它的招牌。
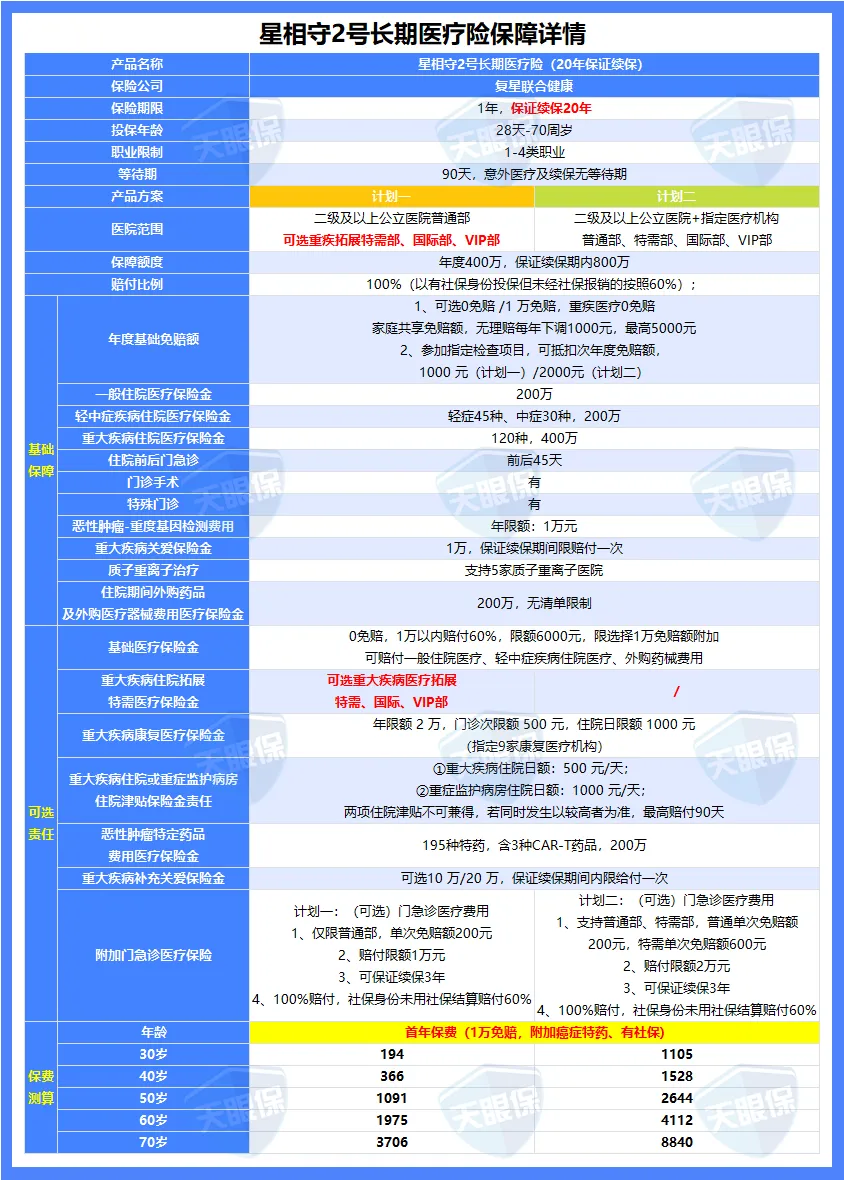
① 保证续保20年,续保稳定性拉满。
② 院外药不限清单:
医生开的合规处方药都能报,CAR-T也能覆盖,跟蓝医保一个水平。
③ 可选0免赔:
这是它最大的特色。20年保证续保的产品里,能真正把0免赔做全的,市场上很少见。
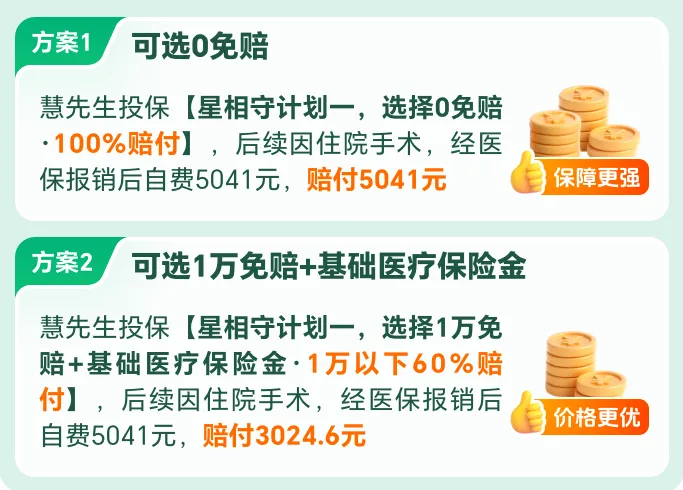
0免赔版经社保报销后100%赔付,肺炎住院、感冒发烧花几千块也能报;
预算紧张就选1万免赔+附加基础医疗保险金,1万以内的费用能报60%,市面上多数产品这个档位只报50%,它更划算。
④ 保费地板价:
第一梯队20年保证续保里,它最便宜。
30岁有社保首年194元(1万免赔),比蓝医保还省40块;40岁366元。
0免赔版30岁首年1105元,贵一点但实用。
⑤ 全家投保能"各选各的",每人按自己情况配方案。
小提醒: 0免赔版保费高一些,按预算来;品牌知名度不如太平洋、人保这些老牌。具体以条款为准。
适合人群: 想要0免赔、小病也想报销、追求性价比的健康体。给孩子买尤其合适——孩子小病住院多,1万免赔经常用不上,0免赔就实用多了。
想知道你这个年龄,0免赔和1万免赔差多少保费?把年龄发我,帮你算清楚再决定。
3.人保金医保3号|50岁以上首选
一句话:给爸妈买,先看这款,50岁后费率是它的主场。
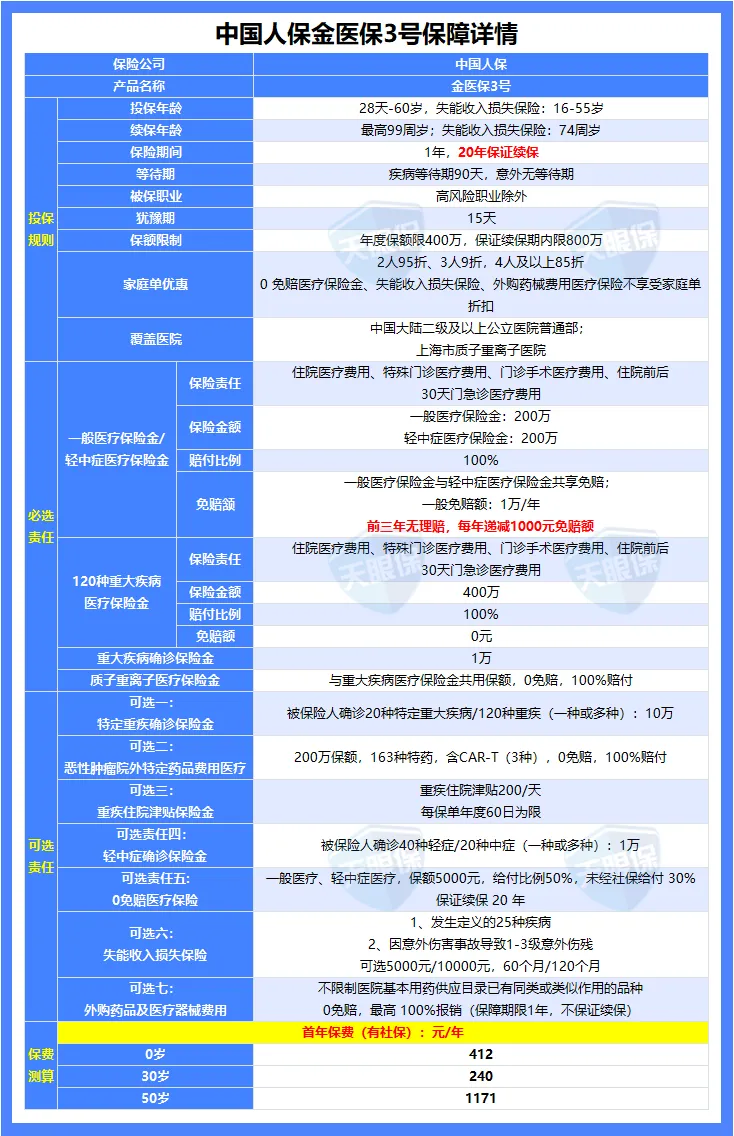
① 保证续保20年,停售、理赔过、身体变差都不影响。
② 人保央企背景,网点多,理赔放心,给长辈买安心。
③ 50岁以上费率低:
同样年龄投保,它比同类便宜不少。
50岁投保1171元,蓝医保1229元,省了近60块;年纪越大优势越明显。
④ 60岁以内投保免体检:
很多产品55岁以上就要体检报告,它60岁内只要健康告知/智能核保能过就能投,投保门槛低一大截。
⑤ 外购药械责任:
100万保额、0免赔、最高100%赔付,而且不限制医院基本用药目录里有没有同类药——医院有同款药但医生开了外购药,照样能报。
⑥ 可选0免赔医疗保险金:
5000元保额、1元起赔、保证续保20年,小病住院经社保报销后也能报50%。
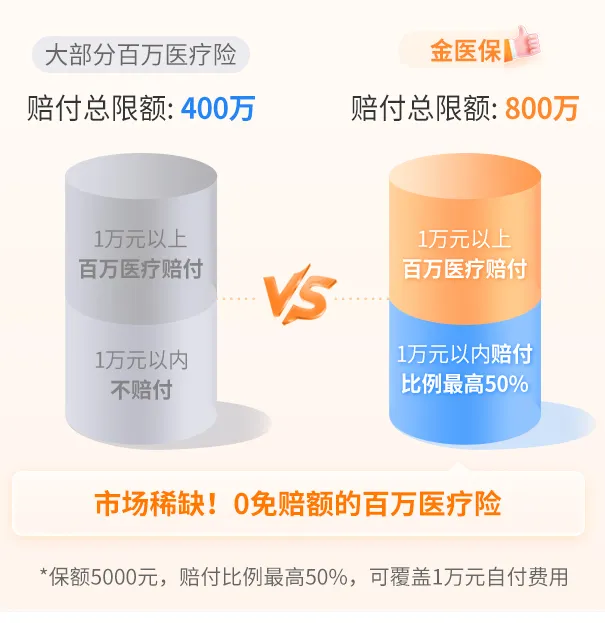
⑦ 免赔额可递减:
1万免赔额,无理赔每年减1000,最低到7000;家庭投保能共享免赔额,核心主险最高85折。
小提醒: 外购药械责任是1年期、每年要重新投保;0免赔医疗保险金经社保报销后给付50%,不是100%。具体以条款为准。
适合人群: 50岁以上、看重大品牌、想给55-60岁父母买的朋友。不用体检,能顺利投保比什么都重要。
这3款怎么选?大品牌选蓝医保,0免赔选星相守2号,50岁以上选金医保3号。拿不准的把年龄和身体情况发我,帮你过一遍健康告知。
4.人保金医保3号少儿中高端|给孩子买
一句话:孩子小病住院多,0免赔的少儿专属款更实在。
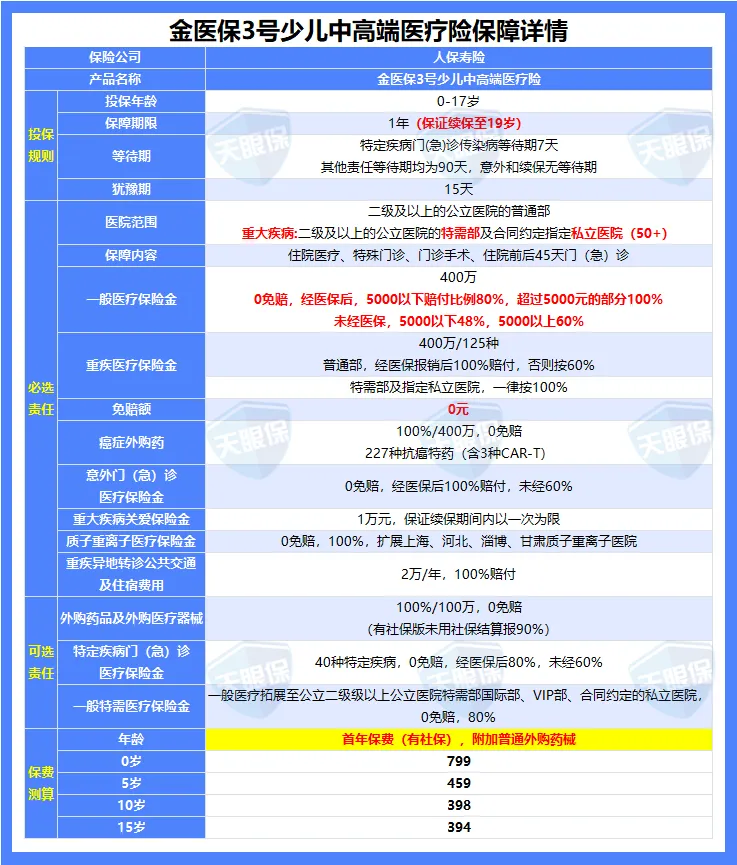
① 保证续保到19岁:
从0岁买到19岁,孩子成长阶段不断保。
② 0免赔、报销比例高:
5000以下报80%,5000以上报100%。
孩子肺炎、感冒住院花几千块也能报——换成1万免赔的产品,这些小额花费一分都报不了。
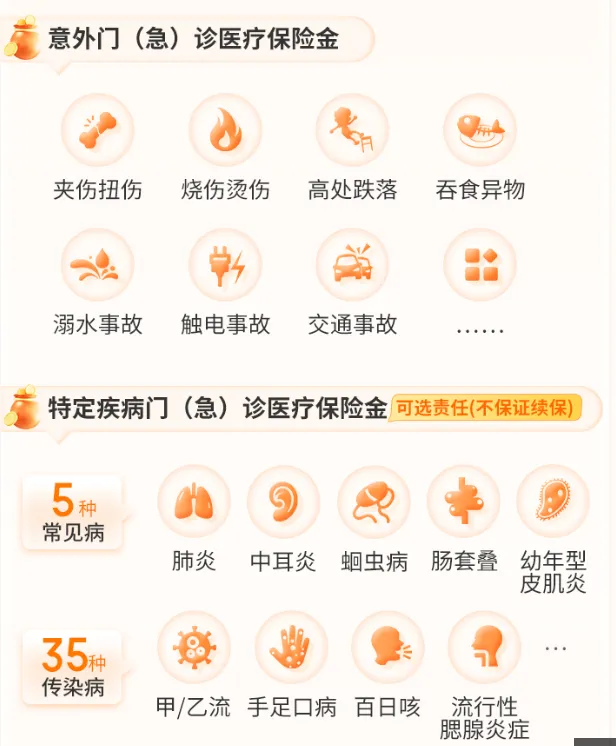
③ 人保央企,服务有保障。
④ 中高端医疗:
保障范围广、就医体验好,重疾还能报特需部、国际部和指定私立医院,选择更多。
小提醒: 只保证续保到19岁,之后要转投成人产品;5000以下是80%,不是100%。具体以条款为准。
适合人群: 想给孩子配0免赔、看重大品牌的家长。贵一点,但小病住院真能用上。
03
三、带病投保:这4款不卡健康告知
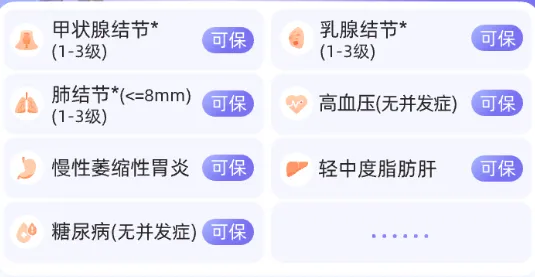
有甲状腺结节、乳腺结节、高血压、糖尿病这些情况,标准百万医疗过不了健康告知?
别急,这4款"不考核健康"的也能买。
1.众安众民保|带病投保的基础盘
一句话:有既往症、预算有限,先看它,能保的旧病范围广。
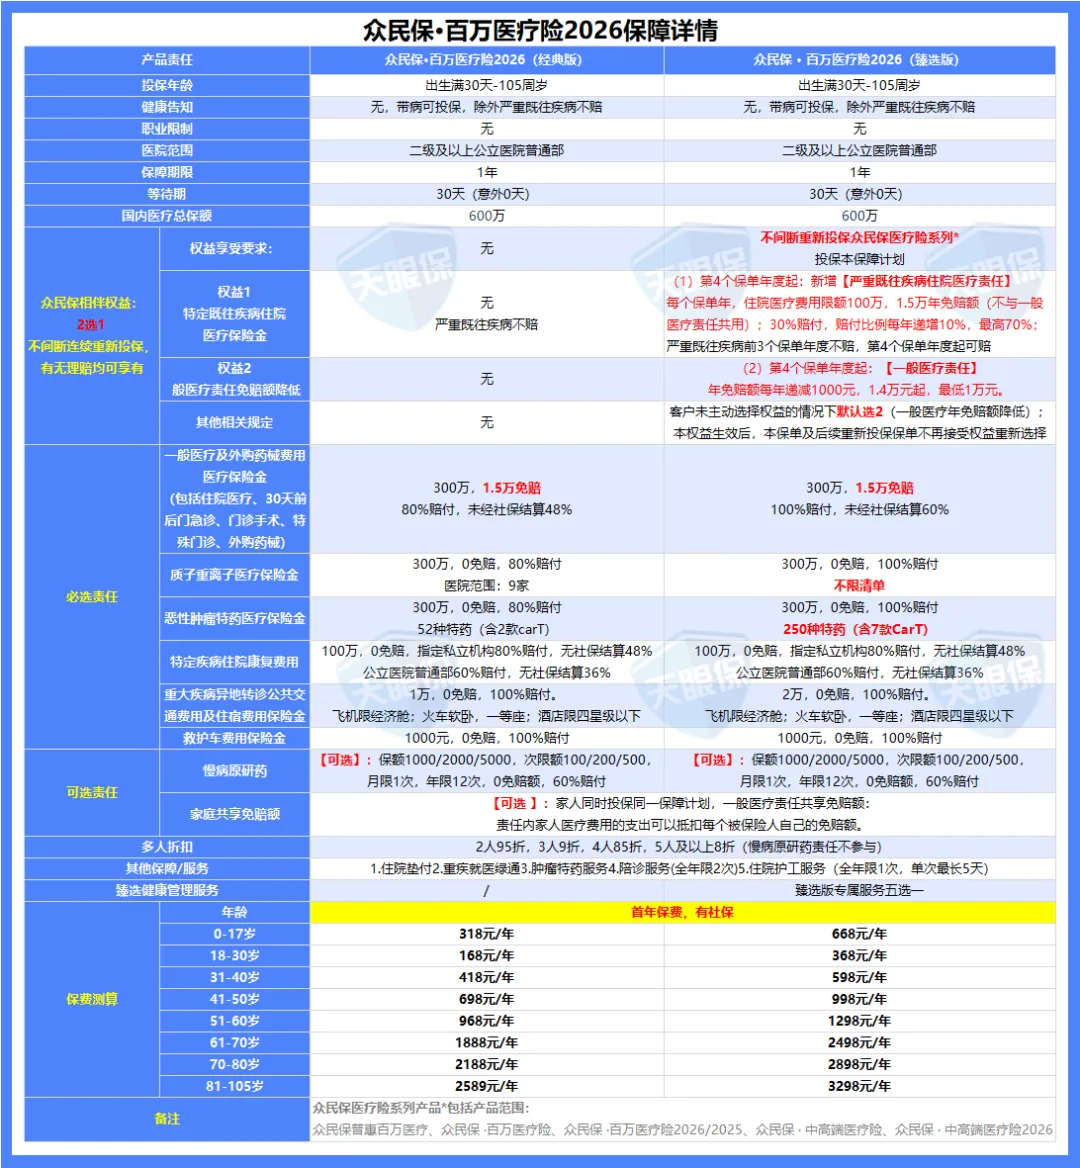
① 保既往症:
投保前就有的病,除了5大类除外,其他都能保——对带病群体来说,能保旧病就是最大的福利。
② 免赔额降了:
最新版把门槛降到医保内外一共1.5万,比老版实用。
③ 外购药看版本:
臻选版外购药不限清单,250种特药(含7款CAR-T),300万保额、0免赔、100%报销;
经典版52种特药(含2款CAR-T)、80%报销。预算够就上臻选版。
④ 保费便宜:
70岁经典版2188元,臻选版2898元,同类产品这个年纪已经4000-5000了。
小提醒: 保障强度和报销比例不如标准百万医疗;5大类既往症除外,投保前看清除外责任。具体以条款为准。
适合人群: 有既往症、标准产品买不了、预算有限的非标体,特别是年纪大的父母——能买上,比什么都强。
不知道自己的既往症在不在5大类除外里?把身体情况发我,帮你查哪款能投、哪款报销比例高、你的既往症能不能保。
2.众安众民保中高端|带病投保的0免赔版
一句话:带病也想0免赔、看重大病报销比例的,选它。
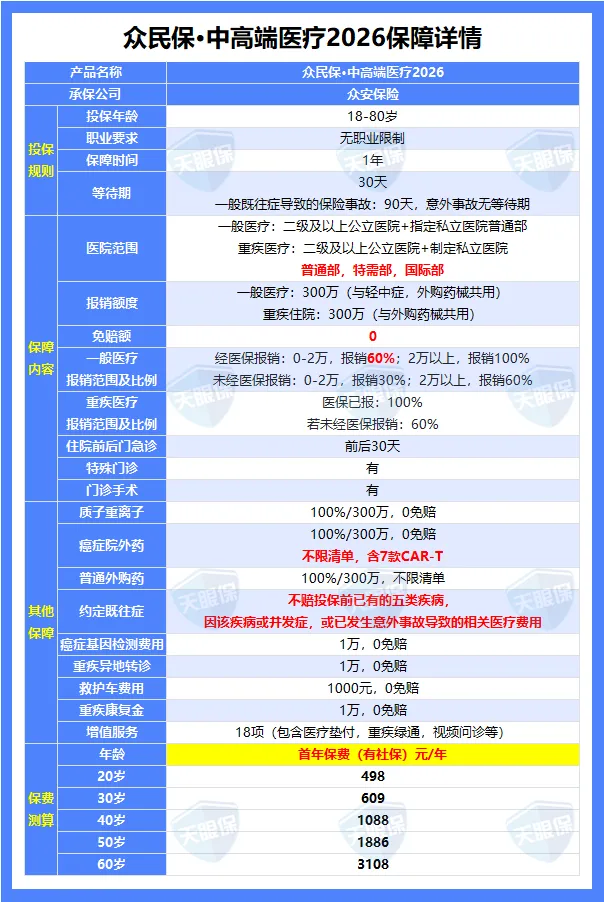
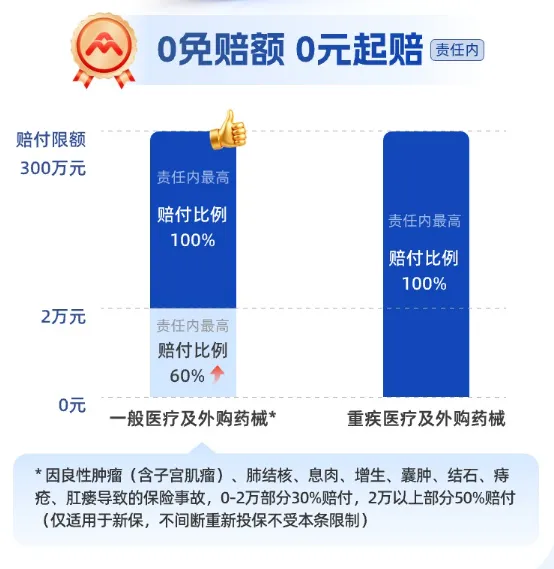
① 0免赔:住院就能报,小额花费不用自己全扛。
② 报销比例高:
2万以内60%,2万以上100%——大病花钱多,大头部分全额报,负担轻很多。
③ 外购药保障好:
普通外购药不限清单,300万保额、100%报销、0免赔;
癌症院外药同样300万、0免赔、不限清单,含7款CAR-T。
④ 就医体验好:
住院能报私立医院普通部,重疾还能去特需部、国际部。
小提醒: 2万以内是60%,不是100%;保费比基础版贵,预算有限选基础版。
适合人群: 有既往症、想要0免赔、在意就医体验的非标体。预算允许,中高端版保障更全。
3.人保长相安5号中高端|带病投保的大品牌
一句话:带病投保还想要大品牌背书的,就它了。
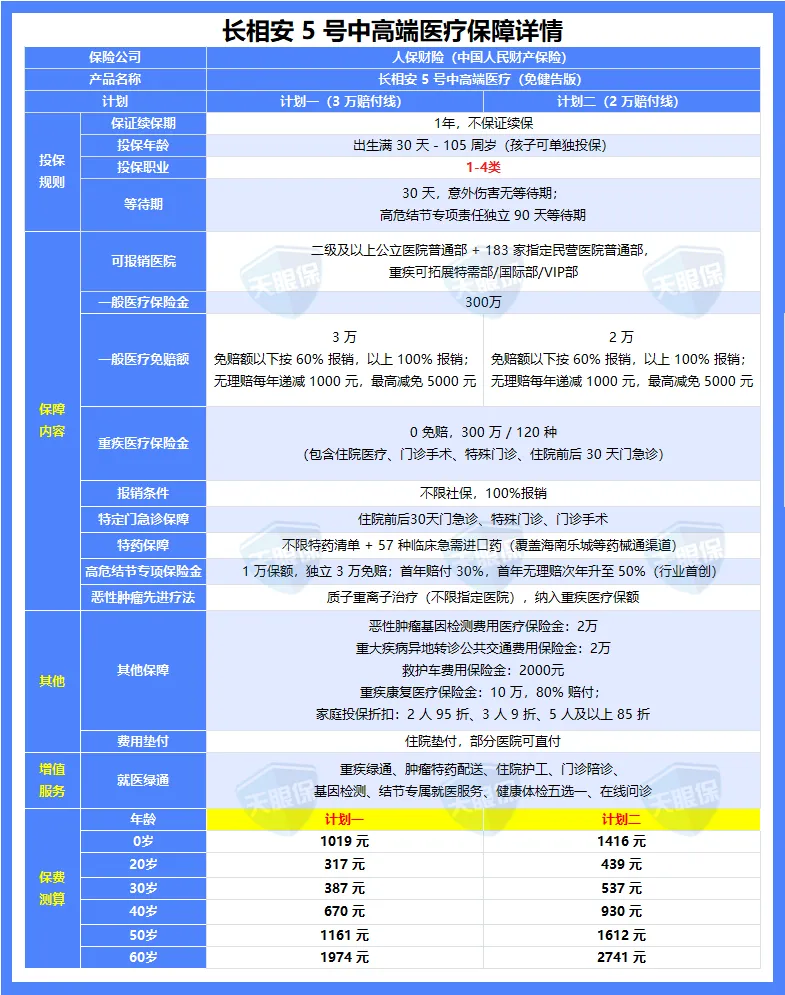
① 人保央企:
带病投保产品里少见的大品牌,服务和理赔有保障。
市面上多数这类产品是小公司,它有人保背书,信任度高。
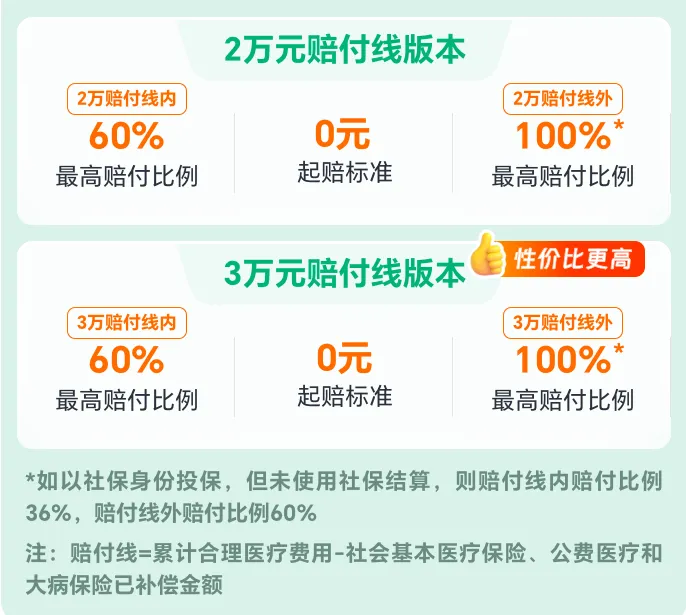
② 0免赔+赔付线设计:
没有免赔额门槛,但设2万/3万赔付线可选——赔付线以内报60%,以上报100%。
跟传统免赔额不同,线以内也能拿钱,只是比例低。无理赔每年赔付线还能降1000,最高降5000。
③ 未成年也能投:
出生满30天到105周岁,孩子有既往症也能单独投保,很多带病投保产品只保成人。
④ 外购药不限清单:
不限特药清单+57种临床急需进口药(覆盖海南乐城等药械通道)。
⑤ 高危结节专项保险金(行业首创):
1万保额、独立3万免赔、首年赔付30%、次年升50%。
多数医疗险对肺结节、甲状腺结节、乳腺结节直接除外,它专门给高危结节留了口子,额度不高,但能保就比完全不保强。
小提醒: 投保职业限1-4类,高危职业买不了;一般医疗赔付线以内只报60%,大额花费才能100%。
适合人群: 有既往症、看重品牌、孩子有既往症也想投保、尤其是有高危结节的非标体。
4.复星联合超越保无忧版|带病投保的"定心丸"
一句话:最怕保障断档的,选它,带病也能锁定10年续保。
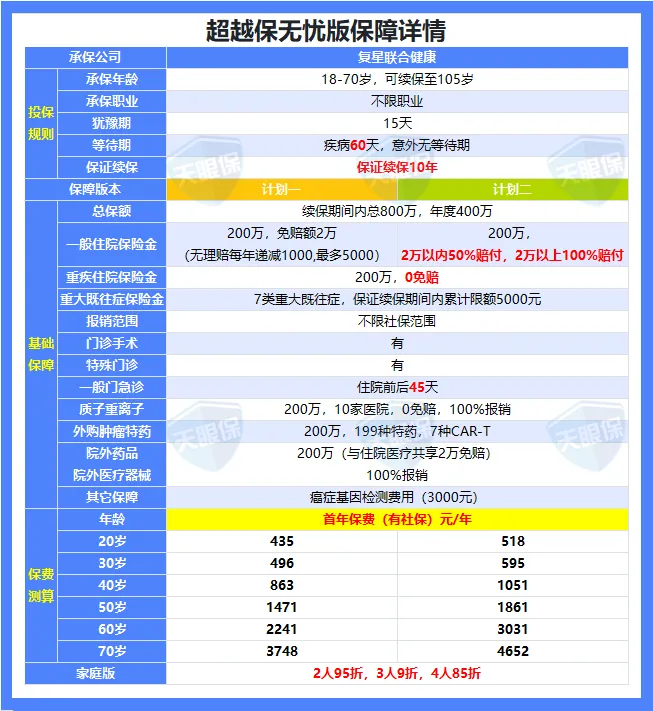
① 保证续保10年:
带病投保产品里少有的保证续保。
大多数同类产品是1年期,今年买了明年可能续不上;它10年内停售、涨价、身体变差都能续。
② 大病既往症可保:
投保1年后,7类重大既往症的医疗费,超2万的部分能报,10年最多报5000。
额度不高,但对有严重旧病的人来说,能保就是多了条退路。
③ 免赔额灵活:
计划一免赔2万(无理赔每年递减1000,最低1.5万),2万以上100%赔;
计划二0免赔(除重大既往症外),2万以下50%、以上100%。按预算选。
④ 外购药保障好:
外购肿瘤特药200万、199种特药、7种CAR-T,0免赔、100%报销;院外药200万、院外医疗器械100%。
小提醒: 计划一免赔额2万、门槛偏高;计划二0免赔但2万以下只报50%;大病既往症10年限额5000。但对看重"稳定"的人来说,10年保证续保比短期的免赔额优惠更重要。
适合人群: 有既往症、最担心保障断档、想要保证续保的非标体,特别是年龄偏大、有基础病的——怕明年续不上的,这款是定心丸。
04
四、最后说几句
身体能过健康告知的,奔着保证续保20年去:
大品牌选蓝医保好医好药版,想小病也能报选星相守2号,50岁以上或给父母买看金医保3号,孩子就配金医保3号少儿中高端。
有点小毛病、过不了健康告知的也别灰心:
预算有限、要基础保障选众民保;想0免赔看众民保中高端;要大品牌选长相安5号;最怕保障断档的,超越保无忧版能锁定10年续保。
每个人的年龄、身体情况、预算不一样,适合的产品真的不同。
拿不准的话,直接跟我说你的年龄、身体情况和预算,我帮你算保费、过一遍健康告知,看看到底哪款适合你。
不买也完全没关系,搞清楚自己适合什么,比稀里糊涂下手强。
【推荐好文】
我们是美华保险服务,18 年保险中介沉淀,严选好品中立定制,管卖更管赔,做你靠谱的保险伙伴
