先说结论:成年人买意外险,先看两件事——有没有"意外医疗",伤残是不是按 1 到 10 级赔。这两条不过关,保额写 100 万也白搭。
意外险是所有保险里最便宜的:一百多块能买 100 万身故保额,不用体检,健康告知也宽松。但也正因为便宜,很多人随手一买就完事,真出事才发现赔不了。
真正用得上的,不是身故,是意外医疗
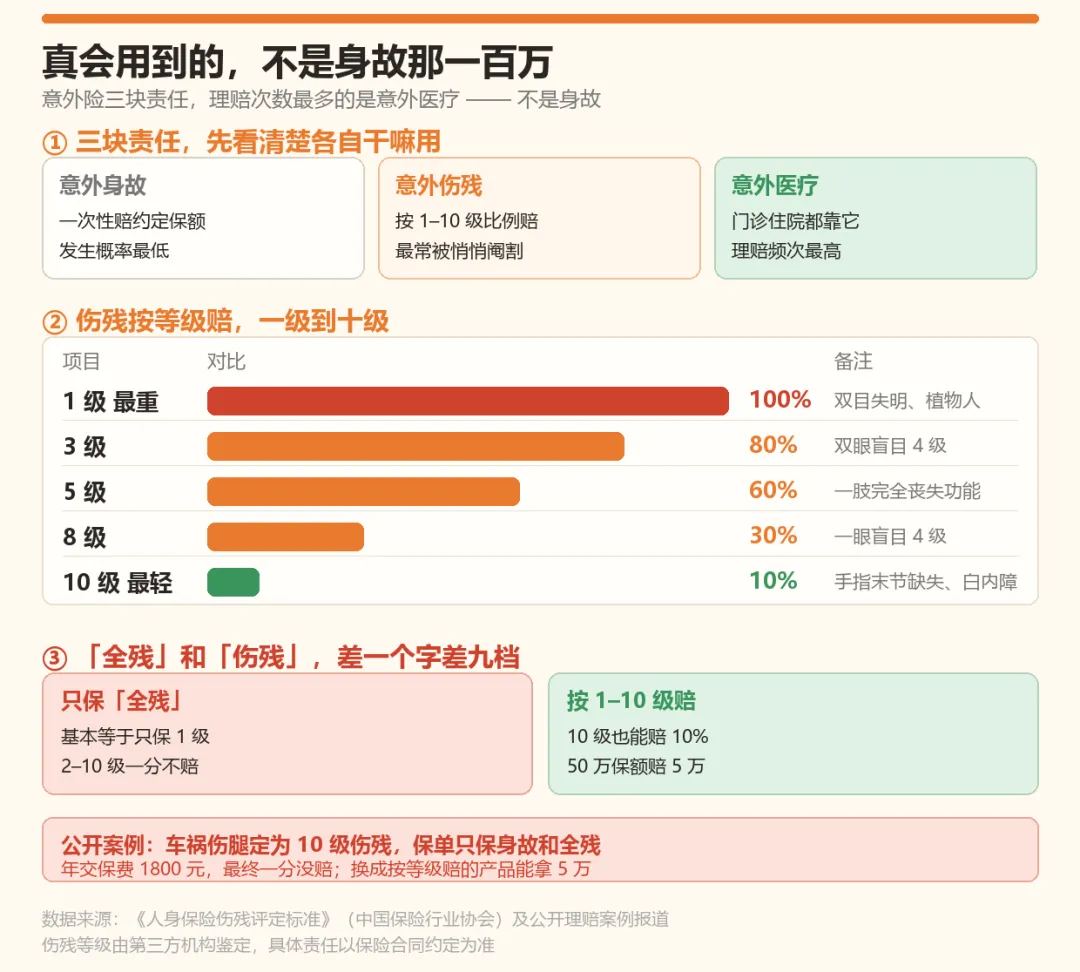
意外险有三块责任:意外身故、意外伤残、意外医疗。
身故听着最吓人,但概率最低。对绝大多数成年人来说,一年里真正会碰上的,是下楼崴脚拍片、骨折打钢钉、被猫抓狗咬打疫苗、切菜缝针这种——全走意外医疗。
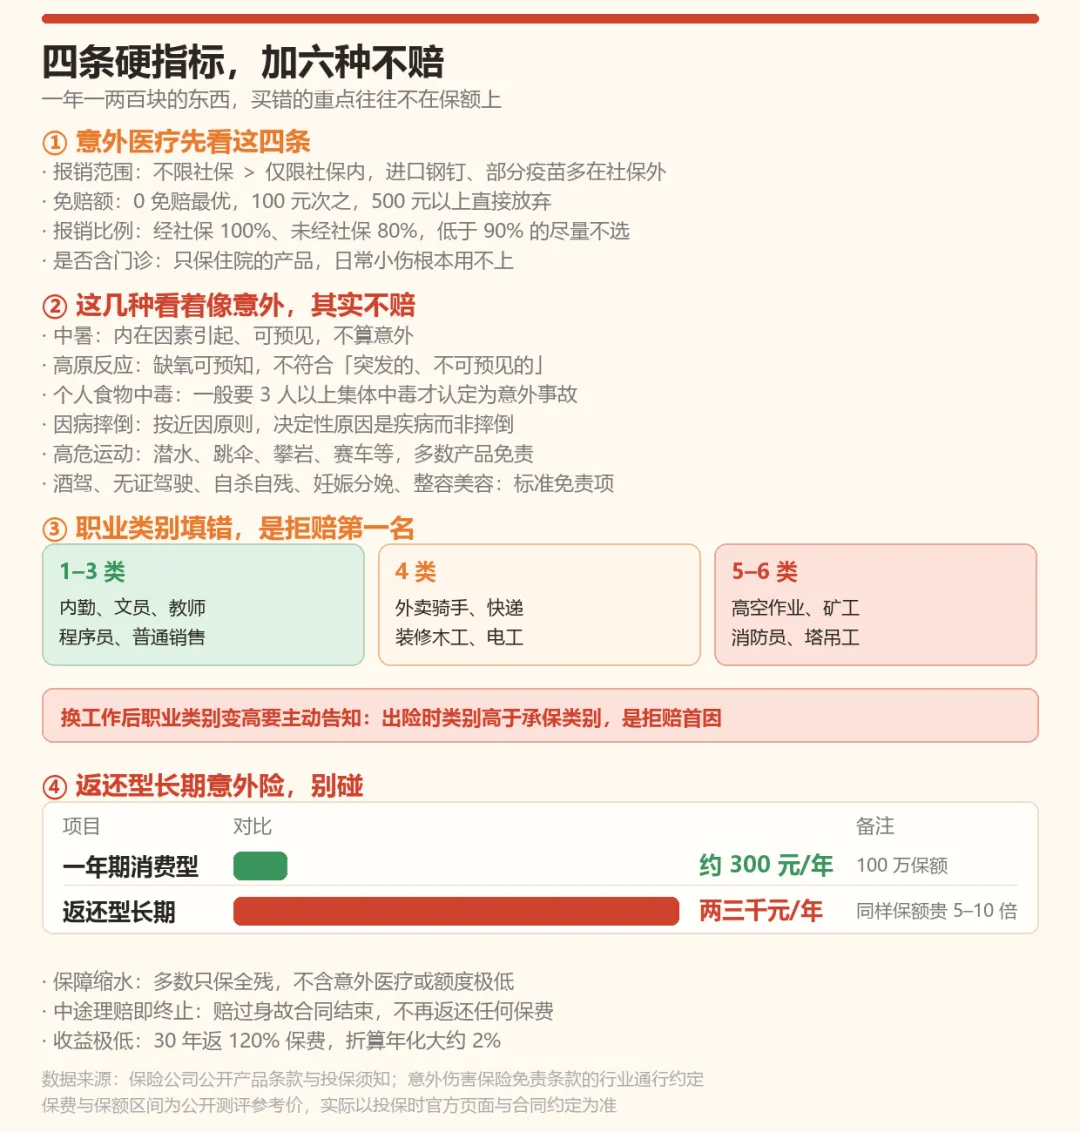
所以挑产品时,意外医疗的优先级高于身故保额。它看四个指标:
1. 报销范围:不限社保 > 仅限社保内。进口钢钉、破伤风免疫球蛋白、部分狂犬疫苗都在社保外。只报社保内的产品,遇上这些一分不报。
2. 免赔额:0 免赔最优,100 元次之,500 元以上直接放弃。看病花 400 块,500 免赔的产品一分不报。
3. 报销比例:经社保结算 100%,未经社保 80%。低于 90% 的尽量不选——社保报完剩 3 万,赔 80% 就少拿 6000。
4. 含不含门诊。有的产品只保住院,日常小伤根本用不上。
成人意外医疗 3 到 5 万通常够用。
"全残"和"伤残",差一个字差九档
这是最隐蔽的一个坑。
《人身保险伤残评定标准》把伤残分成 1 到 10 级:1 级最重赔 100% 保额,2 级 90%,3 级 80%,以此类推,10 级最轻赔 10%。
而"全残"基本等于 1 级——双目失明、两肢缺失、植物人状态这种程度。
也就是说,只保"全残"的产品,2 到 10 级全部不赔。
公开报道过一个案例:一个小伙子车祸伤了腿,评定为 10 级伤残。他买的那份意外险只保身故和全残,一年保费 1800 元——一分钱没赔。如果买的是按等级赔的产品,50 万保额能赔 5 万。
手指缺失、单目失明、听力受损、骨折后遗症,全在 2 到 10 级里。日常能碰上的伤残,绝大多数在这九档,不在"全残"那一档。
买之前翻条款,找"伤残"两个字,看到"仅保全残"或"仅保高残"直接划走。
猝死不算意外,得单独附加
保险对"意外"的定义是四个要素:外来的、突发的、非本意的、非疾病的。
猝死大多源于心源性疾病,卡在"非疾病"这一条上,所以传统意外险不赔。现在好产品把它做成附加责任,但要注意时间限制——有的要求发病后 6 小时内身故,有的放宽到 72 小时。这个时间差,直接决定能不能赔到。
成年人、尤其常年加班的,猝死责任建议带上,保额 30 到 50 万。
职业类别填错,是拒赔第一名
意外险把职业分成 1 到 6 类。1 到 3 类是内勤、文员、教师、程序员;4 类开始是外卖骑手、快递、装修木工、电工;5 到 6 类是高空作业、矿工、消防员。
绝大多数便宜的一年期意外险只承保 1 到 3 类。
有个真实教训:做装修木工的老吴图便宜买了只承保 1 到 2 类的产品,干活时被掉落的木料砸伤腿,理赔时才发现自己属于 4 类职业,不在承保范围,一分没赔。
还有一点容易忽略:换工作后职业类别变高,要主动告知保险公司。出险时实际职业类别高于承保类别,是意外险拒赔最常见的原因。
这几种看着像意外,其实不赔
中暑:属于内在因素,且可预见,不算意外。
高原反应:缺氧可预知,不符合"突发的、不可预见的"。
个人食物中毒:一般要 3 人以上集体中毒才认定为意外事故,个案常按体质问题处理。
因病摔倒:按"近因原则",导致结果的决定性原因是疾病而非摔倒,可能不赔。
高危运动:潜水、跳伞、攀岩、赛车,多数产品免责,除非明确扩展。
酒驾、无证驾驶、自杀自残、妊娠分娩、整容美容:标准免责项。
返还型长期意外险,别碰
"有事赔钱,没事返本",听着很划算。实际上:
贵 5 到 10 倍。同样 100 万保额,一年期消费型两三百块,返还型一年要两三千。
保障缩水。多数只保全残,不含意外医疗,或者额度低到没用。
中途理赔即终止。一旦赔了身故,合同结束,不再返还任何保费。
收益极低。30 年返 120% 保费,折算年化大概 2%,还不如放银行,而且几十年后那笔钱早贬值了。
成年人标准配置:一年期消费型,身故伤残 100 万起步(预算紧 50 万),意外医疗 3 到 5 万且 0 免赔、不限社保、100% 报销,附加猝死。参考保费:50 万保额约 150 到 170 元,100 万约 280 到 300 元。
最后说一句
意外险不贵,但别为了省几十块,把最常赔的那部分省掉了。
已经买了的,今天就翻一下保单,看"伤残"后面跟的是"1 到 10 级"还是"全残"。
那么问题来了——你现在是哪种情况?
A. 已经买了意外险,但从没翻过条款B. 一直没买,觉得日常用不上
评论区说说你在哪一边。选A的,建议今天去看一眼"伤残"那两个字后面写的是什么。
就这,评论区交给大家~
点击关注,下次不迷路
本文数据依据:《人身保险伤残评定标准》(中国保险行业协会);保险公司公开产品条款与投保须知;意外伤害保险免责条款的行业通行约定;公开理赔案例报道。文中保费与保额为公开测评参考价,实际费率因产品、职业、年龄、地区而异。本文仅为信息整理与思路分享,不构成任何投保建议,保险责任与理赔规则均以保险合同约定为准。