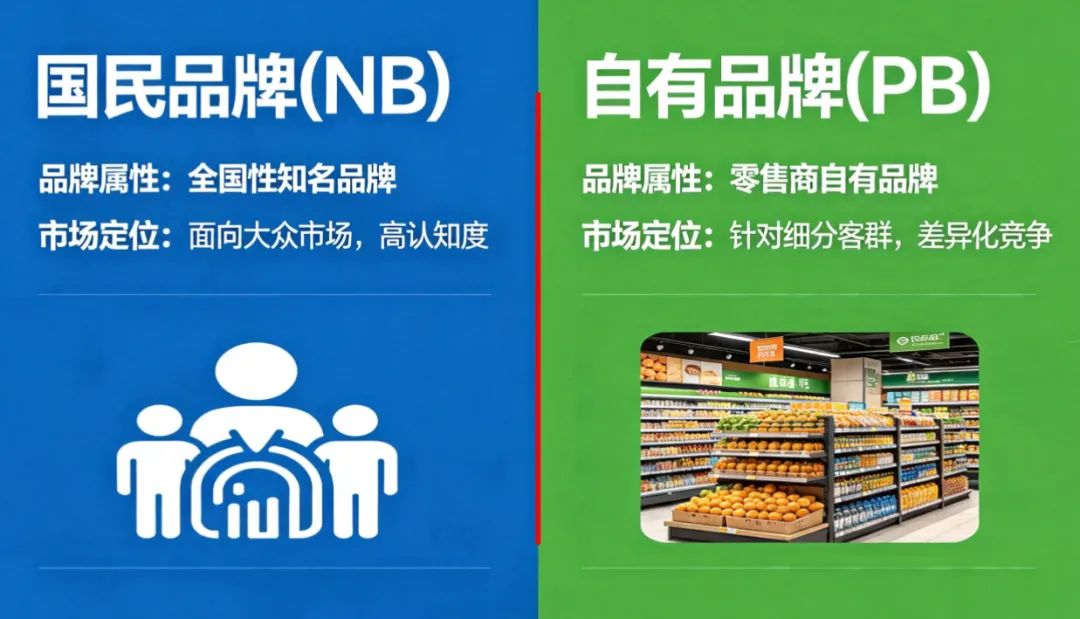
同一家工厂,同一条水源。统一在长白山的矿泉水产线上,一边灌装自家品牌「爱夸」,终端卖2.5 元;一边为胖东来代工 DL 天然水,终端卖 1.2 元。结果,卖得更好的是后者——贴上胖东来的标签,价格打了对折,却迅速成为热销商品,知名度反超「爱夸」。 这不是孤例。今年 7 月,商务部等 9 部门印发《关于加快零售业创新发展的意见》,明确鼓励发展自有品牌。业内普遍判断,中国零售业正在进入自有品牌的战略爆发期,头部企业已率先完成从「卖货架」到「造商品」的转型。在这样的趋势之下,NB品牌应该怎样面对来自PB品牌的竞争?本文今天就来讨论这个问题。自有品牌已从少数玩家的差异化武器,变成头部零售商的集体必修课。分层的趋势很清晰:外资硬折扣走得最远,奥乐齐自有品牌占比超过 90%,几乎等于「用自有品牌重做一遍超市」;会员店与新零售居中,山姆、开市客、盒马普遍在 30%—40%,靠「精选 SKU + 打造爆款」建立心智;本土传统商超是渐进追赶者,胖东来自有品牌产品占比30%,步步高、永辉、大润发的占比从 3%—11% 稳步上移,方向一致、节奏偏慢。零售商 | 自有品牌占比 | 代表品牌 |
奥乐齐(中国) | 超90% | 13 个自有品牌矩阵 |
山姆会员店 | 约30% ( SKU )/约 40% (销售额) | Member's Mark |
盒马 | 约35% (销售额) | 盒马工坊、盒马MAX |
叮咚买菜 | 约68.5% (渗透率, 2026.6 )/非生鲜 GMV 占比超 35% | 叮咚V5 |
永辉超市 | 综合超10% (调改店标品超 40% ) | 品质永辉、永辉定制 |
步步高 | 约13% ( DL + BL +中央厨房合计销售占比) | BL 、胖东来 DL |
胖东来 | 约30% (另有约 50% 口径) | DL |
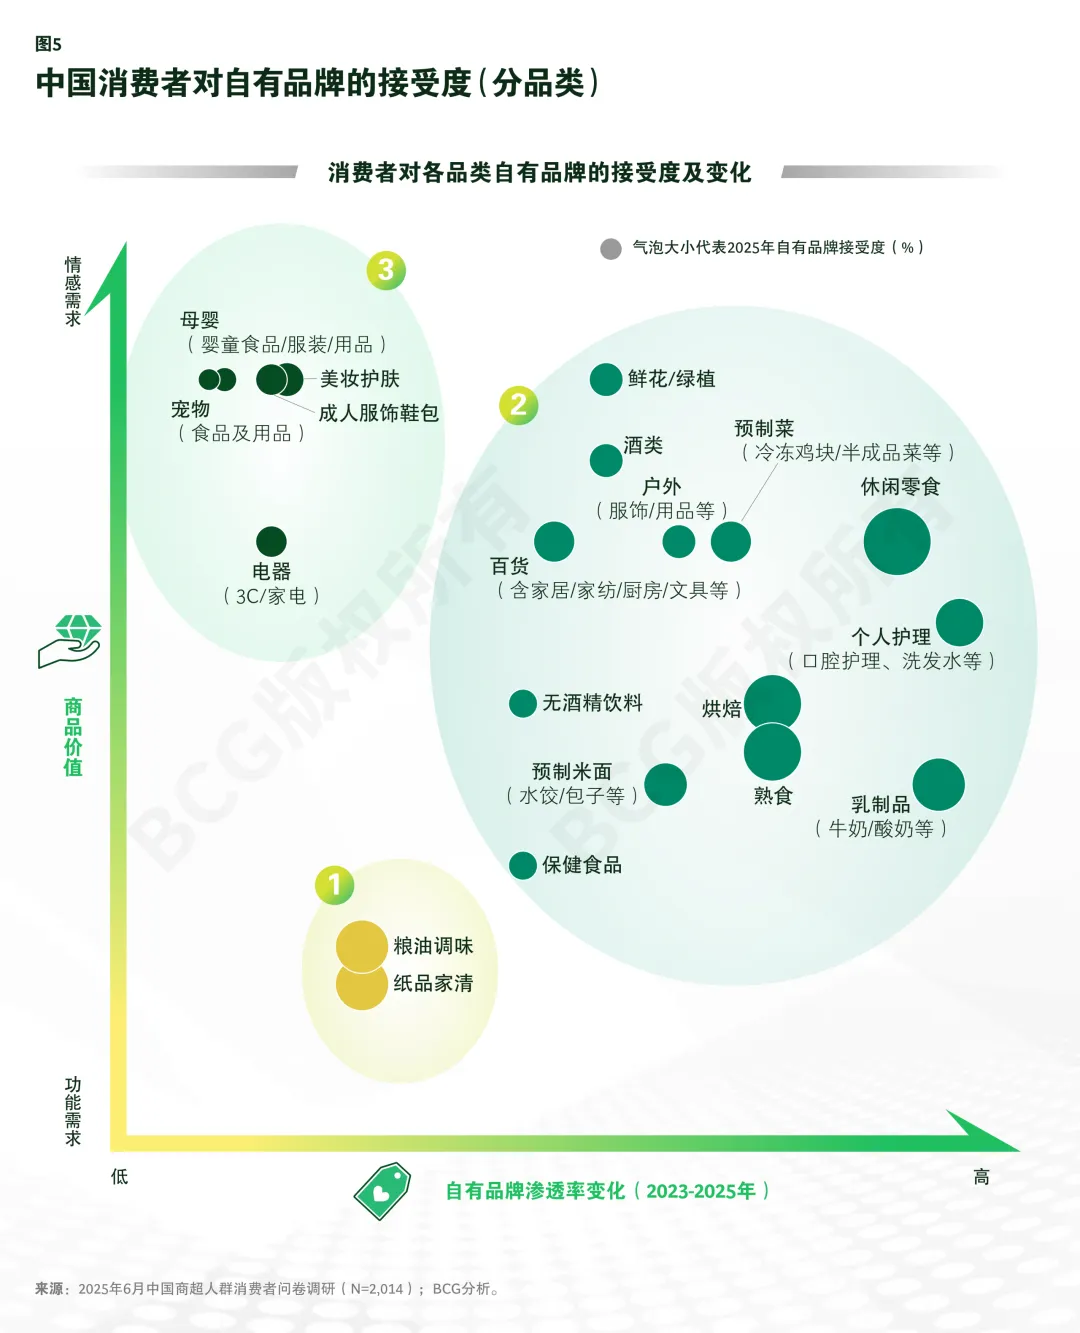
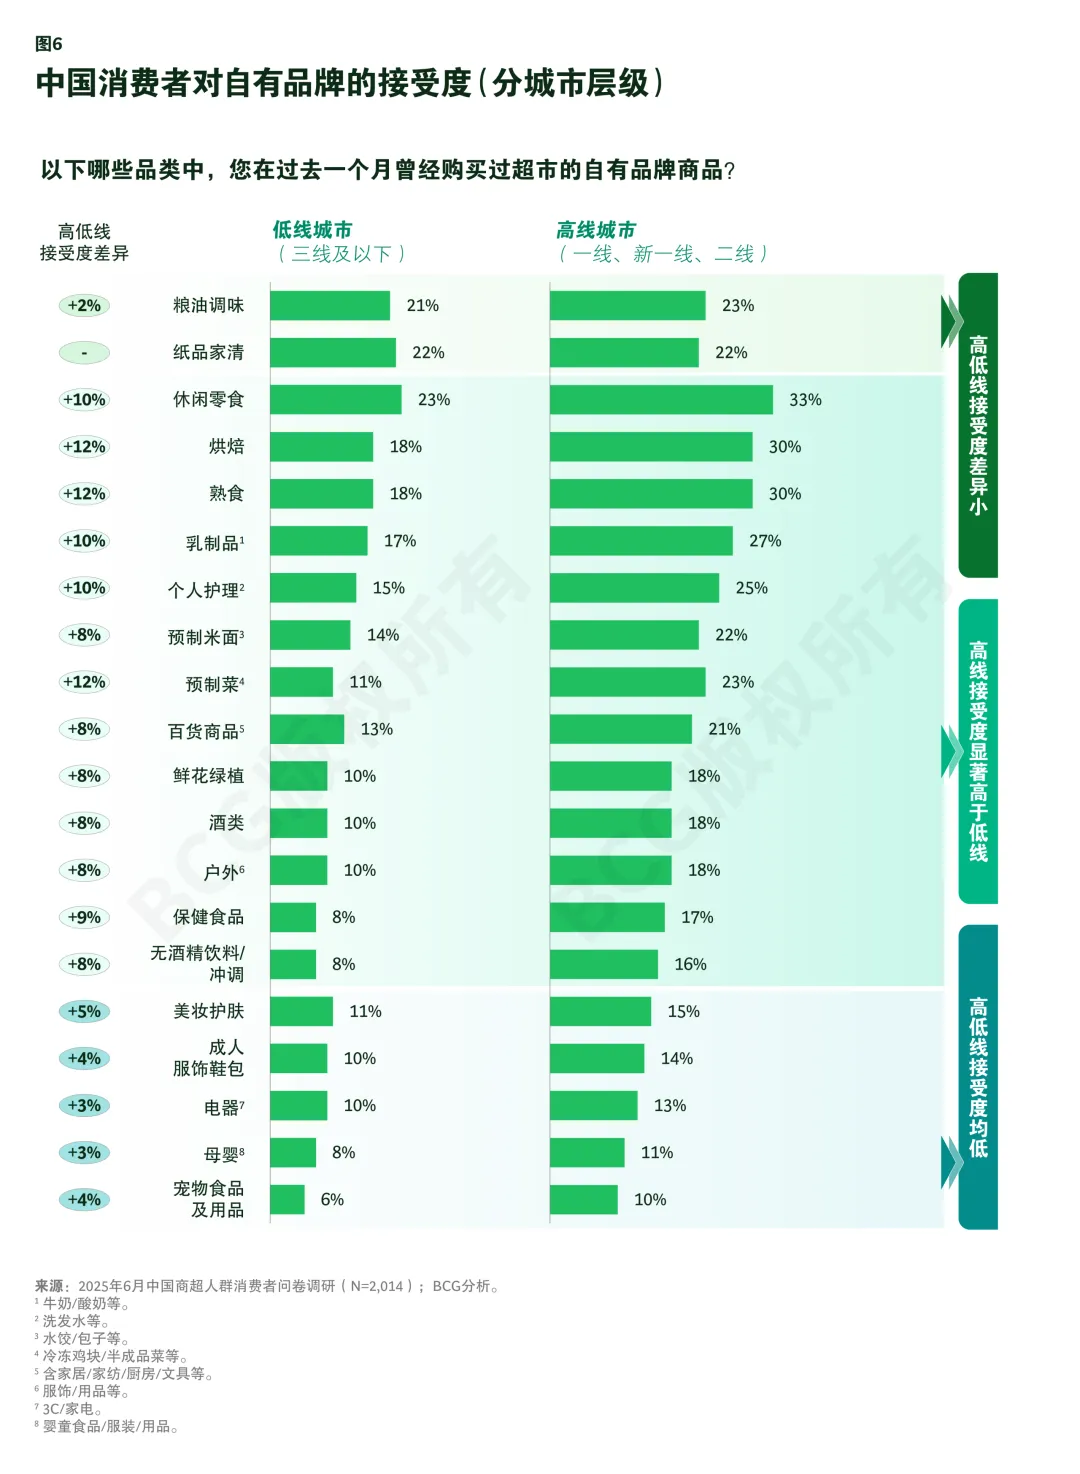
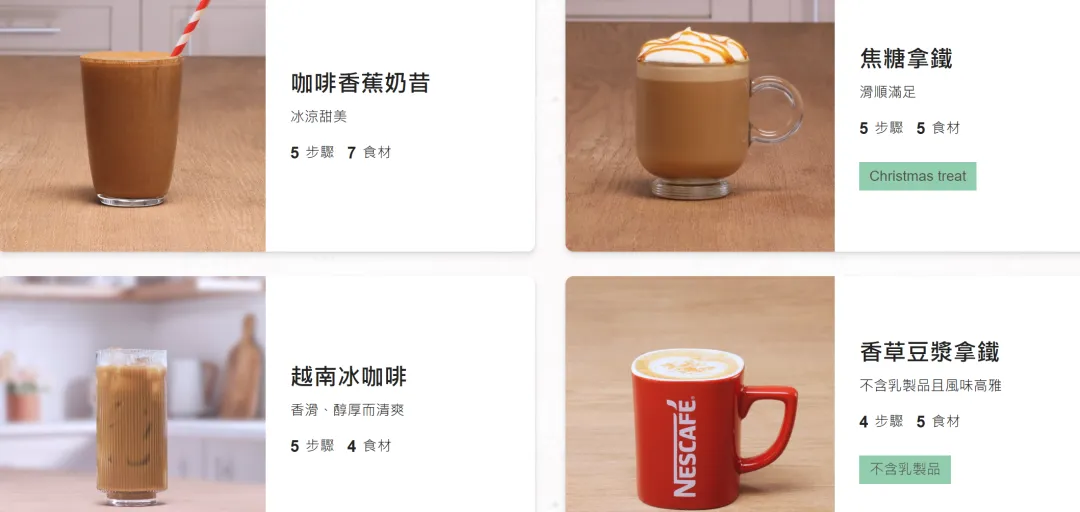
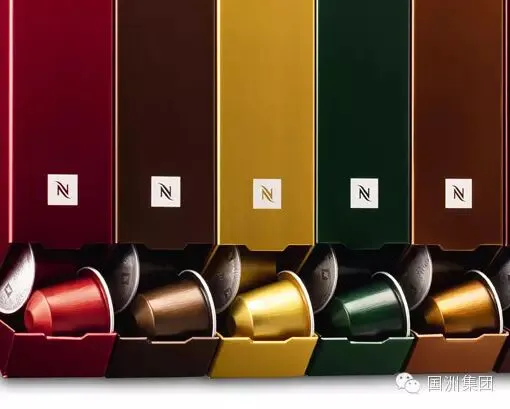
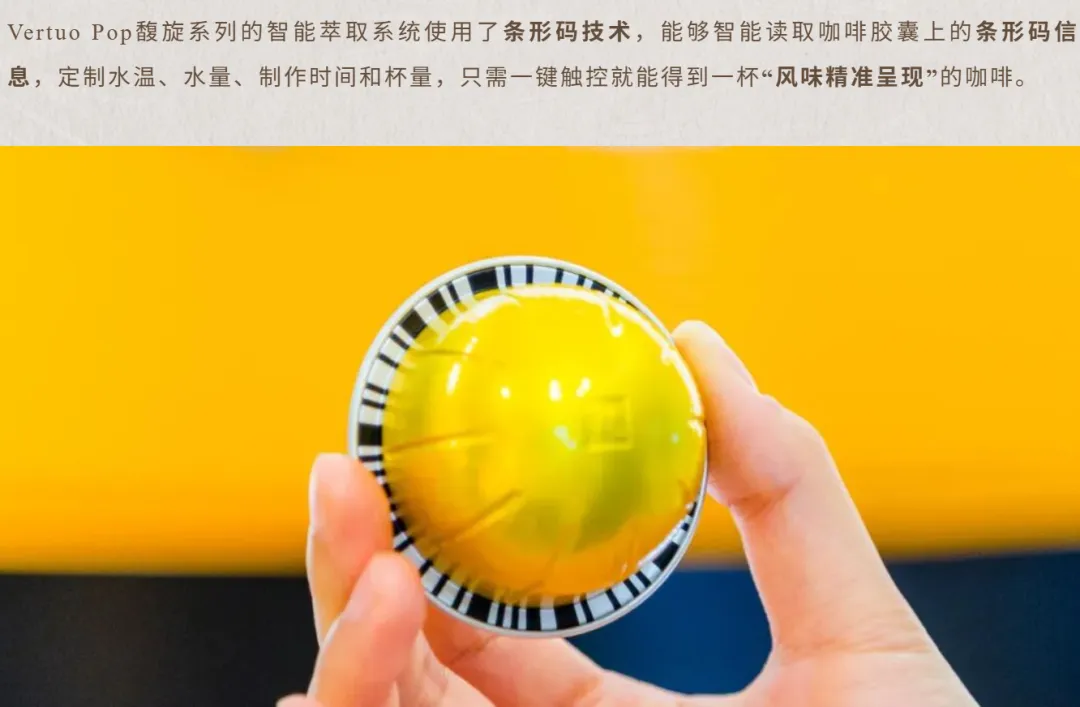
从整体市场容量看,当前中国商超渠道自有品牌渗透率仅约 8%,远低于西欧 40%—50%、北美 20%—30% 的成熟市场水平。这也意味着,未来 5 年自有品牌在终端的渗透率仍将持续提升,渠道对制造品牌的替代效应会进一步显现。对于传统品牌方而言,来自终端自有品牌的竞争,不再是边缘威胁,而是必须直面的核心行业挑战。面对这样的趋势,NB品牌应该做的,是变成顾客在特定需求场景下的“咨询专家”和“解决方案提供商”。三、NB品牌—特定需求场景下的“咨询专家”和“解决方案提供商”自有品牌绝大多数的产品都是所谓的「标品」——家清日化、粮油调味,都是常规标品。标品的特征是同质化、可被替换、消费者只看价格与渠道信任。工厂真正的护城河,不在产能,而在于依据自身对行业和顾客需求的深刻理解,做出别人做不出来的差异化产品。那些没有差异化、欠缺消费者基础和研发能力的品牌需要警惕——如果产品只是换个商标就能被替换,那它就真的会被替换。矿泉水、洗衣液、酱油、啤酒这些产品的品质差异很难被消费者感知,而渠道天然拥有「同等品质、更低价格」的信任背书。在标品战场上与渠道正面比价,工厂几乎没有胜算——出路不是把标品做得更便宜,而是把标品做成非标品。在很多的专业领域当中,品牌方其实比零售商更懂得产品如何满足消费者在固定场景下的需求。品牌方其实更应该作为消费者在这一场景和痛点当中的咨询顾问,成为这一领域的专家和意见领袖,用更多、更有差异化和丰富的产品,来满足消费者更细致和多元化的需求。这是大部分零售商所无法做到的事情。雀巢的突围就是行业经典样本。2000年前后,雀巢面对奥乐齐以及利多等超市自有品牌的竞争,适加大力度推广Nespresso咖啡机以及配套咖啡胶囊,让顾客在家也能喝到跟咖啡馆一样的风味浓郁、各具风味的不同口味咖啡为了匹配消费者对咖啡品质的精细化追求,Nespresso 胶囊布局了 6 种风格、23 种口味,覆盖从入门到进阶的全层级需求;同时通过官网提供特色食谱,指导消费者在家制作多元化的咖啡饮品,把单一的产品销售延伸到了生活方式服务层面。为了契合家居场景的审美需求,Nespresso 咖啡机推出 11 种外壳花色,让功能性电器变成了家居时尚摆设。2014 年推出的 Vertuo 系统采用全新的穹顶形胶囊,并让每一颗胶囊内置条码——机器读取条码后自动调整水量、转速与温度,第三方胶囊被彻底挡在门外,定价权重新握在手中。雀巢没有和渠道在 “咖啡粉” 这个标品维度上内卷,而是重新定义了竞争的维度 —— 当你的产品是一个难以复制的 “系统”,是一套完整的场景解决方案时,渠道就再也无法用 “同等品质、更低价格” 的简单逻辑来替代你。
自有品牌的崛起,本质上是渠道对产业话语权的一次重新分配,也是消费者信任从 “制造品牌” 向 “渠道品牌” 的一次迁移。
它不是对传统制造品牌的彻底取代,而是对行业低效环节的一次淘汰,对品牌价值的一次倒逼升级。
对于传统品牌而言,这是最坏的时代,也是最好的时代。靠信息差、渠道差生存的标品品牌会逐渐失去生存空间,但真正懂用户、懂产品、懂场景的品牌,反而能跳出价格战的泥沼,找到更宽阔的增长航道。