零 售 深 度 观 察
线上退潮后,他们把店开回了街上
——
三只松鼠在芜湖开了家不到 300 平米的店,三天卖了 126 万;东方甄选在中关村开了家 400 平米的店,月薪 1.5 万起招店长。两个最懂线上流量的公司,几乎同时把脚踩回了水泥地面。崔学长 · 全文约 3900 字 · 阅读约 13 分钟
— — —
雨后的街角,一家小店还亮着灯
本 文 要 点
01 两家线上起家的公司开线下店,起点惊人地相似:都在三百到四百平米,都主打自有商品。
02 但解法完全相反:一家往上游的制造端走,一家往下游的会员关系走。
03 它们最缺的不是货架,是能接小批量、快返单、能配合定制的工厂。
2026 年前后,零售圈有一个不太起眼、但很值得琢磨的现象:一批最懂线上流量的公司,开始往水泥地面上投钱。
一家是把坚果卖到线上的零食品牌,一家是把农产品讲成故事的直播公司。它们相隔一千多公里,动作却像商量过一样——在城市的某一处租下一间三四百平米的店面,摆上货架,然后重新学着跟面对面走过来的顾客打交道。
这件事之所以值得看,是因为它们的线上能力都已经练到了头。当最会做流量的人都开始怀疑流量,那个信号比任何一份行业报告都更真实。
01
三只松鼠:从"卖坚果的",到"社区的第二个厨房"
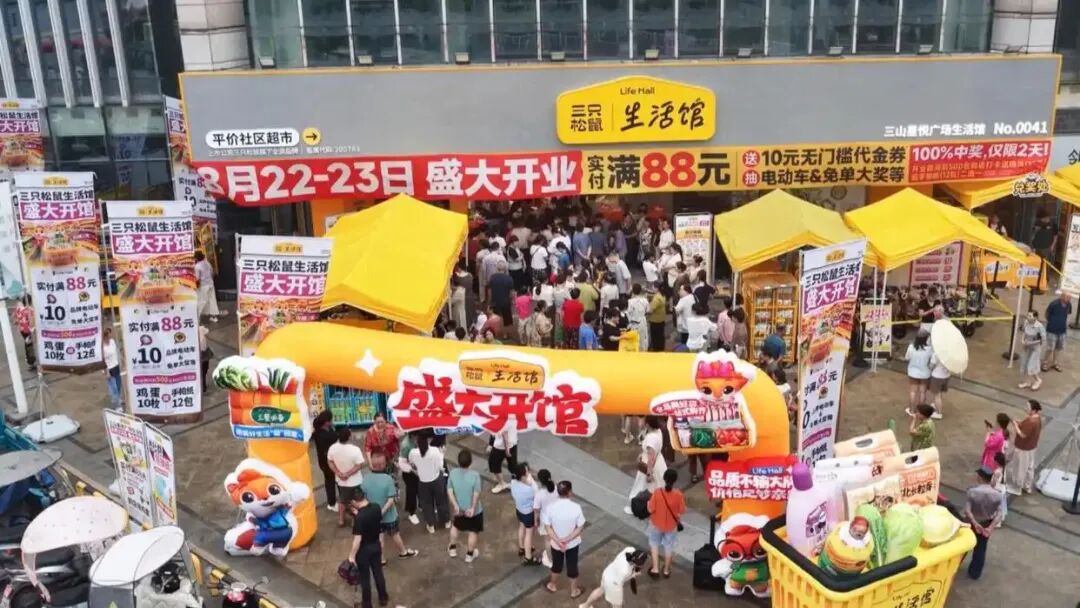
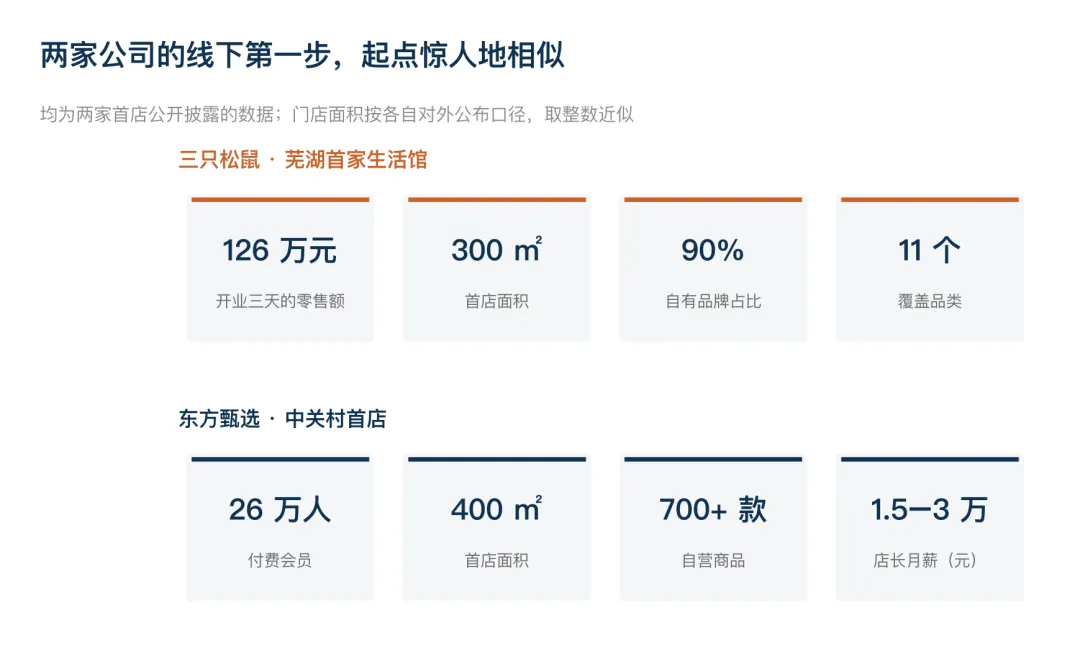
三只松鼠的第一家生活馆落在芜湖金鹰。店面不足 300 平方米,开业三天零售额突破 126 万元,累计接待了 2.4 万个家庭客户。
这个数字放在一家社区店里是相当少见的。但更值得看的是店里的东西:它已经不再只卖坚果零食,而是覆盖米面粮油、生鲜蔬果、现制烘焙、日化洗护等 11 个品类,货架上约 90% 是自有品牌——除了"三只松鼠"和"小鹿蓝蓝",还有"围裙阿姨""那点田"这一组新面孔。
价格是它最直接的表达方式:9.9 元的核桃马里奥面包、19.9 元的 5 公斤大米。这不是随便定的价格,而是对着社区家庭的一日三餐去的。
创始人章燎原给这家店的目标写得很清楚——成为中国领先的全品类、全渠道、制造型自有品牌零售商。注意这四个字:制造型。它不再只是"把别人的货卖出去",而是要把研发、制造、品牌、零售这四件事攥成一条线。
店面之外还有两层:门店同步上线小程序,周边 5 公里最快 30 分钟送达,并计划开通全国购。也就是说,这家 300 平米的店同时承担了三个角色——货架、前置仓、和品牌体验的门面。企业已经释放信号,计划在年内开出 20 家生活馆新店。
极简包装的自有品牌,是这类新店最显眼的共同特征
店里最热闹的地方,恰恰是线上最没办法复制的地方:现烤面包区、果蔬区、预制菜专区。现烤面包和冷鲜肉的销售情况是"当日售罄"——顾客要的就是那个今天烤出来、今天就得吃掉的确定性。
02
东方甄选:一家 400 平米的"复合店"
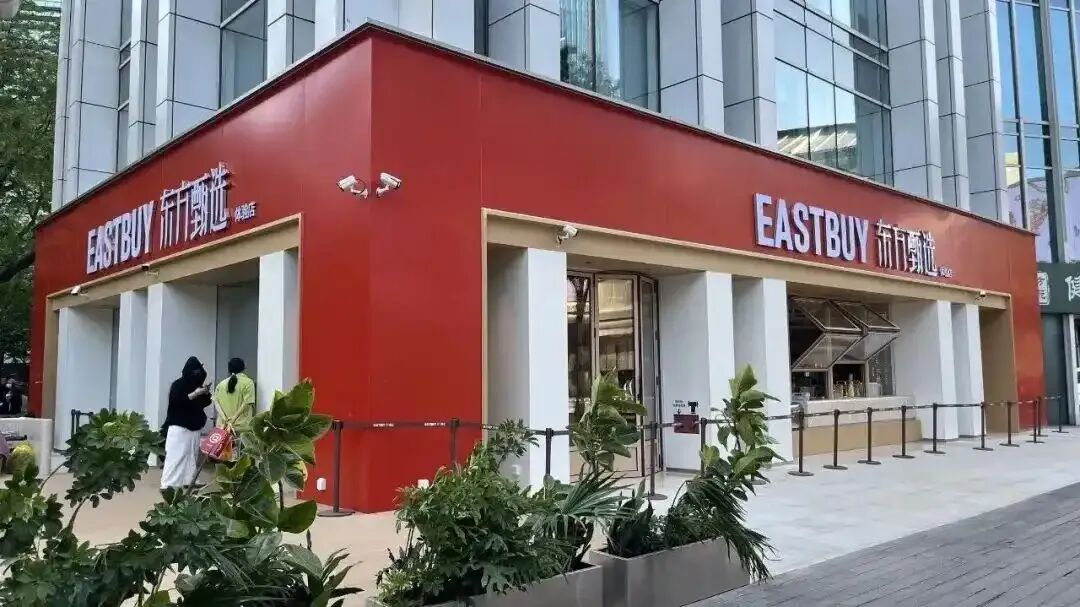
另一家把店开在北京市海淀区中关村,约 400 平方米,是它规划中"全国百家门店"的第一步。
这家店不能被简单叫做便利店。除了生鲜、零食、日百,它还明确规划了简餐和咖啡饮品区——是一家"餐饮 + 零售"的复合体验店。最能说明它野心的是招聘条件:以 1.5 万至 3 万元的月薪招聘店长,要求具备"餐饮 + 零售"复合业态的管理经验。它要招的不是会理货的人,是能同时管住厨房和货架的人。
东方甄选手里握着的牌也很清楚:付费会员已超 26 万人,自营产品超过 700 款。俞敏洪很早就有一个对标山姆会员店的构想——用付费会员加自营商品建立护城河。开线下店,就是把"线上严选"这四个字从屏幕上搬下来,变成可以走进去、可以摸得到的空间。
现实的推力同样明显:头部主播离职、GMV 下滑,纯电商模式的增长已经乏力,营销和流量成本还在持续挤压利润空间。而新东方手上还握着一张别人没有的牌——约 800 个教学点网络的潜在流量和区位优势。
把这几个条件串起来,这家店最可能的样子其实已经能推演出来:它既是会员的体验中心,也是线上订单的提货点——尤其是"小时达"业务的前置仓和自提点;既是精选零售,也是轻餐饮社交;而开在中关村这种位置的店面本身,就是一块巨大的品牌广告牌,能把周边的家长和白领沉淀进自己的 App。
现场制作的火气,是屏幕永远递不过来的东西
03
他们解的,其实是同一道题
把两家放在一起看,起点相似得有点不像巧合。
两家公司线下第一步的四个关键数字
三百平和四百平,都在社区或办公人群密集的地方;一个三天卖了 126 万,一个手握 26 万愿意先掏钱的会员;一个 90% 是自有品牌,一个 700 多款是自营商品。两家都不约而同地选择了"自己定义商品",而不是"帮别人卖货"。
它们想解决的也是同一道题:线上的增量,已经不够用了。过去十年,这两个公司最擅长的都是同一件事——把人变成流量,再把流量变成订单。但这套打法的成本越来越高,而线下的位置,恰恰藏着线上给不了的三样东西:顺路、现场、和五感。
一个顾客可以一辈子不看直播,但他每天都要路过一条街。这就是为什么"下凡"这件事,对线上品牌来说不是情怀,而是算得过来的账。
04
同一个动作,两个完全相反的方向
但这两家开店的姿势,指向的是截然相反的方向。
三只松鼠是往上游走。它把自己重新定义成"制造型自有品牌零售商"——制造、品牌、零售一体化。这条路的意思是:我不再依赖别人的商品,我要自己定义商品,再用自己的门店把它卖出去。这是一条向下扎根的路,扎的是工厂、研发和供应链。
东方甄选是往下游走。它的核心资产是那 26 万愿意付费的会员和 700 多款自营商品。开店不是为了多卖货,而是为了给"会员经济"补上最后一块拼图——让线上的严选心智,变成一个可以走进去的空间。这是一条向外生长的路,长的是用户关系和使用场景。
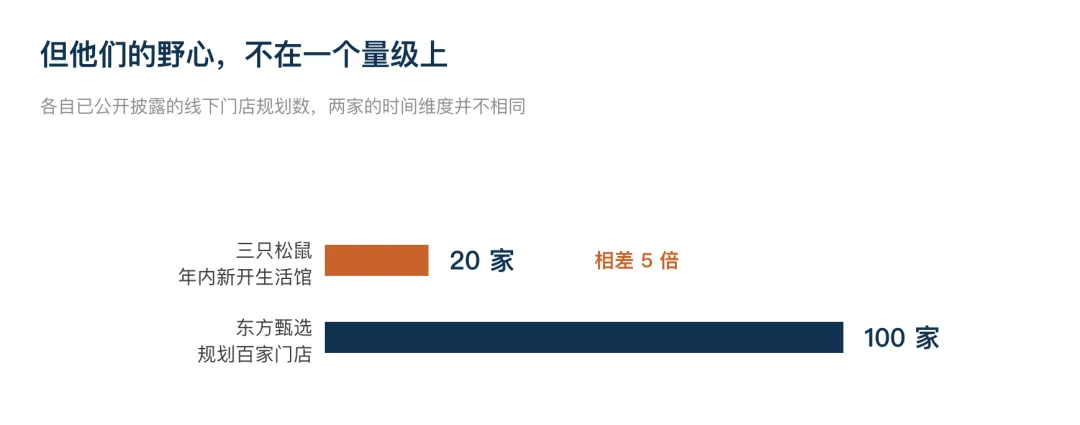
两家公开披露的线下门店规划,量级并不在同一档
| 三只松鼠 | 东方甄选 |
起点 | 线上零食第一品牌 | 知识直播与自营农产品 |
首店 | 芜湖金鹰,不足 300 ㎡ | 北京中关村,约 400 ㎡ |
商品结构 | 11 个品类,约 90% 自有品牌 | 700+ 款自营商品 |
店面定位 | 社区生活馆 + 5 公里即时达 | 餐饮 + 零售的复合体验店 |
往哪走 | 往上游:制造型自有品牌零售商 | 往下游:会员经济闭环 |
门店规划 | 年内新开 20 家生活馆 | 规划中的全国百家门店 |
本质 | 用自有品牌,把毛利攥在自己手里 | 用会员关系, 把复购攥在自己手里 |
05
但线下,是另一个物种
首店的火爆,很容易让人误以为线下就是线上的"低配版"。事实恰好相反:线下是一门完全不同的手艺。
第一道坎是品类的跨度。三只松鼠从零食跨到生鲜、日化,意味着它同时要面对保质期、冷链、损耗、库存周转这一整套新题目——生鲜本来就是零售里最难做的品类,这是长期考验,不是开一家店能验证的。
第二道坎是赛道。生活馆实际上同时进入了三个战场:社区生鲜店、精品超市、硬折扣店。它要面对的对手,一边是钱大妈、生鲜传奇这样的社区老玩家,一边是盒马、奥乐齐这样已经把效率和价格打到极致的巨头。
东方甄选面对的是另一种围剿:往上有山姆、盒马、fudi 这类成熟会员店,往下有 7-11、便利蜂这样的专业便利店。在 400 平米里如何平衡餐饮区和零售区的坪效、让整店跑通盈利模型,是一道没有标准答案的题。
第三道坎最不容易被看见:从流量运营到门店运营的那一跃。线上积累的品牌好感,能不能经得起线下琐碎、具体的服务体验的考验?以及一个更微妙的问题——过去依托教学点扩张的成功经验,在零售业态里是否依然有效?这就是路径依赖的风险。无论答案是什么,这一步棋都意在长远。
06
不是只有他们俩,一条新赛道正在成形
这两家并不孤独。在零食这个赛道里,一批"新鲜零食"品牌正在用几乎相同的方法开店。据行业媒体报道,2025 年中国新鲜零食市场规模已达到 180 亿至 250 亿元。
长沙起家的金粒门,目前有超 20 家直营门店,门店面积约 300 平方米,在售商品中 99% 为自有品牌,且绝大多数是独家研发。据行业人士透露,它表现好的门店日销售额能达到十几万元、单店月销约 400 万元。它真正的杀手锏是"短保"——现烤猪肉脯赏味期 3 天,新鲜麻辣零食保质期 4 到 5 天,烘焙糕点只有 2 到 3 天。为了撑住这个模式,它搭的是"基地直采 + 中央厨房 + 门店现制"的全链条。
而扩张最激进的几多全,2025 年 3 月才上线,到 2026 年 2 月已开出 69 家店,喊出 2026 年冲千店的口号。它敢这么喊的底气来自娘家——母公司黑色经典本身就是长沙小吃头部品牌,成熟的研发、冷链、供应链能力可以直接迁移。它现有产品的自研率达到 85%,核心产品 100% 自产,还在规划全国 20 个生产基地。
做现制冷链的蒲妈妈有 42 家门店,客单价稳定在 45 至 55 元,明显高于折扣零食门店的 28 至 35 元——差距就来自那近 40% 保质期在 30 天以内的现制产品。起家于沈阳的一栗 nutco 则已开出约 100 家直营店,用"宽类窄品"的方式把八大品类装进一两百平米里。
这些店有一个共同点:它们卖的东西,恰好都是电商最难卖的东西——短保、现制、需要冷链、需要现场感。所以这不是"线上品牌下凡",而是一个更准确的描述:制造业正在往下游走。当零售商纷纷用自有品牌去掉中间环节时,品牌商和生产商如果不想到价值链的末端去,就必须自己向下游延伸,去做离顾客最近的那一段。
07
给工厂和供应链的三条启示
启示一:自有品牌占比越高,能接非标订单的工厂越值钱。90% 的自有品牌、99% 的独家研发,意味着这些货架上绝大多数商品都不是通货,而是需要有人从头做出来的定制品。这类订单单量不大、要求却细,正好是传统大厂不愿意接、而灵活工厂能吃到的那一层。
启示二:短保和冷链,是线上永远抢不走的位置。3 天赏味期的猪肉脯、30 天内保质期的现制产品、当日售罄的现烤面包——这些产品的竞争壁垒不在价格,在供应链的响应速度。能配合工厂直配、区域仓、门店日配这条链路把损耗压下来的供应商,拿到的不是最低的报价,而是最高的溢价。
启示三:这批新店的采购权,比你想的更分散、决策也更快。它们普遍处在快速开店期,一家店的火爆很快就要复制到几十家店,商品的调整周期是按周算的。对工厂来说,能给出小批量、快返单、愿意一起试新品,往往比一次性压一整个柜的货更能拿到长期位置。
线上把顾客变成了流量,线下把人变回了顾客。
愿意重新学着跟人打交道的公司,才拿得到第二条增长曲线。
从一个屏幕出发,两条路,最后都通向同一间店面
本文素材来自崔学长的行业笔记,数据出处为三只松鼠、东方甄选及文中提及品牌与行业的公开披露和公开报道。金粒门单店月销、几多全与新鲜零食市场规模均为行业媒体或行业人士口径,未经企业官方披露;几多全门店数取更新的公开口径(截至 2026 年 2 月 69 家)。门店规划数的时间维度各家并不一致,仅作量级参考。
关 于 崔 学 长
· · · · ·
看完这篇,如果你正好是那个想把产品摆上这些新货架的工厂老板,或者正在给自有品牌找代工的供应链企业,可以往下看。
崔学长 · 实体工厂与供应链的招商陪跑
做零售赛道内容 10 万+ 粉丝,服务对象是实体工厂老板和供应链老板。帮你看懂渠道、看懂选品,把产品送进对的货架。
| 基础陪跑计划 | 全域招商陪跑 · 爆品对赌 |
| | |
适合谁 | 有稳定产品与产能、线上没起步的工厂 | 有规模基础,想做品牌爆品、 进新零售超市或做自有品牌代工 |
核心交付 | 3–5 款产品线上招商定位;内容主账号 + 招商账号;投流策略与素材;私域转化路径 | 1–2 款重新定义的爆品; 品牌策划定位;2 套新零售级包装; 品牌账号矩阵 + 招商矩阵;≥ 2 场招商大会或直播招商 |
销售分成 | 5%–10% | 10%–15% |
风险共担 | — | |
合 作 流 程
① 添加微信,发送"服务单" ② 30 分钟免费诊断 ③ 判断适合的版本 ④ 签约启动
投流费用不含在服务费内,按品类定制。
本服务适合有成熟产品与产能的实体工厂、供应链企业,不适合无产品基础的贸易商。
