先讲一个不起眼的画面。莫斯科郊区一户普通人家,早上起床,孩子穿的运动服是中国牌子,妈妈煎蛋用的平底锅印着中文商标,爸爸开去上班的那台SUV也挂着中国车企的标。
这不是段子,而是2024到2025年俄罗斯家庭的日常缩影。你要是把这户人家从头到脚、从客厅到阳台的东西盘一遍,会发现"中国制造"几乎无处不在。
这个小场景,其实比任何一份地缘政治报告都更能说明问题。西方那些智库这两年一直在忙活一件事——盘算普京之后谁来接班,别洛乌索夫、帕特鲁舍夫这些名字被翻来覆去地摆上台面,连军方将领都被列进了"潜在人选"。
列瓦达中心的民调也显示,普京的支持率从年初的高位有所回落。可我琢磨着,这帮人从一开始就把题目审错了。
真正被死死焊住的,压根不是克里姆林宫那把椅子上坐着谁,而是这个庞大国家不得不驶入的那条水道。谁上台都改不了这一点,因为它已经不是政治选择,而是结构现实。
西边的门一扇扇焊死
想明白俄罗斯为啥非往东走不可,得先看清它西边那些门是怎么被一寸寸关上的。2022年冲突全面升级之后,西方对俄罗斯下的手可以说是史无前例地狠。
俄央行放在海外的资产被冻结的规模高达约3000亿美元,主要银行被踢出SWIFT结算系统,钱的进出通道几乎一夜之间被掐断。俄罗斯人一度连刷自家银行卡都成了难题。
这种时候,中国的银联体系和货币互换框架成了救命的管子——救命的钱,靠东边这条线转过来。而最伤筋动骨的重创,落在了能源这条命脉上。
冲突之前,俄罗斯每年经管道往欧洲送的天然气大约有1570亿立方米,这是它最稳的一笔现金流。可到了2024年,这个数字暴跌到区区180亿立方米左右。
那些当年粗得像巨蟒、一路通向德国和法国的管道,如今锈迹斑斑、阀门紧闭;仓库里压着卖不掉的油气,急得团团转却找不到接盘的人。欧洲这扇曾经最赚钱的大门,就这么"哐当"一声,从里头反锁了。
门关得越多,路就越窄。到最后,摆在俄罗斯面前的,其实只剩一条道。
东边的路一条条铺开
这条路通向哪儿,俄罗斯自己在纸面上写得清清楚楚。2025年4月,俄政府低调发布了新版《2050能源战略》,里头最要害的一笔,就是把能源出口的方向定死为"友好国家"。
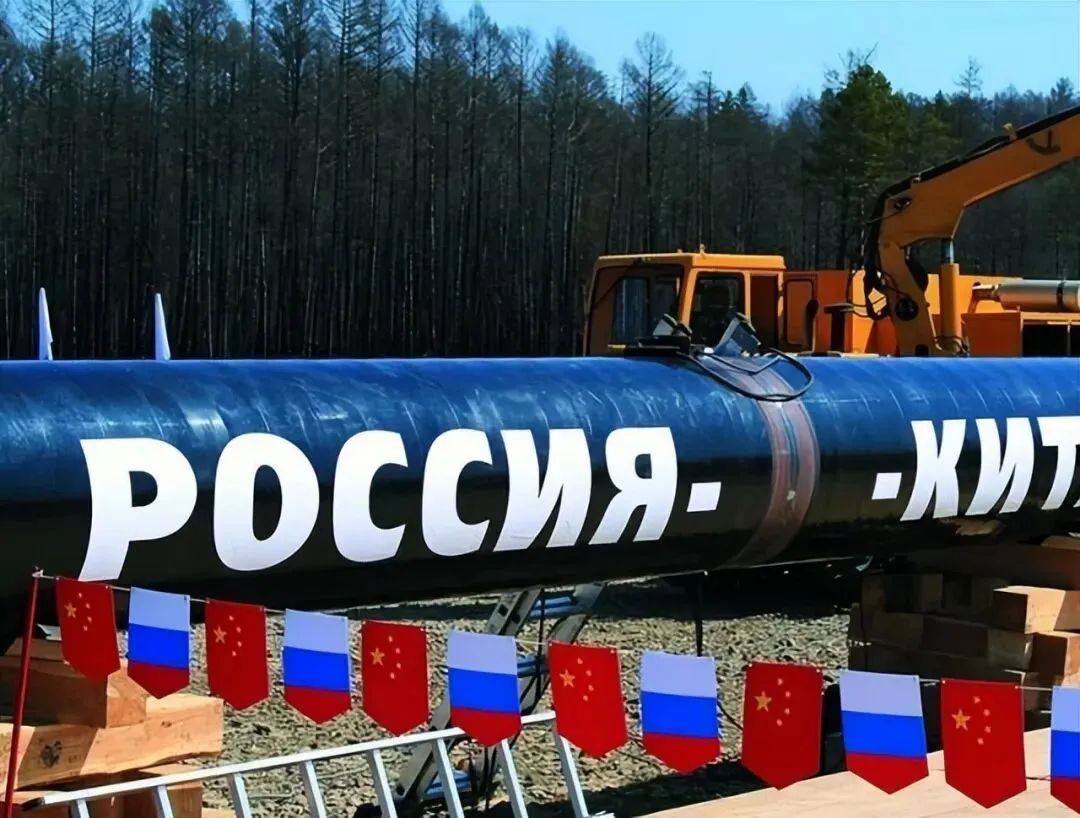
谁是友好国家,明说不说都不重要了,现实早把答案摆在了桌面上——中国如今吸纳了俄罗斯原油出口的近一半、煤炭出口的四成以上,是当之无愧的头号买家。如果说文件是纸上的承诺,那管道就是地上的钢筋。
2025年9月2日在北京,俄气公司和中石油签了一份"具有法律约束力"的备忘录,为搁置多年的"西伯利亚力量2号"管道扫清了关键障碍。这条计划取道蒙古、年输气能力达500亿立方米的巨型工程一旦真正建成,中国从俄罗斯进口的管道气比重,将从眼下的一成左右直接翻倍。
与此同时,现有的"西伯利亚力量1号"输气量将从380亿立方米往上调到440亿,远东那条线也从100亿提到120亿。当然,我得实话实说——二期管道卡在定价谈判和技术细节上,业界普遍估计要到2030年前后才能真正出气,中间还有不少变数。
但方向这东西,一旦定了就很难掉头。你可以把它想象成一列已经扳好道岔的火车,速度快慢另说,可轨道朝哪儿,早就没得选了。
更关键的是,能源合作不是简单的"你买我卖",它牵扯的是天文数字级别的基建投资。管道一旦埋进土里、港口一旦浇上水泥、几十年的长约一旦签下字,双方就被经济学上说的"锁定效应"焊在了一起。
到那个时候,俄罗斯的油气想再掉头卖回欧洲,恐怕再花几十年都来不及了。这不是谁下的命令,而是钢筋水泥和真金白银共同浇筑出来的既定事实。
手里的牌一张张交出
能源是俄罗斯递给中国的筹码,可它交出去的,远不止这一张牌。先看消费品这块。
就拿服装来说,2024年中国产品在俄罗斯市场的份额已经超过五成,金额约30亿美元。再把鞋帽、家电、锅碗瓢盆一并算进去,中国货几乎渗进了当地生活的每一条缝隙。
开头那户莫斯科人家的画面,说到底就是这组数据的具象化。汽车市场的故事则更有戏剧张力。
2024年,俄罗斯成了中国汽车最大的海外出口目的地,全年出口量突破115万辆,中国品牌在俄乘用车市场的占有率一举越过五成大关。可进入2025年,剧情突然来了个急转弯——俄政府大幅上调进口车的"报废税",又拿技术标准卡特定车型,结果中国车对俄出口在上半年断崖式下滑了近六成。
有意思的地方就在这儿。中国车企并没有拍拍屁股走人,反而立马调转船头,从"整车出口"改成"本地建厂组装"。
这个转身,恰恰把一个更深的真相给抖了出来:俄罗斯本土的汽车工业,早就被掏空了筋骨。它或许还能拼出一副像样的车壳,可配套的零部件、控制系统和售后网络,样样都得靠外头。
换句话说,就算贸易政策收得再紧,俄罗斯也甩不掉对中国供应链的依赖,只不过依赖的形式从"买成品"升级成了"引产线",绑得反而更死了。这已经不是我们平时理解的那种"合作"了,而是一种几乎没有缝隙的产业对接。
中国造、俄罗斯卖,中国修、俄罗斯用,一整条生态链沿着数千公里的边境线铺展开来,成了实打实的产业生命线。芯片断供,中国企业补位;设备中断,中国搭桥疏通;银行动不了,中国的金融通道顶上。
这一根根看似零散的手,最后拧成了俄罗斯经济赖以喘气的最低生存线,而这条线的另一头,攥在中国手里。数据也在替这个判断背书。
2024年中俄双边贸易额攀升到约2448亿美元,又一次刷新历史纪录,中国稳稳坐在俄罗斯第一大贸易伙伴的位子上。回想2018年,中国在俄罗斯外贸盘子里才占18%;短短几年,这个比重就翻了将近一番。这么剧烈的结构性挪移,不是靠"兄弟情谊"喊出来的,而是被外部环境一巴掌一巴掌扇过来的。
说到底谁接班已不重要
聊到这儿,我想把话说透一点。有些人特别爱唱一种调子,说"等普京下台,中俄关系就散了""俄罗斯迟早会转身回欧洲怀抱",甚至还有人翻出冷战的老剧本,眼巴巴盼着一出政权更迭后的翻篇大戏。
可你只要把上面这些数据摆出来看一眼,就知道这种说法多半是想当然。因为无论克里姆林宫将来的新主人是老派的国家主义者、铁腕的军人,还是被西方寄予厚望的所谓改革派,他都绕不开这张已经画死的地图。
原因也不复杂。环顾四周,美国压根不会松手,欧洲短期内不愿也不敢接盘,日本受制于各种因素有心无力,印度和俄罗斯之间的心思又难以完全对齐。
掰着指头数下来,真正愿意提供硬核连接、愿意配合俄罗斯做结构调整、愿意扛下长线合作那笔沉重成本的,就只剩中国这一家。这不是俄罗斯的主动选择,更像是被现实一步步逼到墙角后,唯一还开着的那扇窗。
这里也得把另一面讲清楚,免得有人误会成中国在"倒贴"。实际情况恰恰相反——中国不是在做慈善,而是在下一盘更大的棋。
我们换回来的,是一个稳定可靠的资源供给方,是一片可以按自己节奏协同的产业规则空间,更是一块不受西方操控、纵深足够广阔的战略腹地。俄罗斯出资源,中国供技术、给市场、搭金融,这套模式一旦通过管道、港口和产线固化下来,双方的利益就被牢牢绑在了同一根绳上。
借着俄罗斯这条被逼出来的退路,中国实际上是在为自己开拓一片更从容的回旋余地。所以说到最后,普京爱不爱中国、下一任亲不亲华,其实都无关宏旨。
真正说了算的,是那些已经埋进冻土里的管道、签下字的长约、建到一半的工厂,是被外部围堵一点点压出来的现实惯性。不管普京最终怎么抉择,有一个事实恐怕都不会改变:2050年的俄罗斯,只会比今天更紧地靠在中国这艘大船上,而且到那时,想松开都难了。
这既不是谁的恩赐,也不是谁的胜利,说穿了,不过是历史和现实合起伙来,替这个国家写好了的一段航程罢了。